
 研报速递
文章摘要
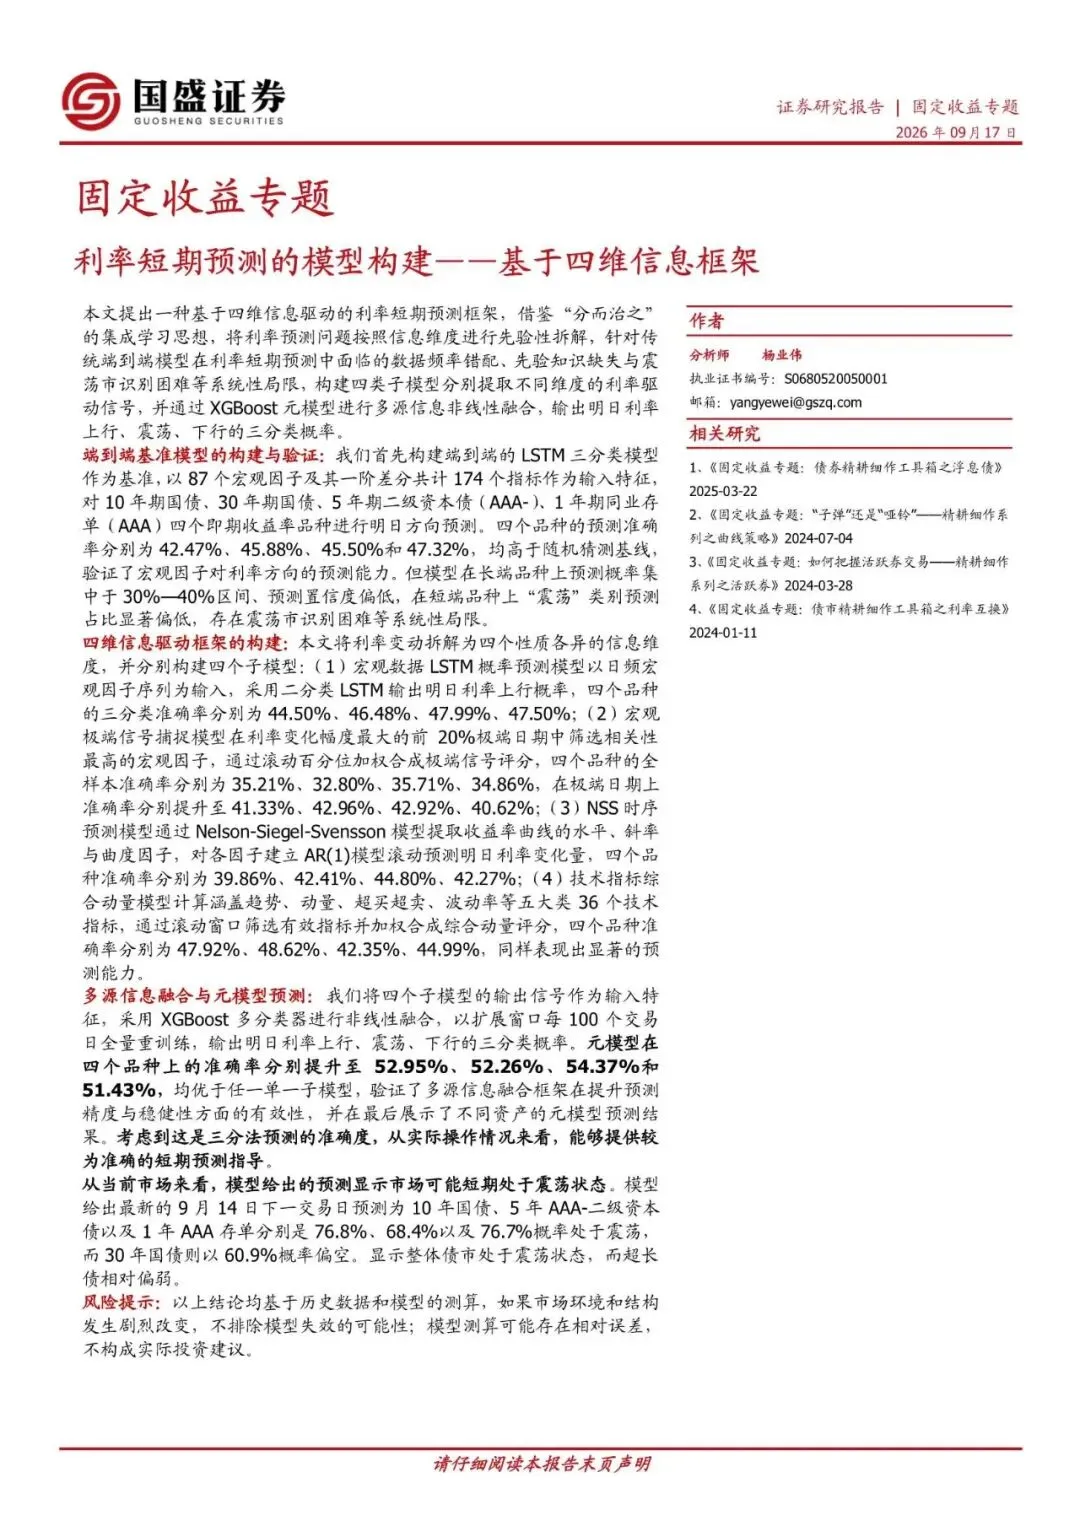
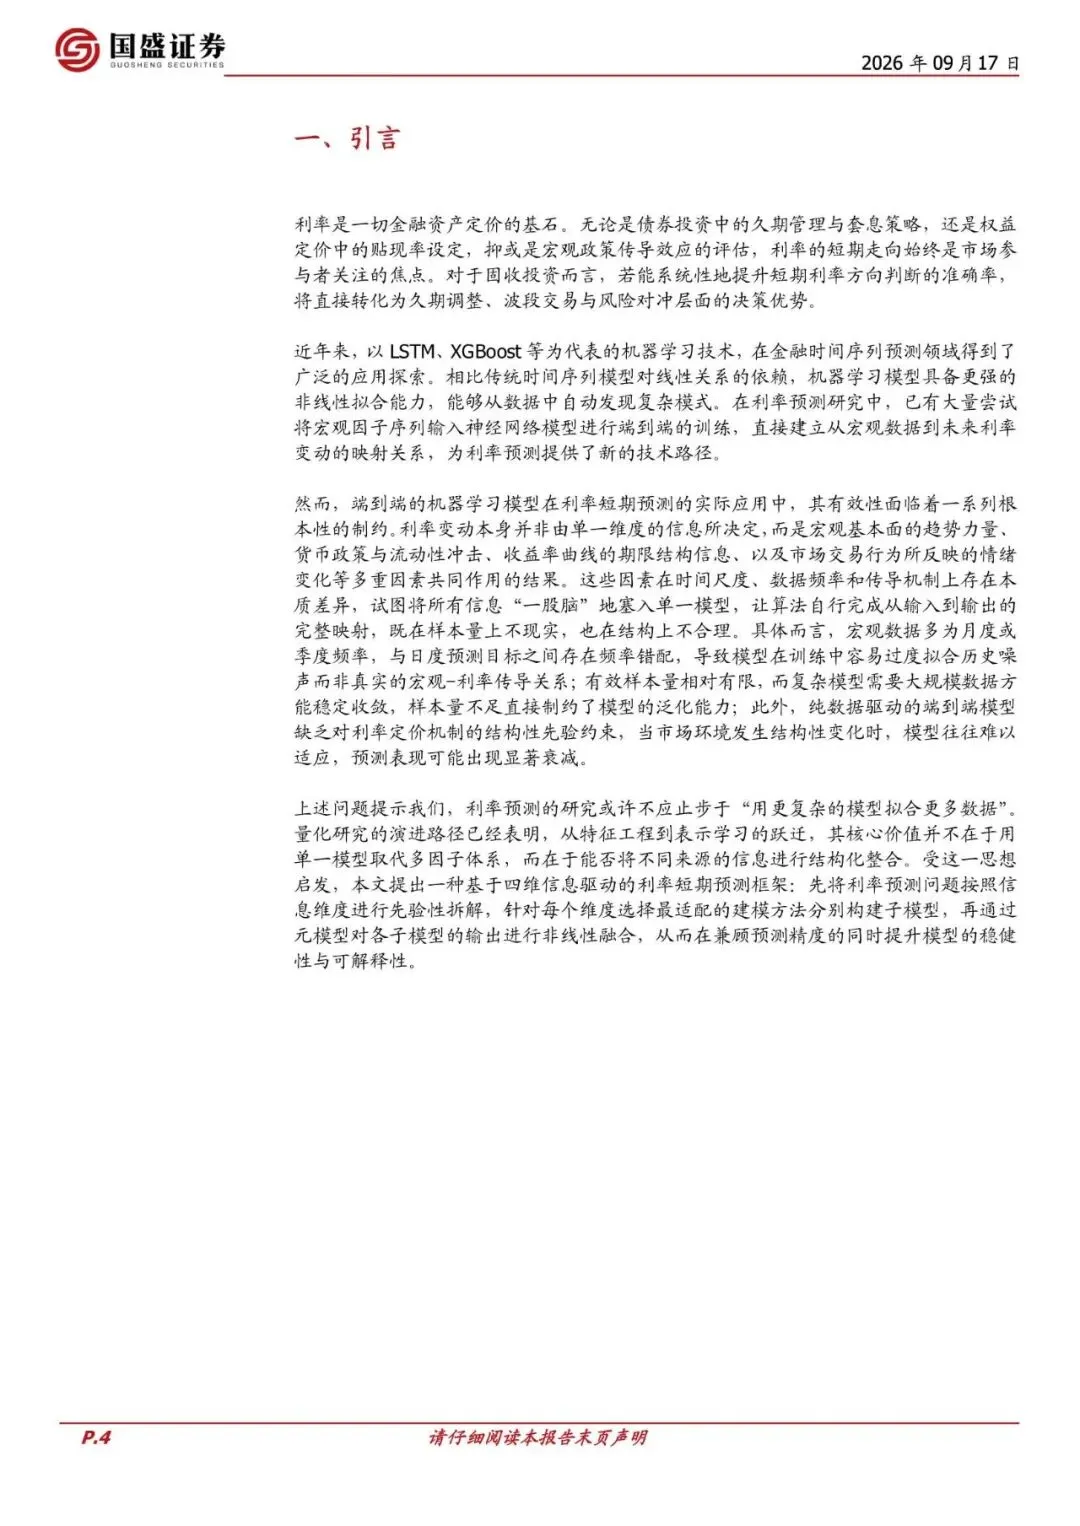
本文提出一种基于四维信息驱动的利率短期预测框架,借鉴“分而治之”的集成学习思想,将利率预测问题按照信息维度进行先验性拆解,针对传统端到端模型在利率短期预测中面临的数据频率错配、先验知识缺失与震荡市识别困难等系统性局限,构建四类子模型分别提取不同维度的利率驱动信号,并通过XGBoost 元模型进行多源信息非线性融合,输出明日利率上行、震荡、下行的三分类概率。
文章内容
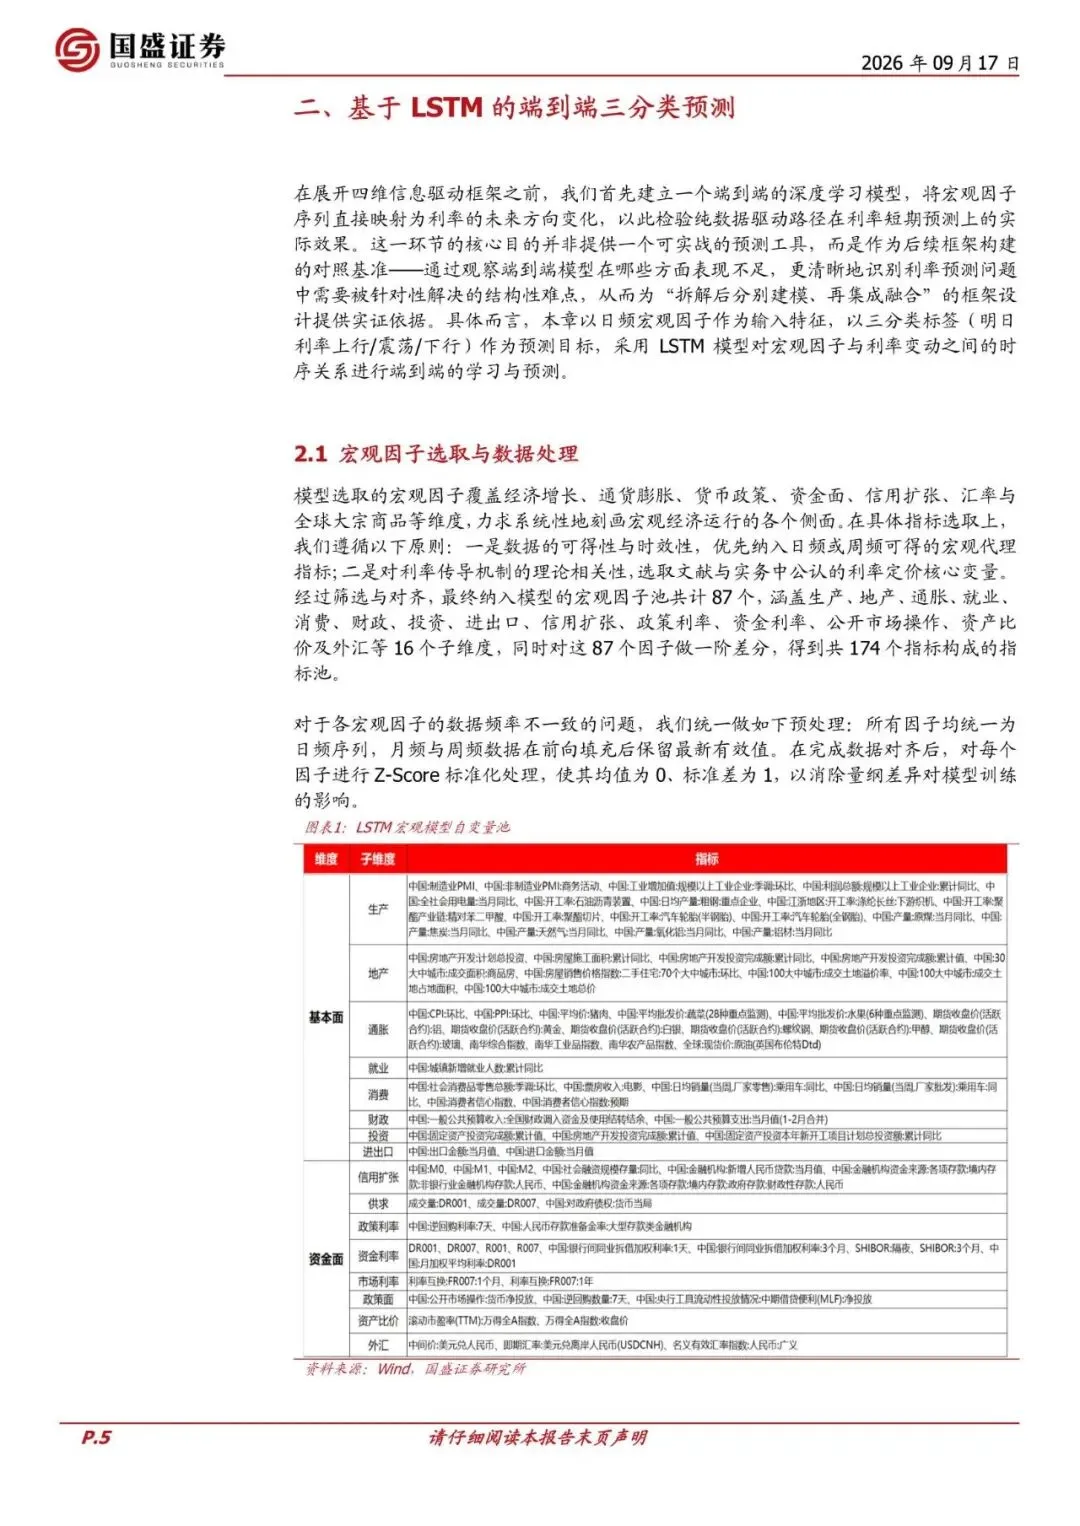
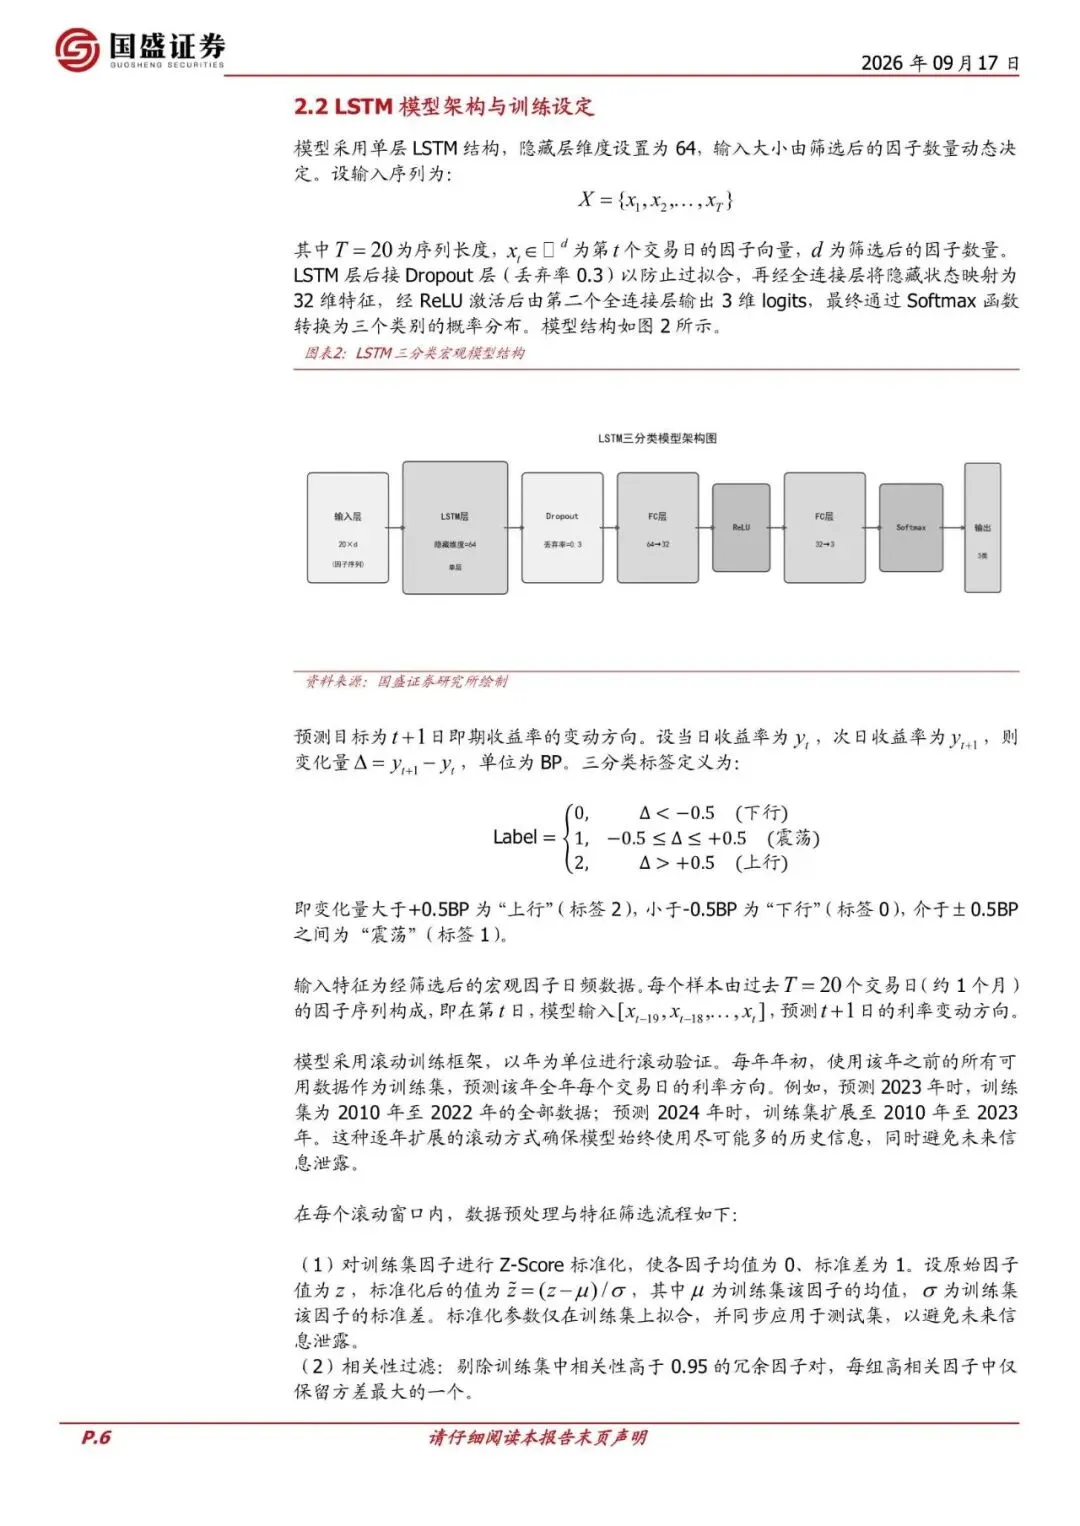
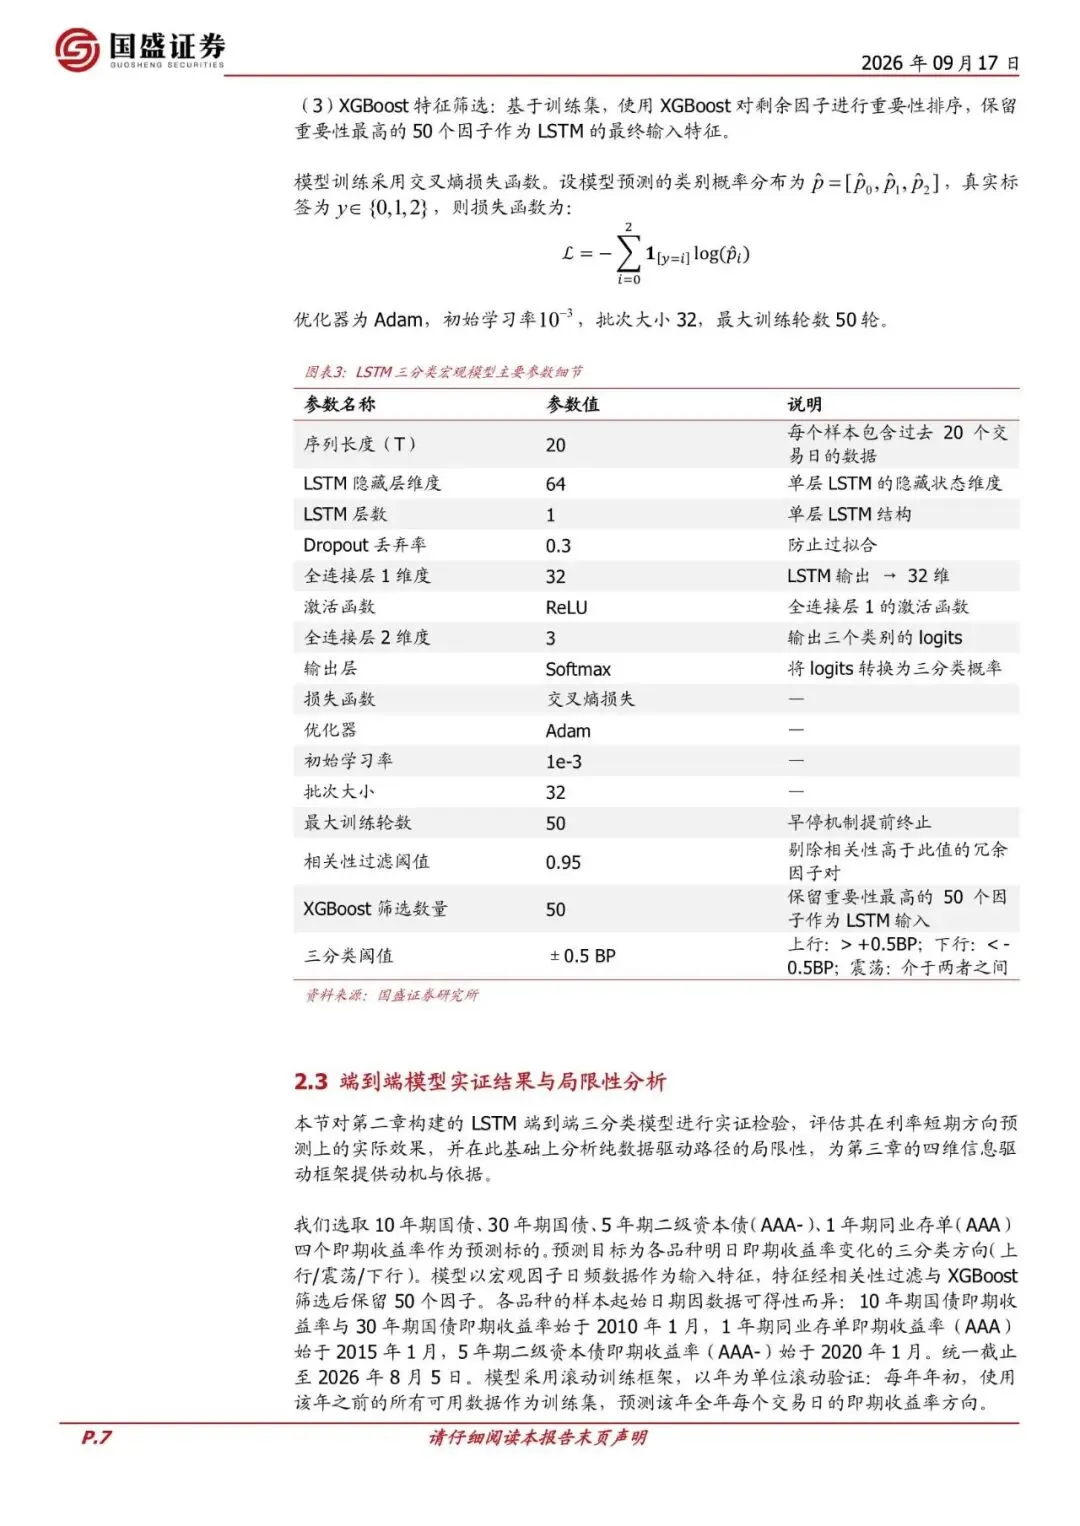
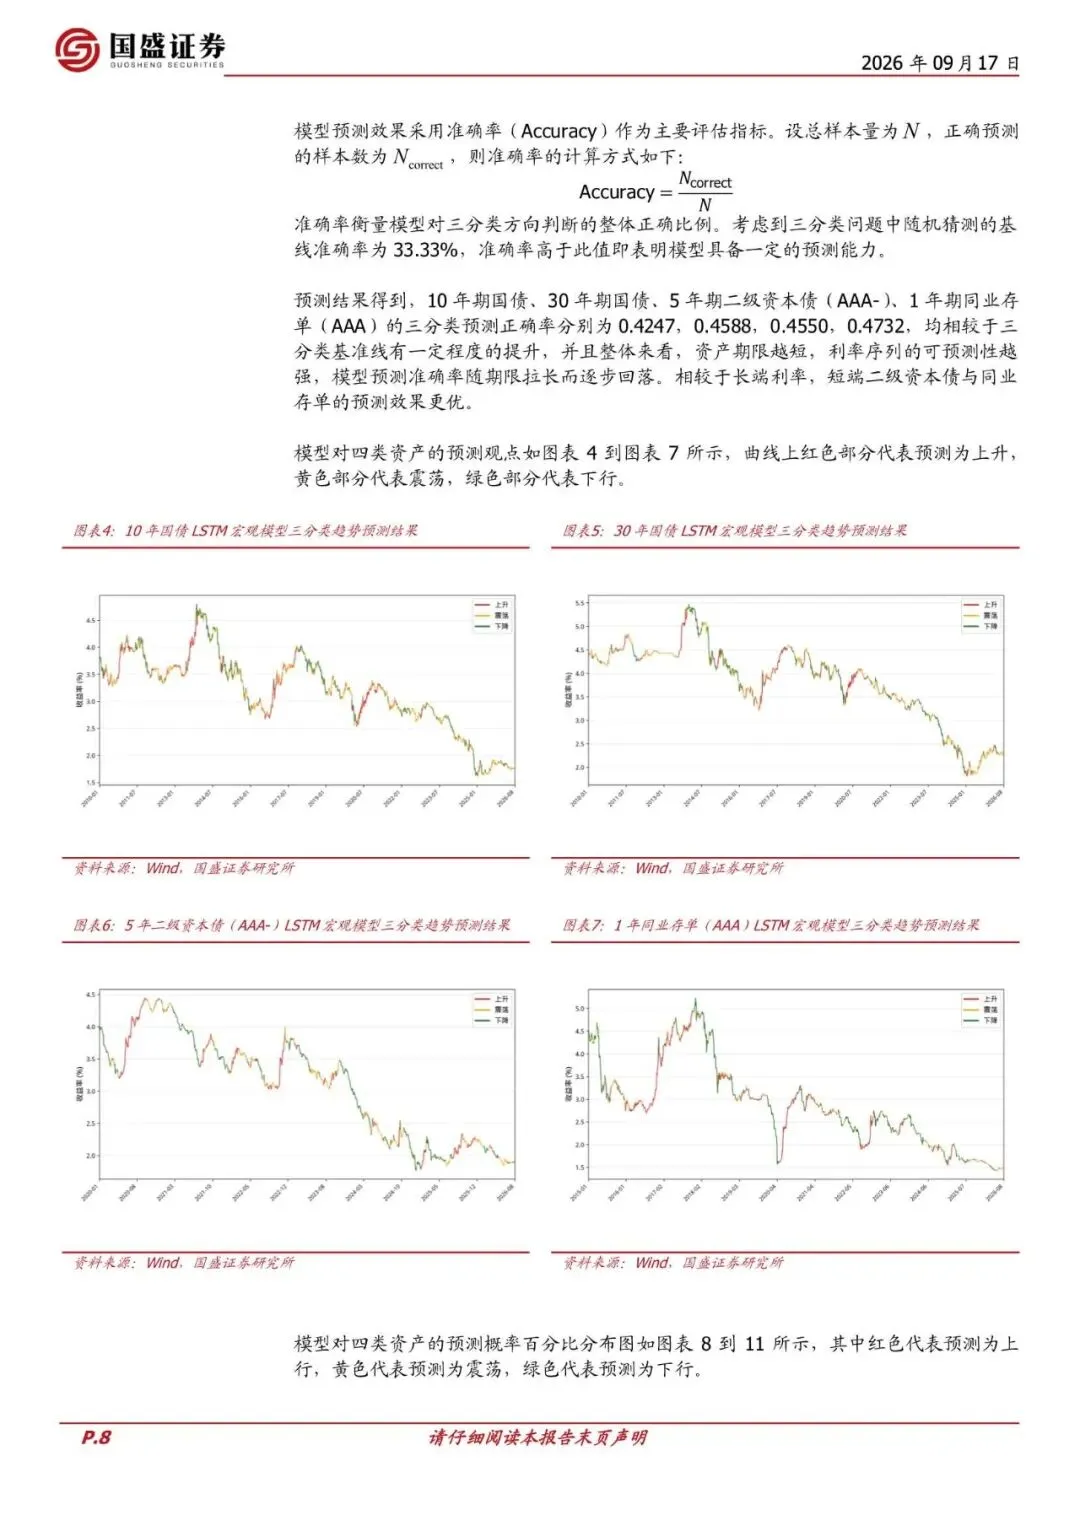
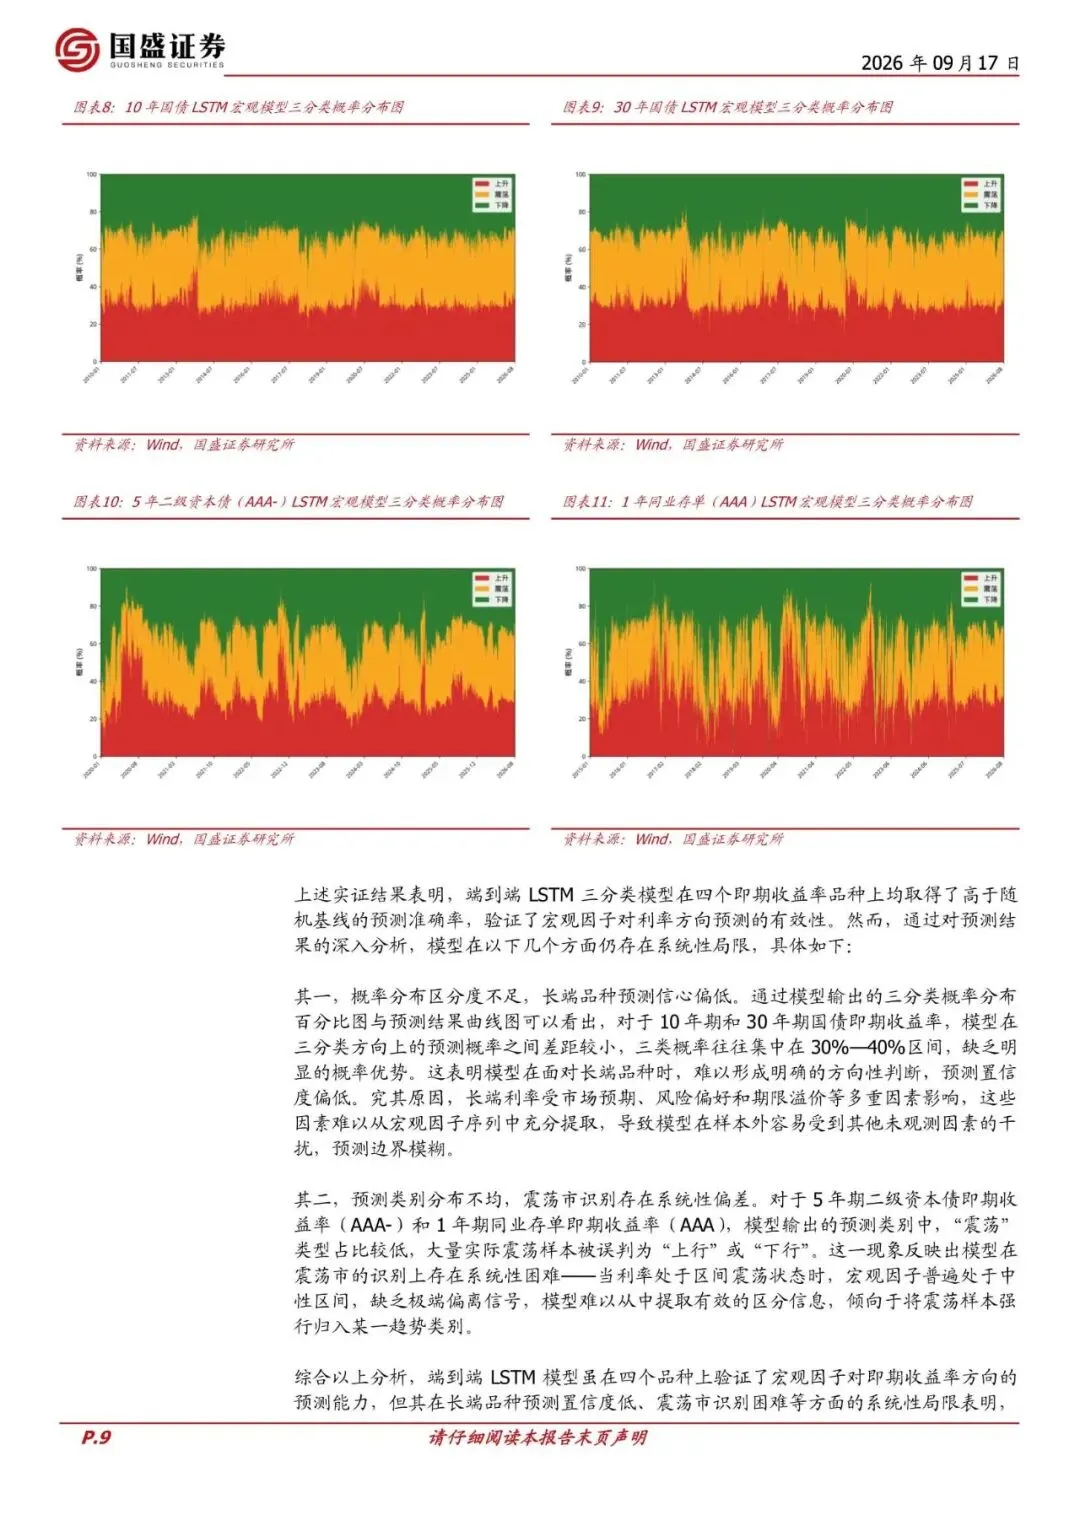
受篇幅限制,仅为部分报告预览
回复暗号:国盛证券-固定收益专题:利率短期预测的模型构建——基于四维信息框架-260917


往期回顾

【政策研究】“十五五”规划纲要增量变化细读:篇章结构调整(附下载)
2026-04-01
“十五五”规划纲要学习体会:“十五五”规划中科技、内需、产业的细节(附下载)
2026-03-31
【宏观快评】十大增量信息——“十五五”规划纲要学习心得(附下载)
2026-03-24
2026-03-21
国防军工行业可控核聚变:2026年产业加速,布局正当时(附下载)
2026-03-19
2026年2月债市回顾及3月展望:两会窗口与地缘摩擦下,债市会否出现新定价?(附下载)
2026-03-10
2026-03-05
2026-02-24
2026-02-10
2026-02-04

发表评论
发表评论: