
 研报速递
一家把AI做得最热闹的券商,最近干了件看着不太像券商的事。
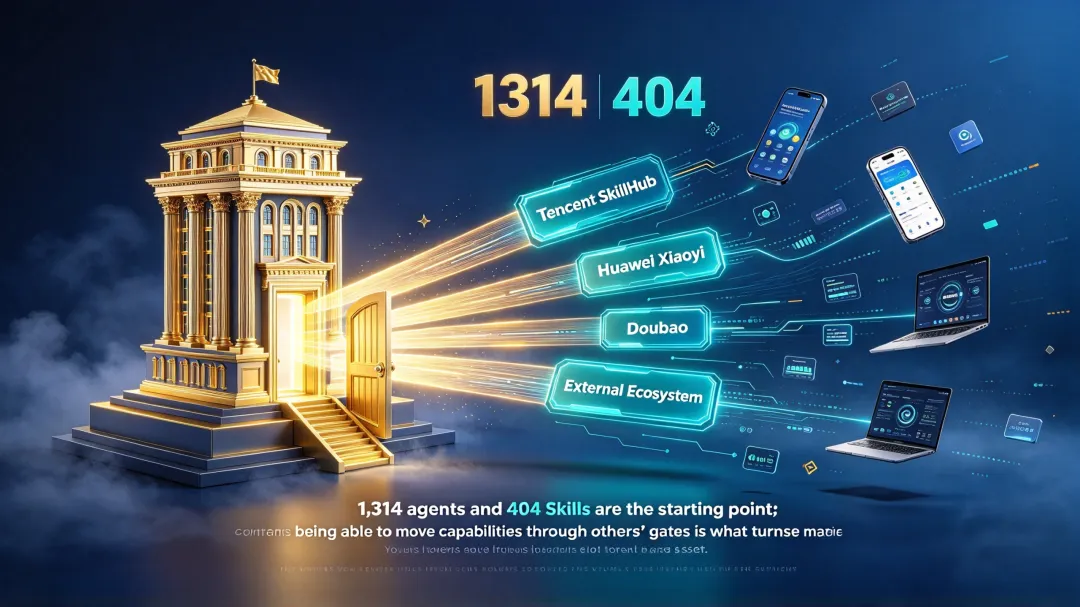
今年8月,国泰海通的灵犀Skills出现在腾讯SkillHub和华为小艺的技能市场里,同时接入了豆包等外部智能体生态。用户在自家常用的入口里问一句理财相关的问题,背后调用的可能是这家券商的能力,不必先下载它的App,也不必先成为它的客户。
券商把AI能力搬出自家的门,这是行业内第一次。多数机构的AI还是锁在门里的:用户得走进我的应用、注册、登录,才用得上我的智能体。国泰海通选择把门拆掉一段。
这件事的分量,要看它背后那组数字。据该公司2026年半年报,上半年累计推出智能体1314个、Skills 404个,报告期内智能化服务超过8300万人次,智能投顾客户月留存率超过90%。财富管理条线"ALL in AI"被写进了战略表述,公司还给自己定了个方向:构建面向未来的AI原生组织能力。
1314这个数字足够抓眼球,但更值得琢磨的是它背后那条路径。做出了多少个智能体,只是这条路的起点,真正拉开差距的是后面两步:能力能不能被封装成可复用的单元,封装之后能不能被自家之外的地方调用。这两步都走通了,AI才算从项目变成了资产。
1314个智能体,是一笔什么资产
先把这家公司的做法拆开看。
智能体在国泰海通内部,承担的是把业务动作封装成可调用单元的角色。君弘智投服务体系以自研的千亿参数多模态证券垂类大模型"君弘灵犀"为底座,搭起由60余个Agent组成的智能体矩阵。灵犀App 3.0覆盖选股、盯盘、交易、智能问答、持仓陪伴五个核心场景,公司把它概括为"AI全旅程投资陪伴"。
到这里为止,做法和别家券商没有本质区别:把AI嵌进自家App,服务自家客户。真正的分水岭在下一步。半年报里有一句表述值得单独摘出来:通过开放灵犀Skills,深化与头部智能体合作,打造"App+智能体+灵犀Skills"的多层次数智化服务平台,实现AI能力从自有平台到对外开放的跨越。
这句话翻译成日常语言就是:AI能力被当成了一种可以对外交付的东西。它不只在自家产品里干活,还能被外部的智能体调用。入驻腾讯SkillHub、华为小艺技能市场、接入豆包生态,都是这条线上的动作。
同一个半年报里还有一句表述容易被略过:打造AI-Ready可控可信数据平台。这是"对外开放"的前提。能力要能拆出来给别人用,前提是数据可被AI安全地调用、模型的行为可控可追溯。先有可信的数据底座,才谈得上把技能开放出去。顺序反了,开放就是风险敞口。
把AI放进App容易,把它变成资产难
券商做AI,这三年的主流路径是把场景数量堆上去。工行、建行累计落地场景过600个,招行披露1386个,中信银行超过1900个,中国银行孵化出超过2000个智能化助手。数量是最容易讲清楚的那部分,也是最好比较的那部分。
国泰海通的1314个智能体、404个Skills,同样落在"数量型披露"这个框架里。但它的结构不太一样。
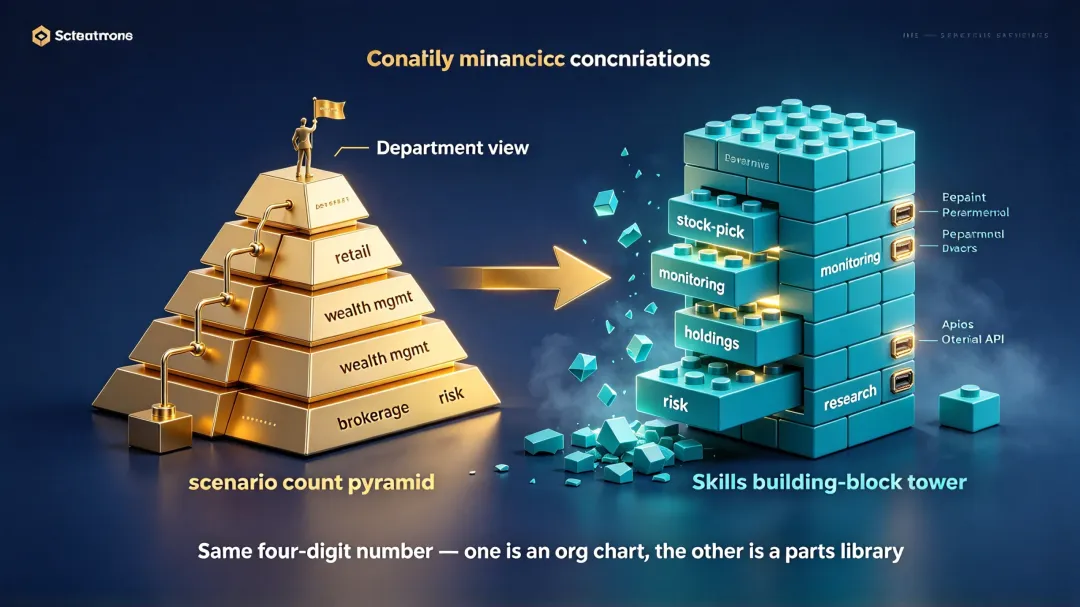
场景数是按业务条线排的,有多少个部门、多少条流程用了AI。Skills是按能力单元排的,一个技能解决一类问题,可被复用、可被组合、也可被外部调用。前者的边界是部门墙,后者的边界是能力本身。同样是四位数,一个是树状的组织图,一个是可复用的零件库。
这解释了为什么国泰海通是行业里第一个把技能仓库做起来并对外上架的。它把AI能力从"项目"的形态里拿出来,放进了"资产"的账本里:资产是可以被调用的,调用次数是可以计数的,对外分发是可以谈条件的。
行业里走这条路的不止一家。中金公司把首席分析团队的研究方法论蒸馏封装成专属AI Skills,华泰证券落地"智研Skill&MCP"与"AI涨乐Skills"。前十券商里已有半数落地相关产品。行业竞争的焦点正在从"谁家的数字人做得像"转向"谁能把自己的方法论封装成可复用的技能"。
值得注意的是,华泰证券同样在半年报中提出"ALL in AI"战略,两家券商的用词几乎一样,但落点不同:华泰更强调用AI原生思维系统重构投研、投行、交易、投顾、合规风控这些业务流;国泰海通更强调把能力封装、开放出去。同一句口号下,一个在改内功,一个在开门做生意。
合并之后的第一份半年报,给了它什么底气
把能力开放出去这件事,规模小的机构做不了。
国泰海通的特殊性在于它是合并后的头部券商。半年报里有一条脚注写得很清楚:因合并重组交易已完成,2025年同比数据调整为合并海通证券的业务数据。报告期末境内客户数4089万户,较上年末增长4.0%,排名行业第一;富裕及高净值客户数较上年末增长7.1%;君弘App与通财App平均月活1673万户,同比增长6.6%;注册投资顾问6332人,行业榜首。
两组业务数据同时存在,才有技能复用的空间。客户规模支撑调用量,投顾团队和投研体系支撑技能内容的专业性。半年报披露,上半年公司归母净利润200亿元创历史新高,股基交易市场份额9.15%较上年提升0.59个百分点,买方资产配置规模较上年末增长63.7%。
组织侧的动作也摆在了明面上。下半年要推进的三大工程分别是"AI应用"一号工程、"数据治理与应用"二号工程、"信创安全"三号工程。三项排序里能看出优先级:应用打头,数据治理居中,安全兜底。这与前述"AI-Ready可控可信数据平台"是同一套逻辑的两面。
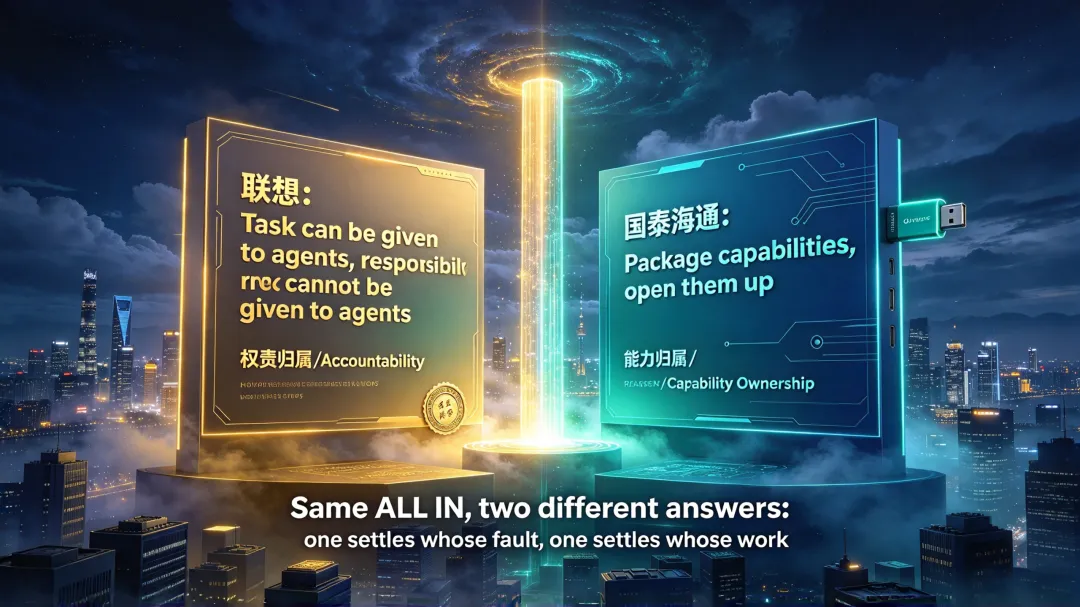
如果回头对照本号此前写过的联想案例,会发现两家公司的动作是同一件事的不同切面。联想把"任务可交给智能体,责任不能交给智能体"写进制度,解决的是权责归属;国泰海通把技能封装起来对外开放,解决的是能力归属。一个回答谁的锅,一个回答谁的活。
数字都漂亮,但这笔账还没有结
需要把冷静的一面摆出来。
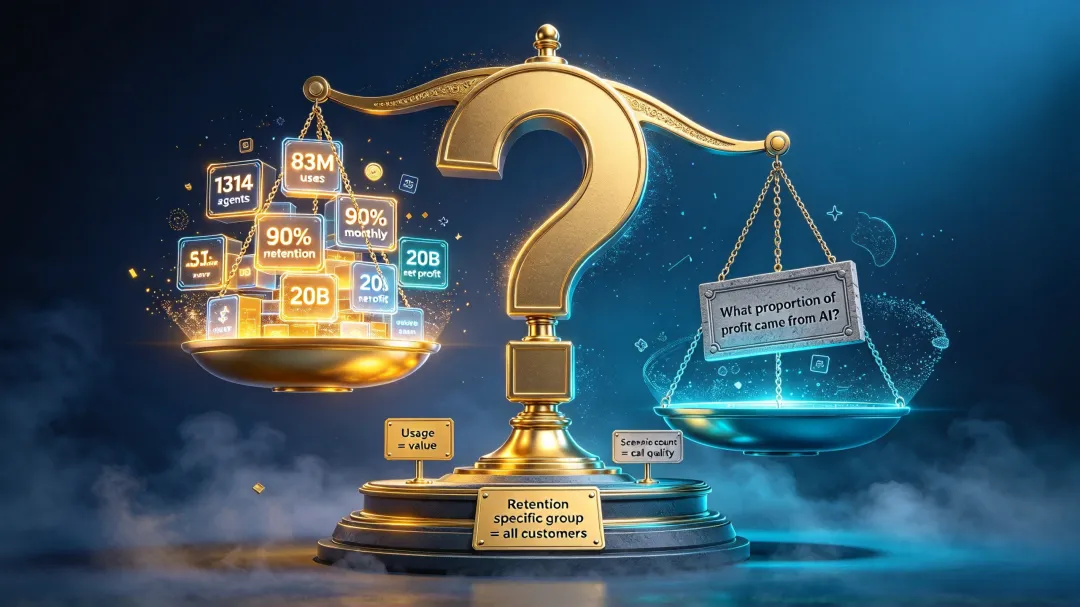
行业层面的增速给了所有券商验证AI的窗口。2026年上半年,42家A股上市券商合计实现营业收入3625.4亿元、归母净利润1546.82亿元,同比分别增长44.34%和49.10%。国泰海通200亿的净利润里,有多大比例来自AI,公开数据回答不了这个问题。同花顺投顾平台的行业观察有一句判断说得直接:目前公开财务数据尚不足以证明利润增长主要来自AI。行业景气、交投活跃、自营改善同时支撑了这份成绩单,AI是加分项,不是单一解释。
8300万人次的智能化服务,量的是使用频率,不是价值。智能投顾客户月留存率超过90%,是投顾客户这个特定口径的数据,不是全部客户。1314个智能体的调用分布、多少是高频刚需、多少是上线后无人问津,半年报没有披露。这一点与本号此前讨论"银行开始用Token记账"时的判断一致:尺子立起来了,结账单还没出。
"AI技能仓库"是行业首家,但它刚刚起步。外部调用的真实规模、技能上架之后是否带来新增客户或收入,目前都是空白。把所有技能搬到别人的市场里,究竟是一门生意,还是一个分发渠道的尝试,答案在明年。
给同行的三句话
拆完这家券商,有三件事可以拿走。
关于能力封装。值得先盘的不是"我们有多少个场景用了AI",而是"我们有哪些做法可以封装成一个能被复用的技能"。前者的对象是部门,后者的对象是能力。技能库的清单拉出来,才知道自己手里到底有多少可复用的东西。
关于数据底座。想把能力开放出去,先确认数据能不能被安全调用、模型的输出能不能追溯。这件事没有捷径,且必须做在开放之前。
关于对外的门。用户获取服务的第一入口正在从机构自有App向外漂移。自己的AI能力能不能出现在别人家的入口里,正在成为一道新的选择题,而这道题今天的答题者还很少。
信源说明:本文数据与引述来自国泰海通2026年半年度报告(2026年8月19日披露)、该公司2026年度"提质增效重回报"行动方案落实情况公告、财联社相关报道、同花顺投顾平台行业观察及公开研报。文中涉及其他机构的表述均引自其公开披露或公开报道。企业具体落地效果以各公司正式披露为准。
发表评论
发表评论: