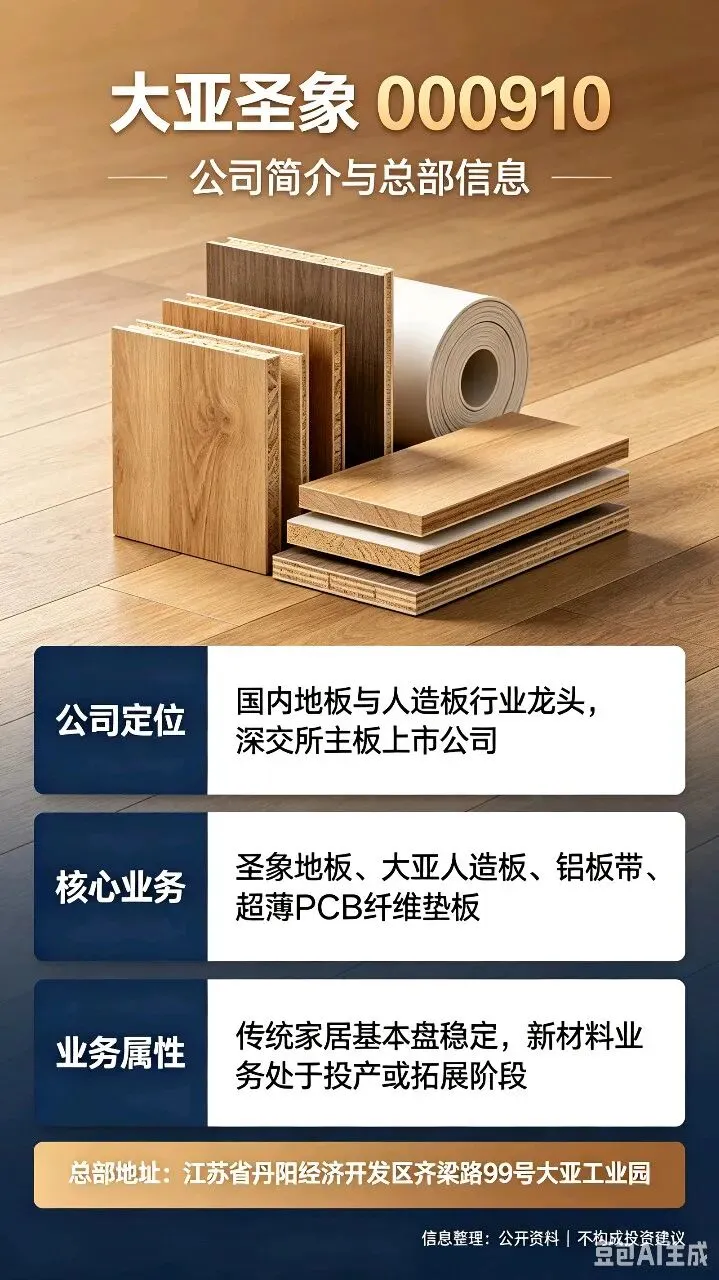
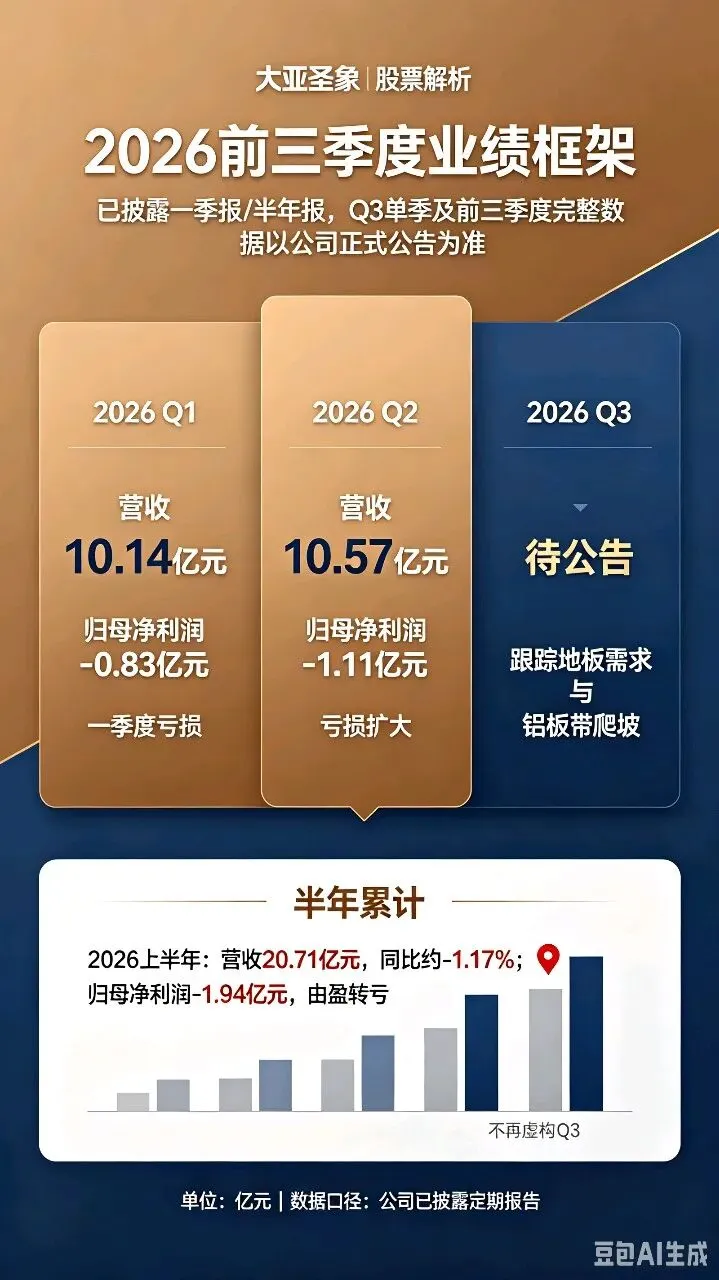
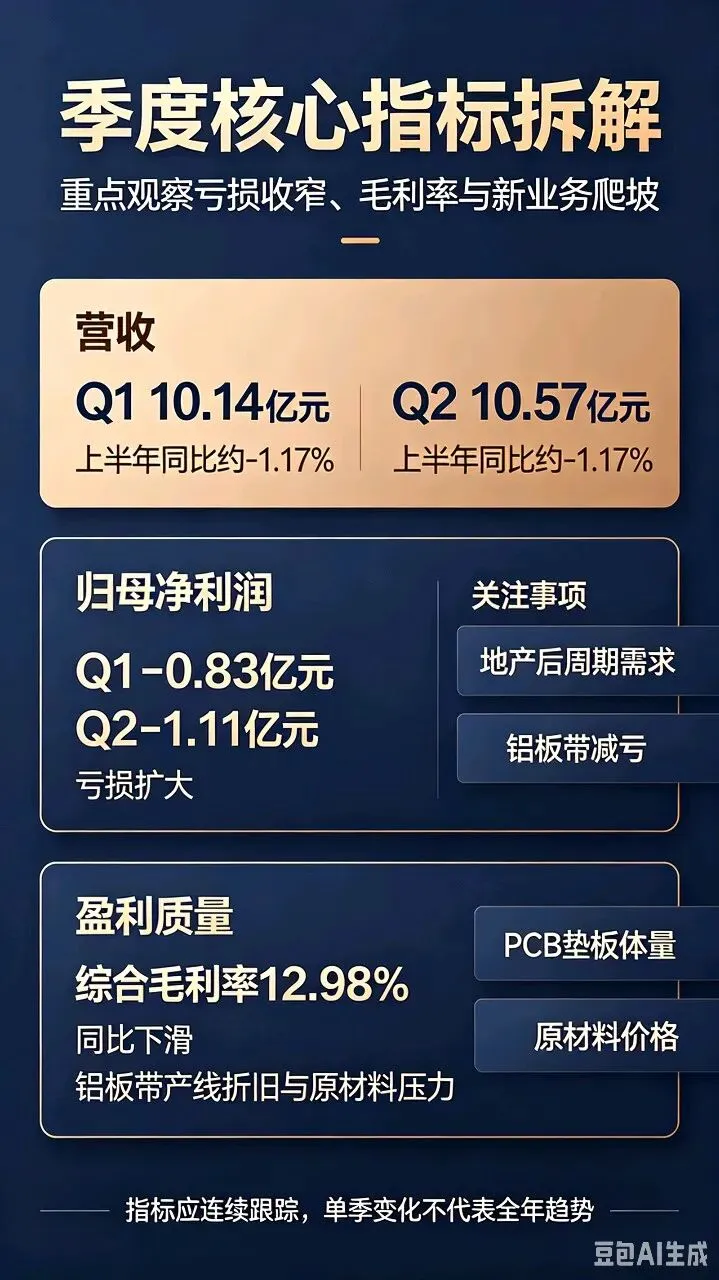
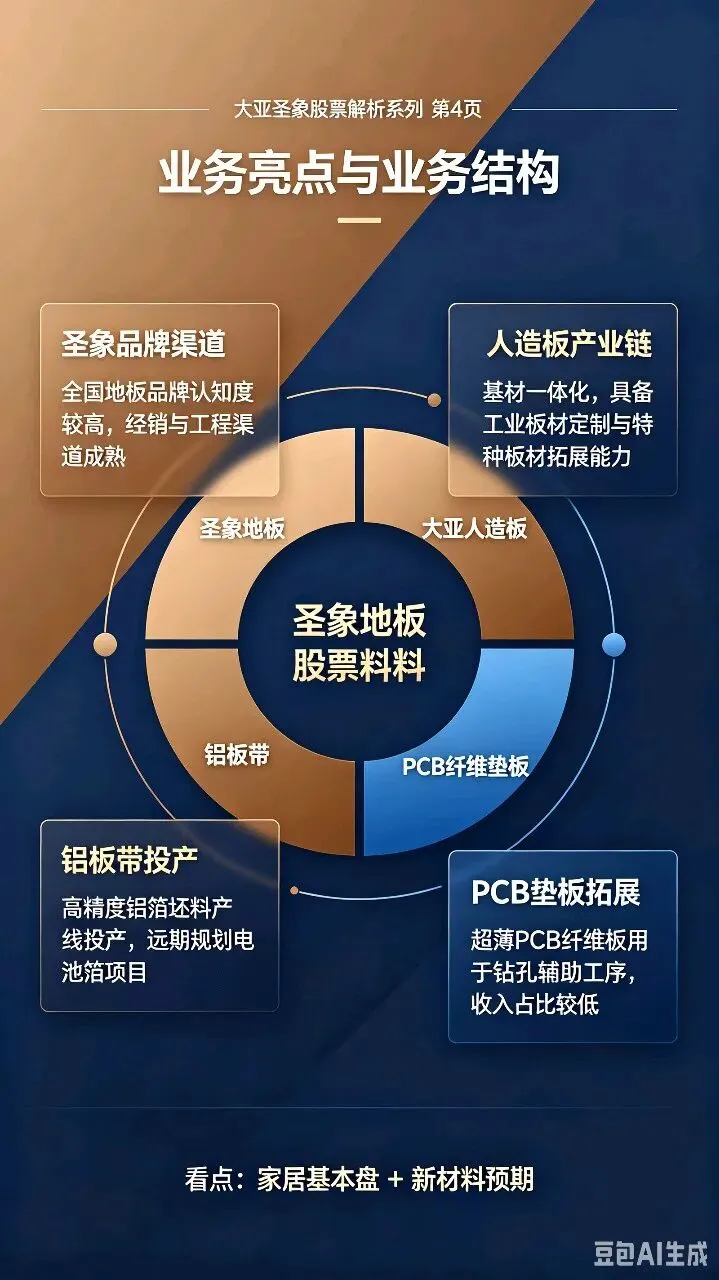
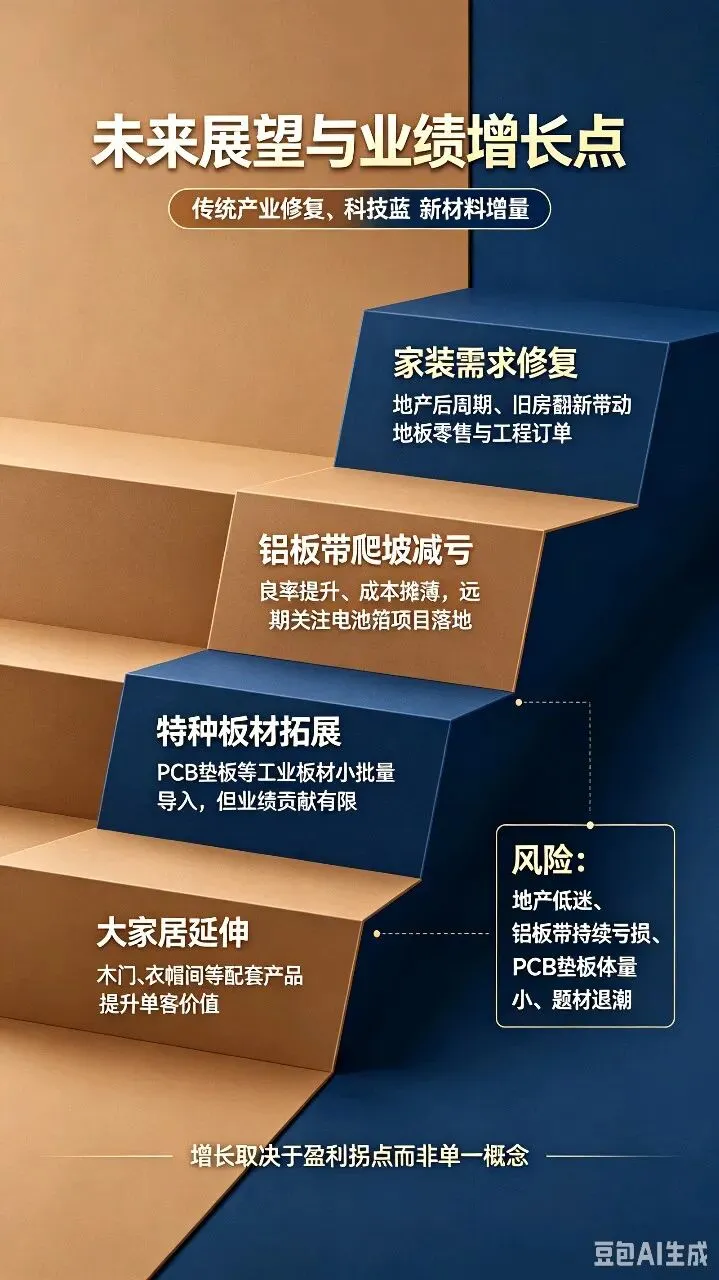
大亚圣象(000910)深度研报⚠️风险提示:以下内容仅为公开信息整理,不构成任何投资建议,股市有风险,入市需谨慎属性:国内地板与人造板行业龙头企业,森工家居全产业链上市公司核心业务:传统主业为圣象品牌各类地板、大亚人造板;新增铝板带业务,生产高精度双零箔坯料,远期规划电池箔项目;同时开发超薄PCB纤维板(PCB钻孔垫板)旗下核心品牌:圣象地板,国内木地板知名品牌,拥有全国数千家线下专卖店;大亚人造板,国内大型纤维板、刨花板生产商,基材自用同时对外销售。人造板可供给地板、家具,少量超薄板材用于PCB钻孔工序垫板。总部地址:江苏省丹阳经济开发区齐梁路99号大亚工业园 重要说明:截至当前,2026年三季报正式财报尚未披露,仅一季报、半年报已公告;Q3单季、前三季度完整同比环比数据以后续正式三季报公告为准同比:营收小幅下滑,一季度已经亏损;逻辑:地产链低迷,家居地板需求偏弱,原材料成本压力叠加,新投产铝板带产线爬坡,固定成本较高营收:10.57(20.71-10.14);归母净利润:-1.11(-1.94 -(-0.83))环比特征:营收环比小幅抬升,亏损环比进一步扩大;铝板带业务尚处于投产初期,阶段性亏损,拖累整体利润归母净利润:-1.94亿元,同比由盈转亏(去年同期盈利0.36亿)综合毛利率12.98%,同比明显下滑;木地板业务依旧盈利,但铝板带业务亏损,人造板板块毛利被压缩,最终整体亏损 市场预期:PCB题材热度带动市场情绪,但基本面层面,地板需求复苏偏慢;铝板带产能持续爬坡,成本摊薄需要时间;超薄PCB垫板体量很小,很难贡献大额营收,最终业绩以公司正式财报为准1. 圣象地板品牌壁垒:国内地板标杆品牌,渠道覆盖全国,拥有成熟经销网络,ToC零售+工程渠道双布局,家居消费回暖时弹性较大2. 完整人造板产业链:从林木资源、人造板基材到终端地板一体化生产,自供基材可以降低供应链波动影响,可定制各类特种板材,衍生超薄PCB纤维垫板新品3. 铝板带第二曲线投产:高精度铝箔坯料产线2026上半年投产,远期规划电池箔项目,切入锂电铝材料赛道,打开新材料想象空间4. 特种板材新品拓展:超薄PCB纤维板,作为PCB钻孔垫板配套电子板材市场,拓展人造板下游应用场景(公司澄清:仅钻孔垫板,并非PCB覆铜板/电路板本身) 5. 产能布局完善:多个人造板生产基地,具备大规模板材制造能力,地板与人造板基本盘体量稳定1. 核心增长点一:地产后周期回暖,家装、旧房翻新带动圣象地板零售与工程订单修复,带动传统主业盈利回升2. 核心增长点二:铝板带产能持续爬坡,良率提升,逐步减亏,后续电池箔项目落地,切入锂电铝箔赛道,打造新材料增量3. 核心增长点三:特种人造板持续开发,PCB垫板等特种板材放量,拓展工业板材客户,打开人造板新的下游市场4. 核心增长点四:大家居品类拓展,木门、衣帽间等配套产品提升单客户客单价5. 主要风险:地产销售低迷,家装需求长期疲软;铝板带项目长期无法盈利,持续拖累报表;PCB垫板业务体量极小,很难兑现业绩;题材炒作退潮,股价高位回落;原材料价格波动挤压板材毛利本轮连续涨停,属于PCB覆铜板题材带动的市场预期炒作,存在概念乌龙① PCB、覆铜板涨价主线走强,市场挖掘PCB全产业链上下游标的,资金把公司超薄PCB纤维垫板解读为PCB相关材料标的;② 叠加铝板带、远期电池箔的锂电新材料预期,小盘低市值,游资容易拉升;① 超薄PCB纤维板只是钻孔时的垫板,不属于PCB电路板、覆铜板原材料,产品收入占比很低,对业绩几乎没有贡献;② 公司2026上半年整体亏损,基本面偏弱,PCB相关业务无法改善当下业绩;③ 连续大涨之后多次发布异动公告提示风险,纯情绪驱动,一旦板块分歧,回调力度大 - 当前特征:传统家居主业景气偏弱,半年报亏损;上涨逻辑完全来自PCB垫板+铝板带电池箔的远期新材料预期,属于典型题材炒作,基本面短期无法支撑当前高股价- 判断结论:短线股价已经包含很高题材溢价;只有家装消费回暖+铝板带实现盈利双重拐点出现,估值才有基本面支撑;单纯依靠垫板小批量出货,难以兑现高预期- 合理区间(情景推演,仅基本面参考,不构成买卖依据)情景1(地产需求低迷,铝板带持续亏损,特种板材增量有限):4.2~5.0元情景2(家装逐步回暖,铝板带减亏,电池箔项目稳步落地):5.3~6.2元提示:短线题材小票波动极强,情绪行情下股价极易大幅偏离基本面区间,高位追涨风险极高
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: