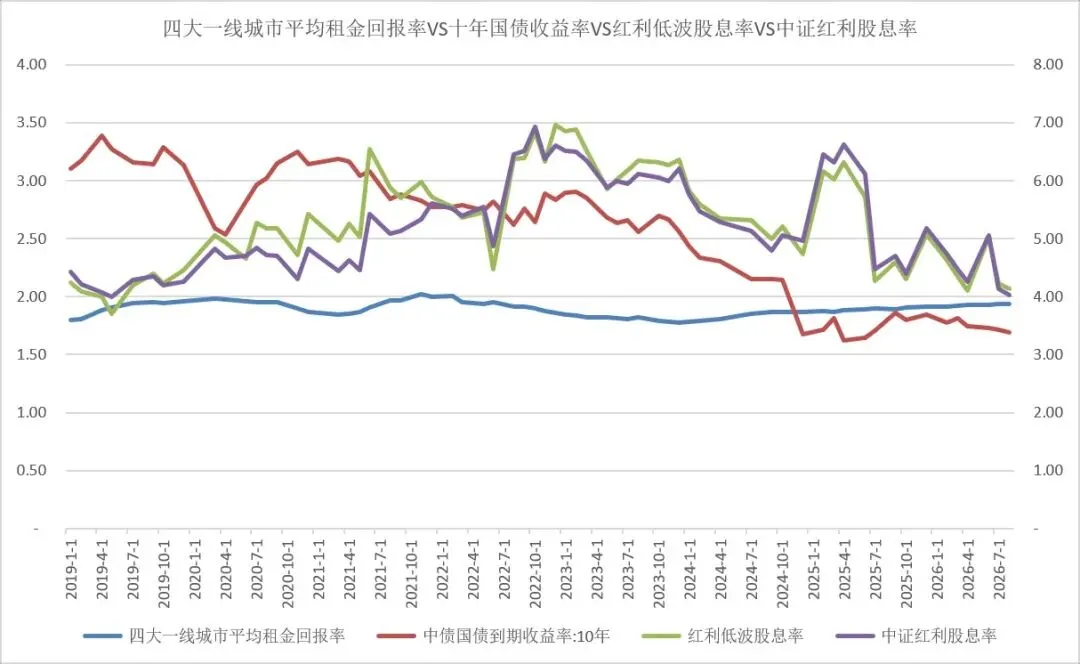
高盛最新的研报和十年国债收益率与红利股息率、租金回报率的对比高盛最新的研报认为中国的生产与消费缺口正在扩大。8月工业增加值同比增长加速至5.2%,而社会消费品零售总额增速滑落至0.4%。测算问题表明,供需缺口可能比官方数据显示的还要大。由于政策制定者将焦点集中在机器人和半导体等高速增长的细分领域,除非劳动力市场急剧恶化,否则似乎并不急于进行全面宽松,这种分化可能会进一步扩大。中国正接近国际上大规模房地产泡沫破裂的历史数据所显示的实际房价下跌30%和持续六年的典型时间线。但疲软的劳动力市场和仍在下跌的租金可能会延长中国许多地区的低迷期。在一线城市和高端板块之外,阻力最小的路径是价格的进一步走弱。结构性转变对就业的阻力大于对GDP的阻力。随着经济从信贷密集型的房地产和基础设施转向人工智能和高科技制造业,信贷增长已显著放缓。这种组合可以支撑出口和总体产出,但劳动密集度较低。随着中国推进技术创新和制造业竞争力,对就业、家庭收入和消费的拖累可能会持续存在。高盛预计未来几个月环比增长将回升,这得益于政府债券发行加快和基础设施投资增加。但这仍将使三、四季度实际GDP同比增长保持在4.4%,全年增速在4.5%,即政府4.5%-5.0%目标的下限。年度增长目标有助于协调资源并支持“2035年收入翻番”的长期目标,但它们也迫使政府在增长放缓时依赖投资,从而推迟了再平衡。阻力最小的路径可能是人民币渐进升值和更多出口退税下调,以管理巨额贸易顺差和不断加剧的贸易紧张局势,同时逐步下调年度增长目标——例如,从2026年的“4.5%-5.0%”下调至2027年的“4.5%左右”。下图是我根据数据做的十年国债收益率、四大一线城市平均租金回报率、红利低波股息率和中证红利股息率的对比。这张图可以清晰地揭示中国当前大类资产收益率的历史性拐点。1. 十年国债收益率(红线)加速下行:从2019年的3.2%以上,一路趋势性下滑,并在2024年后加速下跌,目前维持在1.7%左右的极低水平。这反映了宏观基本面走弱、货币政策宽松以及“资产荒”背景下,市场对无风险资产的疯狂追逐。2. 四大一线城市平均租金回报率(蓝线)低位企稳:整体走势极度平稳,长期在1.5%~2.0%之间窄幅波动。2021年后微幅上升,但绝对水平依然很低。这印证高盛提到的疲软的劳动力市场和仍在下跌的租金可能会延长中国许多地区的低迷期。3. 红利类股息率(绿线、紫线)— 高位波动,显著高于前两者:中证红利和红利低波股息率在2022-2024年间大幅冲高(达到5%~6.5%的高位),近期虽有所回落,但依然维持在4%左右,显著高于租金回报率和国债收益率。4.核心历史性交叉:图表中最引人注目的现象是:在2024年底至2025年初,租金回报率(蓝线)首次反超了十年国债收益率(红线)。这意味着买房收租的“静态收益”终于在数字上超过无风险国债收益率。无风险利率暴跌印证“经济拖累房地产”,如同高盛所述中国经济面临“结构性转变”,劳动密集型产业收缩拖累就业和收入。十年期国债收益率跌破1.8%,正是市场对这一宏观基本面的定价。在“增长目标困境”下,政府依赖投资托底,央行维持低利率环境,导致无风险收益率不断下探。租金低迷与股息走高的底层逻辑:房地产作为过去信用扩张的核心,如今在“去杠杆”和人口结构拐点下,租金无法上涨(蓝线平稳)。资金必须寻找出路,于是转向提供稳定现金流的“红利资产”(绿紫线)。这是典型的“资产荒”下的避险与追逐收益行为。过去,一线城市房产租金回报率虽然只有1.5%,但投资者看重的是房价每年10%以上的资本利得。如今房价下跌,资本利得消失,1.5%的租金回报率变得毫无吸引力。相比之下,红利股4%-5%的股息率不仅提供了更高的现金回报,且流动性更好,不受地域限制。正如高盛所言,未来阻力最小的路径是“人民币渐进升值”、“下调增长目标”和“价格进一步走弱”。在这样的宏观预期下,国债收益率可能继续在低位震荡,而租金回报率受制于居民收入预期,很难大幅反弹。从“买房必赚”到“现金为王、红利为盾”。租金回报率虽然反超了国债,但这并非因为租金涨了,而是因为利率跌得太狠。在宏观增长中枢下移的背景下,高股息、红利低波资产(作为类债资产)的配置价值依然凸显,而房地产投资(尤其是非核心地段)将继续面临“阻力最小的路径是价格走弱”的长期压力。最后,现在很多人已经不再看重A10、A9或者A8(Asset),而是更看重C10、C9或者C8(Cash)。毕竟,在经济脆弱周期,流动性很关键。欢迎大家关注、点赞、星标和收藏,谢谢您的支持认可。
发表评论
2026-09-24 20:05:36 回复该评论
发表评论: