
 研报速递
每日公司研报 · 2026-09-24
联影医疗(688271):打破“GPS”垄断的国产高端影像设备龙头
688271.SH | 医药生物 — 医疗设备 | 上交所科创板
2025年营业收入138.00亿元、同比增长33.98%,扣非净利润17.70亿元、同比增长75.18%;全线产品(不含超声)中国新增市场占有率排名第一,9项细分产品位列中国第一,其中CT以29.2%的份额实现国产厂商首次登顶。2026年上半年境外收入17.65亿元、同比增长54.46%,占比首次突破25%——从打破“GPS”(GE医疗、西门子医疗、飞利浦)垄断,到把5.0T磁共振、光子计数CT卖向全球,这家上海公司正在把高端医学影像设备做成“中国名片”。本文围绕六个问题客观梳理这家公司:它是谁、创始人与管理团队、靠什么赚钱、基本盘如何、未来往哪走、需要了解与规避的风险。
70.52亿 2026H1营业收入 | 8.27亿 2026H1扣非净利 | 13.83亿 2026H1研发投入 | 47.18% 2026H1综合毛利率 |
01 它是谁:全线对标“GPS”的国产影像设备平台
上海联影医疗科技股份有限公司成立于2011年3月,总部位于上海嘉定,2022年8月登陆科创板。用一句话概括主营业务:给医院造“看得见病灶”的大型装备——产品线覆盖磁共振成像系统(MR)、X射线计算机断层扫描系统(CT)、X射线成像系统(XR)、分子影像系统(MI,含PET/CT、PET/MR)、超声诊断系统(US)与医用直线加速器(RT),并向生命科学仪器和医疗数字化、智能化解决方案延伸。截至2026年6月末,公司累计向市场推出160余款产品,产品线覆盖范围与GE医疗、西门子医疗、飞利浦基本一致,是国内极少数实现全线布局的厂商。
高端医学影像设备是医疗器械行业中技术壁垒最高的赛道之一,涉及探测器晶体、超导磁体、球管、高压发生器等核心部件与重建算法的长期积累,长期由外资三巨头“GPS”主导。联影的打法是整机自研+核心部件垂直自产:超导磁体、CT球管等关键部件已实现自主生产,MR全线产品与CT探测器等核心部件自研自产;标志性成果包括世界首台全景动态PET-CT(uEXPLORER)、全球首台5.0T人体全身磁共振(uMR Jupiter)、国产首款光子计数能谱CT(uCT Ultima)与全球首创双宽体双源CT(uCT Siriux,2026年初获批)。
体量上,公司员工约8,700人(公司档案口径)。截至2025年末全球累计装机突破39,000台/套,2026年6月末进一步突破40,000台/套,业务覆盖全球100多个国家和地区;2025年公司全线产品(不含超声)中国新增市场占有率排名第一、同比提升4.5个百分点,40排及以下CT、64—80排CT、128—160排CT、1.5T磁共振、3.0T以上超高场磁共振、PET/CT、PET/MR、乳腺DR等9项细分产品的新增市场占有率均列中国第一。
02 创始人与管理团队:技术派创始人薛敏与国际化班底
创始人、实际控制人薛敏是典型的技术派创业者。他1957年出生,湖北麻城人,复旦大学物理专业本科,中国科学院武汉物理与数学研究所磁共振物理专业硕士,后获美国凯斯西储大学/克利夫兰诊所基金会生物医学工程博士。1988年出国留学工作,1998年回国创办深圳迈迪特仪器有限公司,主持研制出中国首台1.5T超导磁共振(迈迪特后被西门子收购);2011年再度创业成立联影,把目标直接定在高端影像整机。目前他通过联影医疗技术集团有限公司(持股20.33%)等平台合计控制公司约24%的表决权;第二大股东为上海联和投资(上海市国资背景,持股16.38%),股权分散但结构稳定,前十大股东合计持股约60%。
现任管理团队呈现鲜明的国际化、技术化特征:董事长张强兼任联席CEO并为公司法定代表人,总经理GUOSHENG TAN任联席CEO,总裁JUN BAO分管业务体系,首席技术官HONGDI LI主持核心技术方向。研发是这个公司的人才底盘:2026年6月末研发人员3,748人、占员工总数40.12%,累计申请专利10,643项(发明专利占比82.40%)、累计获得授权专利5,547项。
表格资料来源:公司定期报告披露的高管任职信息、公司公告及公开报道整理(截至2026年9月),请以其原文为准。
03 靠什么赚钱:设备是基本盘,服务与出海是增量
2026年半年报口径下,销售医学影像诊断设备及放射治疗设备收入58.51亿元、同比增长19.66%、占营收82.98%,是绝对基本盘。分产品线看,CT收入16.51亿元、MR收入22.86亿元;CT/MR/MI/XR/RT五大产品线同比分别增长+8.96%、+16.15%、+26.37%、+40.50%、+63.97%,放疗与X射线等后发产品线增速领先。2025年全年口径下,MR收入45.48亿元(+42.46%)、CT收入35.45亿元(+16.31%)、MI收入19.08亿元(+46.86%)、XR收入7.98亿元(+35.98%)、RT收入5.91亿元(+85.52%)。
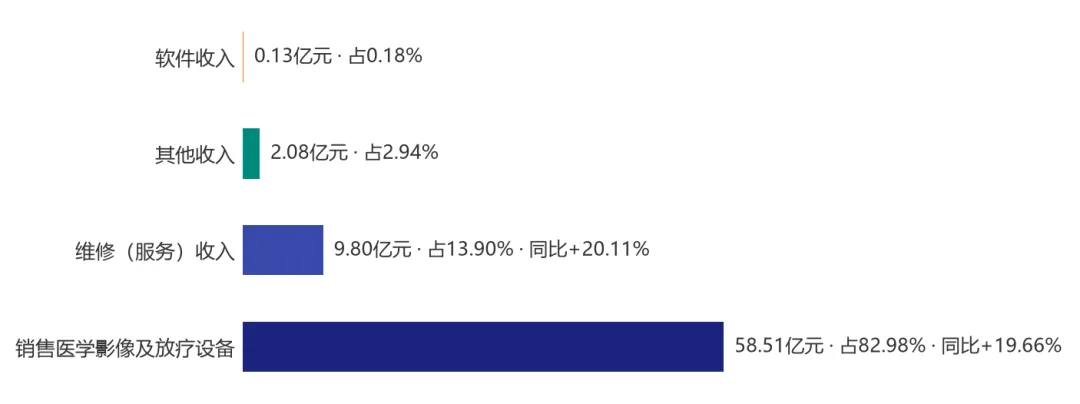
图1:2026H1分业务收入结构(数据来源:公司2026年半年度报告,2026-08-20披露)
维修(服务)收入9.80亿元、同比增长20.11%、占13.90%,其中海外服务收入同比增长60%以上——随着全球装机突破4万台/套,装机基数正在转化为经常性服务收入,这类收入毛利率更高、更能穿越采购周期。地域上,境内收入52.87亿元、占74.98%、同比增长8.49%;境外收入17.65亿元、占25.02%、同比增长54.46%,占比首次突破25%(2025年全年境外收入33.93亿元、同比+52.81%)。分区域看,亚太收入10.09亿元、同比+148.54%,是海外增长最快、增量最集中的板块;北美收入4.21亿元、受项目交付与收入确认节奏影响同比-3.33%(XR收入同比增长100%以上,北美累计装机超800台/套);欧洲收入2.66亿元、同比+49.37%。
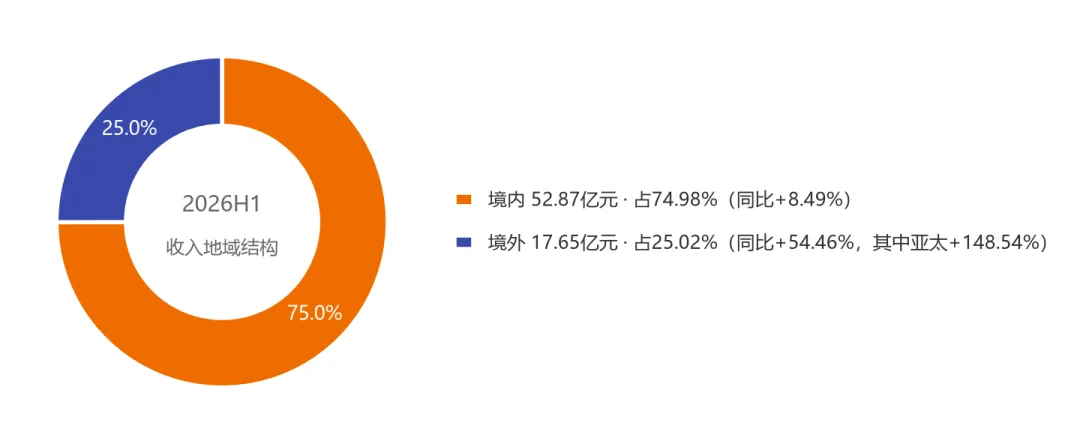
图2:2026H1收入地域结构(数据来源:公司2026年半年度报告,2026-08-20披露)
竞争格局上,2026年上半年国内医疗设备招投标市场进入高增长后的调整期(第三方统计口径下CT、MRI采购规模同比分别约-14%、-23%),公司招投标额61.66亿元、同比+22%,显著跑赢行业。细分赛道上:2025年CT以29.2%的份额位列中国第一、实现国产厂商首次整体登顶(连续三年第一);PET/CT连续十一年中国第一;MR 2025年中国市占率首次跃居第一(与西门子、GE同处第一梯队);放疗RT首次跃居中国第一;2026H1 DSA份额提升超6个百分点至10%以上、首次跻身中国市场前三。
04 基本盘如何:收入创新高,利润要分两个口径看
收入端,公司2022—2025年营业收入由92.38亿元增至138.00亿元,其中2024年受医疗行业环境变化、医院资本开支放缓影响同比下滑9.73%,2025年在设备更新政策落地与份额提升带动下同比增长33.98%、创历史新高;2026年上半年营收70.52亿元、同比增长17.22%。利润端必须分两个口径看:2026H1归母净利润8.97亿元、同比下降10.12%;扣非归母净利润8.27亿元、同比下降14.38%。下滑主因有三:汇率波动带来约1.18亿元汇兑损益影响、研发费用率与财务费用率上升、实际税率上升至13.94%(同比+6.01个百分点);据券商研报转引的公司口径,剔除汇兑影响后利润总额11.51亿元、同比增长8.79%,主业盈利并未失速。
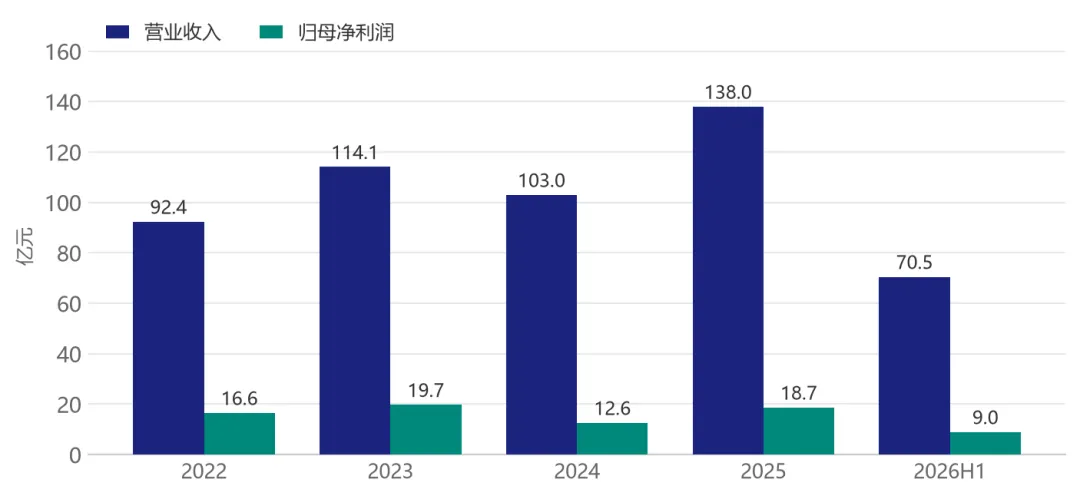
图3:2022—2025年及2026H1营业收入与归母净利润(亿元;2026H1为半年度数据。来源:公司各年年度报告及2026年半年度报告,取数日2026-09-24)
利润率方面,综合毛利率长期稳定在47%—49%区间,2026H1为47.18%——海外业务毛利率同比+3.77个百分点、部分对冲了国内招投标与集采带来的价格压力。研发是这家公司最鲜明的标签:2025年研发投入26.21亿元、同比增长15.95%、占营收18.99%;2026H1研发投入13.83亿元、同比增长21.31%、占营收19.61%,研发强度在全球医疗器械同业中亦属高位,为光子计数CT、超高场磁共振等下一代产品持续输血。
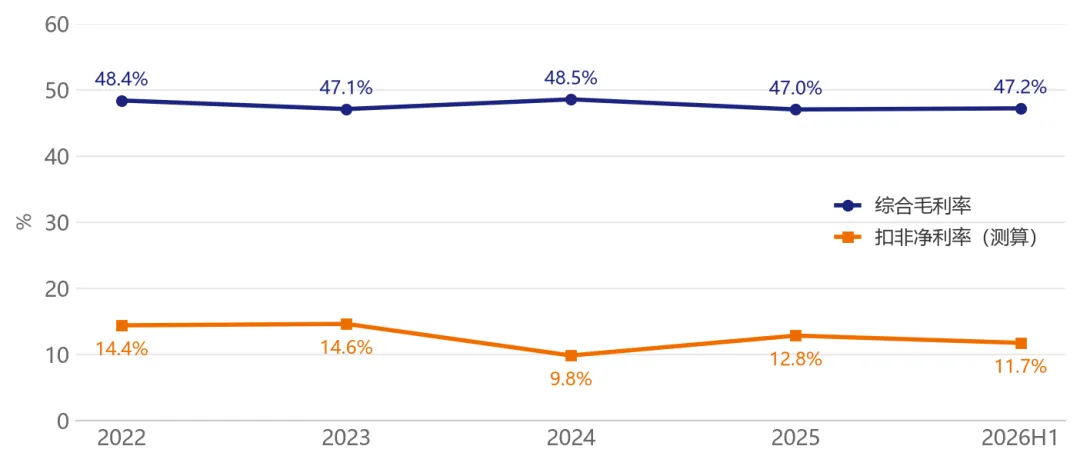
图4:综合毛利率与扣非净利率趋势(扣非净利率=扣非归母净利润/营业收入,为测算约值。来源:公司各期定期报告披露值)
注:营收同比、归母与扣非净利均为披露值(归母同比:2022年+16.86%、2023年+19.21%、2024年-36.09%、2025年+48.14%、2026H1-10.12%;扣非同比:2023年+25.38%、2024年-39.32%、2025年+75.18%、2026H1-14.38%)。数据来源:公司2025年年度报告(2026-04-29披露)、2026年半年度报告(2026-08-20披露),金融数据接口取数日2026-09-24。
家底方面:截至2026年6月末,公司资产负债率36.05%,归母股东权益约220.28亿元,杠杆水平健康。现金流上,2025年经营活动现金流净额26.79亿元、同比大幅改善,与收入回升及回款节奏修复相印证。资产质量整体干净,主要看点仍在高强度的研发资产化投入能否持续转化为新一代产品的领先身位。
05 未来往哪走:高端化+全球化+服务化三轮驱动
公司披露的经营主线可归纳为三层。其一,高端化持续攻坚:国产首款光子计数能谱CT已中标四川大学华西厦门医院,双宽体双源CT于2026年初获批后快速斩获订单(第三方中标数据库口径中标6台),5.0T磁共振、长轴PET/CT等世界首创产品持续巩固科研与临床高端场景;2026年9月工信部等三部门启动年度高端医疗装备推广应用项目申报,政策导向进一步利好具备核心部件自研能力的头部厂商。
其二,全球化进入放量期:2026H1海外交付量同比增长超55%,亚太(+148.54%)梯次复制成熟市场经验,欧洲全线产品与服务网络转入深度运营,北美以学术合作驱动高端渗透、累计装机超800台/套;海外业务毛利率同比+3.77个百分点,收入与盈利质量同步改善。其三,服务化提升经营质量:维修服务收入占比已达13.90%且持续上行,国际同行经验显示服务收入占比可随装机基数增至三成以上,是穿越医院采购周期的“压舱资产”。此外,超声产品线已在中、欧、美基本完成市场准入、处于放量培育期,联影智能的医疗AI布局(2017年成立)为设备端叠加智能化竞争力。
06 需要了解与规避的风险
国内招投标调整与集采价格压力。2026H1国内CT、MRI、DR、DSA采购规模同比均有下滑,中低端CT与高端MR面临全国性设备集采的价格竞争;公司国内业务毛利率已受招投标与集采影响,若价格战延续,利润率仍将承压。
汇率与费用、税率的利润扰动。2026H1归母与扣非净利同比双降,主因约1.18亿元汇兑损益、研发与财务费用率上升、实际税率同比+6.01个百分点;剔除汇兑影响后利润总额同比+8.79%,但若汇率与税率扰动延续,报表利润的波动会继续放大。
核心零部件供应链依赖。高精度探测器、高压发生器等部分核心部件仍依赖进口供应,超导磁体、球管虽已自主生产,但上游关键材料与工艺环节仍存在断供与成本波动风险,是高端装备国产化“深水区”的共性课题。
海外经营与地缘政治环境。境外收入占比已升至25.02%,北美收入受项目交付节奏影响同比下滑;国际贸易环境、各国注册与合规要求趋严,海外本地化运营的复杂度与成本将持续抬升。
行业增速回归常态化的挑战。管理层预计行业中长期增速回归约6%—8%的常态化水平,设备更新政策集中释放后的高基数下,国内收入增长中枢面临下移;GPS在高、超高端市场仍具实力,光子计数CT等前沿赛道的国际竞争同样激烈。
数据与资料来源:联影医疗2025年年度报告(2026-04-29披露)、2026年半年度报告(2026-08-20披露)等上交所披露文件;金融数据接口(westock数据,取数日2026-09-24);主营业务构成据财报附注披露口径,市占率、招投标与产品线进展为公司披露口径及东吴证券、华创证券等券商公开研报转引;创始人与高管履历据公司公告及公开报道整理(截至2026年9月),请以其原文为准。财务数据截至2026年6月30日(最新定期报告期),带“约”及“测算”数值为按披露值推算的约值。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

发表评论
发表评论: