
 研报速递
第一章 行业定义与边界
中药行业是以中医药理论为指导,从事中药材种植养殖、中药饮片加工、中成药制造及相关健康产品生产流通的产业集合。从产业链位置看,它上游连着农业与资源端——中药材种植养殖、野生药材采集、饮片炮制;中游是工业制造环节,涵盖中成药、中药饮片、中药配方颗粒、中药提取物;下游则通过医疗机构、零售药店、电商平台触达终端消费者,并延伸至康养、文旅、药食同源等大健康场景。
价值流转的主线并不复杂:药材资源决定成本底盘,炮制与制药工艺决定产品壁垒,而终端支付能力——医保、自费、商业健康险的结构——决定利润天花板。上游药材价格波动会在一到两年内传导至中游制剂成本,这是行业利润弹性的主要来源。相对于化学药和生物药,中药的价值链条更长、更依赖资源禀赋,也更难被单一技术突破颠覆。
行业内存在若干口径争议,需在此说明。狭义口径仅指中成药与中药饮片制造,2025年工业产值约8000亿元,这是张伯礼院士披露的数据。中义口径即本文采用的"核心中药产业"口径,覆盖上述工业制造、中药材种植流通、中药类健康消费品,2025年规模约1.15万亿元。广义口径则进一步纳入药食同源产品、中医药康养文旅、中医医疗服务等全产业链,总规模已超2.5万亿元。
采用中义口径的原因在于:工业制造与药材流通是行业的核心增值环节,可统计、可比较;而康养文旅等外延业态与广义健康产业的边界过于模糊,纳入后反而稀释分析精度。需要提示的是,不同机构发布的数据常因口径差异出现显著出入,横向比较时应先核对统计范围。本报告后续所有规模数据,若无特别说明,均指中义口径下的核心中药产业。
· · ·
第二章 行业发展现状
中药行业目前处于成熟期与结构升级期的叠加阶段。总量层面增速平稳,难现爆发;但内部结构正在快速重构——这是判断行业现状的关键。2024至2025年,几个转折性变化集中出现。
政策端的变化最密集。2024年以来,中药新药审评审批持续提速,经典名方目录分批落地,中药配方颗粒国标数量扩容至数百个。医保支付端的调整更具实质意义:中药饮片保留加成政策在多地延续,而部分高价中成药被纳入集采或重点监控目录,一增一减之间,行业利润分配格局被重新划线。2025年中医药核心产业规模突破万亿元,这一节点被新华网等主流媒体反复引用,标志着行业从"政策扶持期"进入"规范发展期"。
需求结构的变化更为根本。人口老龄化带来的慢病用药、康复调理需求构成了刚性底盘,这部分需求对价格不敏感、对品牌忠诚度高。与此同时,年轻消费群体对药食同源、中式养生的兴趣上升,带动阿胶、燕窝、枸杞、酸枣仁等品类在电商渠道快速增长。这部分需求的特征是高频、低单价、重营销,与传统的医院渠道逻辑完全不同。企业需要两套能力,而不是一套。
供给端的资源约束在收紧。野生药材资源持续萎缩,部分大宗品种依赖人工种植,但种植周期长、价格信号传导慢,导致"药贱伤农—减种—药贵—扩种"的周期反复出现。2023年前后酸枣仁价格从每公斤数百元冲高至千元以上又回落,就是典型例证。这种波动对中游企业的成本管理能力构成直接考验。
资本动向趋于理性。2021年前后中药板块曾因政策预期获得估值溢价,此后随市场整体调整而回落。近年的一级市场投资更集中于中药配方颗粒、经典名方新药、中药材供应链数字化等细分赛道,而非泛泛的"中医药概念"。资金逻辑从讲故事转向看现金流和批文储备,这本身是行业走向成熟的信号。
· · ·
第三章 行业市场规模
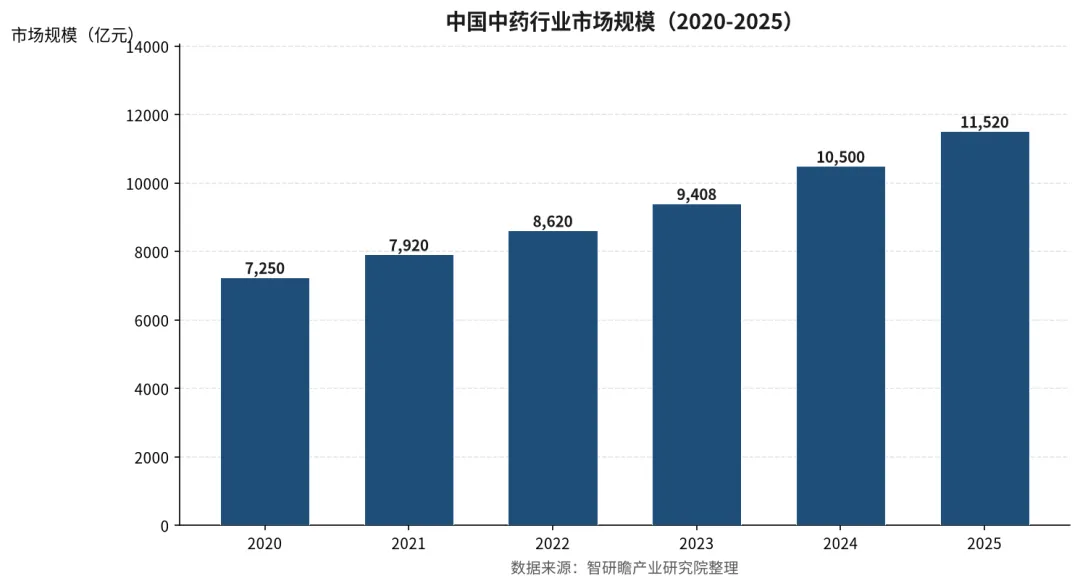
2020年,中国核心中药产业市场规模约为7250.0亿元;2021年增至7920.0亿元;2022年进一步达到8620.0亿元;2023年为9408.0亿元;2024年约10500.0亿元;2025年约11520.0亿元。
从6206亿到过万亿,这条曲线呈现的是典型的稳健上行形态。经智研瞻测算,2020至2025年该市场年均复合增速约为9.7%,六年累计增幅接近59%。没有哪个年份出现两位数以上的跳跃,也没有哪一年出现负增长,年际波动幅度极小,几乎是一条平滑的上行线。这种节奏属于成熟消费型行业与政策驱动型行业叠加后的特征——需求端提供稳定底盘,政策端提供脉冲式催化。
核心驱动因素可以拆成三条。第一是人口结构与慢病负担,60岁以上人口已超3亿,高血压、糖尿病、心脑血管等慢病的中医药使用比例持续提升,这是最稳定的基本盘。第二是政策与支付端的支持,中医药服务在基层医疗机构的覆盖率提升、中医馆数量扩张、医保目录对中药品种的接纳度提高,共同扩大了可及市场。第三是消费升级驱动的健康消费,药食同源产品、中式滋补品在年轻群体中的渗透,贡献了增速中最有弹性的部分。
从渗透率角度看,行业整体已处于成熟阶段的中后段,但结构分化明显。中成药与中药饮片在医疗渠道的渗透率已相对饱和,增长主要来自价格与结构升级;而在日常健康消费、预防保健等场景,中药产品的渗透率仍处早期,这一块是增量所在。总量增速的平稳,掩盖不了内部此消彼长的活跃。
· · ·
第四章 行业竞争格局
中药行业的集中度长期偏低,这是区别于化学药、生物药的显著特征。中成药制造领域CR10不足30%,中药饮片领域更为分散,前十大企业合计份额通常不足15%。分散的根源在于产品同质化程度高、地方保护色彩浓、独家品种与普通品种的利润差距悬殊。
竞争梯队大致可分三层。第一梯队是拥有国家保密配方或独家品种的头部企业,代表如片仔癀、云南白药、同仁堂、以岭药业等。这类企业的壁垒来自批文稀缺性、品牌历史沉淀和定价权,毛利率长期维持在较高水平,护城河最深。第二梯队是区域性中药企业与配方颗粒企业,拥有稳定的地方渠道和药材基地,但产品可替代性较强,利润受药材成本波动影响大。第三梯队是数量众多的中小饮片厂和加工企业,同质化严重,近年持续被环保、质量标准和集采压力出清。
近期资本事件对格局的重塑效应值得关注。华润系、国药系等国资平台通过并购整合中药资产,提升了行业头部集中度的预期;中药配方颗粒国标切换期间,早期布局的六家企业抢占了先发优势,但随着新玩家获批,这一赛道的超额利润正在收窄。部分中药企业分拆中药配方颗粒或大健康业务独立融资,反映出资本对细分赛道估值逻辑的认可。
竞争壁垒的核心,正在从"渠道关系"向"批文+品牌+药材资源"三位一体迁移。谁掌握了稀缺批文、稳定的药材供应和消费者心智,谁就能在集采常态化下守住利润。这个判断,对理解未来五年的格局演变至关重要。
· · ·
第五章 行业潜在风险
政策风险是首要变量。中药行业对政策高度敏感,医保目录调整、集采扩围、中药饮片加成政策变动,任何一项都会直接冲击企业盈利。近年来部分高价中成药被纳入重点监控,说明政策方向是在"扶持产业"与"控制费用"之间寻求平衡。集采向中药领域延伸的概率在上升,一旦大宗中成药品种被集采,相关企业毛利将被压缩。这一风险发生概率较高,影响程度中等——政策通常渐进推进,给企业留出调整窗口。
质量与安全风险始终存在。中药材的农残、重金属、真菌毒素问题,是行业多次被曝光的痛点。中药注射剂的安全性争议虽有所降温,但一旦出现重大安全事件,会波及整个品类甚至行业声誉。这类风险发生概率不高,但影响程度高、传导路径短——从单一企业事件迅速扩散至监管收紧和消费者信任下降。
原材料价格波动风险具有周期性。药材价格受气候、种植面积、投机资金多重影响,波动幅度大。对中游制剂企业而言,成本上涨能否向下游传导,取决于产品的定价权和议价能力。独家品种可传导,普通品种只能自行消化,这加剧了企业间的分化。
宏观与竞争风险体现在消费能力和替代品上。若居民医药消费支出增速放缓,滋补类高价中药产品首当其冲。同时,化学药、生物药在部分适应症上的疗效优势,以及功能性食品对药食同源市场的分流,构成中长期竞争压力。这类风险发生概率中等,但传导缓慢、影响深远,需要企业提前布局应对。
· · ·
第六章 行业市场规模预测
基准情景的推演建立在三个前提之上:一是中药政策延续"规范中扶持"的基调,集采节奏温和,不出现超预期的价格冲击;二是主要大宗药材价格在中期保持相对平稳,不出现2023年那样的极端波动;三是配方颗粒、经典名方新药和药食同源产品的结构升级持续推进,成为增量主要来源。在此基础上,假定老龄化带来的刚性需求稳定释放,居民健康消费能力不出现明显收缩。
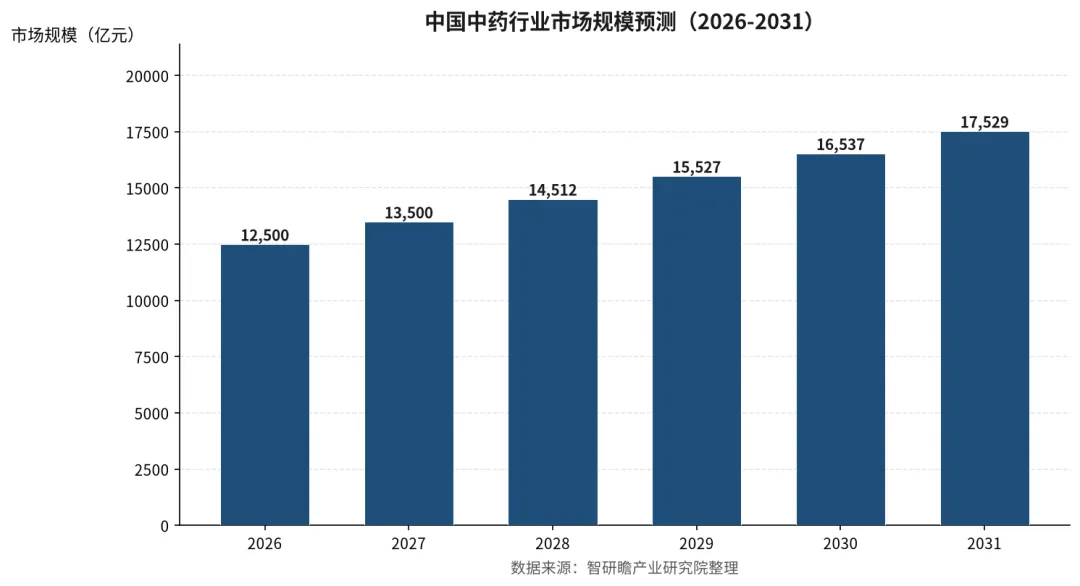
预计2026年达到12500.0亿元,2027年为13500.0亿元,2028年为14512.0亿元,2029年为15527.0亿元,2030年为16537.0亿元,2031年进一步升至17529.0亿元。
按此测算,2026至2031年六年间年均复合增速约为7.0%,较2020至2025年历史阶段的9.7%约有2.7个百分点的放缓。这一放缓符合行业从政策红利释放期向成熟稳态过渡的一般规律,是总量基数扩大后的自然结果,而非景气度下滑。
乐观情景下,若中药创新药审批持续提速、药食同源市场加速放量、医保支付进一步向中医药倾斜,2031年规模有望上看1.9万亿元,六年复合增速提升至约8.6%。悲观情景下,若集采力度超预期、药材价格大幅上涨或消费端明显走弱,规模可能下探至1.6万亿元左右,复合增速降至约5.4%。
增长动能的持续性,取决于结构升级能否对冲总量成熟。医疗渠道的中成药增长空间有限,天花板清晰;真正的变量在健康消费和国际化两块。药食同源产品面向的是数万亿级的泛健康市场,中药企业若能在这一领域建立品牌与标准优势,行业总量的天花板将被显著抬升。反之,若固守院内渠道和传统品类,增长将很快触及上限。
· · ·
第七章 行业发展前景与战略建议
中长期趋势中,有几条已形成共识。人口老龄化带来的慢病用药刚需不可逆,中医药在康复调理、治未病环节的功能定位得到政策层面持续确认,行业总量保持正增长是大概率事件。中药配方颗粒、经典名方新药等结构升级方向,也已获得产业和资本的共同认可。这些确定性,构成了行业估值的基本盘。
被低估的趋势有两条。一是中药材供应链的标准化与数字化。多数分析聚焦终端产品,却忽略了上游药材质量不稳定才是制约中药疗效认可、进而制约行业上限的根本瓶颈。谁能在药材种植、溯源、仓储环节建立可复制的标准化能力,谁就掌握了长期成本与质量的双重优势,这一环节的战略价值尚未被充分定价。二是中药消费品的品牌化。中式滋补品当前高度分散、缺乏全国性强势品牌,这与化妆品、保健品的品牌集中路径形成反差。当年轻消费群体的养生需求持续放大,这一空白本身意味着机会窗口。
针对不同类型参与者,策略应有差异。对于头部中药企业,核心是守住独家品种的定价权,同时将品牌资产向大健康消费品延伸,用渠道和心智优势切入药食同源赛道,把工业制造能力转化为消费品牌能力。对于中小饮片与制剂企业,与其在集采中被动挨打,不如向上游绑定药材基地或向下游深耕区域医疗渠道,做深而非做大。对于投资机构,应把注意力从中药概念转向批文储备、药材资源控制权和供应链数字化能力这三类硬资产,避开单纯依赖营销驱动的同质化标的。
智研瞻研究团队认为,中药行业未来五年的核心矛盾,不是总量增长快慢,而是行业能否完成从"资源依赖型"向"品牌与标准驱动型"的转型。总量稳健只是表象,真正的分化发生在企业之间——具备批文、品牌、药材三重壁垒的企业,会在这轮结构调整中持续扩大份额,而缺乏差异化能力的中小玩家将加速出清。这一进程已经启动,且不可逆转。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《中药行业完整版报告》。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用

发表评论
发表评论: