
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c6354bb046c2
先读完整输入材料,再按硬约束写正文。跨季资金不会炸,国债期货接下来更可能震荡偏强,而不是单边狂飙。
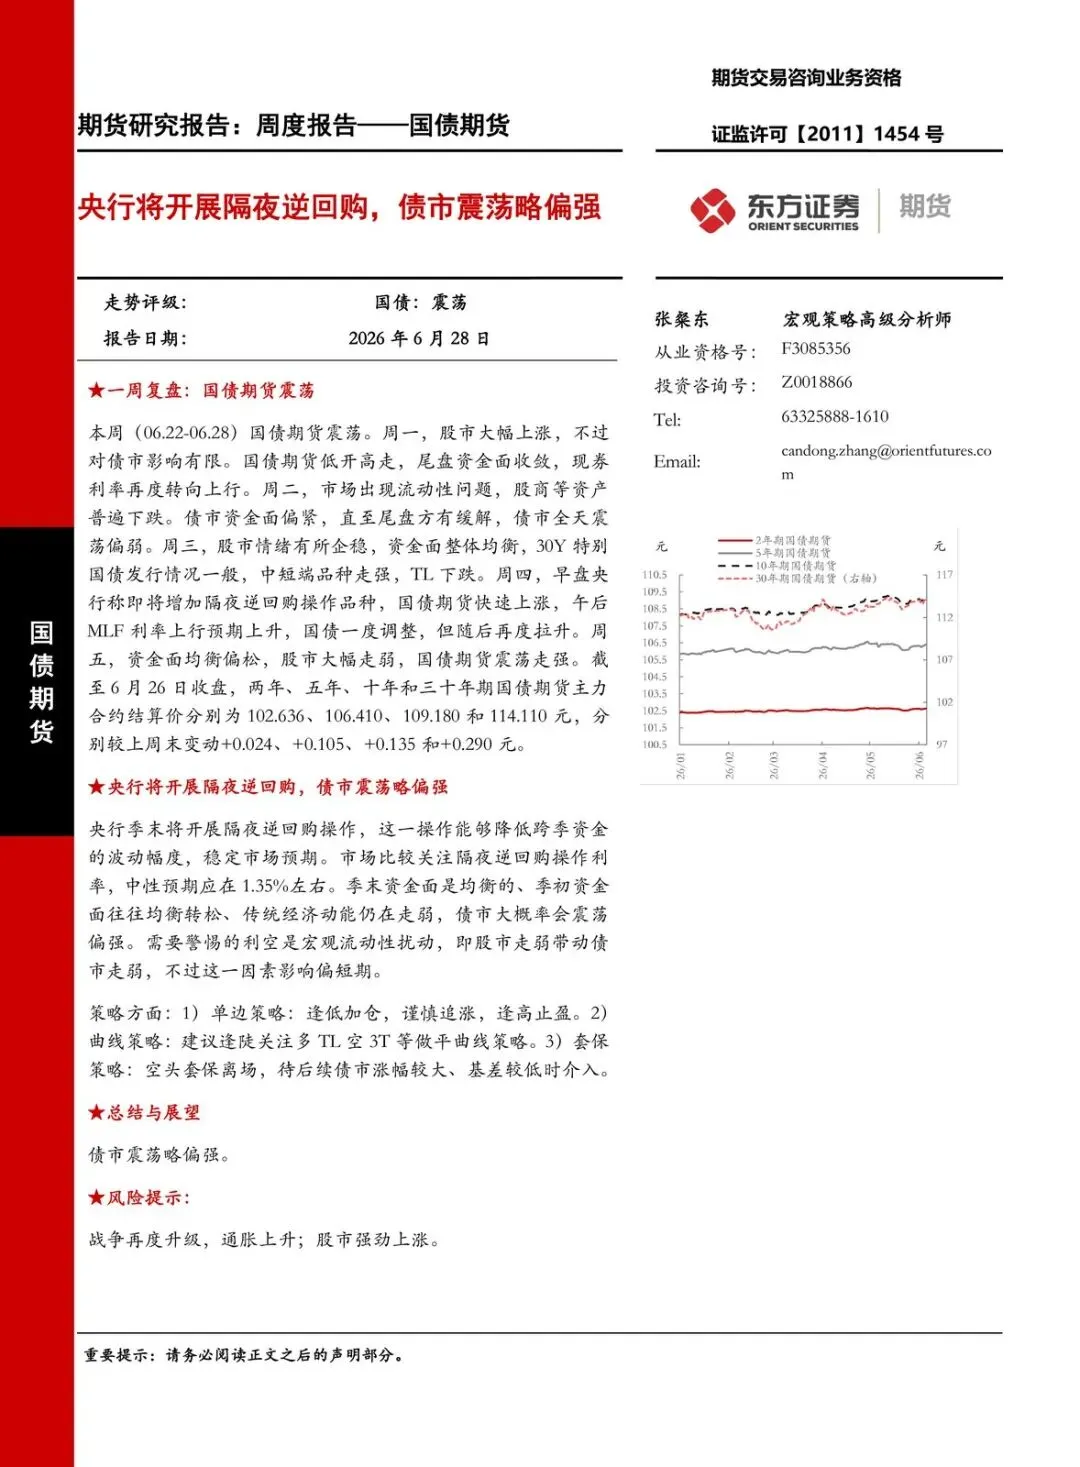
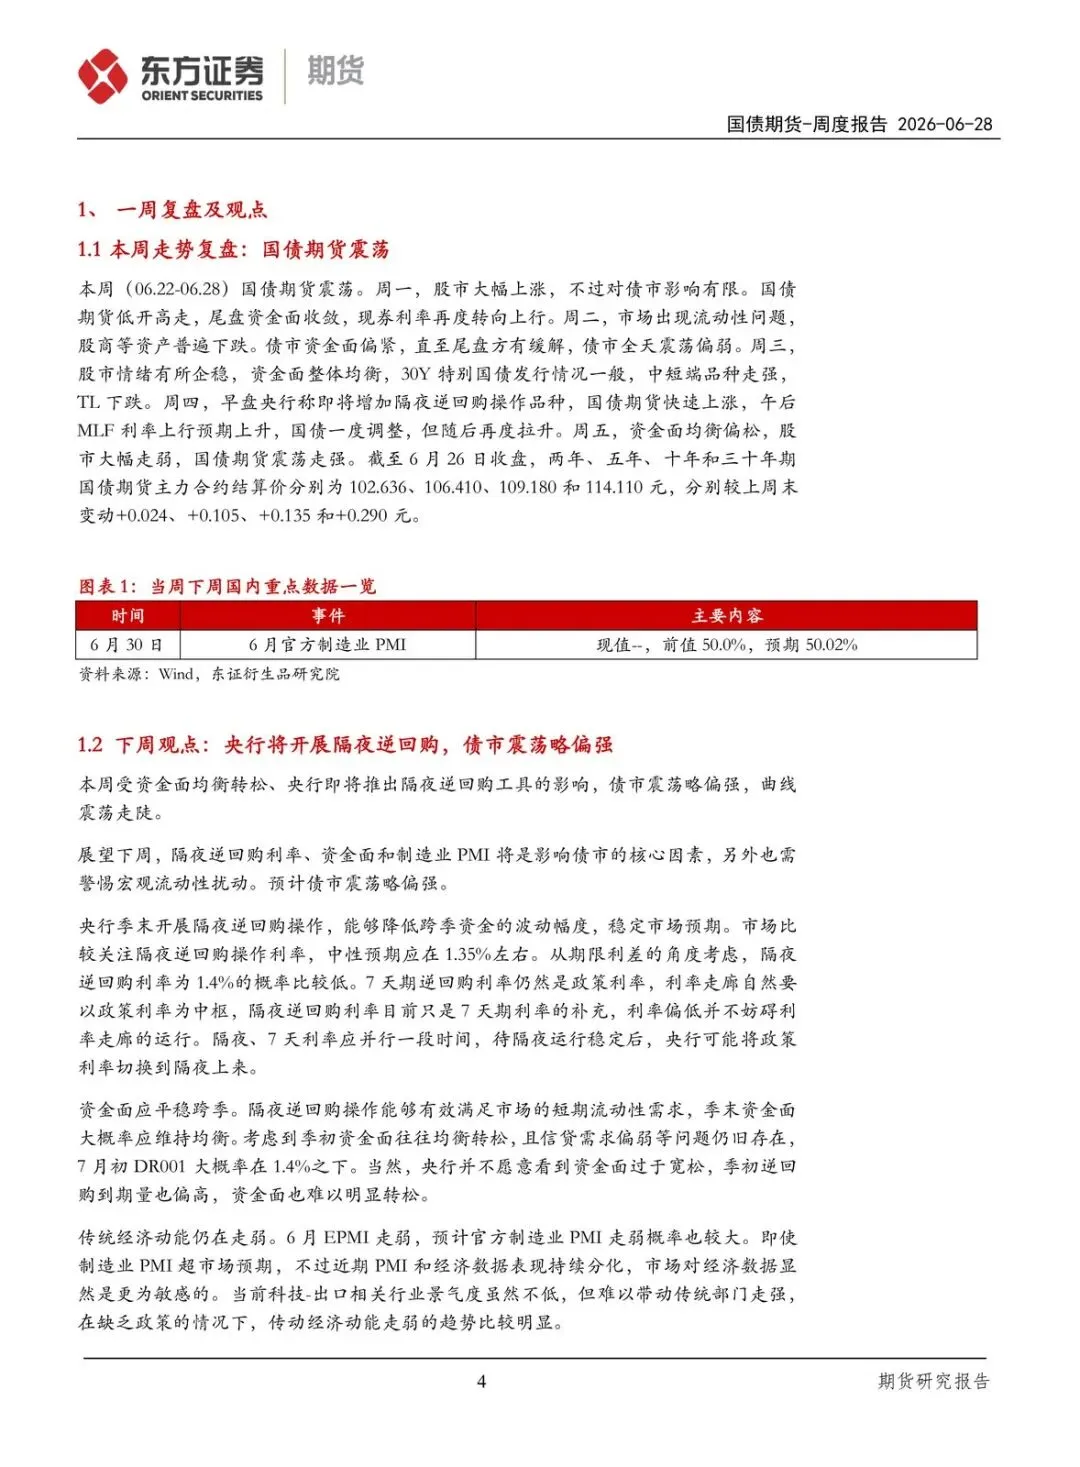
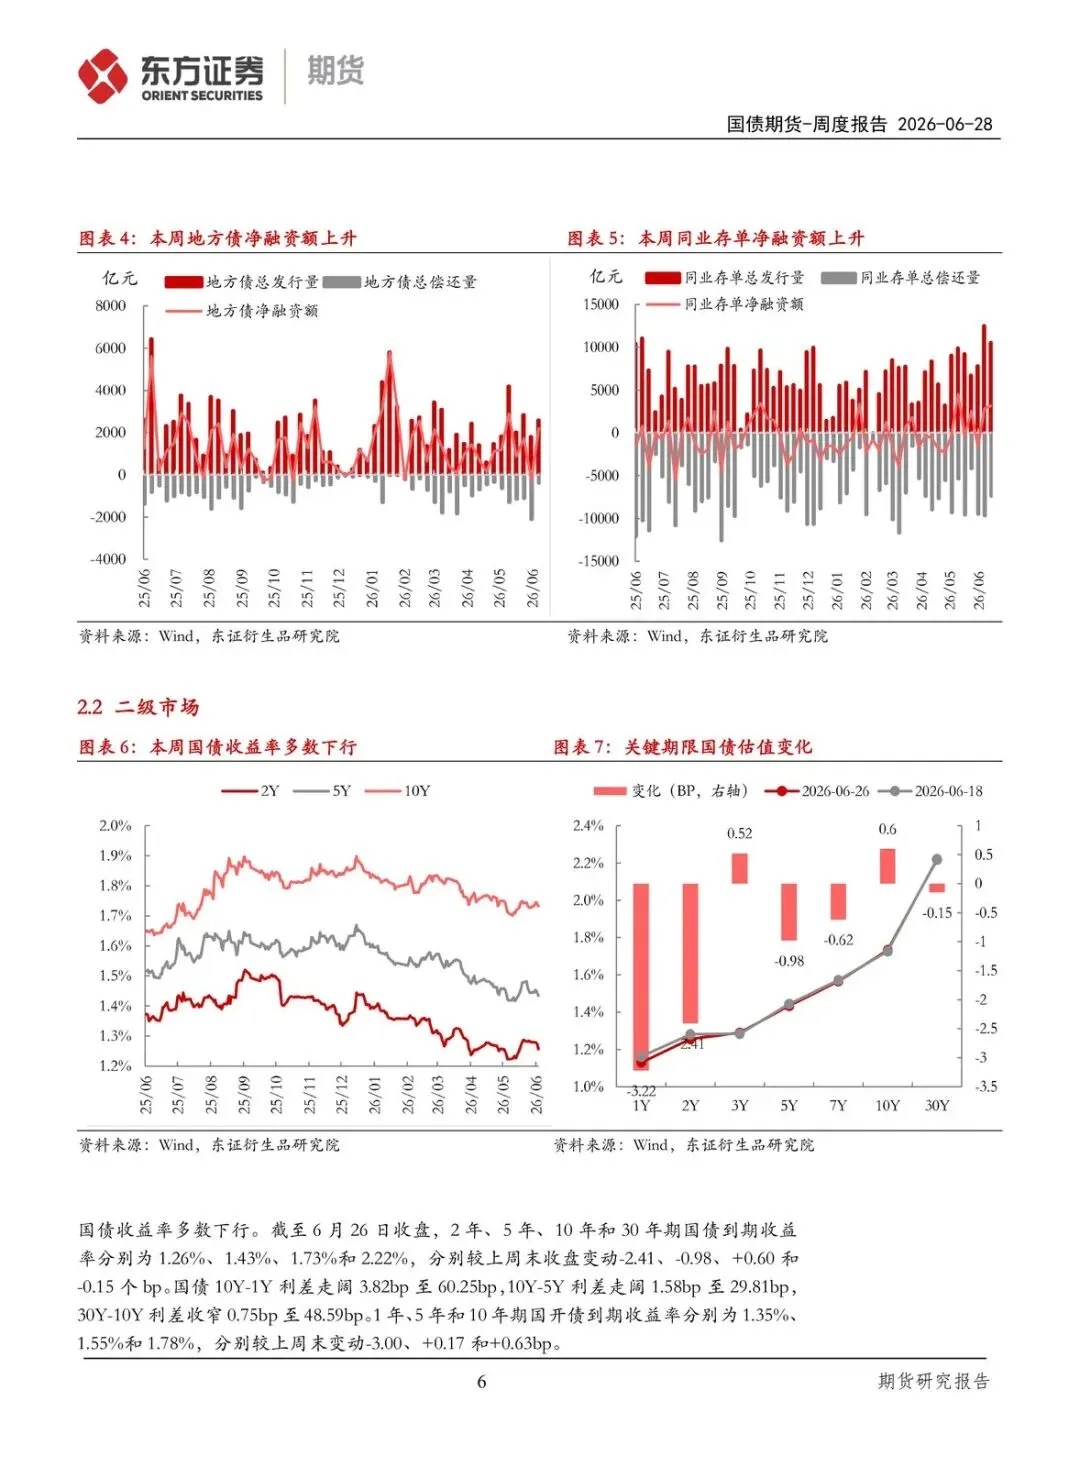
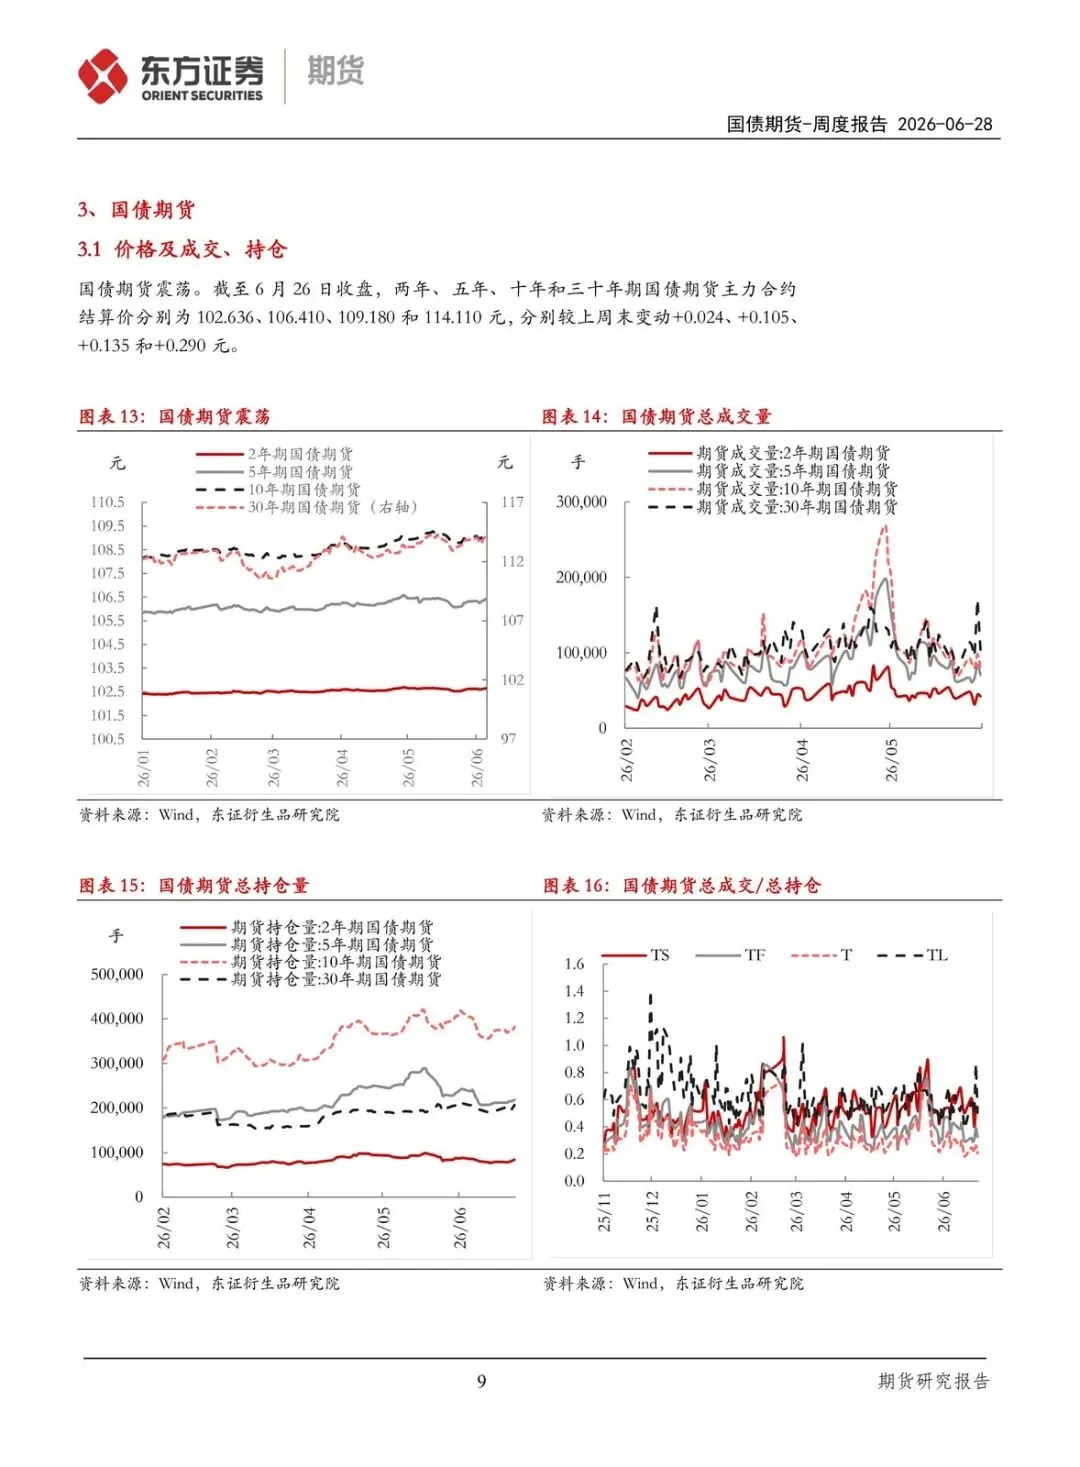
为什么是现在?季末这几天,央行明确要开展隔夜逆回购。工具一落地,跨季资金的波动幅度会被压住,市场预期也能稳住。本周(6.22–6.28)债市已经按这个逻辑走了一遍:资金面从紧到均衡偏松,曲线震荡走陡。截至6月26日收盘,2年、5年、10年、30年国债期货主力结算价分别报102.636、106.410、109.180、114.110元,较上周末分别上涨0.024、0.105、0.135、0.290元。长端涨得更多。
真正要盯的,不是“涨不涨”,而是隔夜利率定在哪、季初资金松到哪一步、股市会不会反过来抽债市的流动性。
隔夜工具压波动,利率才是定价锚
周四早盘,央行称即将增加隔夜逆回购操作品种,国债期货快速上涨。午后MLF利率上行预期抬头,盘面一度回调,随后又拉回来。周五资金面均衡偏松,股市大跌,国债期货震荡走强。
东证的判断很明确:隔夜工具是补充,不是立刻替换7天逆回购。7天利率仍是政策利率,利率走廊仍以它为中枢。隔夜利率偏低,并不妨碍走廊运行。两者会并行一段时间,等隔夜跑稳了,政策利率才可能切到隔夜。
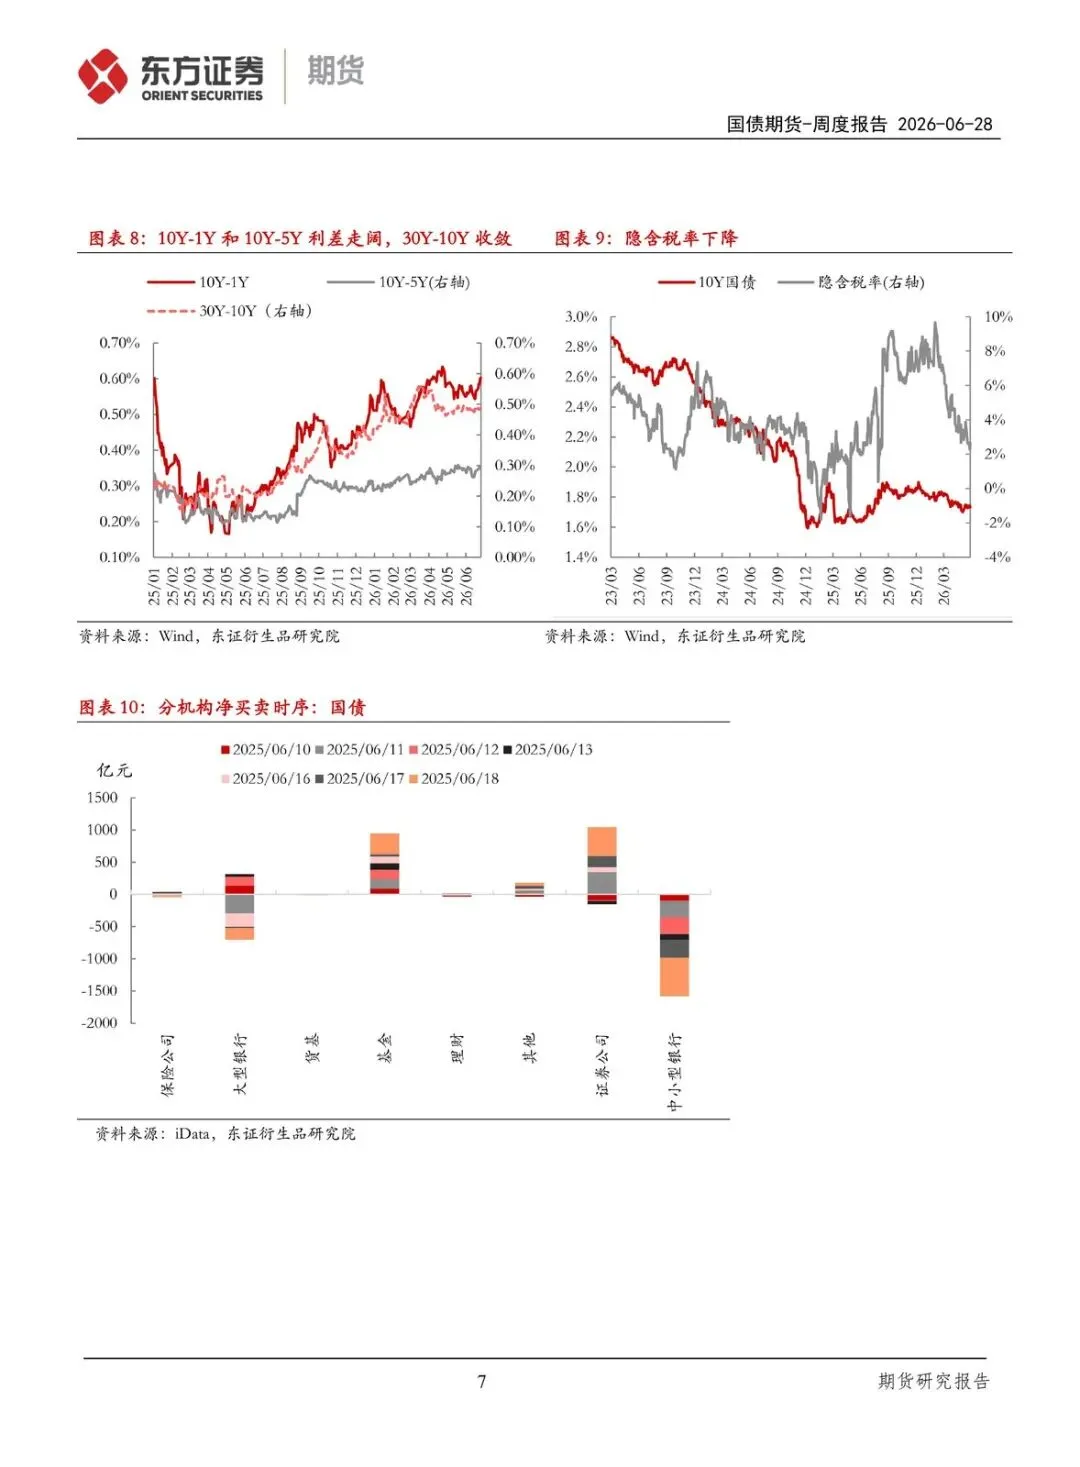
市场最关心操作利率。中性预期在1.35%附近。从期限利差看,定在1.4%的概率偏低。
谁受益?更需要跨季短期流动性的机构,以及对资金波动敏感的中短端。谁受损?把仓位押在“资金会炸、利率会跳升”上的空头。风险提示里也写了另一头:股市如果强劲上涨,债市的这波偏强会被打断。
资金能跨过去,但央行也不想松过头
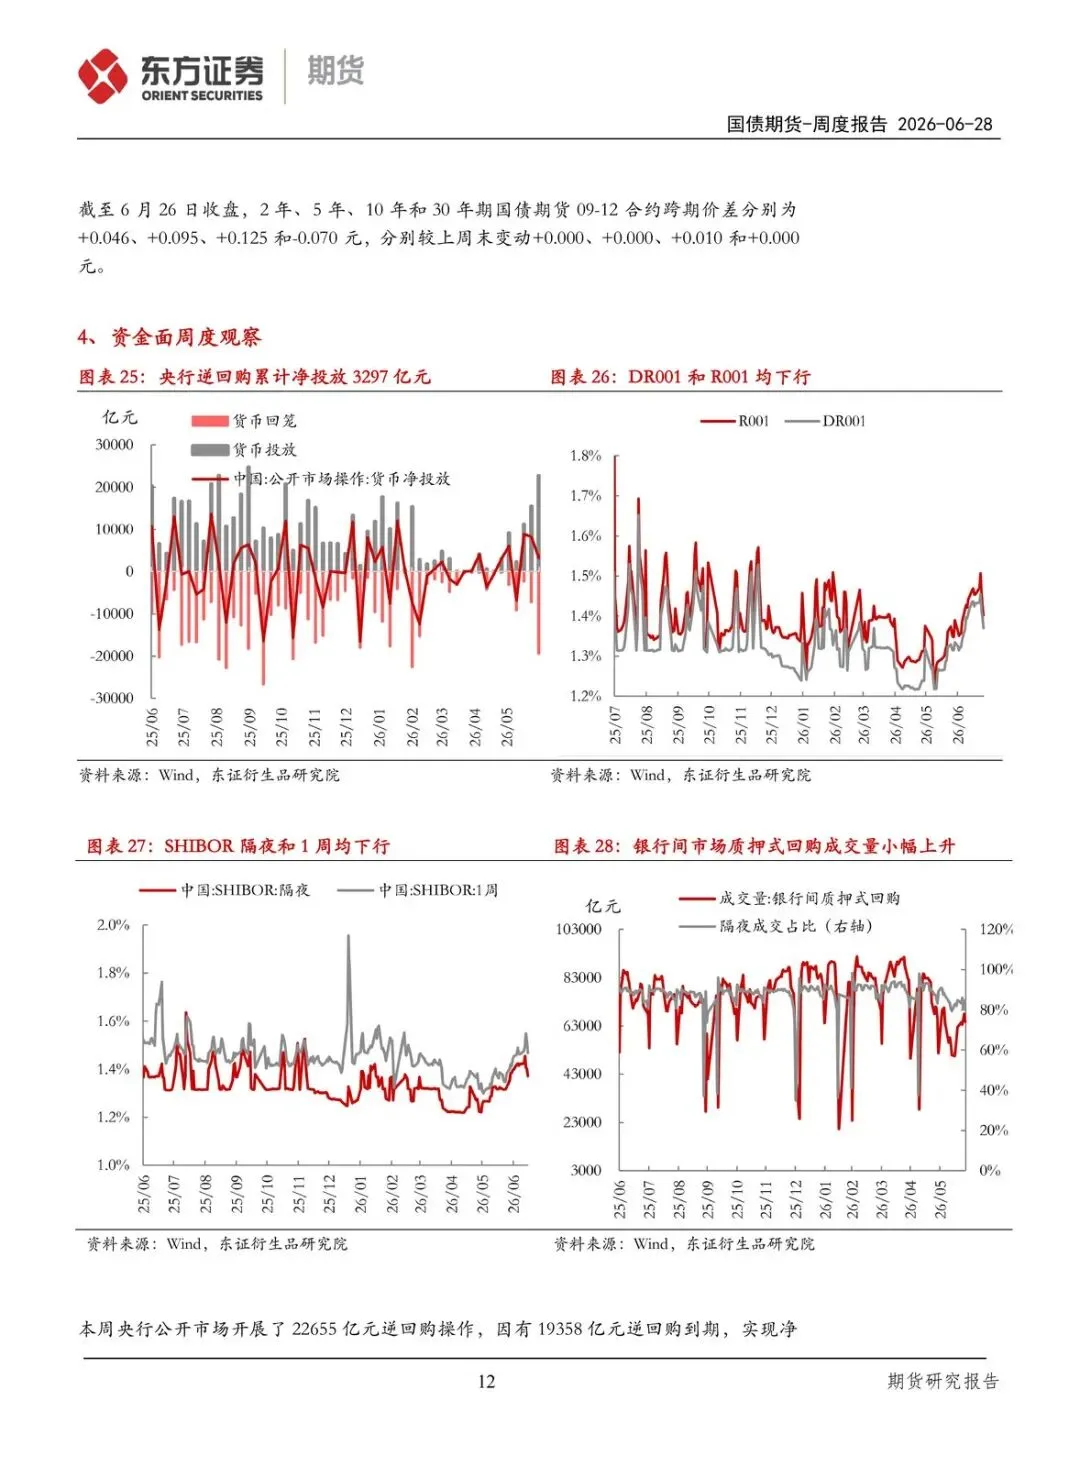
季末资金面大概率维持均衡。隔夜操作能对上短期流动性缺口。
季初通常会均衡转松。信贷需求仍偏弱,7月初DR001大概率落在1.4%之下。但央行不愿意看到资金面过于宽松,季初逆回购到期量也偏高,所以也难明显转松。
这就是主线里的第一组矛盾:跨季要稳,季初又不能松过头。债市因此更像震荡偏强,而不是趋势加速。
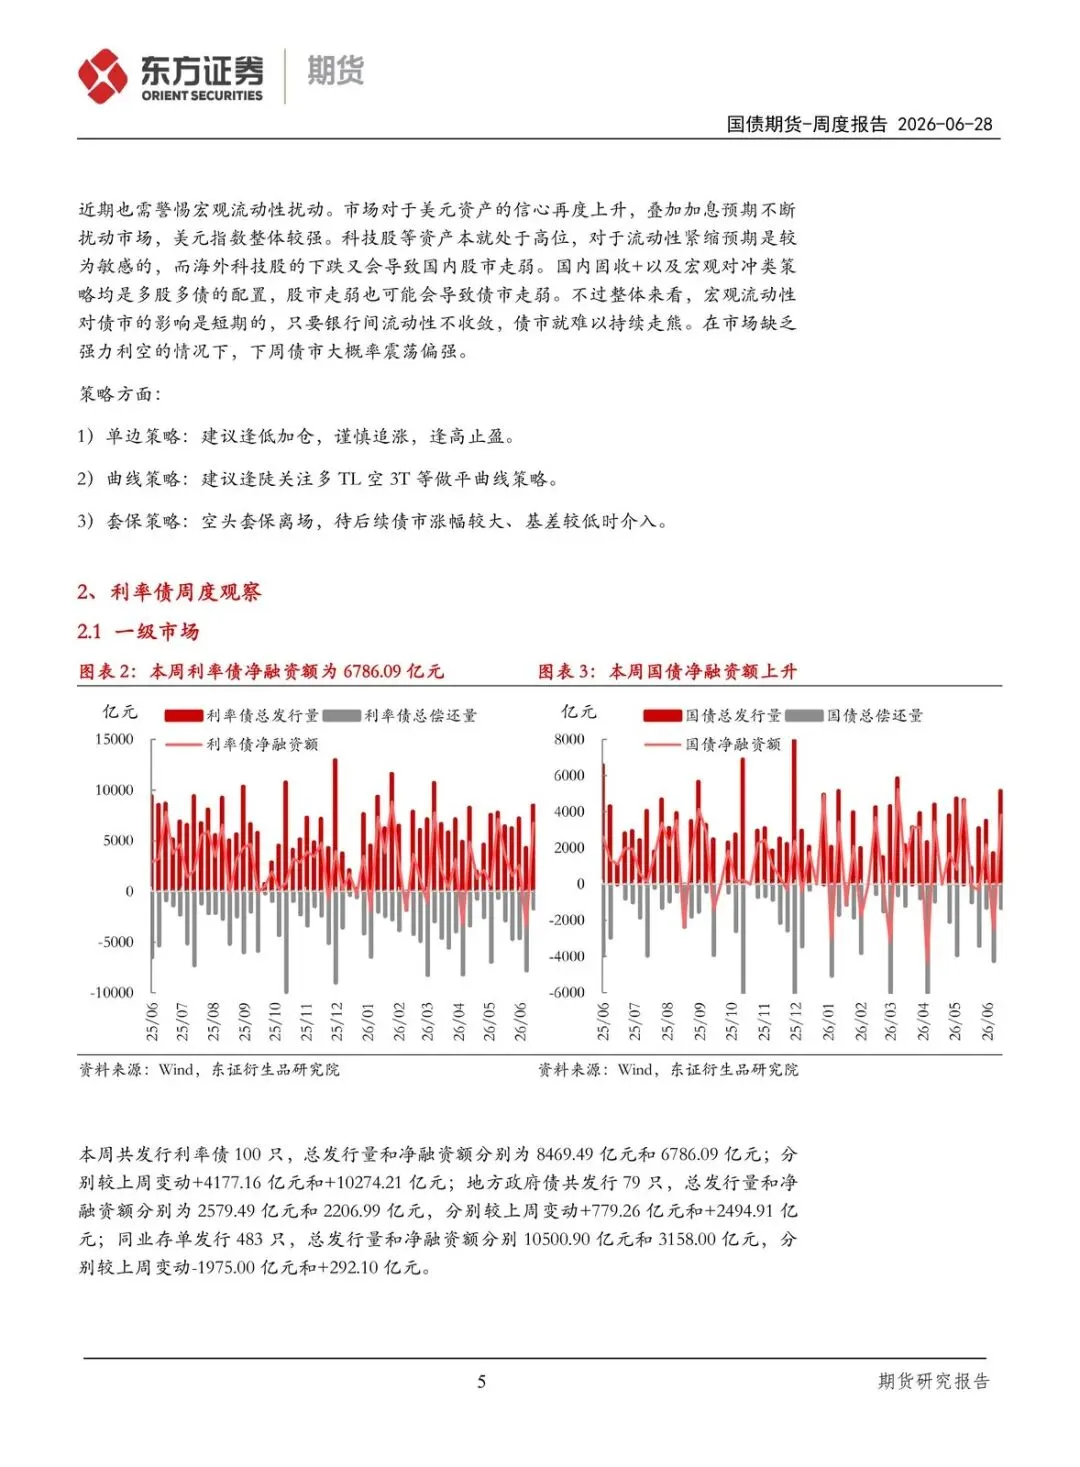
一级供给也在加码。本周利率债净融资6786.09亿元。国债和地方债净融资分别约2579.49亿元、2206.99亿元,较上周分别多增约779亿元、2495亿元。供给上来了,价格还能涨,说明需求侧和资金预期仍占上风。
基本面偏弱托底,真正的利空在宏观流动性
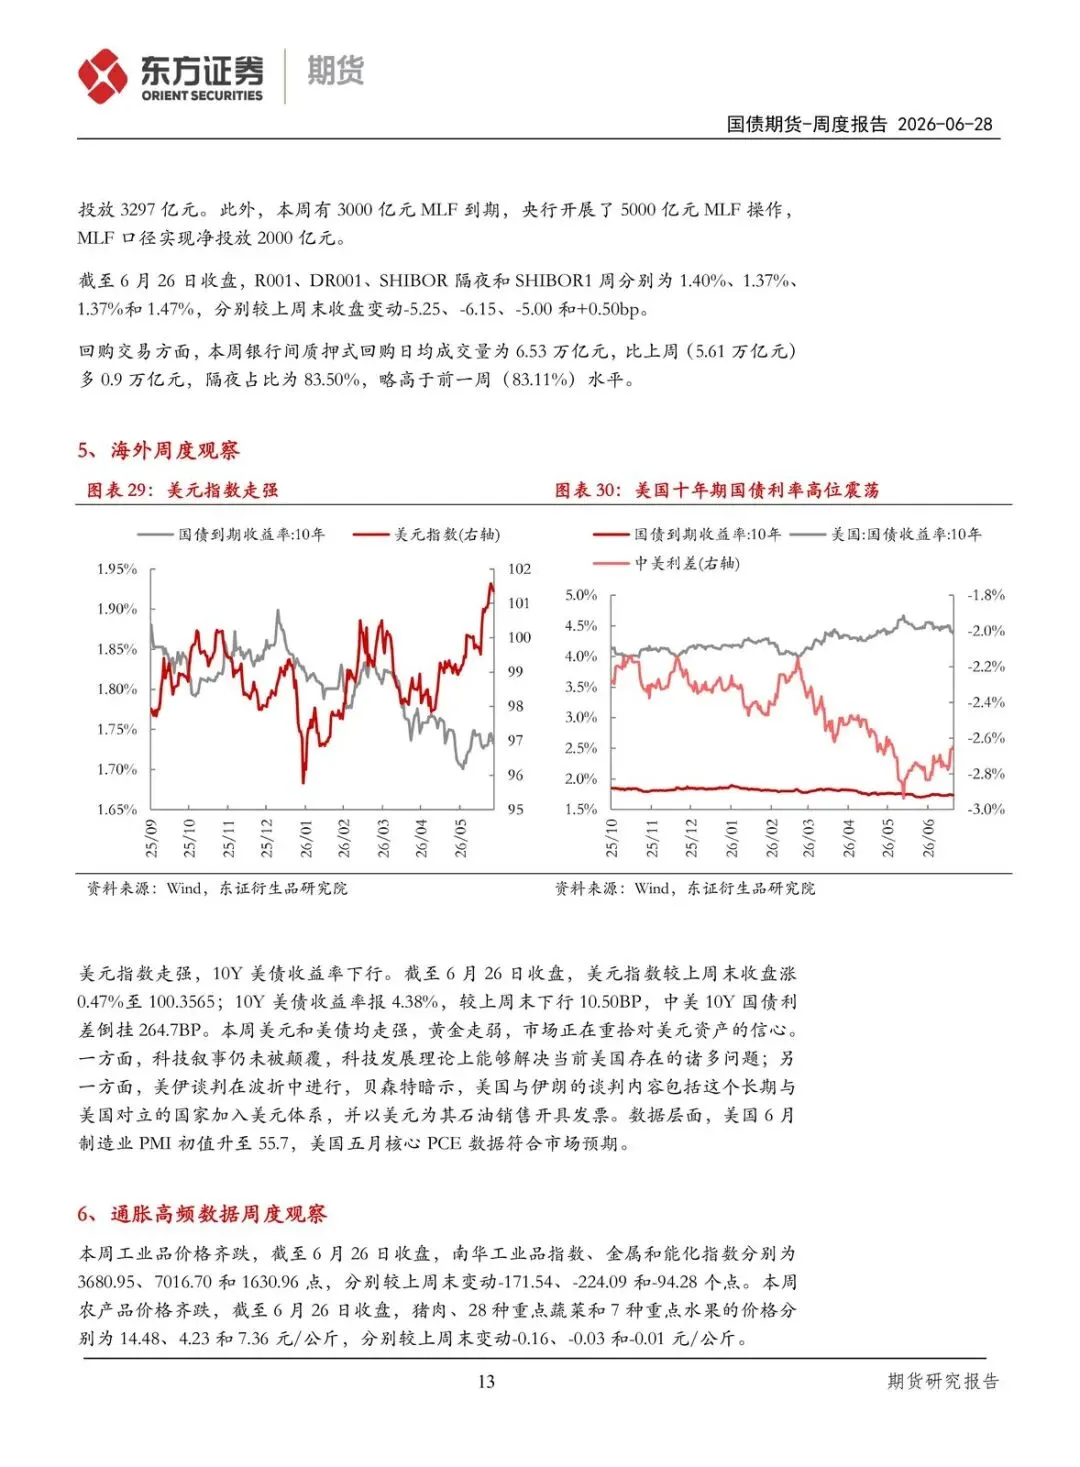
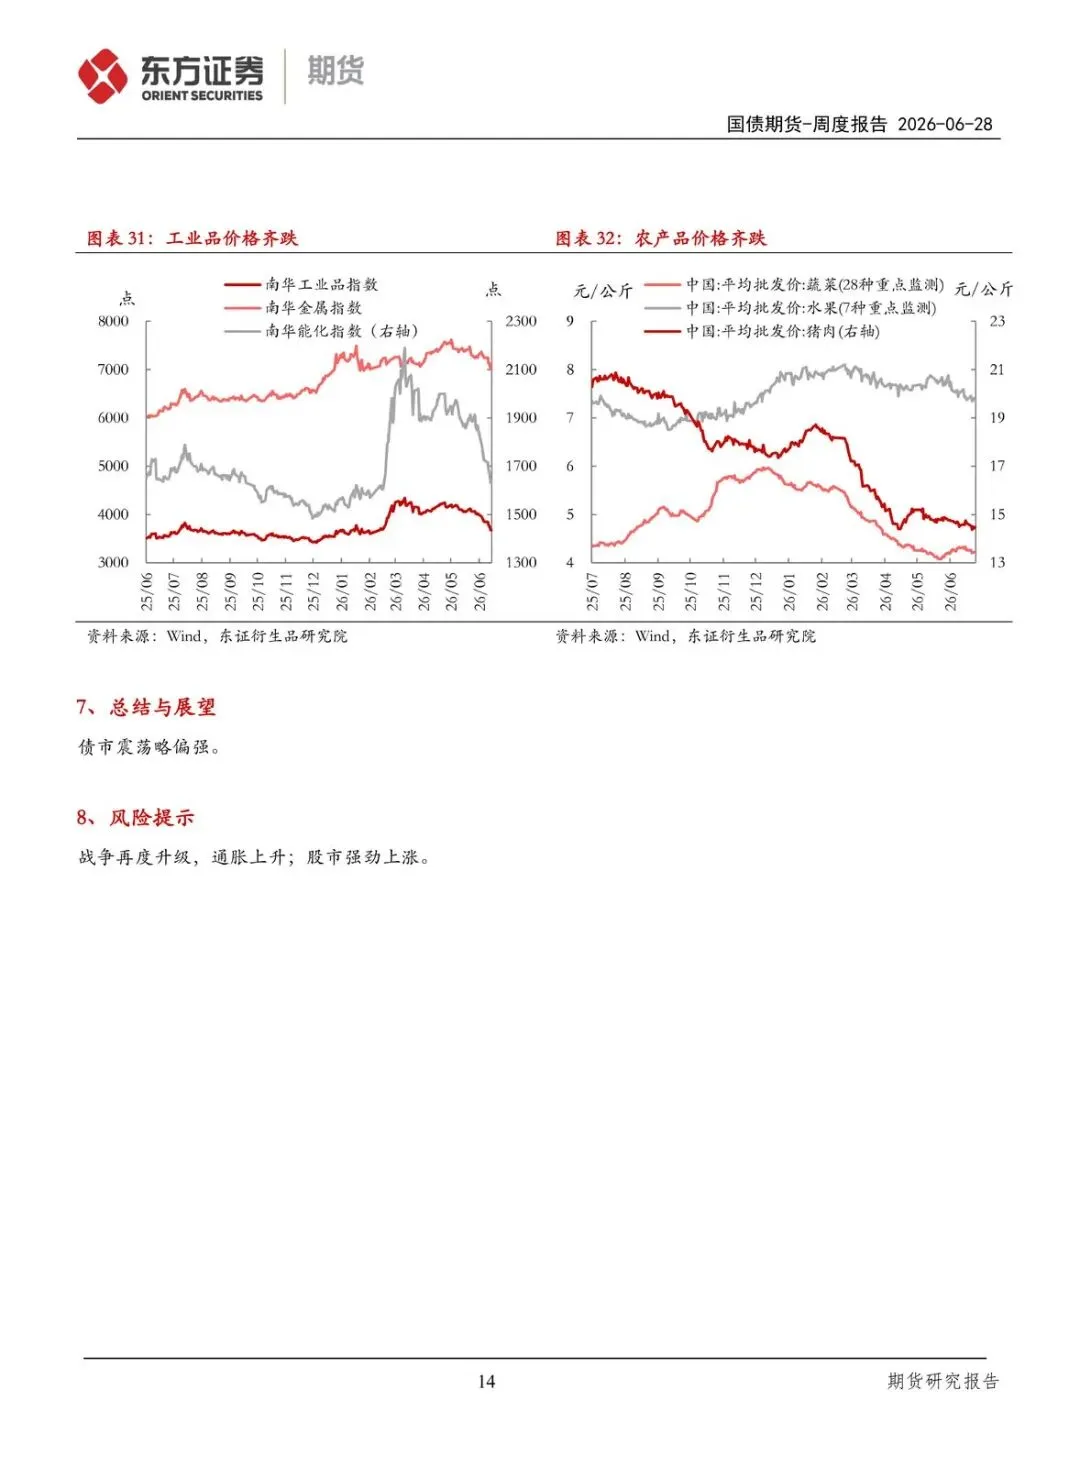
传统经济动能仍在走弱。6月EPMI走弱,6月30日还有官方制造业PMI,前值50.0%,预期约50.02%。高频上,工业品和农产品价格本周齐跌:南华工业品、金属、能化指数分别报3680.95、7016.70、1630.96点,较上周末下跌171.54、224.09、94.28点。猪肉、重点蔬菜、重点水果价格也小幅回落。
基本面给债市托底。但报告点出的利空不是通胀立刻掉头,而是宏观流动性扰动——股市走弱带动债市走弱。本周五已经出现“股市大跌、国债走强”的组合,说明短期仍是避险占优。一旦这个组合反转,债市的偏强会被抽走。
海外那边,美元指数涨0.47%至100.3565,10年美债收益率下行10.50BP至4.38%,中美10年利差倒挂264.7BP。外部利率下行对国内长端不是主要矛盾,国内资金和工具利率才是。
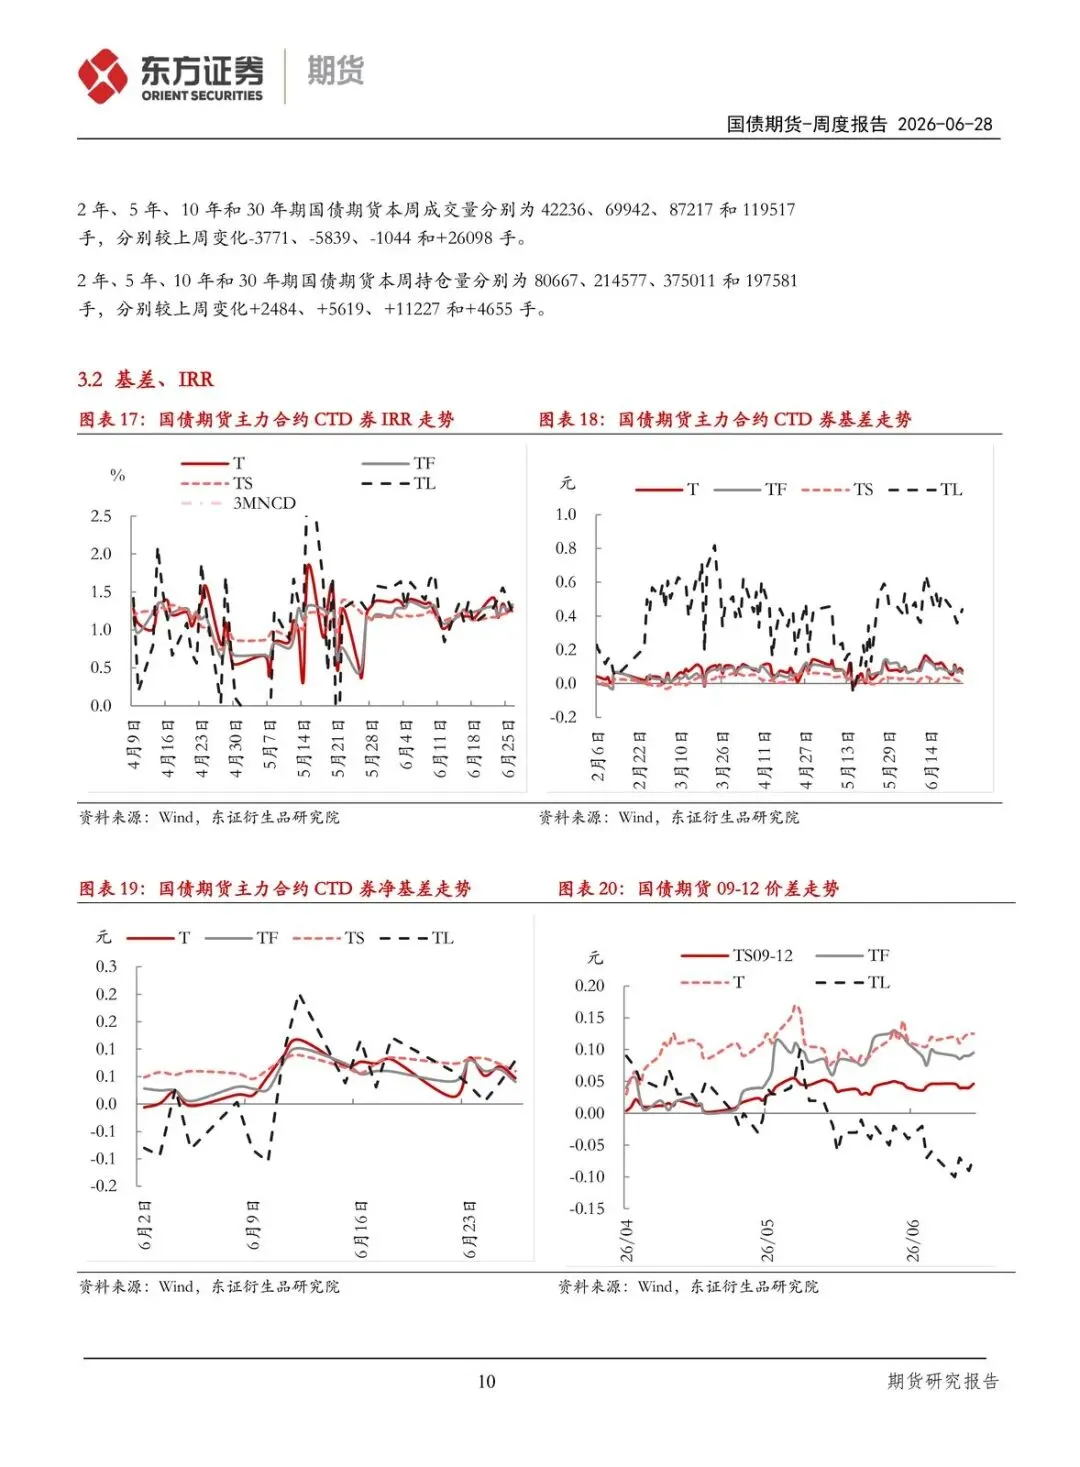
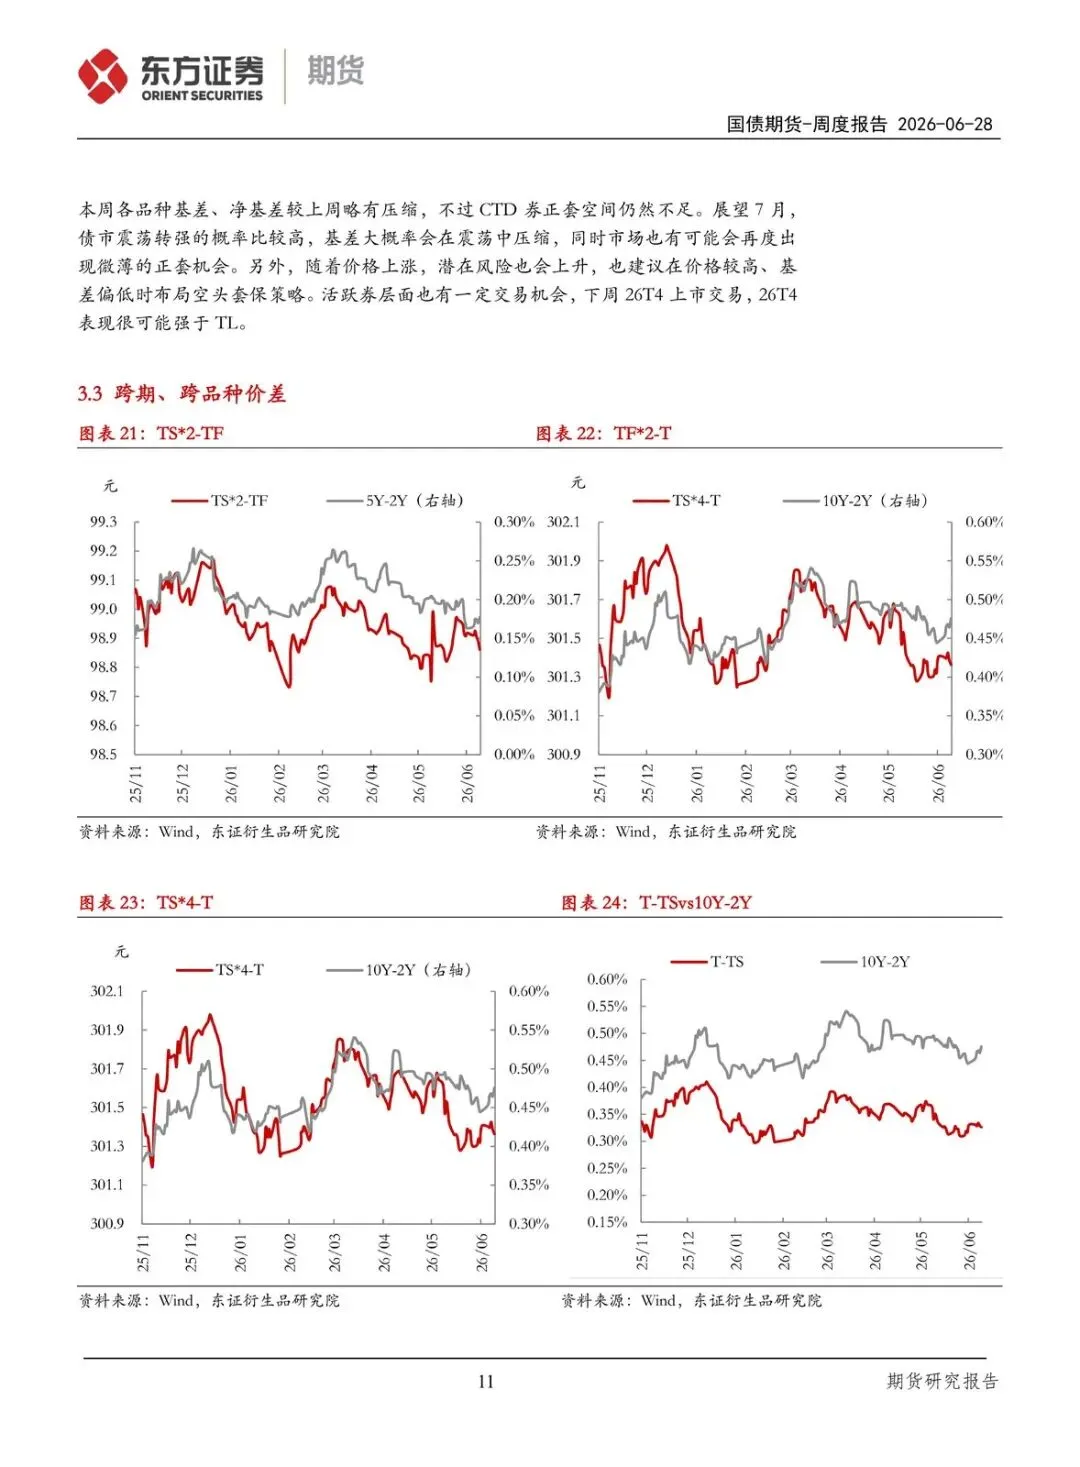
策略上,报告给得很克制:单边逢低加仓、谨慎追涨、逢高止盈;曲线逢陡关注多TL空3T等做平;空头套保先离场,等涨幅较大、基差较低再介入。
接下来盯这几件事
- 隔夜逆回购利率是否落在1.35%附近,而不是贴近1.4%。
- 季末资金是否维持均衡,7月初DR001是否如期运行在1.4%之下、同时没有明显过松。
- 6月30日官方制造业PMI是否继续验证“传统动能走弱”,而不是意外回升带动风险偏好。
- 股市与债市的联动:是延续“股弱债强”,还是出现股弱也拖累债、或股市强劲上涨挤压债市。
- 曲线是否在走陡后给出做平机会:30年相对中短端的涨幅能否收敛,多TL空3T是否还划算。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
2026-09-24 14:43:33 回复该评论
发表评论: