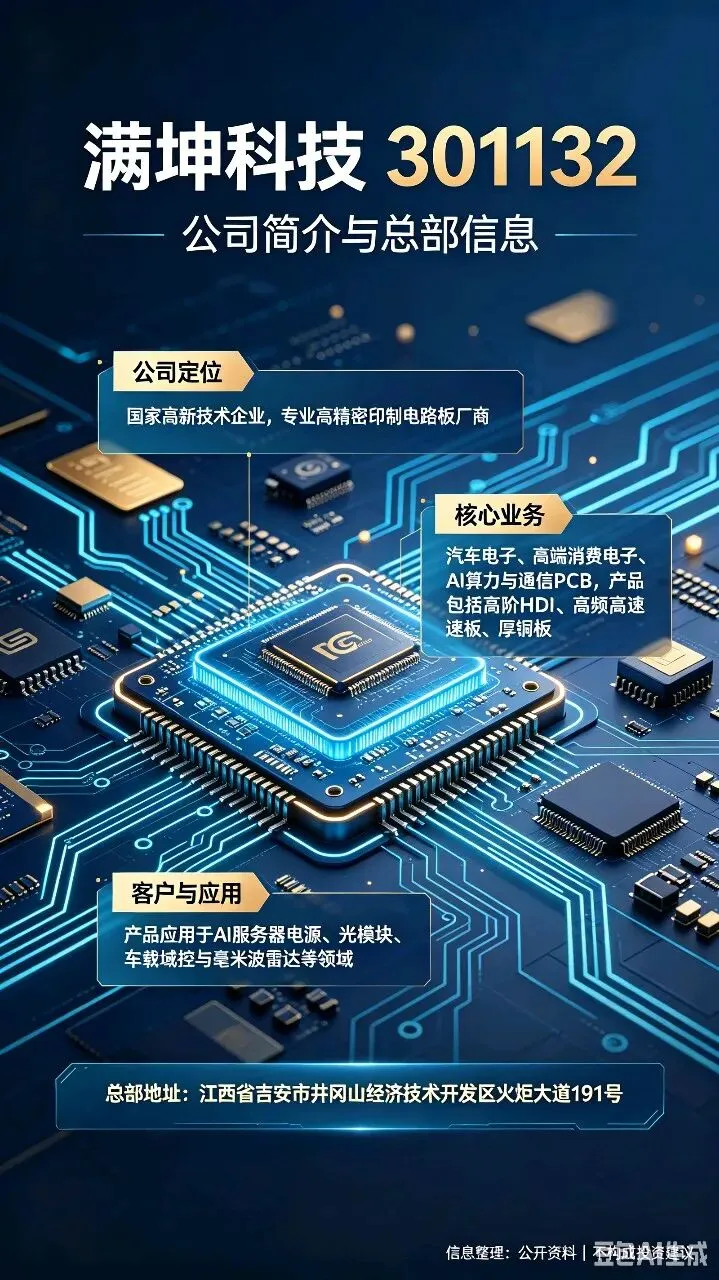
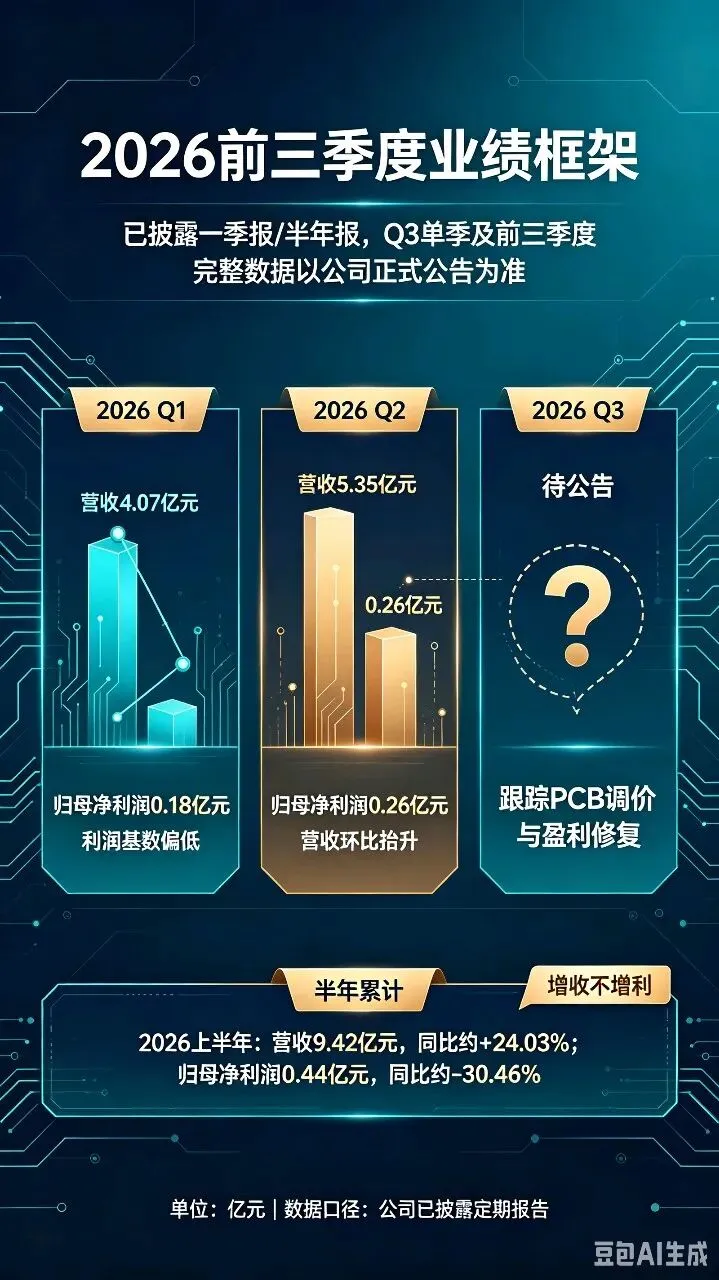
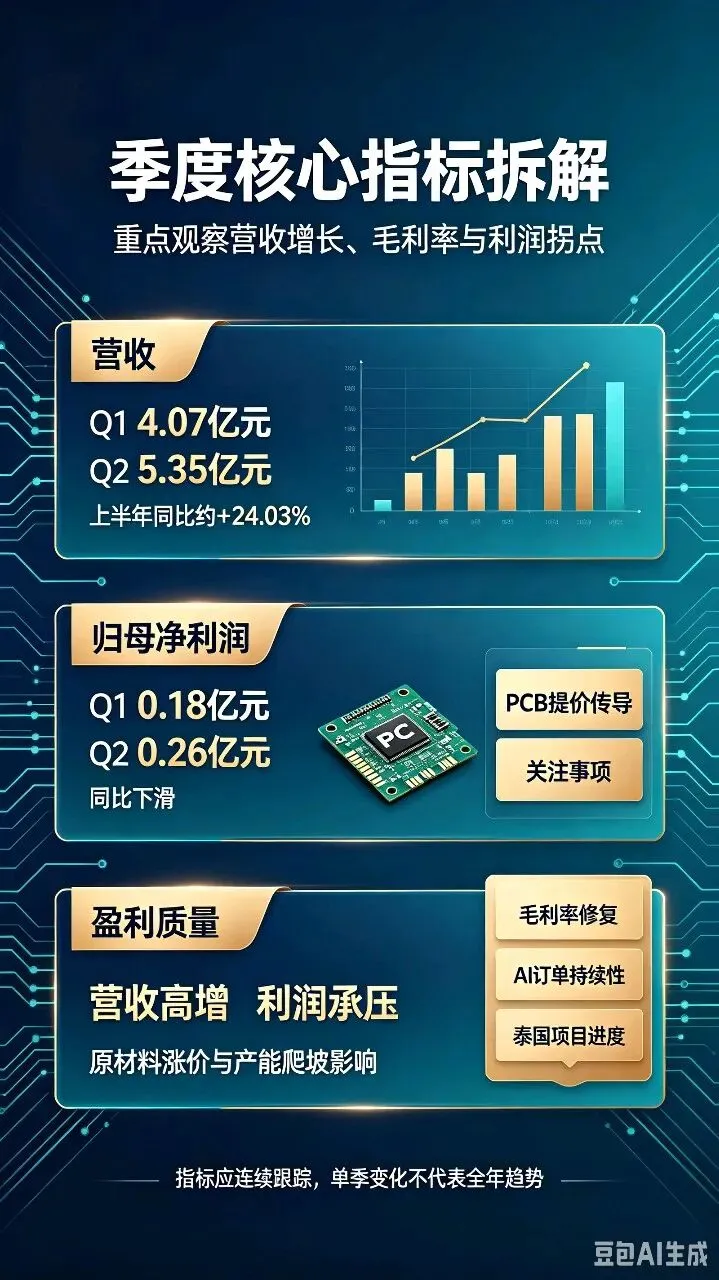
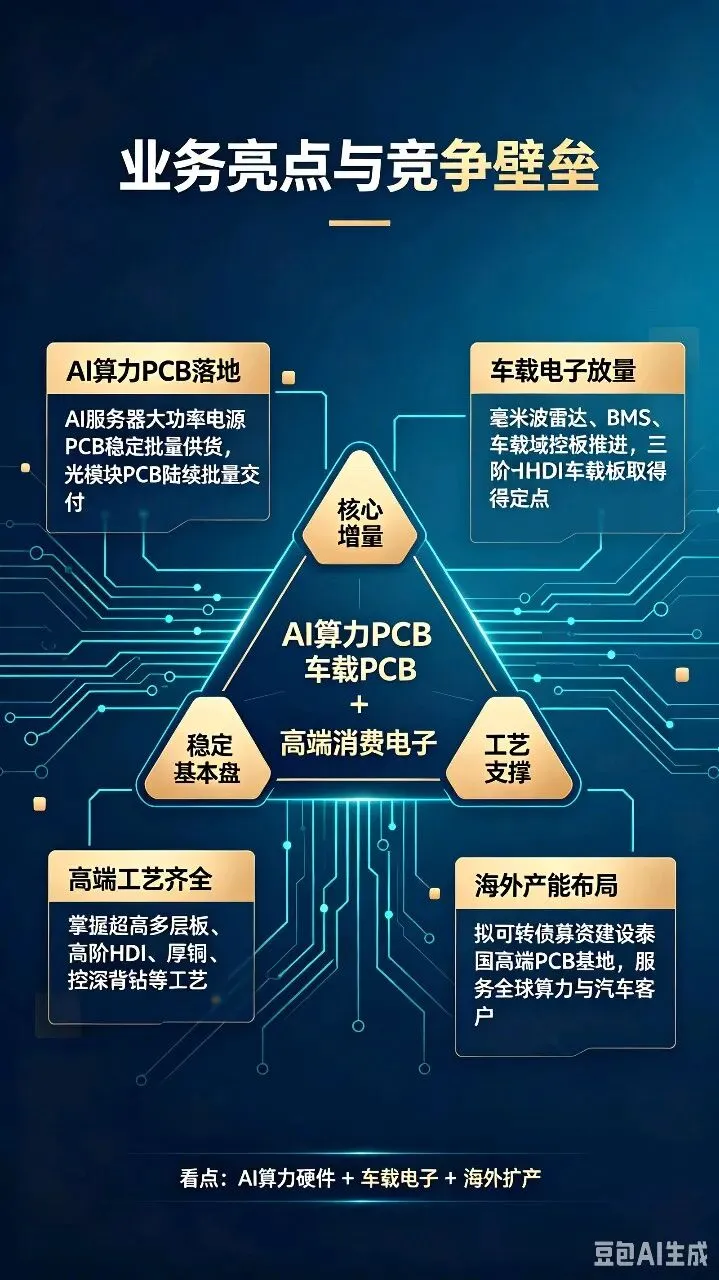
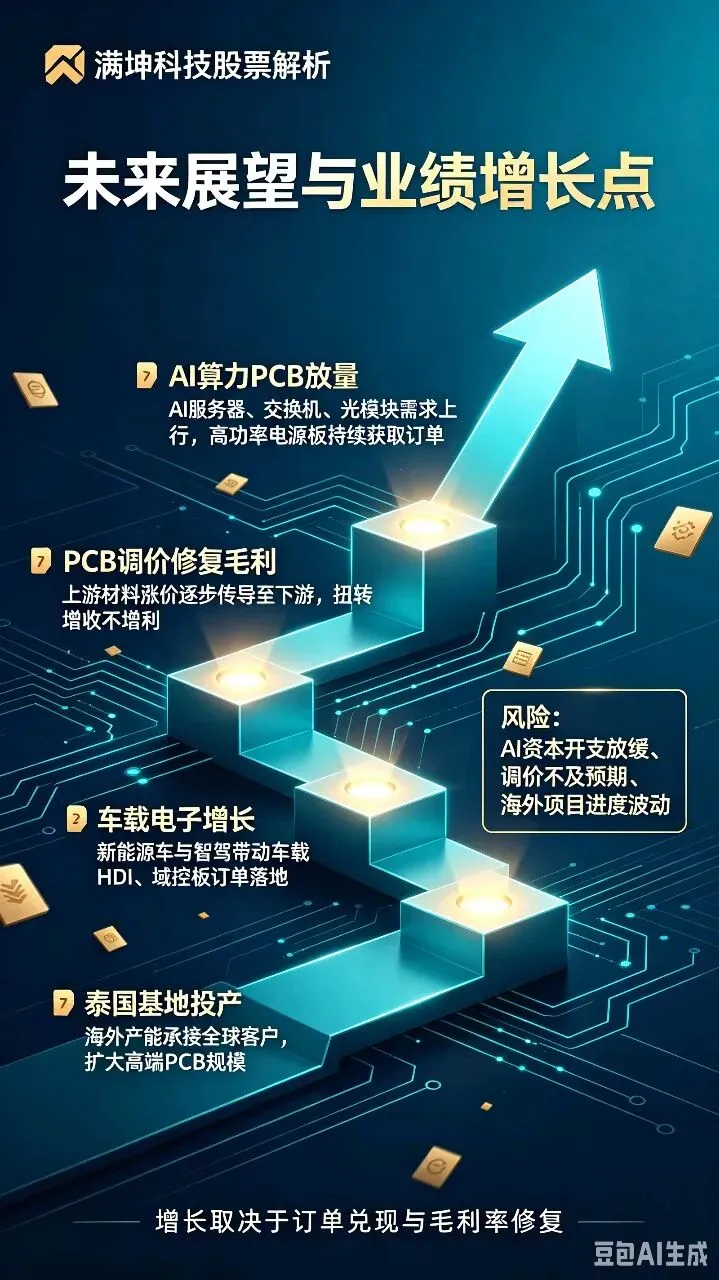
满坤科技(301132)深度研报⚠️风险提示:以下内容仅为公开信息整理,不构成任何投资建议,股市有风险,入市需谨慎属性:国家高新技术企业,专业高精密印制电路板(PCB)厂商核心业务:研发、生产多层刚性PCB板,产品包含高阶HDI、高频高速板、厚铜板;下游三大赛道:汽车电子、高端消费电子、AI算力/通信PCB;AI方向主打AI服务器电源板、光模块PCB,已经实现批量交付。核心客户包含台达电子、鸿海、立讯精密等知名企业。总部地址:江西省吉安市井冈山经济技术开发区火炬大道191号 重要说明:截至当前,2026年三季报正式财报尚未披露,仅一季报、半年报已公告;Q3单季、前三季度完整同比环比数据以后续正式三季报公告为准同比:营收增长,但利润基数偏低;逻辑:订单稳步回升,但三厂高端产能爬坡,折旧、研发费用增加,压制盈利水平营收:5.35(9.42-4.07);归母净利润:0.26(0.44-0.18)环比特征:营收环比明显抬升,二季度收入高于一季度;但净利润依旧承压,原材料涨价、产能投入拖累毛利率经营现金流大幅改善;营收高增、利润反向下滑,主要是覆铜板、铜箔原材料涨价、新厂房产能爬坡、研发投入大增所致;AI服务器电源板、光模块PCB订单放量带来营收增量,但成本端压力尚未向下游完全传导 市场预期:PCB覆铜板涨价行情带动下游板厂提价,AI算力PCB需求景气;三季度有望迎来盈利修复拐点;但最终财务数据以公司财报为准汽车电子基本盘稳固,毫米波雷达、BMS、车载域控板,三阶HDI车载板已经拿到定点;AI赛道AI服务器大功率电源PCB稳定批量供货(3300W/4200W/5500W),光模块PCB陆续批量交付,是核心增量看点 掌握超高多层板、高阶HDI、厚铜、控深背钻等工艺,适配AI服务器大电流、高散热的硬件需求公告拟可转债募资7.6亿建设泰国高端PCB基地,海外建厂规避贸易壁垒,就近服务海外算力、汽车客户,远期新增年产110万㎡高端PCB产能,预计2027年逐步投产 算力板块供货台达、康舒、鸿海等服务器电源龙头,客户资质过硬,算力PCB订单持续性较强国内三厂高端PCB产能逐步释放,产品结构持续往高附加值算力板、车载板升级,替代普通低毛利板AI服务器、交换机、光模块等高多层PCB需求上行,高功率电源板持续拿到新订单,800V高压电源PCB完成样品测试后若顺利定点,将打开更大成长空间2. 核心增长点二:PCB产品涨价传导,修复毛利率上游覆铜板、电子布持续涨价,PCB厂商逐步对下游调价,若涨价顺利落地,将扭转目前增收不增利的局面新能源车渗透率提升,高阶智驾带动车载HDI、域控板订单落地,汽车电子成为稳定第二基本盘海外产能落地后承接海外客户订单,扩大整体营收规模,优化全球客户布局5. 主要风险:原材料持续涨价而PCB提价不及预期;AI资本开支放缓、算力硬件订单回落;泰国项目建设、投产进度不及预期;板块题材热度快速退潮本轮上涨主线:PCB覆铜板涨价+AI算力PCB景气共振①上游覆铜板、电子布连续多轮提价,市场预期PCB厂商迎来量价齐升,PCB产业链集体走强;②公司AI服务器电源PCB、光模块PCB已经批量供货,并非纯概念标的,在PCB板块里面具备算力硬件的真实业务;③发布可转债预案,启动泰国高端PCB产能扩建,市场看好长期成长空间;创业板20cm标的,板块行情时弹性大①虽然AI相关订单带来营收增长,但上半年净利润同比明显下滑,当前盈利尚未兑现高营收增速;②短期涨幅较大,估值偏高,属于板块情绪+基本面预期共同驱动;③PCB属于强周期电子材料,一旦AI下游资本开支减弱,板块容易快速回调- 当前特征:营收高增长,但利润暂时被原材料、产能投入压制;估值定价主要看PCB涨价传导效果+AI算力PCB后续订单规模,属于周期复苏+AI成长双逻辑标的- 判断结论:股价已经包含PCB涨价与AI算力业务的预期溢价;如果PCB顺利向下游调价、毛利率回升,业绩弹性会快速释放;若涨价传导受阻,估值存在回调压力- 合理区间(情景推演,仅基本面参考,不构成买卖依据)情景1:PCB涨价传导缓慢,AI订单平稳,毛利率修复偏弱:48~56元情景2:PCB顺利调价,高功率算力板订单持续落地,盈利拐点确认:60~70元提示:创业板标的波动幅度大,短线随PCB板块情绪震荡剧烈,高位追涨风险较高
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递


发表评论
发表评论: