
 研报速递
“研究报告”
2026 电动汽车转型评估报告:欧洲道路交通零排放进展测算
报告名称:《2026 电动汽车转型评估报告:欧洲道路交通零排放进展测算》
发布时间:2026年9月6日
发布机构:国际清洁交通委员会(ICCT)
《2026 电动汽车转型评估报告:欧洲道路交通零排放进展测算》
前言
2020 至 2025 年,作为欧洲最大汽车市场的德国纯电动乘用车(BEV)车型数量翻两番至约 160 款,其中售价 3 万欧元以下经济车型达 35 款,中型、中大型及豪华细分市场 BEV 已实现与同级别燃油车前期成本平价;虽然 BEV 售价中位数走高,但续航提升约 30%,叠加性能与通胀因素后其实际价格 5 年间下降约 18%,核心源于电池成本通胀后降幅约 35%,BEV 价格仍存下行空间。运行成本上,现有 BEV 每年可为欧盟节省约 45 亿欧元化石燃料进口支出,消费者驾驶成本较汽油车平均低 33%,2026 年石油危机进一步凸显其经济性,部分场景电动卡车已与柴油车达成总拥有成本(TCO)平价;欧洲公共充电桩供给充足,但公共充电价格高于私人充电,智能充电、车网互联技术若大规模落地还可继续降本。
受购车成本与全周期经济优势推动,BEV 普及提速,2026 年上半年欧盟新增乘用车 BEV 注册占比 22%、新注册公交客车达 28%,中型电动卡车份额升至 21%,重型电动卡车为 2.3%,助力车企达成碳排放目标;同期越南、泰国、中国等市场 BEV 渗透率高于欧盟。欧盟 2025 年汽车产量中纯电占 19%,在建电池产能可支撑 2030 年车辆需求,前提是提升电池工厂产能利用率。
一、制造商目标与纯电动汽车普及
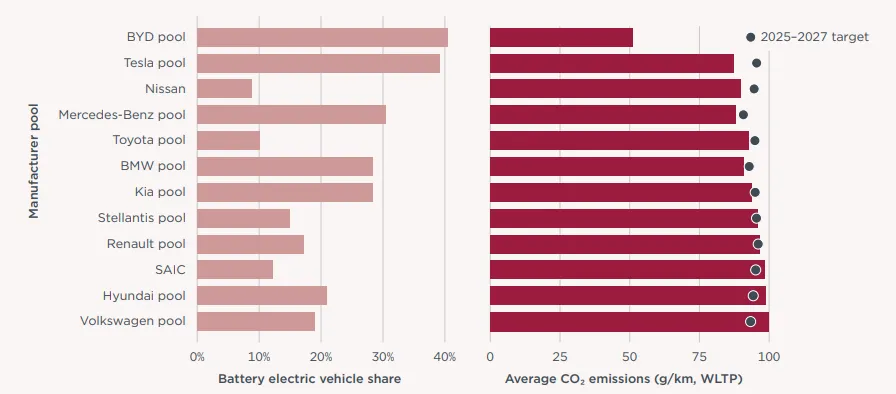
只要持续推进转型相关投入,汽车与卡车厂商基本能够达成欧盟针对新车设定的二氧化碳排放要求。在乘用车领域,到 2026 年 6 月的数据显示,车企当前水平距离 2025 至 2027 年每公里 93 克二氧化碳的平均排放目标,差距已不足每公里 2 克。
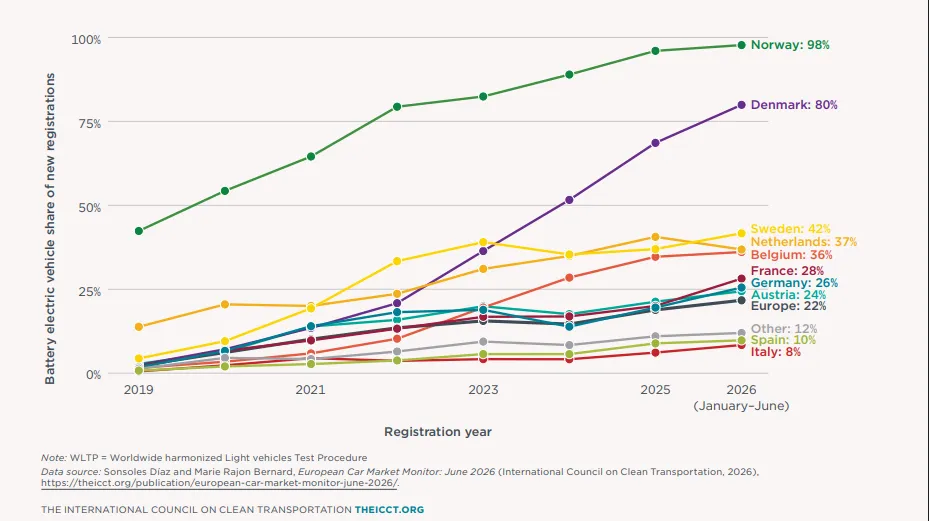
电动汽车是车企实现排放合规方案里十分关键的一环。2026 年上半年,纯电动乘用车占到新车注册总量的 22%,在法国、德国这类规模较大的乘用车市场取得亮眼成绩,两地新车注册占比分别为 28% 和 26%;比利时、丹麦等规模相对小一些的市场表现更为突出,丹麦更是达到 80%。与此同时,意大利和西班牙的电动汽车接受度也迎来回升,占比分别为 8% 与 10%。
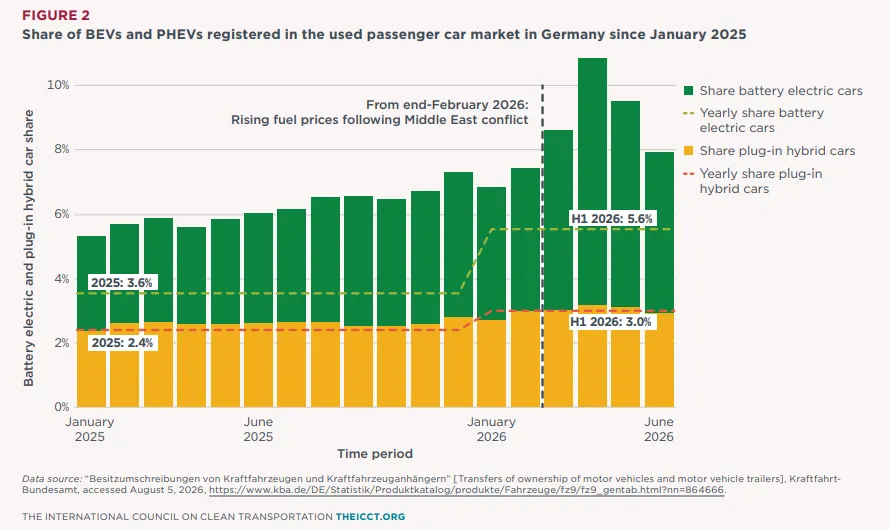
除全新纯电车型市场持续向好之外,二手纯电车市场同样展现出增长活力。以德国为例,2026 年上半年二手纯电车过户量占比达到 5.6%,对比 2025 年上半年的 3.2% 有明显提升,而 2025 年全年这一比重为 3.6%。
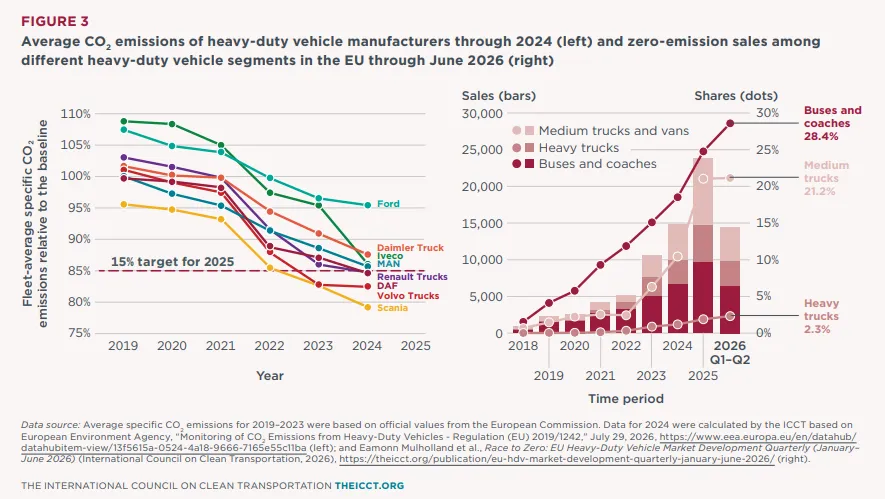
欧盟委员会最新的 2024 年重型车辆数据显示,各大厂商平均提前一年完成 2025 年 15% 的二氧化碳减排目标。其中公交与长途客车走在电动化前列,2026 年上半年电动车型占比达到 28%;3.5 至 12 吨的纯电中型卡车及厢式货车销量增长迅速,2022 到 2025 年销量增幅超过一倍,2026 年上半年在同类车型销量中占 21%。12 吨以上纯电重型卡车的销量,从 2025 年一季度到 2026 年上半年近乎翻倍,市场占比达到 2.3%。目前,德国、荷兰、法国和瑞典的纯电卡车销量在欧洲处于领先位置。
二、车辆可负担性
1、各动力类型可负担性的趋势
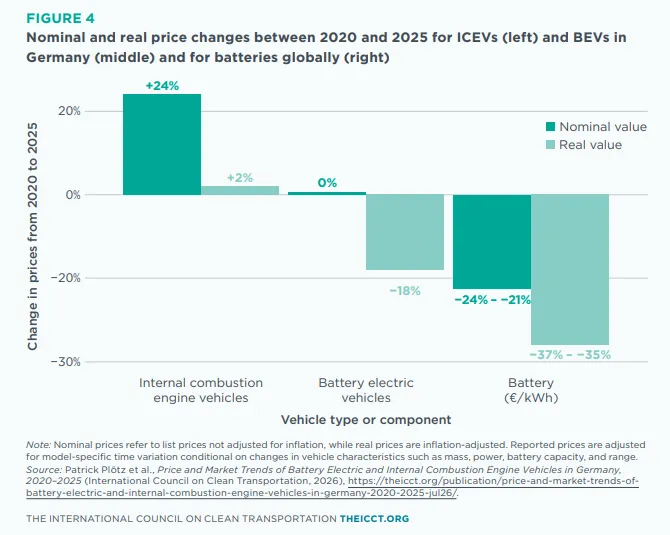
在德国,2020 至 2025 年间,在兼顾车辆性能变化并扣除通胀影响后,纯电车实际价格下降约 18%,而燃油车的价格则上涨了 2%。
尽管近几年纯电车名义售价的中位数上涨了 42%,但这一现象主要源于市场车型结构变化与产品性能升级,比如过去五年车辆续航里程提升约 30%。纯电车实际成本能够下降 18%,核心原因在于电池成本走低,电池也是纯电车成本最高的零部件。
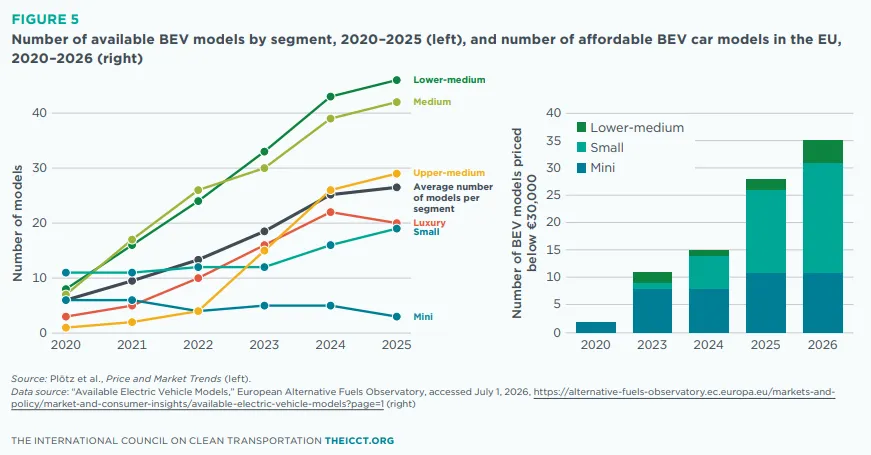
过去五年,全球电池价格降幅约 35%。这一点也体现在车型供给的变化上:作为欧洲规模最大的汽车市场,德国的纯电车车型数量在 2020 至 2025 年间翻了两番,达到 159 款;同一时期燃油车车型数量则从 275 款缩减至 194 款。随着电池价格回落,欧盟市场内售价低于 3 万欧元的平价纯电车选择也有所增加,到 2025 年已有 35 款。
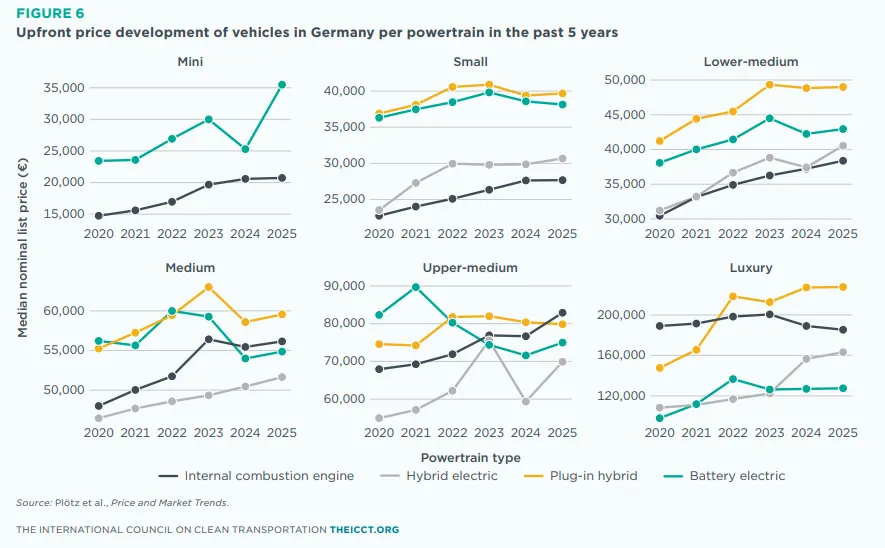
虽然相关车型供给已经有所增加,但平价小型以及下中型车类别里,纯电车的可选款式依旧少于燃油车。从不同车型细分市场来看,纯电车已经在中型、中大型以及豪华车型领域,实现了和燃油车的购车初始成本持平;同时在全部细分市场中,纯电车的初始价格都已经和插电混动车型相当。
2、运行成本负担
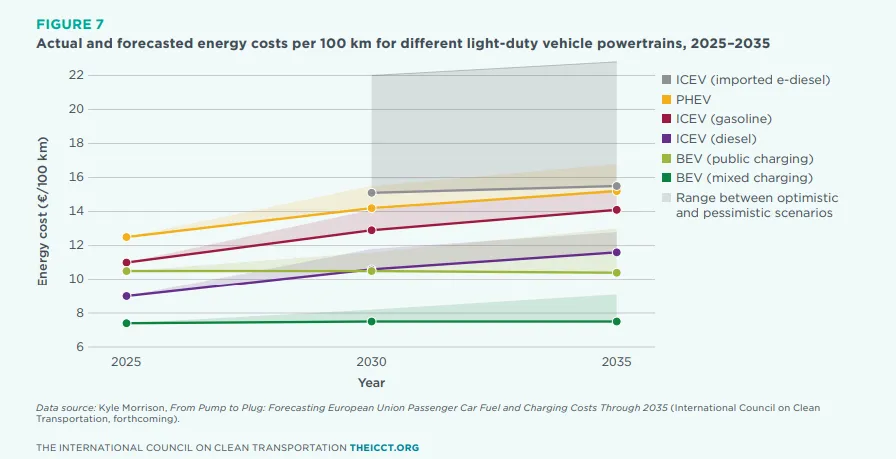
用车成本是衡量车辆购置压力的另一重要维度。早在 2026 年石油危机出现之前,纯电车的使用成本就已经比汽油燃油车低 33%;即便是全部依靠公共充电桩补能的车主,用车开销也能减少 5%。预计后续纯电车的能源成本将维持稳定或继续走低,而燃油车与插混车型的使用成本则会上涨。对比使用电子柴油的燃油车,纯电车的补能成本优势会更加突出,到 2030 年预计可以节省 50% 至 60%。
3、德国不同政策下区域与长途重型柴油车及纯电重卡的总拥有成本
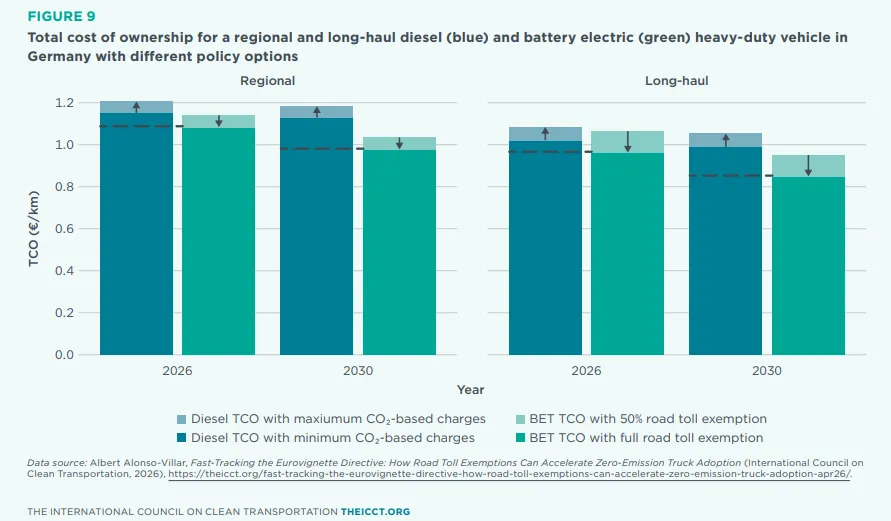
车辆总拥有成本中,购车初始支出与日常运营开销占据主要比重,这一点对于电动卡车而言格外关键,车队经营者在挑选运营车辆时,大多会以总拥有成本作为核心考量标准。依托场内自有充电条件,不少场景下的区域电动卡车,凭借场站较低的充电价格、持续下行的电池成本以及现有相关政策支持,在总拥有成本层面已经可以和柴油车型同台竞争。
如果碳收费、差异化道路通行费这类政策工具能够落地推行,长途货运车型最早有望在 2030 年实现成本持平。德国目前已经开始征收碳费用,当地无论是区域运输还是长途运输场景下的电动卡车,其总拥有成本都已经低于柴油卡车。
三、充电基础设施与电网
1、欧盟轻型和重型车辆部署公共充电基础设施
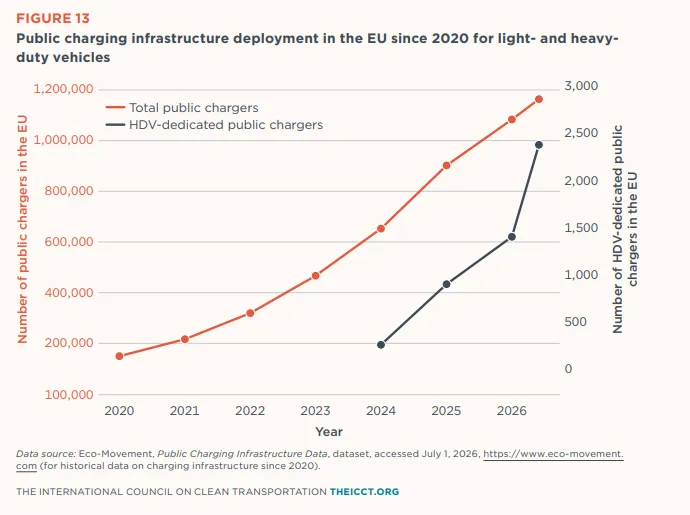
欧盟公共充电桩的数量自 2020 年以来增长了近八倍,截至 2026 年 6 月总量达到 116 万个,现有规模已经能够支撑欧盟当前上路车辆的补能需求。这些公共充电设施以轻型车辆充电桩为主,同时还配备了 2450 个专供重型车辆使用的充电桩。
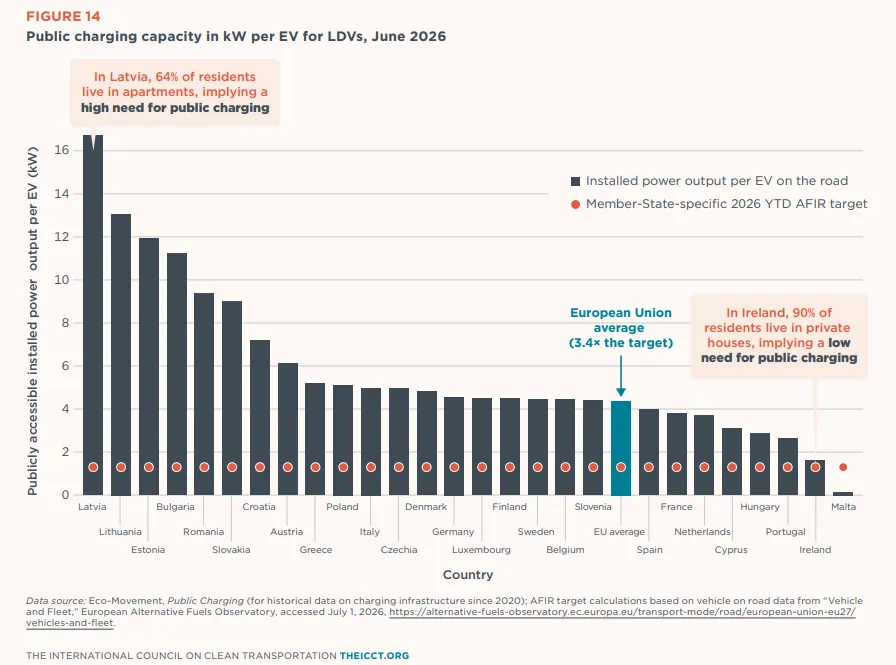
这一增长势头与《替代燃料基础设施法规》(AFIR)基于车队的目标相一致,除马耳他外,所有成员国均超过了各自的目标。各成员国之间的充电桩分布不均衡,但与车辆市场规模最大和电动汽车普及率最高的地区相一致:55%的公共充电桩集中在荷兰、德国和法国。然而,东欧国家在AFIR基于车队的LDV目标方面处于领先地位。
2、TEN-T网络中由直流充电桩覆盖的部分
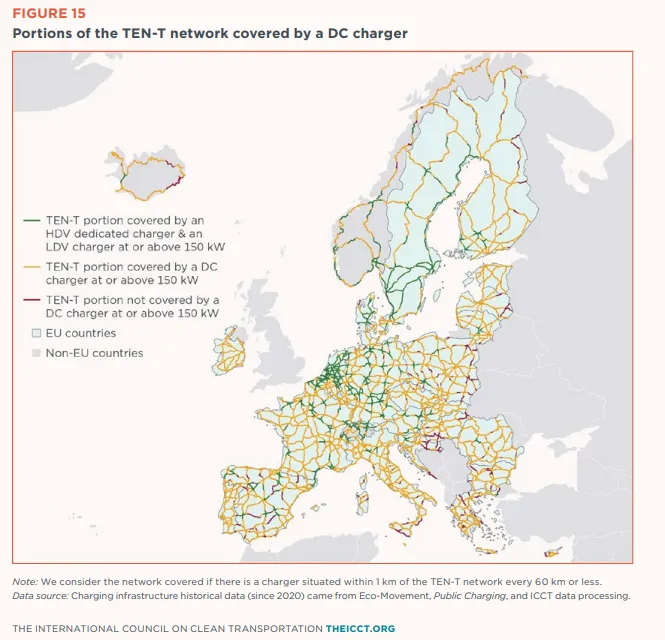
在跨欧洲交通干线(TEN-T)高速公路网络上,功率 150 千瓦及以上的直流充电桩已覆盖 92% 的路网,而专供重型车辆使用的充电桩覆盖率则达到 16%。
3、2026 年 6 月欧盟公共交流、直流临时充电均价
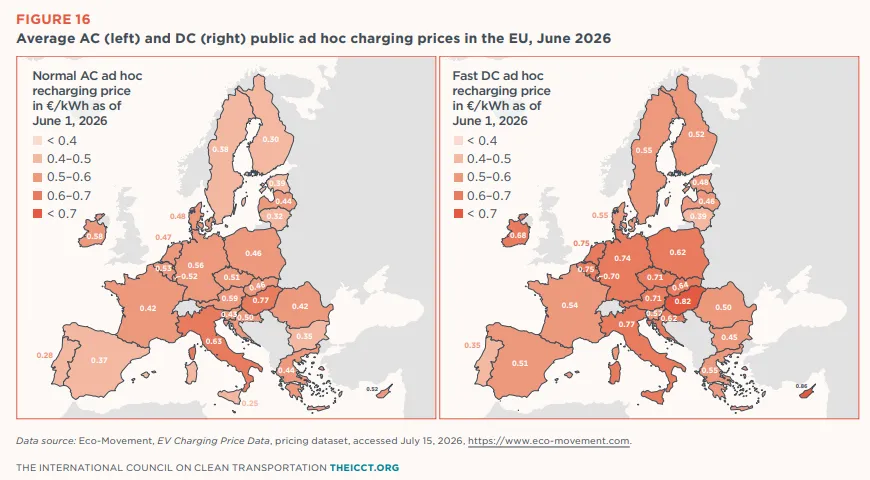
2026 年 6 月,欧盟公共即用即充服务的平均电价,交流充电为每千瓦时 0.5 欧元、直流充电为每千瓦时 0.62 欧元,价格均包含增值税。即便车主全程使用公共充电桩,多数场景下从燃油车更换为纯电车依旧具备经济优势,这一点在前文车辆可负担性部分已有说明;但长途卡车目前尚不满足这一条件,主要原因在于公共充电价格远高于私人充电,公共电价大约是私人电价的两倍。
与此同时,推动充电资费下降的配套条件也在逐步完善,智能充电与双向充电的落地基础持续改善:2025 年欧盟已有 304 套动态分时电价方案,智能电表的普及范围也在持续拓宽,截至当年年底,欧洲 63% 用户配备了智能电表,但区域之间差距明显,德国的智能电表用户占比仅为 5.5%。这类变化不仅可以帮助用户与电网降低开支,还能提升欧盟能源体系的抗风险能力。
经测算,依托智能充电技术,欧洲到 2035 年的用电峰值负荷有望降低 6%。车网互动技术还能进一步强化能源保障能力,既可以储存可再生电力、减少能源浪费,也能提供移动式应急供电;以法国埃松省为例,若实现 10% 的车辆参与车网互动,预计到 2040 年可削减 9% 的用电峰值。
四、供应链与产业竞争力
加速转向纯电车型,有助于稳固欧洲长期能源韧性,提升汽车产业的国际竞争力,并在汽车领域创造稳定可持续的就业岗位。从能源自主角度来看,2025 年欧盟石油产品与天然气进口总额达 3367 亿欧元,石油及相关产品对外依存度高达 97%,而电力方面欧盟则为净出口地区。
1、不同市场中纯电动乘用车新车销量
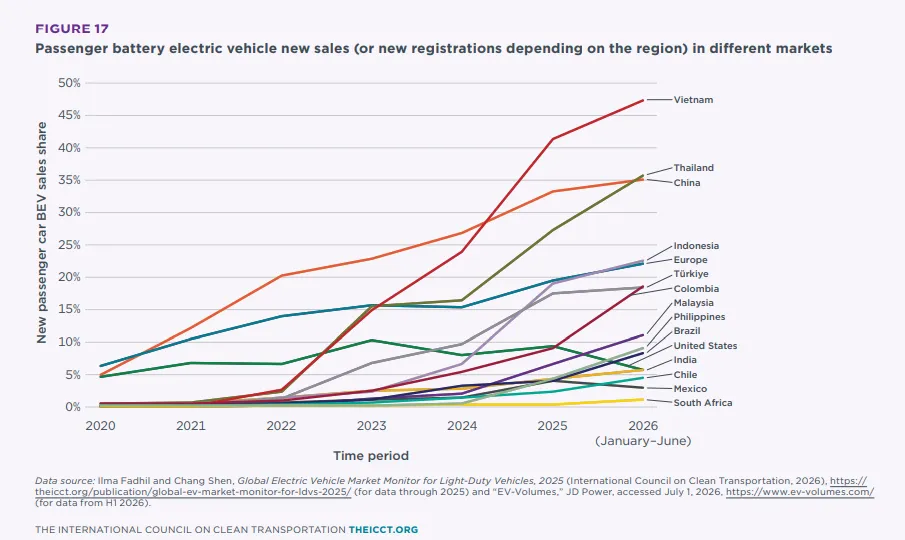
纯电车在乘用车新车市场的普及并不局限于欧洲,全球多地都能看到这一趋势,越南便是典型,2026 年上半年当地新登记乘用车中纯电车型占比达到 47%,,中国在2025年新卡车和公交车销量中纯电动份额达到26%。
2、2019—2025年欧盟按动力总成划分的乘用车年产量
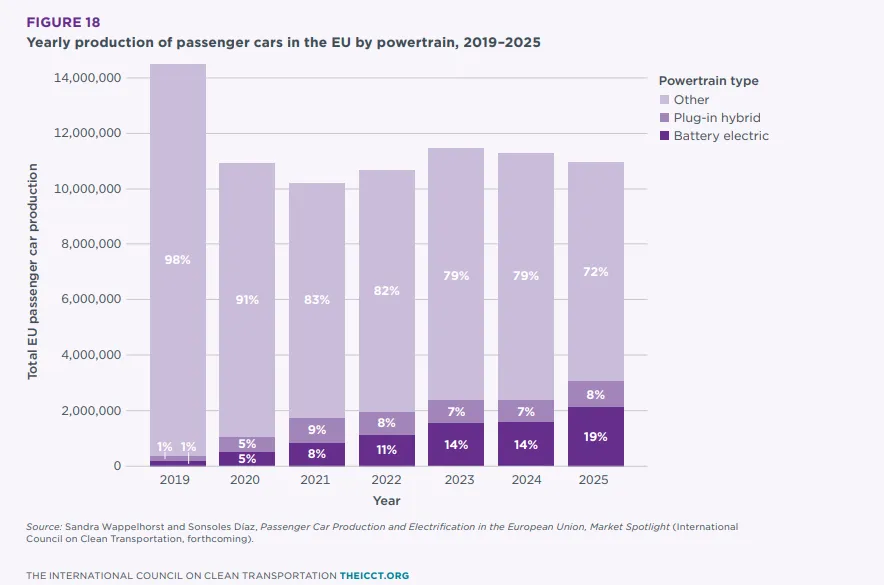
与此同时,欧盟汽车产业的产品结构正逐步向电动化倾斜,2025 年纯电车占到乘用车总产量的 19%。欧盟一方面出口部分本土制造的纯电车,另一方面也进口纯电新车,但纯电车以及汽车整体的产量,和新车登记规模基本持平:2025 年汽车产量与新车登记量均为 1100 万辆,纯电车在产量与新增登记车辆中的占比同样都是 19%。在各个成员国当中,德国是欧盟纯电车与插混车型最主要的生产地,2025 年其产量占到欧盟全部造车成员国纯电及插混车型总产量的 56%。
3、全产业链各发展阶段纯电车供应链产业布局(含已公布规划至投产运营项目)
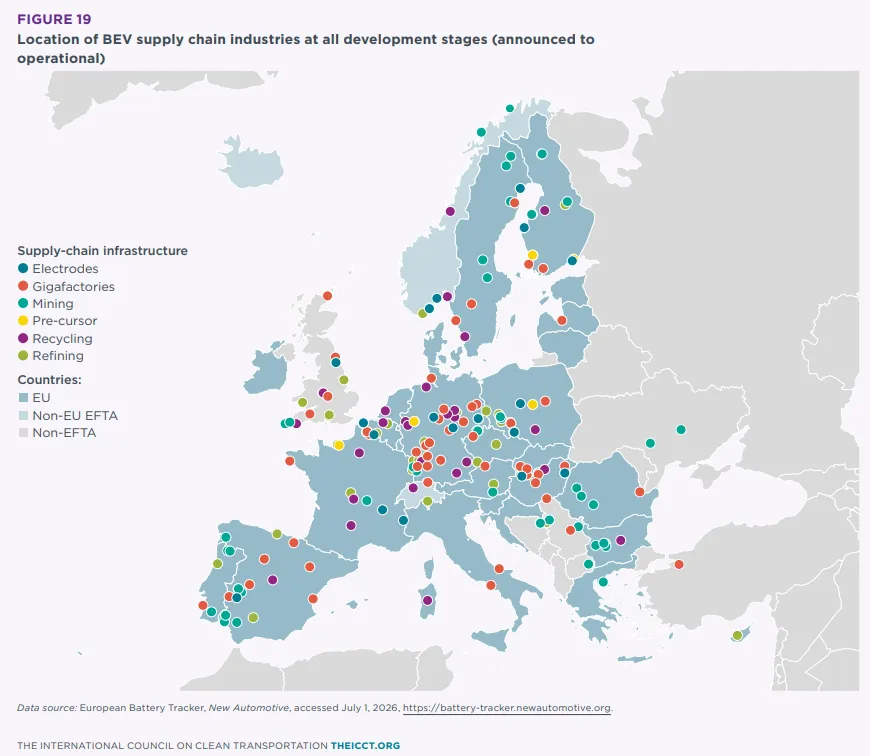
目前欧盟本土生产的电池电芯,大约能够满足本地电动汽车装配所需电芯总量的一半,这部分产能里有一部分来自亚洲地区的外商直接投资。与此同时,欧洲正在加快推进覆盖采矿到回收全链条的供应链项目落地。
4、2025 年欧盟电池产能与欧盟电池需求对比
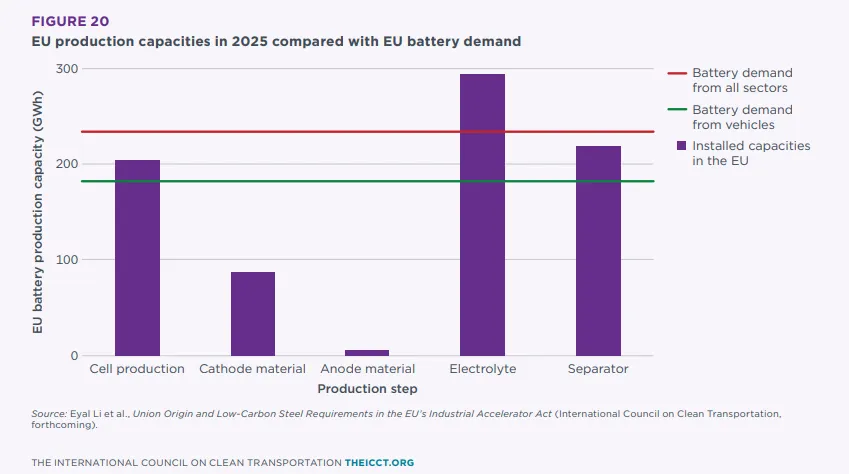
2025 年欧盟已建成的电芯产能,理论上能够覆盖电动汽车的电池需求,但受国内市场预期不明、产能爬坡过程中的技术难题,以及相比国际竞品价格偏高这些因素影响,实际产能利用率偏低,电芯产出因此受限。
不过随着各大电池工厂提升产能利用率,到 2030 年,所有已规划公布的电芯产能将足以支撑车辆的电池需求。在上游材料端,欧盟规划的正极活性材料与隔膜产能,可以满足 2030 年电动车的预期需求,但负极活性材料和电解液的规划产能仍存在缺口。
相关阅读
研报 | 2026年第二季度拉丁美洲电动汽车销售简报:电动汽车市场份额超过10%
研报 | 英国交通部发布2025年电动汽车公共充电基础设施统计数据
研报 | FCAI 《电动汽车折扣政策》复审意见书 提出延续与优化建议 持续激活电动汽车消费需求
研报 | Cleantechnica:2025年 拉丁美洲电动汽车销售简报
研报 | CleanTechnica:2025年 拉丁美洲电动汽车销售简报
研报 | Zapmap:2025年英国电动汽车市场:纯电保有量突破 180 万,新车电动化率持续攀升
研报 | Autovista24:2025年哪些电动汽车型号和品牌已取得成功?
研报 | 印度尼西亚电动汽车市场:销量跃升,中国品牌占据超 60% 纯电份额
研报 | JATO:奥地利与瑞士消费者对中国品牌的偏好-灵活策略破解欧洲转型困局
WPC(Worldwide_Product_Circulation)数字化出海平台是上海市车联网协会牵头,由工业互联网创新中心(上海)有限公司、上研智联智能出行科技(上海)有限公司、上海岩思信息技术有限公司等多家协会成员单位共同搭建,为汽车及零部件、智能网联、新能源等行业用户提供出海支撑的公共服务平台及数字化解决方案。
Welcome
关注我们


发表评论
发表评论: