
 研报速递


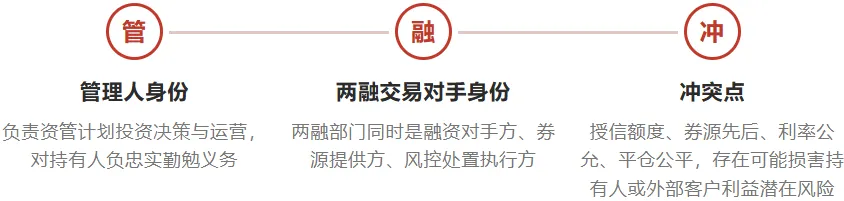
券商资管计划在本公司参与融资融券,冲突的根源在于资管计划是客户资产,而券商同时扮演两个角色——既是管理人,也是融资对手方。
那么,看看监管制度具体是怎么说的:
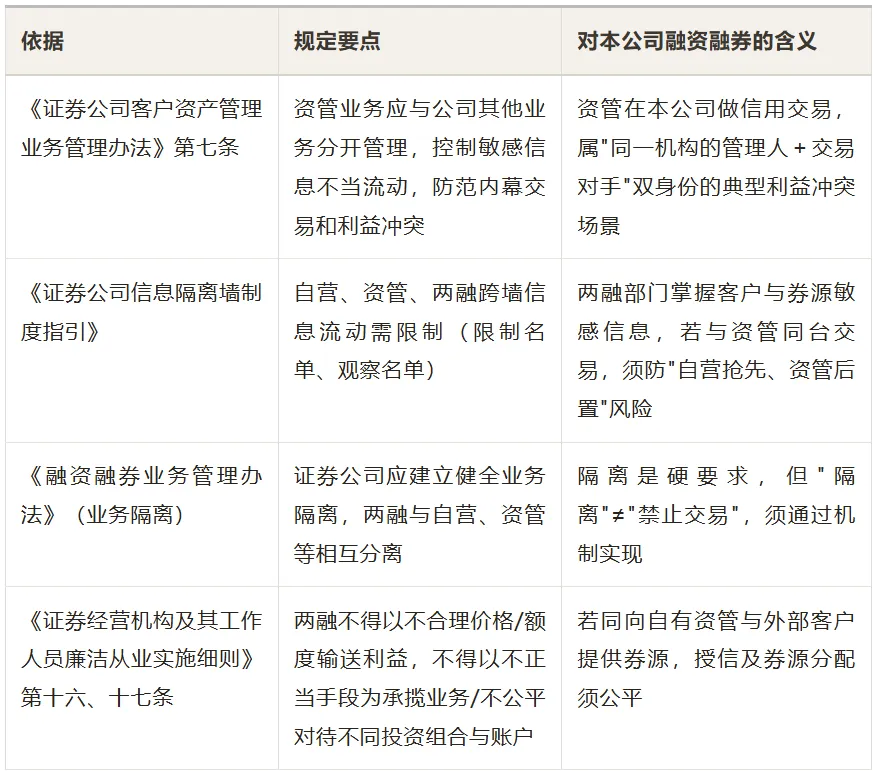
其本质要求就是"公平对待各投资组合、防止关联方利益输送、控制信息不当流动"。

原则上有以下三个前提:
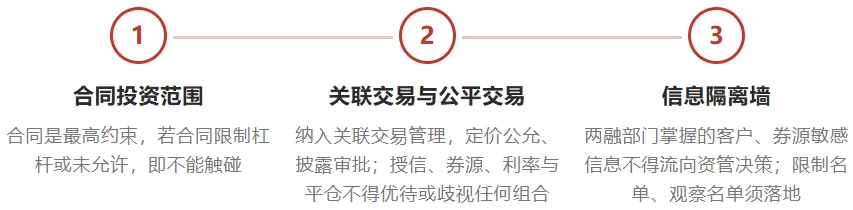
倾向"禁止/审慎"的理由:资管计划在本公司融资融券本质是"自产自销"的信用服务。极端情形下(如自家资管推高券源需求、授信与券源分配不透明),极易触碰廉洁与公平交易红线。因此很多券商在内部制度中直接规定"资产管理计划不得在本公司办理融资融券",属于主动内控收紧。

从全行业看,券商资管计划确有融资融券需求时,通行做法不是"在本公司做",而是形成了一套清晰的市场分工。可概括为"自家不办、转去同业、主经纪商承接、券源靠转融通"。
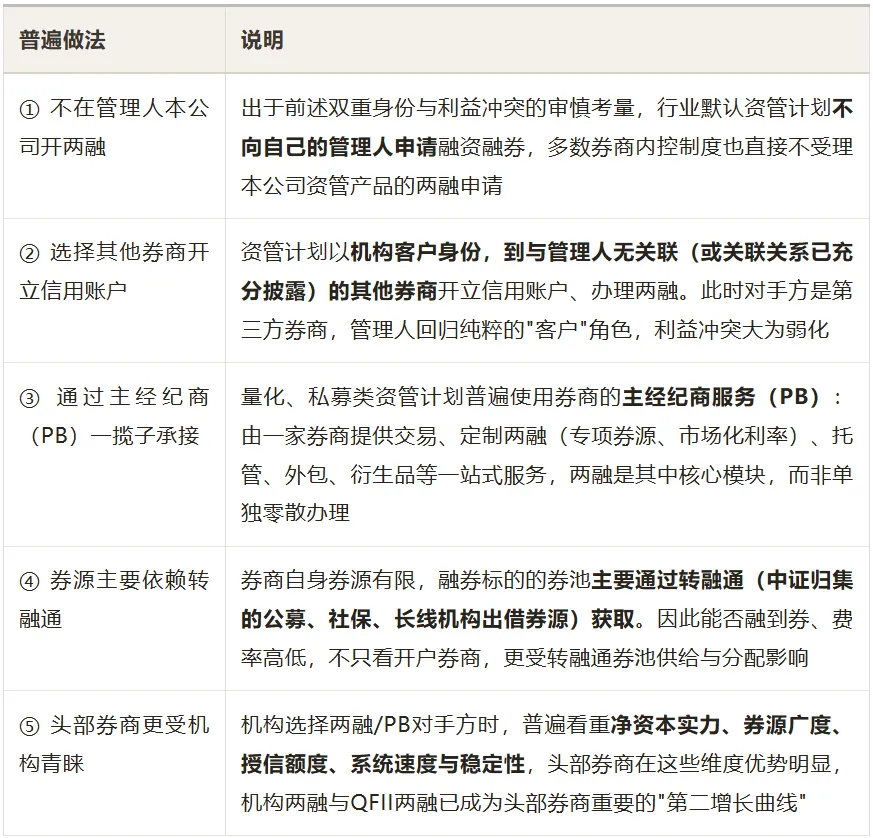
并非"绝对违法"。若资管合同允许、关联交易披露到位、定价公允且信息隔离充分,也不能简单断言"必然违规";只是绝大多数合规从严的券商选择不在本公司做。行业普遍做法是券商资管计划需要融资融券时,是以机构客户身份到其他券商(多为主经纪商/PB券商)开立信用账户,券源主要依托转融通。这既是规避利益冲突的合规选择,也是机构经纪与PB业务市场分工的合理安排。
本文为制度与实操梳理,不构成合规意见;具体以监管最新口径及所在证券公司内控制度为准。
仅供业务知识交流,不构成任何操作或投资建议。

发表评论
发表评论: