
 研报速递
致力于成为国内资深的政策解读、市场分析、项目投资综合服务平台
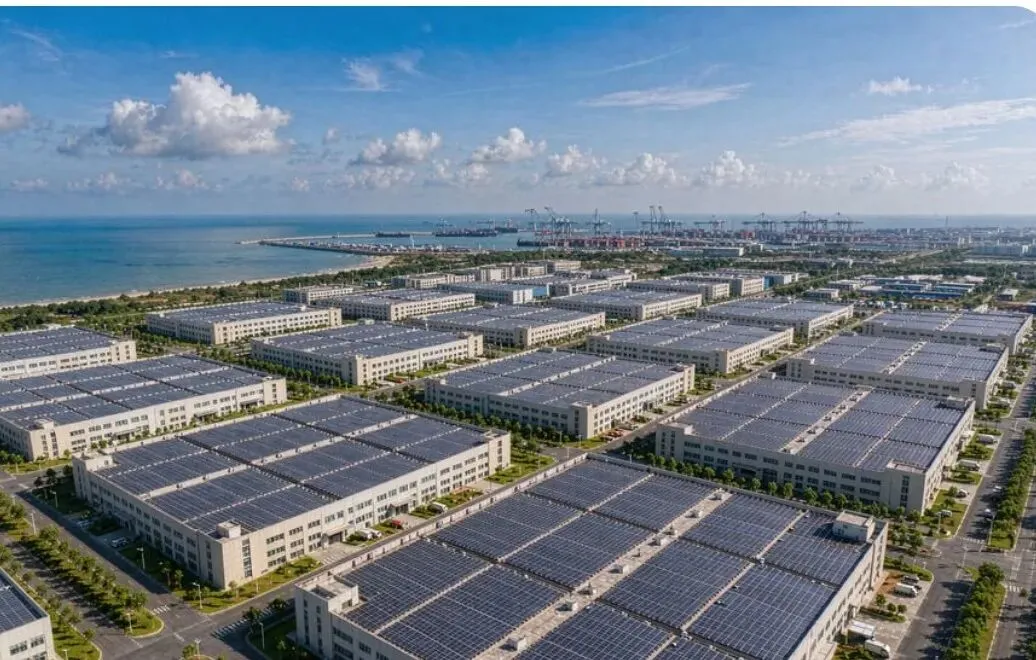
沿海工业园区屋顶光伏(配图)
福建工商业光伏:分布式占比 92% 不是勋章,是天花板
一句话定调:福建是「分布式大省的高电价红利,正被天花板与低小时数两头夹击」。特殊性不在规模,而在结构:全省光伏 1886.3 万千瓦,分布式占 92.0%,集中式只剩 150.7 万千瓦;分时时段里光伏黄金出力段 10:00-12:00 落在峰段、全天没有午间谷电——这是被严重低估的红利。但年等效利用小时仅约 1100 小时,且 2026 年增量机制电价上限从 0.357 砍到 0.32 元/千瓦时,三重收紧同时发生。
92.0%分布式占全省光伏比重(集中式仅 150.7 万千瓦) | 1058.1万千瓦工商业分布式累计,全国第 10 |
0.32元/千瓦时2026 增量机制电价上限,较 0.357 降 10.4% | 1100小时年等效利用小时,华东偏低水平 |
01价值分级画像:26/40,中等偏上·结构性分化
四个维度按 10 分制打分,满分 40 分,全部基于可核验数字。横向条形直观呈现四维强弱:
「结构性分化」的含义:省份画像不能代替台区画像。厦门、泉州、福清的部分台区是绿区,可以做;龙岩、南平、三明的部分县域已出现并网排队,做了也未必能按期并网。
02自用率生命线:敏感度温和,生死线在别处
行业共识说「自用率决定工商业光伏生死」,这句话在福建要打个折扣。福建余电上网价并不低:存量项目机制电价 0.3932 元/千瓦时且 100% 纳入机制电量,2025 首轮增量出清 0.35,市场均价约 0.36。自用替代约 0.63,两者只差 0.27 元——远小于多数省份 0.42 元的差距,自用率下降对 IRR 的杀伤力被显著稀释。
测算基准(显式假设):EPC 造价 3.0 元/W(含抗台风加固、抗盐雾支架)、年等效 1100 小时、自用替代 0.60 元/千瓦时、余电 0.36 元/千瓦时、运维 0.045 元/W/年、运营 25 年。
反共识:福建真正的生死线不是自用率自用率 55% 的项目税后 IRR 仍有约 9%;而自用率 85% 的项目若落在台区红区、拿不到并网意见,IRR 是 0——项目根本建不起来。福建的两条真生死线:①台区可开放容量(一票否决,红区不予并网);②机制电量入选资格(决定余电价格锚是 0.32-0.35 还是裸奔的市场均价)。自用率排第三位。操作启示:立项前必查闽电 e 办 / 网上国网最新一期承载力通告,红区一律不做;竞价资格比电价谈判更值得花精力。
03盈利模型:自投与 EMC 相差 3-3.5 个百分点
业主自投(业主全额出资)· 自用率 85%:税后 IRR 13.0%-15.0%,回收 5.0-5.3 年· 自用率 70%:IRR 11.0%-12.5%,回收 5.5-5.7 年· 自用率 60%:IRR 9.5%-11.0%,回收 5.8-6.1 年· 自用部分全额享受约 0.60 元/千瓦时替代收益 | EMC 电价折扣(投资方出资)· 主流折扣 8.5-9.2 折,优质负荷可谈 8 折· 自用率 85%:投资方 IRR 9.5%-11.5%· 自用率 70%:IRR 8.0%-9.5%,回收 6.2-6.8 年· 自用率 60%:IRR 6.5%-8.0%,回收 6.8-7.5 年 |
差额就是投资方让渡给业主的电价折扣(约 15% 电费收入),扣掉更高资金成本与居间成本后的净值。敏感度前两位是自用替代电价(±0.05 元影响 ∓1.2 个百分点)与年利用小时(±50 小时影响 ±1.0 个百分点),且都不受项目方控制;造价与组件价格才是可控项。
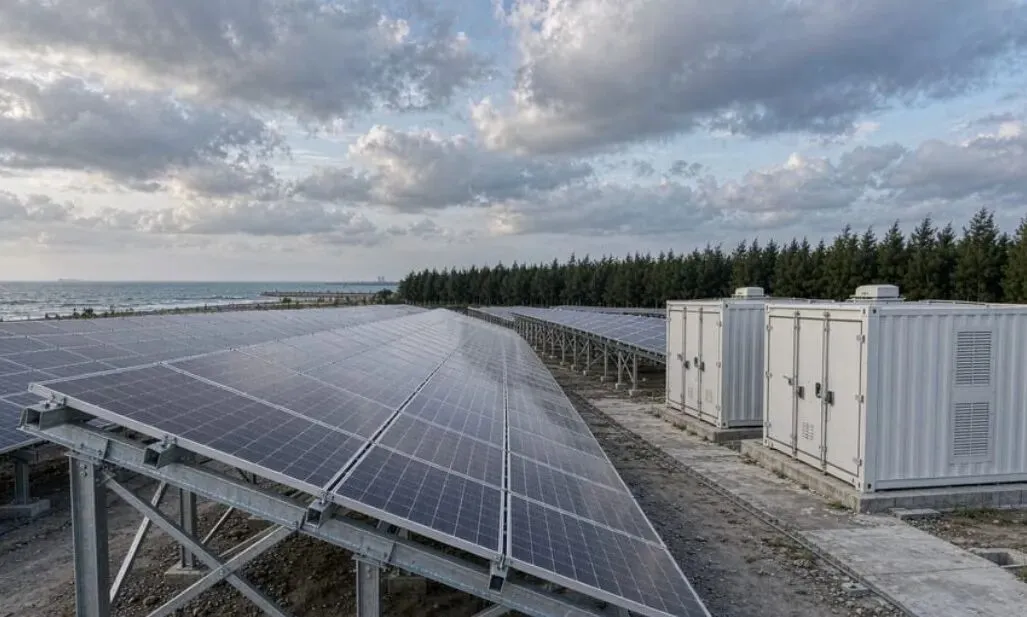
沿海项目:抗台风支架 + 集装箱式储能(配图)
配储独立经济性:勉强及格,不建议为套利单独配储1 兆瓦时系统(造价 1.1 元/Wh、RTE 90%)年峰谷套利约 12.1 万元、需量削减约 7.2 万元,合计约 19.3 万元,静态回收约 5.7 年。但充电视作用户需缴上网环节线损与系统运行费、放电不退减,真实回收 6.5-7.5 年。操作启示:纯套利立场不做;光伏+储能打包测算,别把套利单独当卖点。
04政策拐点:并网在放、电价在收
五条拐点同时发生,前两条直接改写收益模型,后三条改写准入门槛:
1 | 增量机制电价锚断崖下移 2025 首轮分布式 6290 个项目出清 0.35 元/千瓦时、兜底 12 年;2026 年上限 0.32、只兜底 10 年、申报比例上限降到 80%。任何用 0.35 做余电价格假设的测算对 2026 年及以后投产项目都已失效。 |
2 | 机制电量僧多粥少 6290 个分布式项目只分到 3.35 亿千瓦时机制电量,平均每项目 5.3 万千瓦时/年,按 1100 小时折算仅对应装机约 48 千瓦——绝大多数项目余电按市场均价结算,处于市场化裸奔状态。 |
3 | 现货市场 9 月 30 日转正 福建成为全国第 10 个现货转正的省级市场。短期 1-2 年自用替代仍按用户侧分时电价结算、红利保留;长期看现货价格将逐步压平「无午间谷电」的制度红利。 |
4 | 并网端真放 2026 年 6 月 18 日新规取消沿用六年的变压器反向负载率 80% 硬红线,改绿黄红三色分区,审批从 30 个工作日压缩到 3 天。对分布式占比 92% 的福建是实打实的利好——但红区不予并网仍是硬条款。 |
5 | 绿电直连改写商业模式 闽发改规〔2026〕3号:年自发自用不低于总可用发电量 60%、绿电直供占用户总用电量不低于 30%(2030 年前提至 35%)、富余上网不超过 20%。工商业光伏被强制改造为「自用为主、卖电为辅」。 |
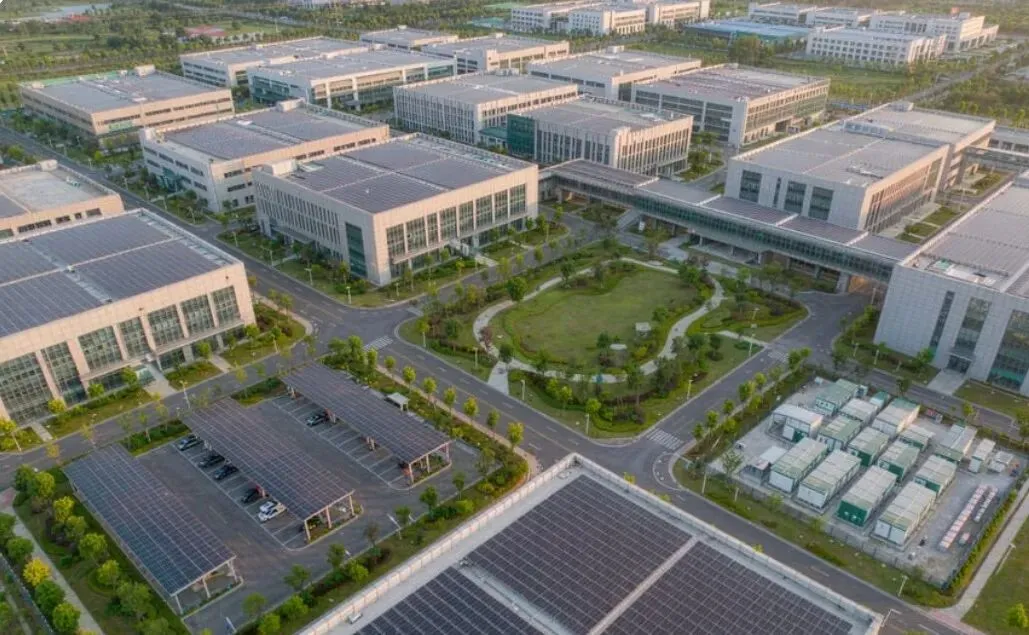
零碳园区:绿电直连多用户模式的准入载体(配图)
零碳园区是多用户直连的准入前提:国家级 3 个(厦门火炬同翔高新城、宁德福鼎工业园、漳州古雷港经开区)+ 省级 5 个(福州江阴港城经济区东部产业园、数字福建长乐产业园、连江可门申远一体化产业园、湄洲湾国投经开区东峤工业园等)。拿到园区入场券,等于拿到多用户直连资格。
05电价信号:0.63 元的自用替代价怎么来
按 2026 年 9 月代理购电价格表逐段加权(光伏出力占比为假设:谷 8%、平 20%、峰 27%、平 33%、峰 12%),加权自用替代电价约 0.664 元/千瓦时;按市场化交易口径约 0.60-0.64 元。
易错提醒|代理购电中输配电价、政府性基金及附加、系统运行费折价合计约 0.23 元/千瓦时是固定的,光伏替代的是全部——自用替代电价不能只算电能量部分。
负电价风险有两个结构性抑制:核电基荷约 14%,加水电 1715 万千瓦与抽蓄调节;福建是净送电省,2026 上半年外送 122.74 亿千瓦时(向浙江 89.04 亿、向广东 32.98 亿)。判断:短期连续负电价概率低,但午间现货价低于平段价 0.5981 的概率高——影响的是余电收益而非自用收益,这是福建项目的安全垫。
06商业模式:业主强势、投资方分化、居间拥挤
8.5-9折EMC 主流折扣区间,福建业主议价能力强 | 3%以下央企资金成本,规模优先 |
7%-9%省属平台 IRR 要求,绑定政府资源 | 10% 以上民营投资商 IRR 门槛,做精细项目 |
标杆案例的共同点:光伏不是孤立的发电资产。ABB 厦门工业中心 10 万平方米屋顶光伏贡献园区 50% 用能、年减碳 1.34 万吨,并作为厦门首个云边协同虚拟电厂;科华数能微网 520 千瓦光伏 + 500 千瓦时储能年省电费约 39 万元;诏安园区润科生物 2.8 兆瓦年省约 300 万元。
没装光伏的规上企业有四条替代路径:①纯购绿电(门槛最低);②加入多用户绿电直连(前提是园区已获批零碳园区);③第三方投资 + 电价折扣;④屋顶出租收租。真正解决痛点的是第②条,但福建现有 8 个零碳园区覆盖面有限——这是最大的存量市场缺口,也是最大的机会窗口。
07项目地图:九市一区,谁在真金白银地干
泉州全省第一极分布式累计 458.71 万千瓦、占全省 26.4%。晋江经开区 23.6 兆瓦 9 个子项目设备安装;南安水暖厨卫二期 42 兆瓦已完成 EPC 招标;惠安 36.5 兆瓦可研评审。永春、惠安多乡镇台区可开放容量大幅下调。
福州县域放量城区受限福清江阴港城 32.4 兆瓦设备采购;融侨经开区二期 26.7 兆瓦已签总承包;福清 2026 备案 137 个约 486 兆瓦居县域首位。城区砖混老房需安全鉴定报告,材料审核零容错。
厦门容量全绿二季度可开放容量 2672.98 兆瓦、各区全绿。天马微电子 8.3 兆瓦(一期已并网);火炬高新区超 300 兆瓦。户用基本无空间,工商业是唯一战场;十五五目标 130 万千瓦只能靠分布式。
宁德锂电集群备案 472 个、超 386 兆瓦,六成在施工。宁德时代总部园区二期 9.2 兆瓦(电建福建 EPC);青拓镍业 5.98 兆瓦 100% 自用、年发电约 660 万千瓦时;福鼎食品园一期 3.8 兆瓦已并网。
漳州零碳园区主场古雷港入选国家级零碳园区。诏安园区润科生物 2.8 兆瓦年省约 300 万元;新胜达 1426.8 千瓦占其用电一半,拟追加二期 913.92 千瓦。
龙岩备案热并网慢备案 142 个增 31%、开工率 89%。龙麟集团水泥厂 2.4 兆瓦;高新区零碳工厂 3 子项目 28 万平方米屋顶。核心矛盾:排队 2-3 个月拿不到接入批复。
莆田 / 南平 / 三明 / 平潭机会待成熟莆田秀屿港口物流园区光伏预估投资 1.3 亿元,湄洲湾国投经开区(东峤)入选省级零碳园区;南平以山地斜屋顶与户用为主;三明配网消纳压力大;平潭以海上风电为主。
三个全省性特征:①园区整建制打包成为主流形态;②公共机构是稳定的启动盘;③光储充一体化开始出现——石狮服装产业聚集区 18 兆瓦光伏 + 2 兆瓦时储能 + 快充桩、古田食用菌产业园 0.8 兆瓦时储能,储能已从可选项变成配套项。
08七条发人深省的判断
判断一:分布式占比 92% 不是勋章,是天花板山地丘陵占全省 80% 以上,集中式无地可用;未来增量 100% 依赖屋顶,而屋顶受荷载、产权、遮挡、台区容量四重限制,增长曲线必然收敛。2026 上半年工商业新增 77.4 万千瓦仍居全国第 9,但增速已明显放缓。操作启示:存量开发转向劣质屋顶改造、荷载加固与柔性组件适配的高成本路径,报价模型里先把加固成本算进去。
判断二:6290 个项目抢 3.35 亿度机制电量平均每项目 5.3 万千瓦时/年,折算装机约 48 千瓦,覆盖率极低。绝大多数项目余电按市场均价结算,叠加 2026 年上限降到 0.32,余电收益锚系统性下移。操作启示:测算按 0.30-0.32 元/千瓦时甚至更低建模,别拿 0.35 自我安慰。
判断三:高电价不是护身符,1100 小时才是真约束电价优势只弥补约 5%,低利用小时吃掉 25% 的发电量差距;再叠加抗台风支架与 C5-M 级防腐使造价与运维比内陆高 5%-8%。用高电价假设 + 高利用小时假设测算福建项目,会系统性高估收益。操作启示:直接用 1100 小时、3.0 元/W、0.60 元替代电价建模,不做乐观假设。
判断四:现货转正后,午间红利会缩水第一步(1-2 年)影响余电收益、自用红利保留;第二步(2-3 年)若分时时段重划、午间下调,自用替代电价将从 0.63 向 0.55-0.58 靠拢。这是福建工商业光伏最大的中期风险。操作启示:所有测算加做电价下行 10%-15% 的压力测试,过了压力线再签约。
判断五:绿电直连 60% 红线,宣告纯财务投资时代结束有真实负荷的园区投资人迎来「园区内售电」升级通道;没有负荷的纯财务投资人拿不到 60% 自用,只能走普通备案通道,而那条通道的余电锚正在下移。商业模式正从资产收益型转向负荷绑定型。操作启示:没有负荷资源的投资方,要么绑定园区入场,要么收缩战线。
判断六:备案不等于并网,错过竞价窗口就是沉没成本台区容量按季更新,部分县域更新后直接锁档、报装被驳回;而机制电量竞价的硬前提是拿到接入方案批复。开发成本回收周期被拉长,2026 下半年资方开始挑项目——无容量、有违建风险、权属存疑的直接拒。操作启示:把「台区容量核查 + 接入批复时点」写进投资协议的前置条件。
判断七:真正被忽略的市场,是没装光伏的规上企业福建规上工业企业以万计,已装光伏的仍是少数。它们的出路只有两条:加入多用户绿电直连,或绿电交易买绿证。8 个零碳园区远不足以承接全省需求。操作启示:谁能打通「园区零碳资质 + 多用户直连 + 集中汇流」链路,谁吃下一波。
09未来展望:2026 见顶,2027-2028 回落通道
这不是需求消失,而是优质开发资源的自然收敛。五大机会窗口按确定性排序:
01绿电直连 + 零碳园区8 个园区载体、细则已落地,60%/30%/20% 红线明确,2026-2028 确定性最高 | 02算力中心绿电配套数字福建长乐产业园 2026 年算力有望破 5000P,负荷连续、绿电需求刚性 | 03出口制造绿电刚需泉州鞋服、厦门电子面对 CBAM 与 RE100,屋顶光伏 + 绿证组合有合规溢价 |
04存量屋顶改造厦门十五五目标 130 万千瓦只能靠分布式;弧形与异形屋顶是柔性轻质组件专属市场 | 05并网专业服务承载力按季更新,台区容量查询 + 备案代办 + 并网咨询形成增值服务空间 | 风险对冲先过压力测试机制电价按 0.28-0.30 测压力、自用替代按下行 10%-15% 测压力,过了再签 |
一句话行动建议在福建做工商业光伏,先查台区容量,再谈自用率,最后算电价。顺序错了,项目就是沉没成本。
如果这份报告对您有价值欢迎点赞、在看、转发,或点击「喜欢作者」支持持续产出打赏后私信「福建」,赠送解读版 PPT关注我们 · 下期【河北】工商业光伏市场调研报告下周三发布
2026年9月23日 | 数据口径:截至 2026 年 6 月底 | 署名:新能源老张说
数据口径:截至 2026 年 6 月底官方统计,政策锚定运行日最新版本 | 置信度:L1 官方文件与官方统计为主,L2 多方独立来源互证,测算假设显式标注 | 配图为场景示意,非特定项目实景,数据经人工核实,内容由 AI 辅助整理

发表评论
发表评论: