
 研报速递
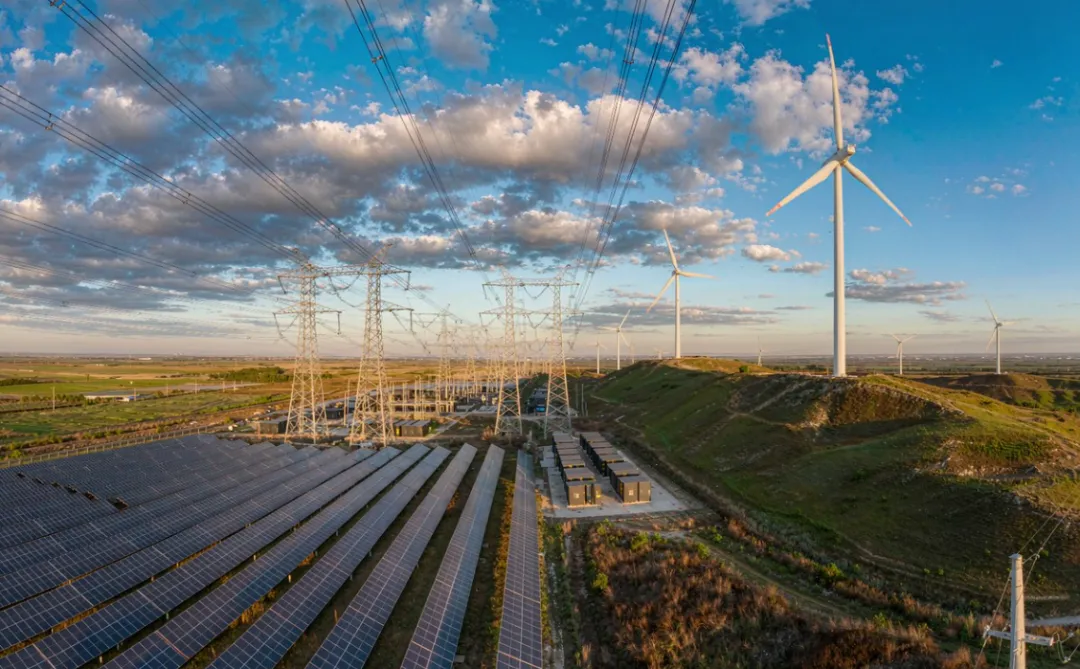
新能源产业正从"规模扩张"进入"价值重构"的关键拐点。截至 2025 年底,全国累计发电装机容量达38.9 亿千瓦(同比 +16.1%),其中风电光伏合计装机18.4 亿千瓦、占比47.3%,历史性超过火电;可再生能源发电量达 3.99 万亿千瓦时、占全部发电量的 38%[2][4]。新型储能累计装机1.36 亿千瓦 / 3.51 亿千瓦时(同比 +84.3%),跃升为第一大调节性资源,规模约占全球 50%[3]。
然而,高景气表象下,产业链内部正经历残酷的结构性分化:光伏制造端全行业陷入亏损(通威亏损 95.53 亿元、隆基亏损 64.20 亿元、晶科亏损 68.82 亿元)[14][15][16];锂电与储能环节凭借需求红利逆势领涨(宁德时代净利润722.01 亿元、同比 +42.28%)[11];比亚迪以 8039.65 亿元营收蝉联全球新能源车销冠,但净利润同比下滑 18.97%,折射"价格战"向整车端传导[12]。
未来 3—5 年的关键变量,已从"产能竞赛"转向三条主线:技术代际跃迁(固态电池、BC/钙钛矿、构网型储能)+ 应用场景纵深(虚拟电厂、绿氢、V2G)+ 全球化合规能力(CBAM、本土化产能)。
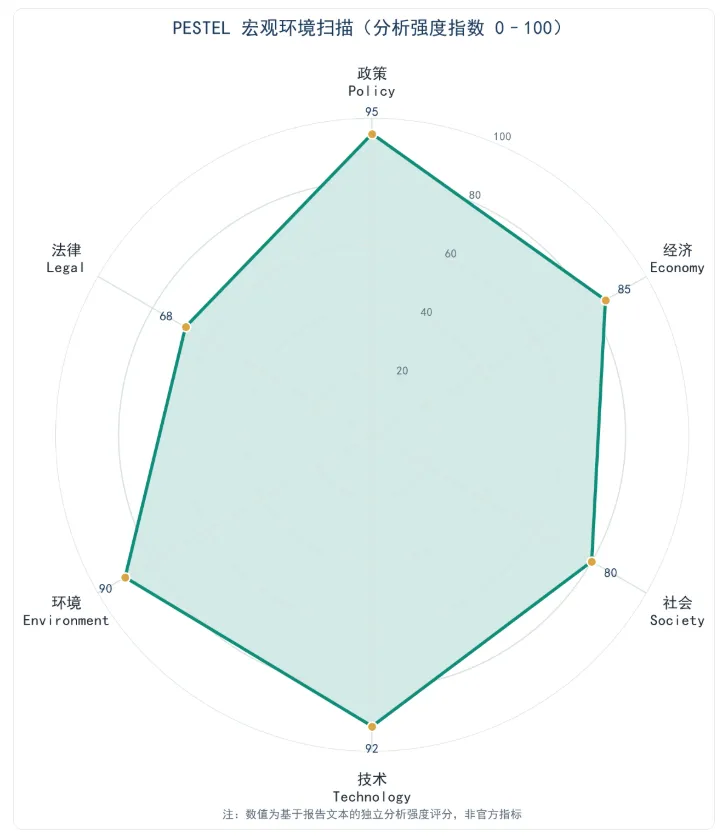
能源法正式施行:2024 年 11 月通过、2025 年 1 月 1 日施行的《中华人民共和国能源法》,作为我国能源领域基础性、统领性法律,搭建起能源法律体系的"四梁八柱",为新型能源体系提供长效保障机制[7]。
2025 年能源工作指导意见:国家能源局明确 21 项重点任务,提出全国发电总装机达到 36 亿千瓦以上、新增新能源发电装机 2 亿千瓦以上、非化石能源发电装机占比提升至 60% 左右等目标[1][10]。
电力市场化改革破冰:《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》推动新能源上网电量全部进入电力市场;《关于完善发电侧容量电价机制的通知》首次在国家层面建立电网侧独立储能容量电价机制[6]。
虚拟电厂国家指导意见:国家发改委、国家能源局 2025 年 4 月发布《关于加快推进虚拟电厂发展的指导意见》,明确到 2027 年全国虚拟电厂调节能力达到 2000 万千瓦以上、到 2030 年达到 5000 万千瓦以上[5]。
能源投资高增:2025 年前 8 个月能源重点项目完成投资额达 1.97 万亿元(同比 +18.2%)[6]。
新能源发电量跨越欧盟:2025 年我国可再生能源发电量约 4.0 万亿千瓦时,超过欧盟 27 国用电量之和(约 3.8 万亿千瓦时)[6]。
企业业绩分化显著:龙头锂电、逆变器、储能企业 ROE 超过 30%(阳光电源 2025 年 ROE 达 31.26%),而光伏制造端出现全行业亏损(隆基绿能 ROE 为 -11.15%、通威股份 -21.95%、晶科能源 -23.86%)[13][14][15][16]。
新能源汽车成为消费主流:2025 年新能源汽车国内新车销量占比历史性过半,"每销售两辆新车中就有一辆是新能源";比亚迪全年销售新能源汽车 460 万辆、出口 105 万辆(同比 +140%)[12][26]。
绿电消费意识觉醒:绿证核发基本实现全覆盖,全国绿电交易体系覆盖年度、月度、月内全时间周期[6]。
就业结构升级:比亚迪 2025 年研发人员达 12.77 万人(占比 14.68%),研发投入 634.41 亿元(同比 +17.13%),相当于每日投入约 1.74 亿元[24]。
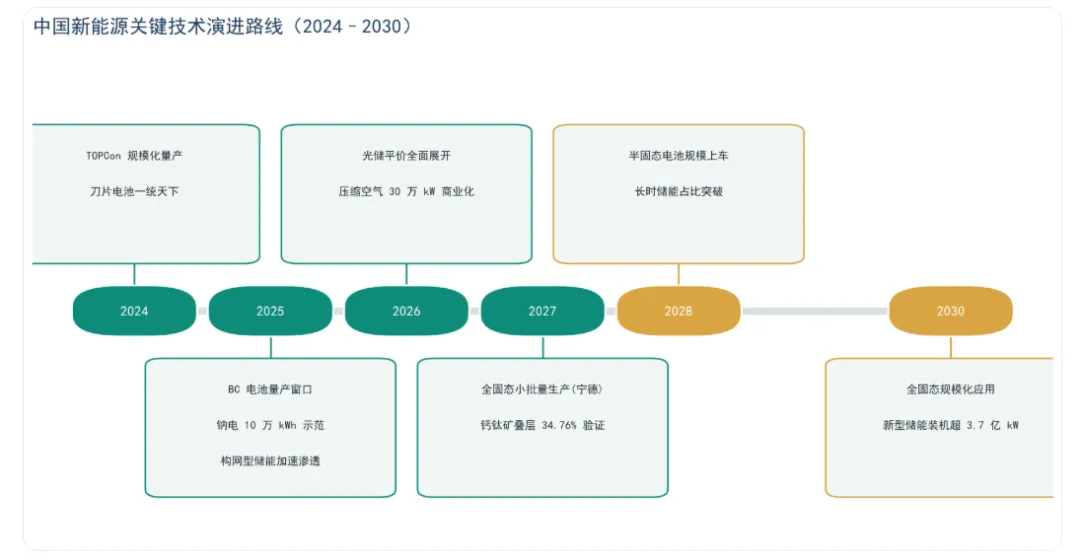
固态电池:宁德时代 2025 年宣布全固态电池有望在 2027 年实现小批量生产;"神行 Pro""钠新""骁遥双核"等新产品密集发布[20]。
钙钛矿叠层:晶科能源 N 型 TOPCon 钙钛矿叠层电池转化效率达34.76%,再创世界纪录[16]。
BC 电池:隆基绿能 HPBC2.0 效率突破 26.6%,规模化产能加速建设[14]。
长时储能:压缩空气储能实现 30 万千瓦级商业化运行,钠离子电池储能实现 10 万千瓦时级大规模示范,构网型储能加速渗透[3]。
快充技术:比亚迪第二代刀片电池+兆瓦闪充技术,实现"5 分钟充好,9 分钟充饱"[20]。
风光成为主体电源:2025 年全社会用电量中每 10 度电就有近 4 度是绿电[2]。
新型储能消纳价值凸显:2025 年储能消纳新能源电量超 300 亿千瓦时,促进新能源利用率提升约 2 个百分点[2]。
绿电直连模式破冰:国家能源局 2025 年 5 月印发《关于有序推动绿电直连发展有关事项的通知》,明确绿电直连建设要求和运行管理机制[6]。
欧盟碳边境调节机制(CBAM)、美国双反、印度 ALMM 清单等多重贸易壁垒,倒逼中国企业向"本土化产能+低碳认证"转型。
新型储能质量监督:国家能源局 2026 年 5 月发布《新型储能电站建设工程质量监督大纲》,为不同技术路线划定质量监督"硬杠杠"[8]。
《能源法》配套法规:推进《电力法》《可再生能源法》《煤炭法》等单行法修订,形成"1+N"法律体系[10]。
新能源技术的演进遵循清晰的"降本曲线+效率跃迁"逻辑。光伏端,N 型 TOPCon 已实现规模化量产并成为主流,BC 电池(背接触)凭借结构性优势进入量产窗口,钙钛矿叠层将理论效率推升至 34% 以上;电池端,磷酸铁锂继续主导,钠离子电池在高寒与安全场景打开差异化空间,全固态电池进入"量产前夜";储能端,长时储能(液流、压缩空气)从示范走向商业化,构网型储能成为新型电力系统的"关键节点"。
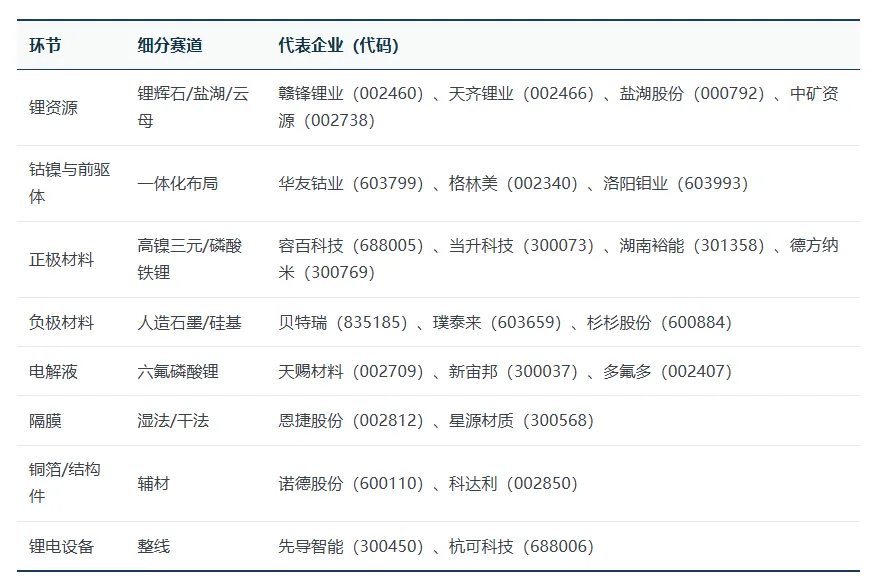
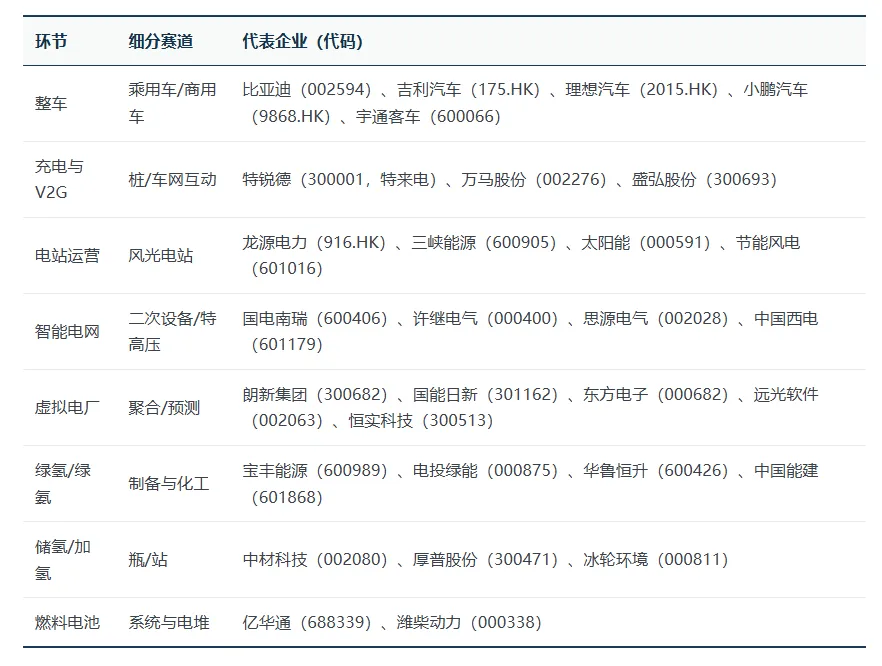
沿着"上游资源—中游制造—下游应用"的主轴,产业链的价值分布极不均衡:上游看资源自主,中游拼制造与集成,下游抢场景与运营。以下为全景图谱(代表性企业样本):
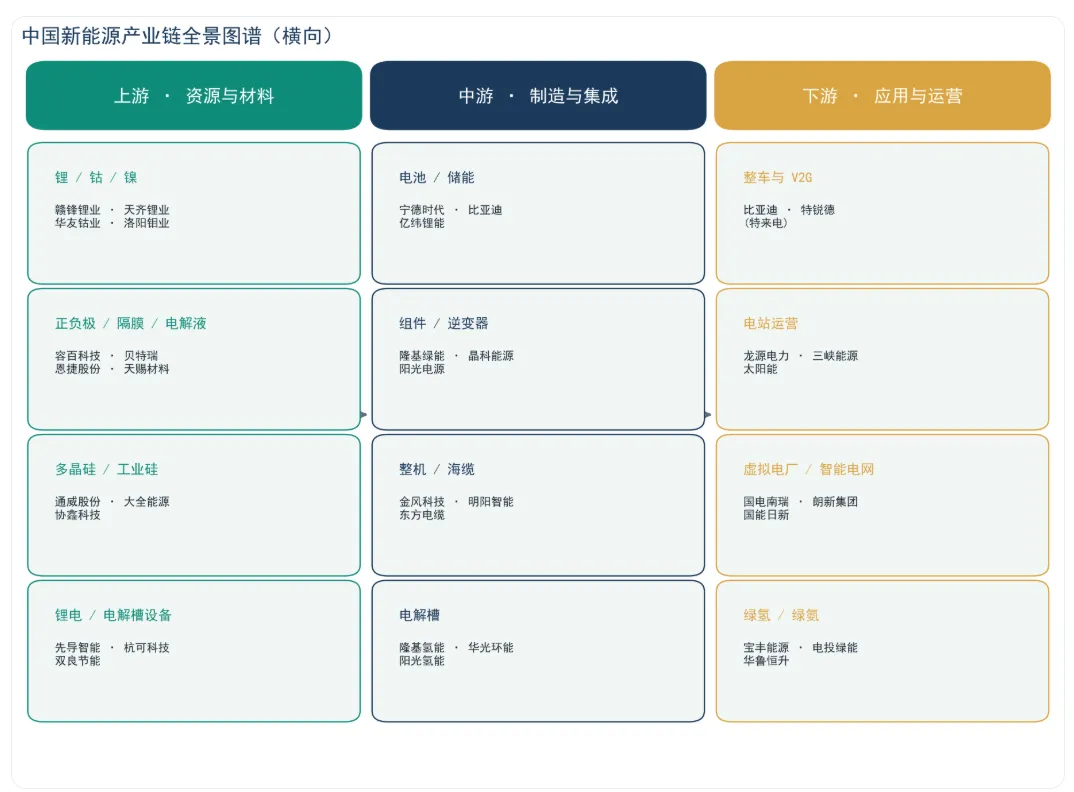
上游环节的核心矛盾,是资源对外依存度与技术壁垒的矛盾。锂资源进口依存度约70%,隔膜、质子交换膜等核心材料长期被海外垄断,倒逼国产替代加速。2025 年出现三条主线:
资源端:锂价经历深度调整后趋于震荡,具备"盐湖+硬岩+回收"多资源布局的企业韧性强于单一矿山企业。
材料端:高镍三元、硅基负极、磷酸锰铁锂、固态电解质成为技术焦点。
设备端:锂电设备与电解槽设备的国产化率均突破90%,整线交付能力成为核心壁垒。
光伏是当前矛盾最集中、也是未来弹性最大的赛道。2025 年 A 股光伏龙头集体承压:
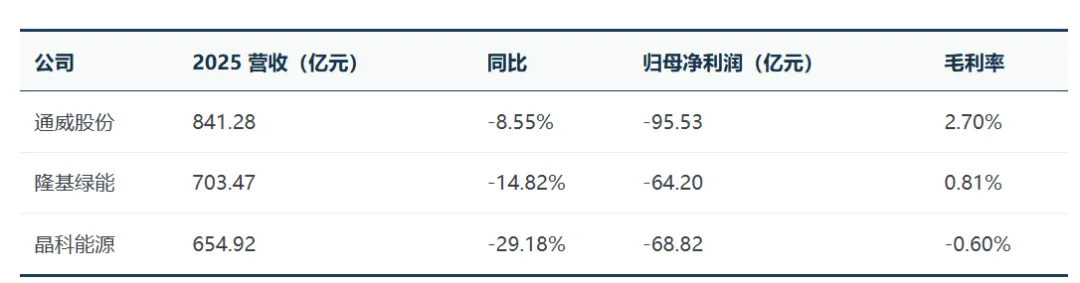
亏损主因是供需失衡、产业链价格下探、白银等辅材成本上行,叠加欧美贸易壁垒。"光储一体化"成为头部企业穿越周期的关键杠杆:晶科能源 2025 年组件出货 86GW(连续第七次全球第一),并规划 2026 年储能系统出货量实现翻倍以上增长;隆基绿能加速 BC 电池贱金属替代银浆技术的规模化产能建设[14][25]。
2025 年全国风电新增装机 1.2 亿千瓦(同比 +51%),其中海上风电新增 659 万千瓦;累计风电装机 6.4 亿千瓦(同比 +23%)[4]。海上风电(深远海+漂浮式)与海外市场(欧洲海风周期)成为核心增量。
2025 年宁德时代实现营收 4237.02 亿元(+17.04%)、归母净利润 722.01 亿元(+42.28%),全球动力电池市占率 39.2%、连续 9 年第一;储能电池销量 121GWh(+29.13%),全球储能电池出货量连续 5 年全球第一[11][20]。截至 2025 年底,全国新型储能累计装机 1.36 亿千瓦 / 3.51 亿千瓦时,装机规模约占全球 50%,首次超过抽水蓄能成为第一大调节性资源[3]。
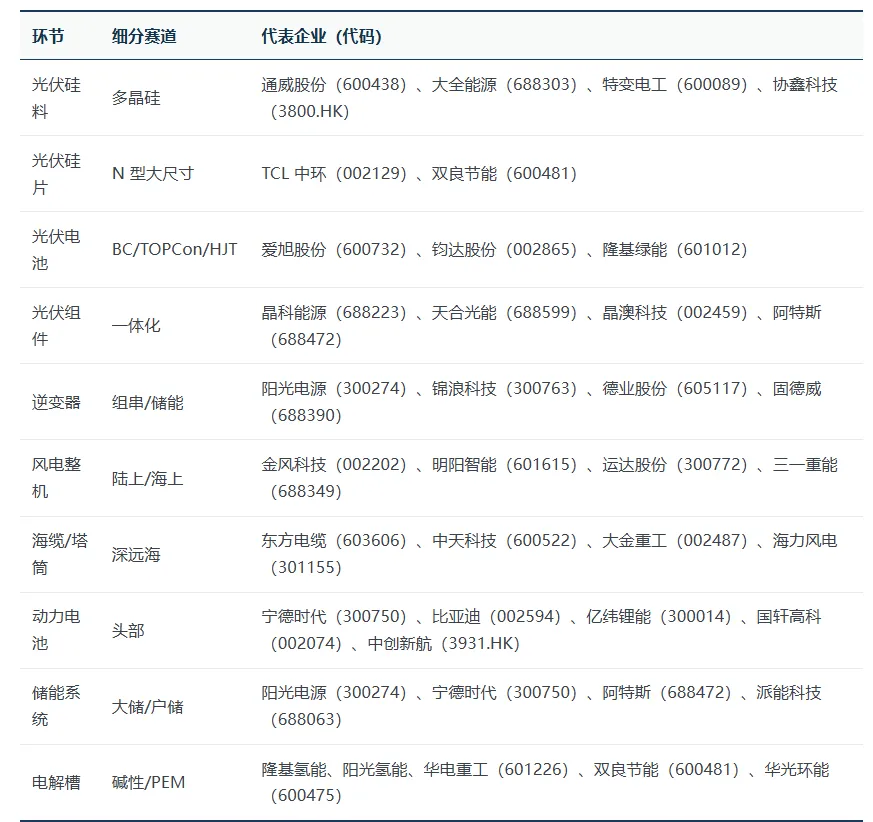
2025 年比亚迪实现营收 8039.65 亿元(同比 +3.46%)、归母净利润 326.19 亿元(-18.97%);全年销售新能源汽车 460.24 万辆(+7.73%),蝉联全球新能源车销冠;海外销量突破 100 万辆(同比 +140%),覆盖全球 119 个国家和地区[12][26]。值得注意的是,比亚迪 2025 年研发投入达 634.41 亿元(同比 +17.13%),超越同期净利润水平,印证"下半场是智能化"的行业判断。
容量电价机制破冰:国家发改委 2025 年印发《关于完善发电侧容量电价机制的通知》,首次在国家层面建立电网侧独立储能容量电价机制,标志着新型储能从"政策驱动"转向"市场驱动"[6]。
长时储能被列入"十五五"核心方向:截至 2025 年底,全国 4 小时及以上储能装机占比同比提升 12.1 个百分点[3]。
构网型储能加速渗透:阳光电源、华为、华电等加速布局。
国家发改委、国家能源局《关于加快推进虚拟电厂发展的指导意见》明确:
·2027 年目标:全国虚拟电厂调节能力达 2000 万千瓦以上;·2030 年目标:全国虚拟电厂调节能力达 5000 万千瓦以上;·商业模式:从单纯需求响应,向节能服务、能源数据分析、碳交易综合服务拓展[5]。
绿氢冶金、绿氨航运燃料、可持续航空燃料(SAF)等应用进入规模化窗口,宝丰能源、电投绿能(原吉电股份)、华鲁恒升等布局加速。
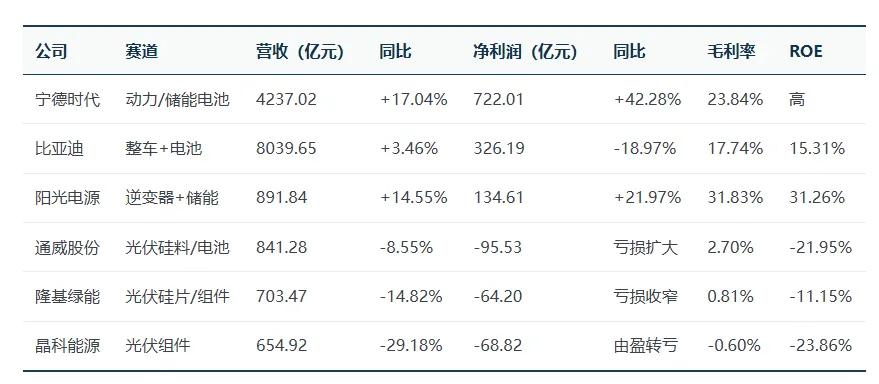
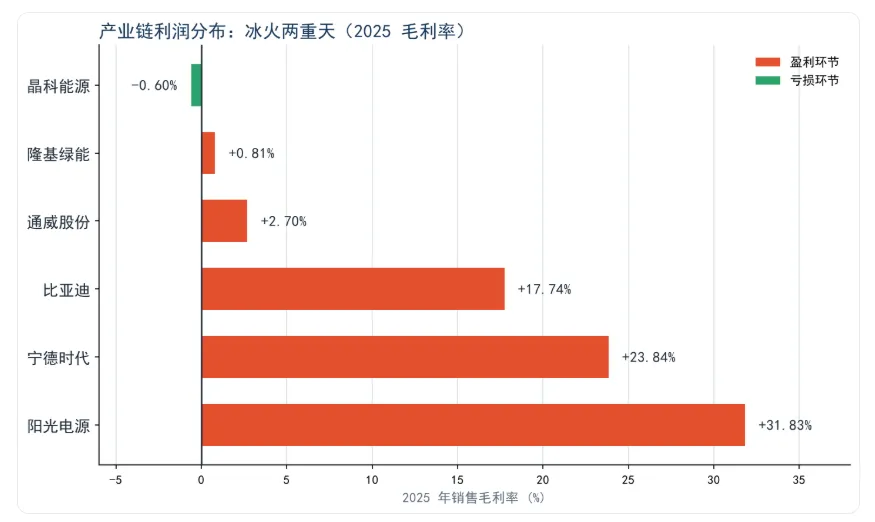
"微笑曲线"正在重绘:产业链利润正从"制造端"(光伏组件、硅料)向"运营端"(电站、储能运营)和"生态端"(虚拟电厂、能源数字化)迁移。阳光电源 ROE 达 31.26% 与通威股份 -21.95% 形成鲜明对比,核心差异不在技术本身,而在于是否完成了"产品提供商"向"综合能源解决方案提供商"的转型[13][16]。
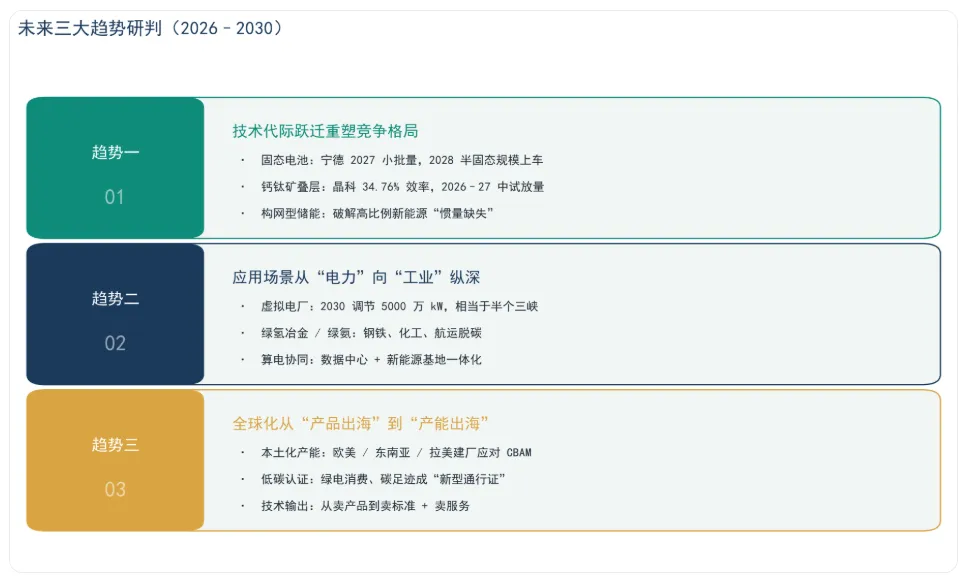
固态电池:宁德时代全固态 2027 年小批量生产,2028 年半固态规模上车;比亚迪第二代刀片电池+兆瓦闪充已量产。
钙钛矿叠层:晶科 34.76% 效率验证了 TOPCon+钙钛矿的技术路线,2026—2027 年将进入中试放量阶段[16]。
构网型储能:解决高比例新能源接入的"惯量缺失"问题,将成为新型电力系统的关键节点[3]。
虚拟电厂:2030 年调节能力 5000 万千瓦,相当于再造半个三峡[5]。
绿氢冶金/绿氨:解决钢铁、化工、航运等"难以减排"行业的脱碳问题。
算电协同:数据中心与新能源基地一体化布局,成为新型电力系统七大试点方向[6]。
本土化产能:应对 CBAM 与美国本土含量要求,宁德时代、比亚迪、隆基、晶科等加速在欧美、东南亚、拉美建设基地。
低碳认证:绿电消费、碳足迹核算成为进入国际市场的"新型通行证"。
技术输出:从"卖产品"升级为"卖标准+卖服务",中国新能源产业链的全球影响力将进入"话语权"阶段。
· 产能过剩与价格战:光伏组件、电解槽、储能电芯等环节仍存在阶段性过剩,2026 年产能出清与盈利修复节奏存在不确定性。
· 贸易壁垒:欧盟 CBAM、美国双反、印度 ALMM 等政策变化可能对出口型企业造成冲击。
· 技术路线风险:固态电池、钙钛矿、钠离子等技术路线迭代可能导致部分产能快速贬值。
· 数据时效性:本文数据基于各公司 2025 年年报及国家能源局、中汽协、发改委等公开信息,如与最新披露存在差异,请以官方最新发布为准。
免责声明:本文为基于公开信息的独立研究整理,不构成任何投资建议;所有上市公司信息均来源于其公开发布的年报、公告、投资者调研纪要及权威行业协会/监管机构公开数据;涉及观点判断为独立分析框架下的推演,不代表任何机构立场。
国家能源局:《2025 年能源工作指导意见》(国能发规划〔2025〕16 号),2025 年 2 月 国家能源局:《2025 年可再生能源并网运行情况》,2026 年 2 月 国家能源局:《中国新型储能发展报告(2026)》,2026 年 国家能源局:《我国风光累计并网装机首超 18 亿千瓦》,2026 年 1 月 国家发改委、国家能源局:《关于加快推进虚拟电厂发展的指导意见》(发改能源〔2025〕357 号),2025 年 4 月 国家能源局:《2025 年全国能源形势新闻发布会实录》,2026 年 国家发改委:《能源法宣贯材料》,2025 年 国家能源局:《新型储能电站建设工程质量监督大纲》解读,2026 年 5 月 国家能源局:《新型储能规模 2030 年将超 3.7 亿千瓦》,2026 年 4 月 新华网:《国家能源局印发〈2025 年能源工作指导意见〉明确 21 项重点任务》,2025 年 2 月
宁德时代:《2025 年年度报告》,2026 年 3 月 9 日 比亚迪:《2025 年年度报告》,2026 年 3 月 27 日 阳光电源:《2025 年年度报告》,2026 年 3 月 31 日 隆基绿能:《2025 年年度报告》,2026 年 4 月 29 日 通威股份:《2025 年年度报告》,2026 年 4 月 30 日 晶科能源:《2025 年第四季度及年度业绩公告》,2026 年 4 月 16 日
今日头条:《PESTEL 分析法全面解读》,2025 年 MDPI Resources:《PESTEL Analysis of the Photovoltaic Market》,2024 年 MDPI Sustainability:《Evaluating China's Electric Vehicle Adoption with PESTLE》,2025 年 时代财经:《动力电池市占率九连冠!宁德时代 2025 年狂赚 722 亿元》,2026 年 人民日报:《我国风电光伏累计装机首超 18 亿千瓦》,2026 年 1 月 央广网:《我国风光累计并网装机首超 18 亿千瓦》,2026 年 1 月 新华网客户端:《两大光伏巨头预亏 银价成关键词》,2026 年 1 月 人民网:《比亚迪 2025 年营收达 8039.65 亿元 研发投入同比增长 17.13%》,2026 年 3 月 证券时报:《晶科能源预计 2026 年组件出货量将达 75GW 至 85GW》,2026 年 证券时报:《比亚迪 2025 年净利润 326.2 亿元 研发投入 634 亿元》,2026 年

发表评论
发表评论: