
 研报速递
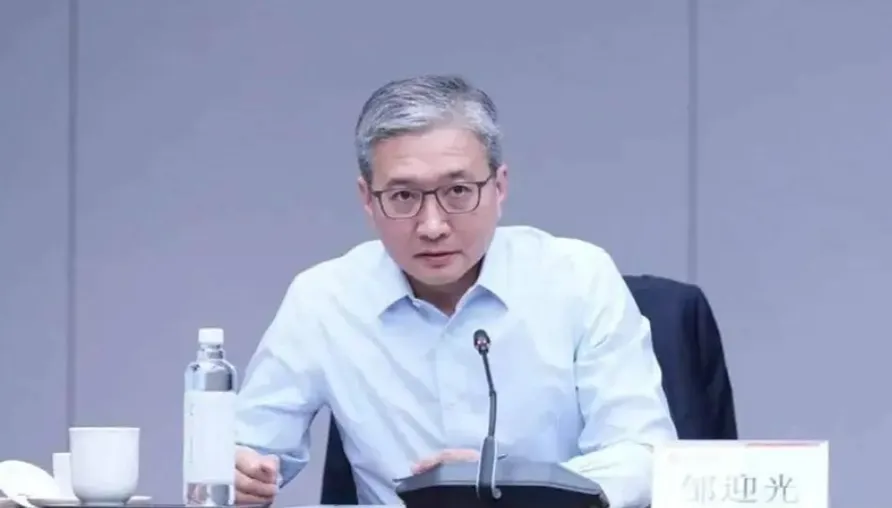
据媒体报道,9月22日,中信证券内部发文:邹迎光出任党委书记,待上市公司程序履行后接任董事长。张佑君到龄退休,执掌这家"券商一哥"11年。
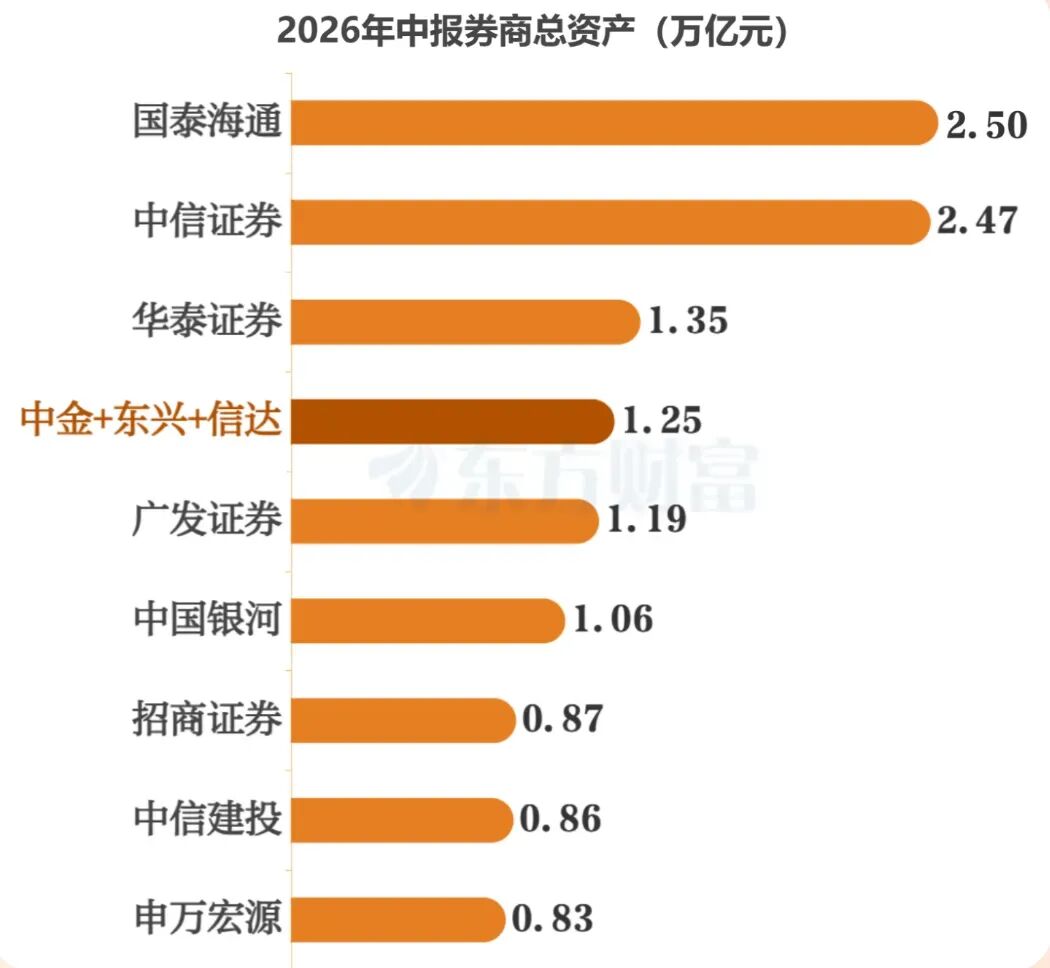
中信证券总资产2.47万亿元。2025年归母净利润300.76亿元,历史首次破300亿;今年上半年归母净利润233.43亿元,同比增长69.6%。张佑君交出来的,是一份规模、利润、行业地位都在历史最好水平的答卷。
接棒的人叫邹迎光,56岁,1970年生,首都医科大学医学本科,做过外科医生,后来考研转行金融,在华夏证券、中信建投、中信证券之间来回转了二十多年,一辈子跟固定收益打交道。从华夏证券海淀南路营业部机构客户部经理,到中信证券董事长,这条路走了28年。
他不是空降兵,也不是一路直升的"自己人"。在中信体系里,他是个典型的交叉型管理者——从一线营业部摸上来,两家头部券商之间多次轮岗,既做过业务条线负责人,也管过财务和战略统筹。管理层选他,大概不是要他大破大立,而是要他在好底子上把该补的窟窿补上。
01 从外科医生到固收老将
邹迎光履历里最容易被拿来说的是医学背景。1994年首都医科大学医学学士,毕业后在北京宣武医院做外科医生。没几年转身考研,2000年拿到中央财经大学经济学硕士,一头扎进证券行业,后来又读了中欧国际工商学院MBA。
"外科医生转行做券商"听起来很跨界,但两件事有共通之处——高压下快速判断、果断决策,讲究风险控制,都不能出错。债券市场尤其如此。一笔交易看错方向,亏的不是手术刀下的人命,是数以亿计的真金白银。
1998年8月到2005年12月,邹迎光在华夏证券起步。华夏证券是老券商,当年也算头部,后来因为经营不善在2005年被中信证券联合建银投资重组,中信建投证券由此成立。邹迎光从海淀南路营业部机构客户部经理做起,逐步升到债券业务部高级业务董事。营业部是券商最接地气的地方,机构客户部直面资金端和资产端,这段经历让他对债券市场的实际运作有了最直接的体感。
重组之后,邹迎光自然过渡到中信建投,一待就是11年多——从债券业务部总经理助理,做到固定收益部行政负责人,再到执行委员会委员。中信建投的固定收益业务业内公认是王牌,这个品牌很大程度上是在他手里打出来的。
固收业务跟股票不一样。股票讲究眼光和胆量,债券讲究精细和纪律。久期管理、信用风险、利率判断、流动性安排,每一项都需要对宏观环境和微观结构有极细的把握。一个好的固收负责人,不一定是最激进的那个,但一定是对风险最敏感的那个。
2017年3月,邹迎光第一次从中信建投跳到中信证券,出任固定收益部行政负责人,后来升为执行委员、党委委员。在中信证券任内,他继续巩固固收业务的市场份额和定价权。这是他第一次在更大的平台上证明自己——中信证券的固收盘子比中信建投更大,业务结构也更复杂,境内外都有布局。
然后是一段关键的轮岗。2023年10月,他从中信证券又回到中信建投,担任党委委员、执行董事、执行委员会委员、财务负责人。从业务条线的负责人变成了公司层面的财务和战略统筹者,这是能力补全的过程——做业务的人容易只看业务,管过财务才能真正理解一家万亿级券商的钱怎么转、风险怎么传导。
2024年11月,他再次回到中信证券出任总经理,还接了华夏基金董事长。不到一年,再进一步,接董事长。
这条路径走下来,中信集团在用人上的考量很清楚——不是找一个只会做业务的人来掌舵,而是找一个经历过不同平台、不同岗位、不同视角的人。固收经验给了他风险嗅觉,中信建投和中信证券两边都待过给了他跨平台视野,财务负责人的经历给了他全局统筹能力。
02 他接过来的,不只是一份好成绩
张佑君留下的家底确实厚。
2016年1月接手时,中信证券刚经历2015年股灾的重创——总经理程博明等多名高管被查,班子几乎被打散,声誉跌到谷底。张佑君临危受命,用11年把公司稳住、做大、做强。接手第一年,中信证券营收380亿元、归母净利润103.65亿元、总资产5974亿元;到2025年,营收748亿元、归母净利润300.51亿元、总资产2.08万亿元。净利润涨了近2倍,总资产增了2.5倍。
这些数字背后,是几件实打实的事:收购广州证券补了华南版图,财富管理转型推进了,国际化从"可选项"推成了核心支柱——以香港为桥头堡辐射亚太和欧美,覆盖13个国家60多个主要金融市场,2025年境外收入155亿元,占比突破20%,中资券商里第一家跨过这个关口。2026年8月完成160亿元人民币H股定增,中信金控全额认购,48个月锁定期,全部资金投向境外业务,信号很明确——国际化要加速。
但邹迎光接过来的不只是这些光鲜数字。
今年上半年,中信证券接连出了几件事。3月,香港证监会与廉政公署联合发起代号"导火线"的执法行动,拘捕8人,案件涉及两家证券公司和一家对冲基金——中信证券旗下CLSA(里昂证券)一名资本市场部高管,涉嫌收受对冲基金超过400万港元贿款,提前泄露多家港股上市公司配股的机密信息,对冲基金据此建立空头仓位,非法获利约3.15亿港元。
6月29日(7月1日公告),江西证监局对景德镇珠山大道营业部开出责令改正——员工使用客户账户炒股、伪造对账单私盖业务章、异常交易监控缺失。同一天,上交所对中信证券保荐代表人董超、余启东予以监管警示,易加三维科创板IPO项目中研发内控核查不到位、未充分关注股东间代持关系,项目后来撤回申请。
这几件事分开看都不算太严重,但放在一起,信号很清楚:中信证券在规模狂飙的同时,合规底盘也在松动。一家管理2.47万亿资产的券商,任何一个局部的合规漏洞都可能被放大成系统性风险。今年6月26日的股东会上,"修订薪酬管理制度"议案的H股反对票比例达到25.26%,5%以下股东反对票14.96%——H股投资者对内部治理是有意见的。
邹迎光要面对的,本质上不是"怎么赚更多钱"的问题,而是"怎么在已经很大的体量上不出事"的问题。张佑君解决的是从危机中站起来、跑起来的问题;邹迎光要解决的,是跑起来之后别摔跟头、别跑偏的问题。
03 三个挑战,一个机遇
摆在邹迎光面前的牌局,大概有这么几件事。
第一件是合规。这是最紧迫的。外科医生出身的人,对"病灶"应该比常人更敏感。债券市场最怕的不是收益波动,是信用崩塌——一家发债主体出问题,连锁反应很快。管一家券商也是同理。业务可以慢一点,钱可以少赚一点,但合规底线一旦被突破,代价是整个公司的声誉和信任。CLSA高管涉嫌受贿泄密、营业部员工私盖印章代客炒股、保代核查失职,这些都不是孤立事件,指向的是公司治理和内控体系的深层问题。邹迎光需要做的不是事后救火,而是把风控从年报里的合规话术变成每个业务条线日常的肌肉记忆。
第二件是国际化。张佑君已经把旗子插上了——境外收入占比20%,13国60余市场,160亿元H股定增全部投向境外。邹迎光在9月4日的业绩会上也明确说了,要"以香港为桥头堡推进亚太布局、延伸全球网络,把国际化从业务拓展推向体系化深耕"。方向已定,难的是执行。国际化不是在海外开几个办公室就完了,要真正跟高盛、摩根士丹利这些国际大行在全球网络、产品体系、定价能力上正面竞争。中信证券目前境外业务虽然收入占比破了20%,但跟国际大行比,全球资产配置能力、跨境产品设计能力、本地化运营深度,差距都还不小。
第三件是业务结构。邹迎光自己提了三个词:"提质效、强竞争、拓国际"。翻译成大白话:服务实体要做得更实,轻重资本业务要更均衡,国际业务要更深入。中信证券目前的收入结构里,重资本业务(自营、做市、资本中介)占比不低,轻资本业务(投行、资管、财富管理)虽然领先但优势不够碾压。注册制深化、投行监管趋严、财富管理大时代的背景下,轻重资本业务怎么平衡、怎么互相赋能,是个需要持续调整的命题。
但挑战的同时是机遇。中国资本市场双向开放的窗口正在打开,中资企业全球化的程度越来越深,居民财富管理的需求在爆发,新质生产力需要金融服务的全生命周期支持。作为国内绝对的头部券商,中信证券有资本、有网络、有客户基础,在这些方向上抢占先机的条件比任何同行都好。
邹迎光在固收市场摸爬滚打了二十多年,对周期的理解比很多人深。券商行业本身也是强周期行业——牛市狂飙、熊市收缩,但真正的长跑者,不是牛市里赚最多的那个,而是在周期转换中始终站稳脚跟的那个。
从营业部的机构客户部经理,到执掌2.47万亿的券商一哥,这条路走了28年。手术刀换成了交易刀,但核心逻辑没变——看清病灶,下刀要准,稳得住手。
张佑君把中信证券从谷底带到了巅峰。邹迎光要做的,是在山顶上把房子盖结实。
银河证券的两张罚单:台州营业部对监管说不,是合规中最不该出现的场景

发表评论
发表评论: