
 研报速递
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,双碳领域必备工具
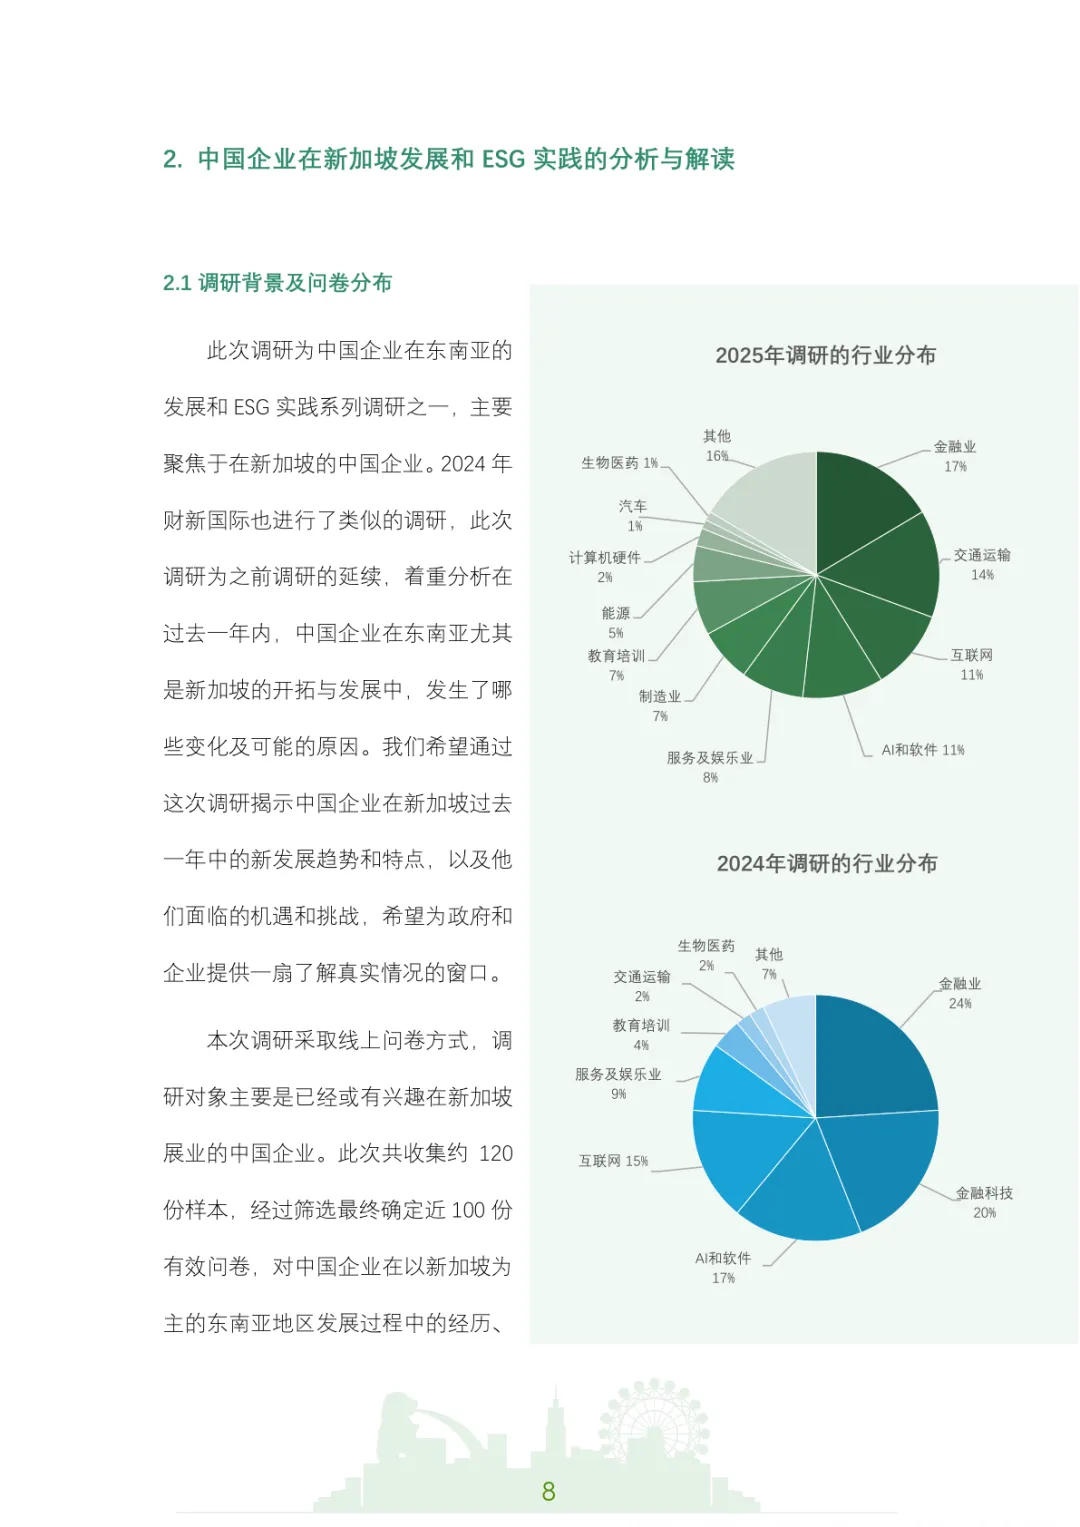
调研显示,这份 2025 版调研报告,延续 2024 年财新国际东南亚企业调研项目,调研对象为已经或者计划在新加坡开展业务的中国企业,最终筛选得到近 100 份有效问卷。调研样本覆盖多个行业,金融业、交通运输、AI 和软件、互联网的样本占比居于前列。
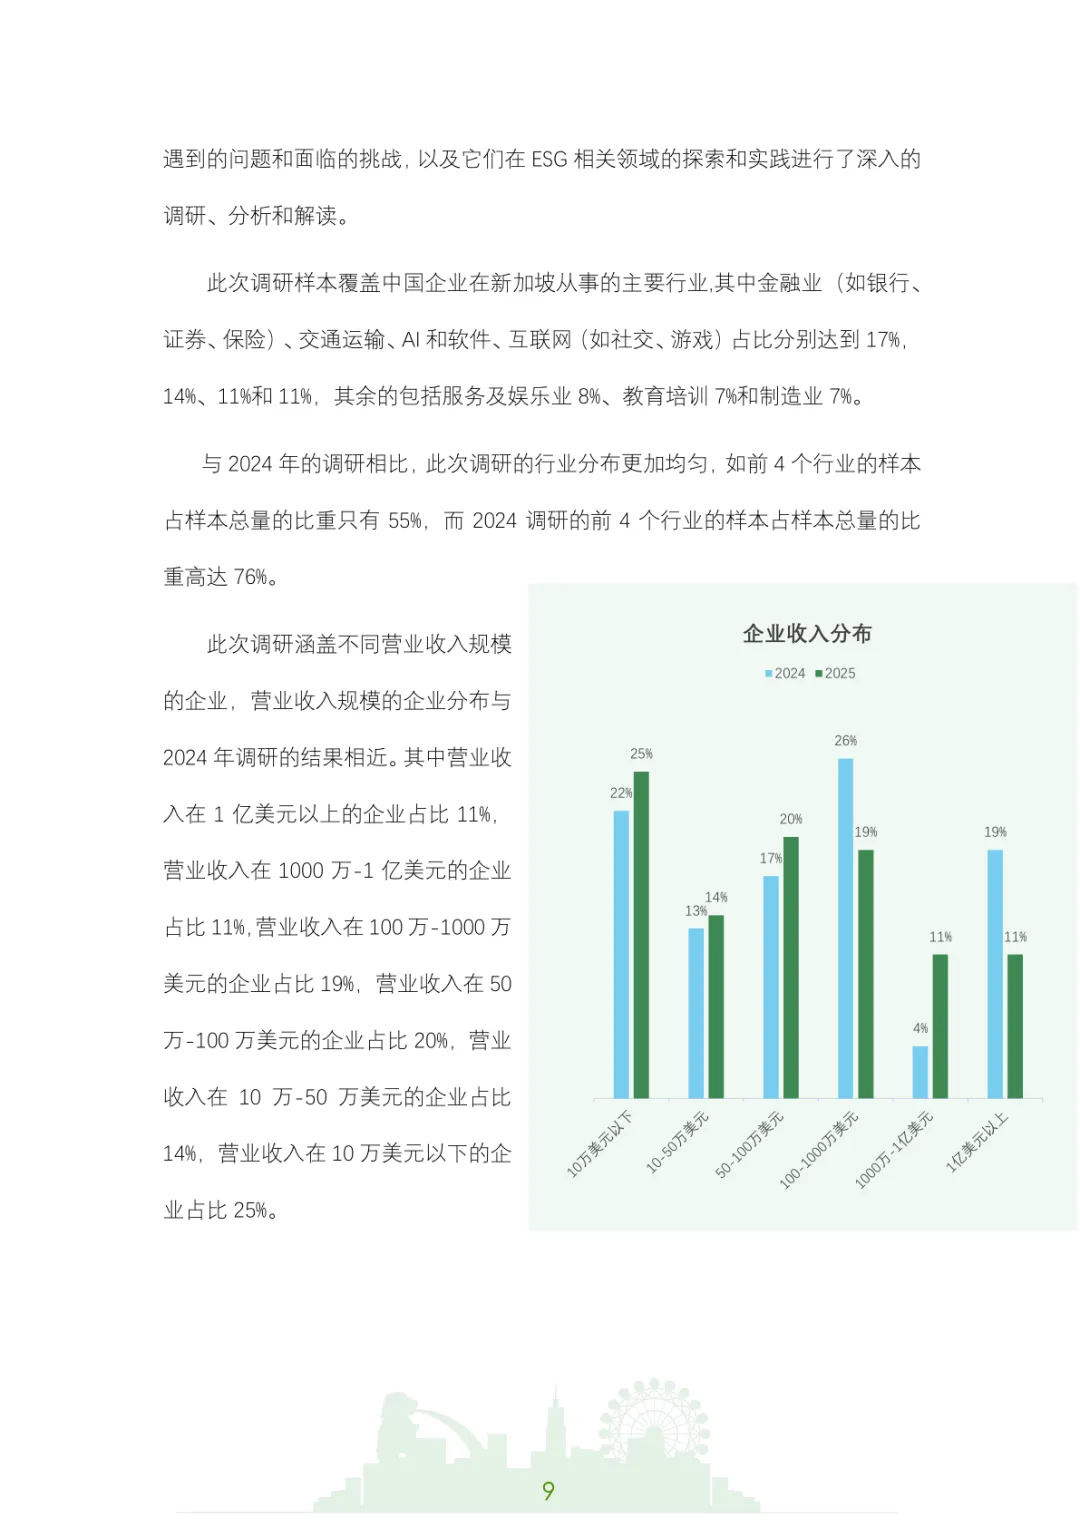
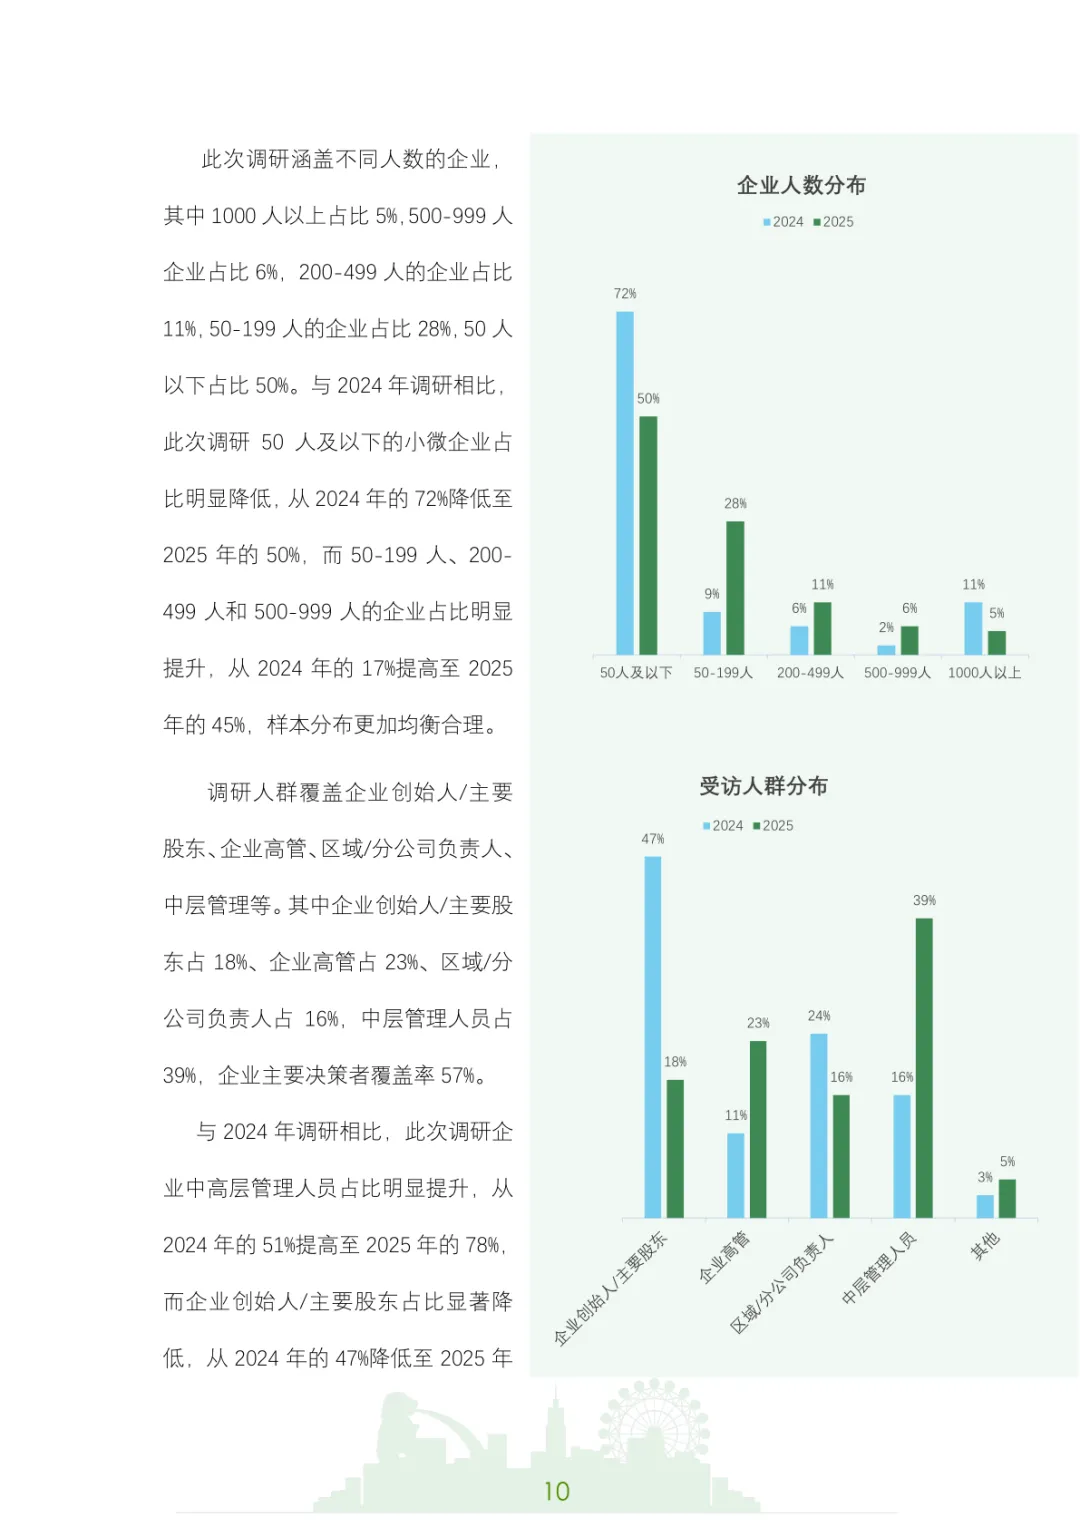
调研显示,样本企业营收规模分布跨度很大,从 10 万美元以下一直到 1 亿美元以上都有覆盖。企业人员规模同样拉开差距,50 人及以下小微企业占比相比 2024 年出现回落,中型企业样本占比明显抬升。
受访人员不再以企业创始人为主,调研显示,企业高管、区域负责人、中层管理人员占比大幅提高,决策者整体覆盖率达到 57%,更多来自日常业务一线的管理者参与问卷反馈。
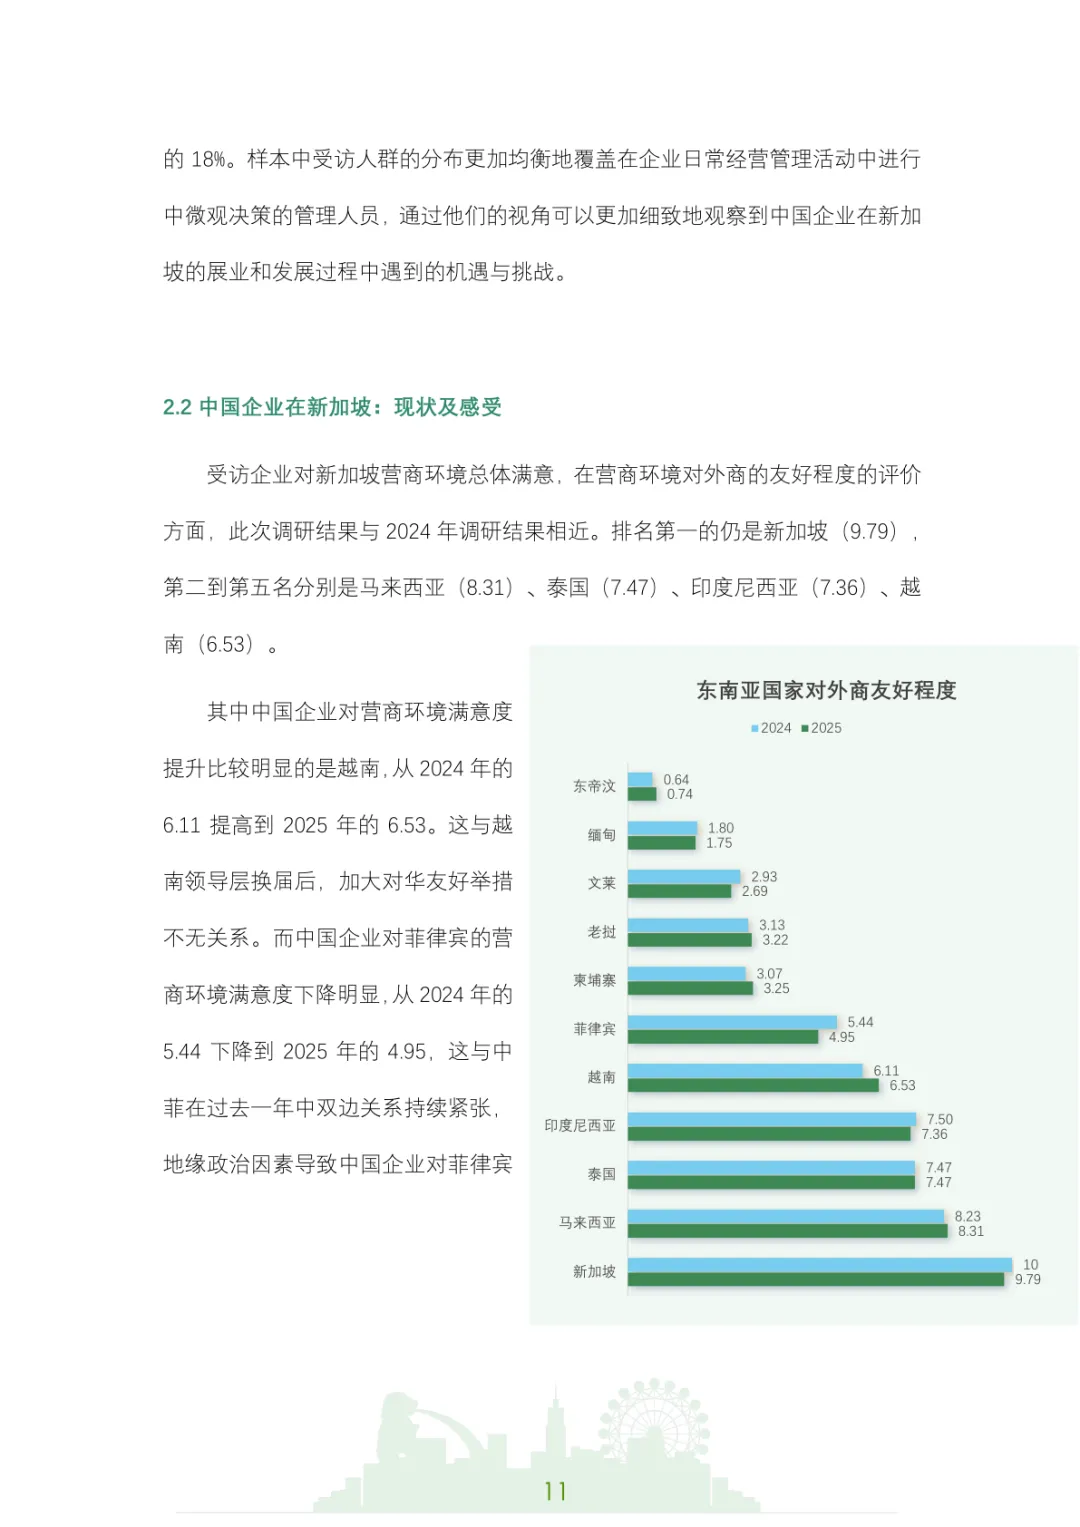
调研显示,在东南亚各国外商友好度打分当中,新加坡依旧排在第一位。马来西亚、泰国、印度尼西亚、越南紧随其后,不同国家的分数对比,能够反映企业实地经营感知的差异。
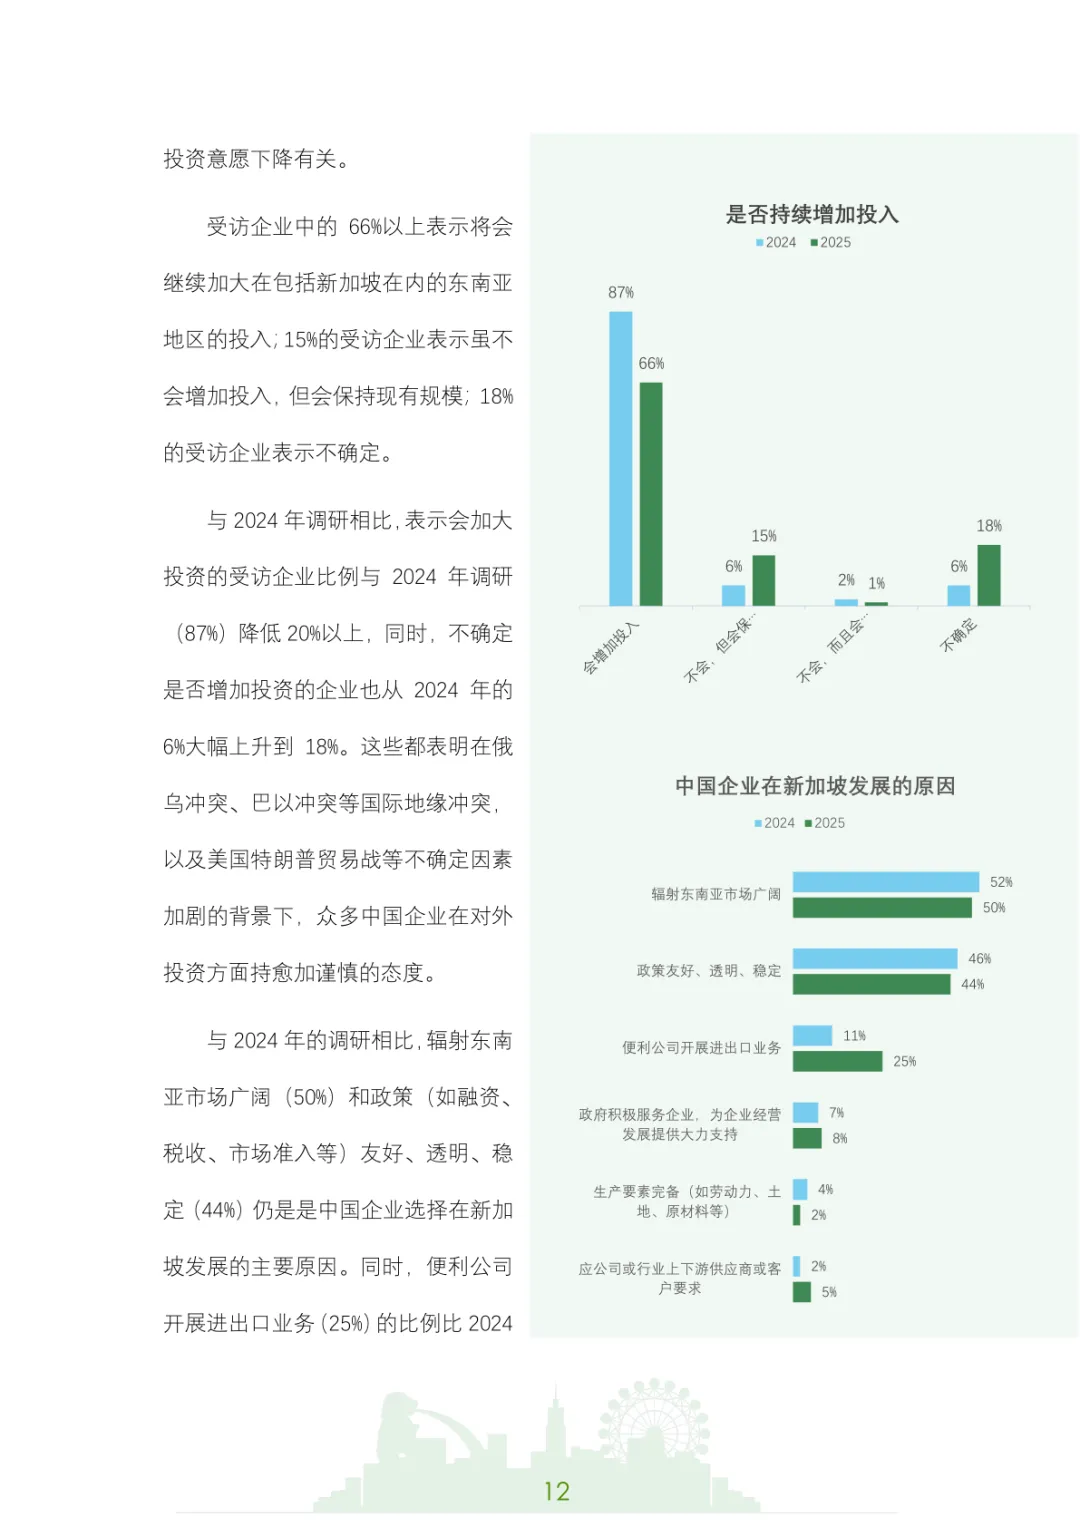
调研显示,66% 的受访企业表示会继续加大在东南亚的投入,15% 的企业选择维持现有业务规模,还有 18% 的企业对于是否追加投资持不确定态度。和上一轮调研相比,计划加大投资的企业占比出现明显下滑。
辐射广阔的东南亚市场,政策友好透明稳定,是企业选择落地新加坡的两大核心原因。调研显示,看重进出口业务便利度的企业占比出现明显上涨,不少企业借助当地通道开展转口贸易。
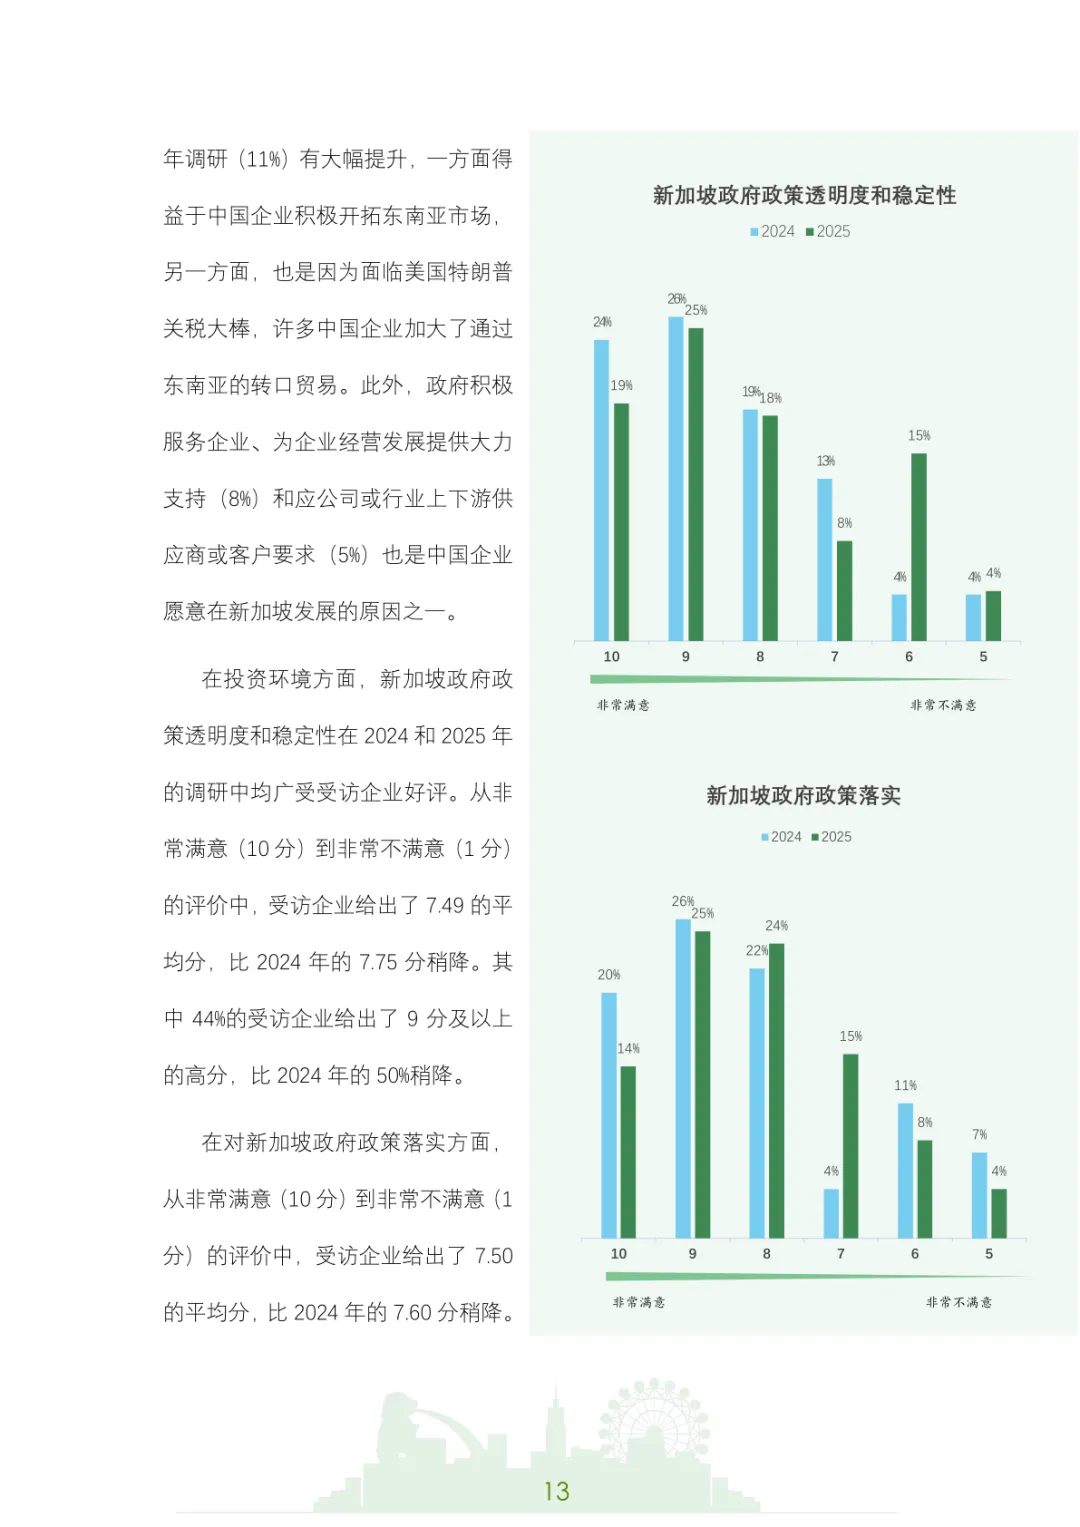
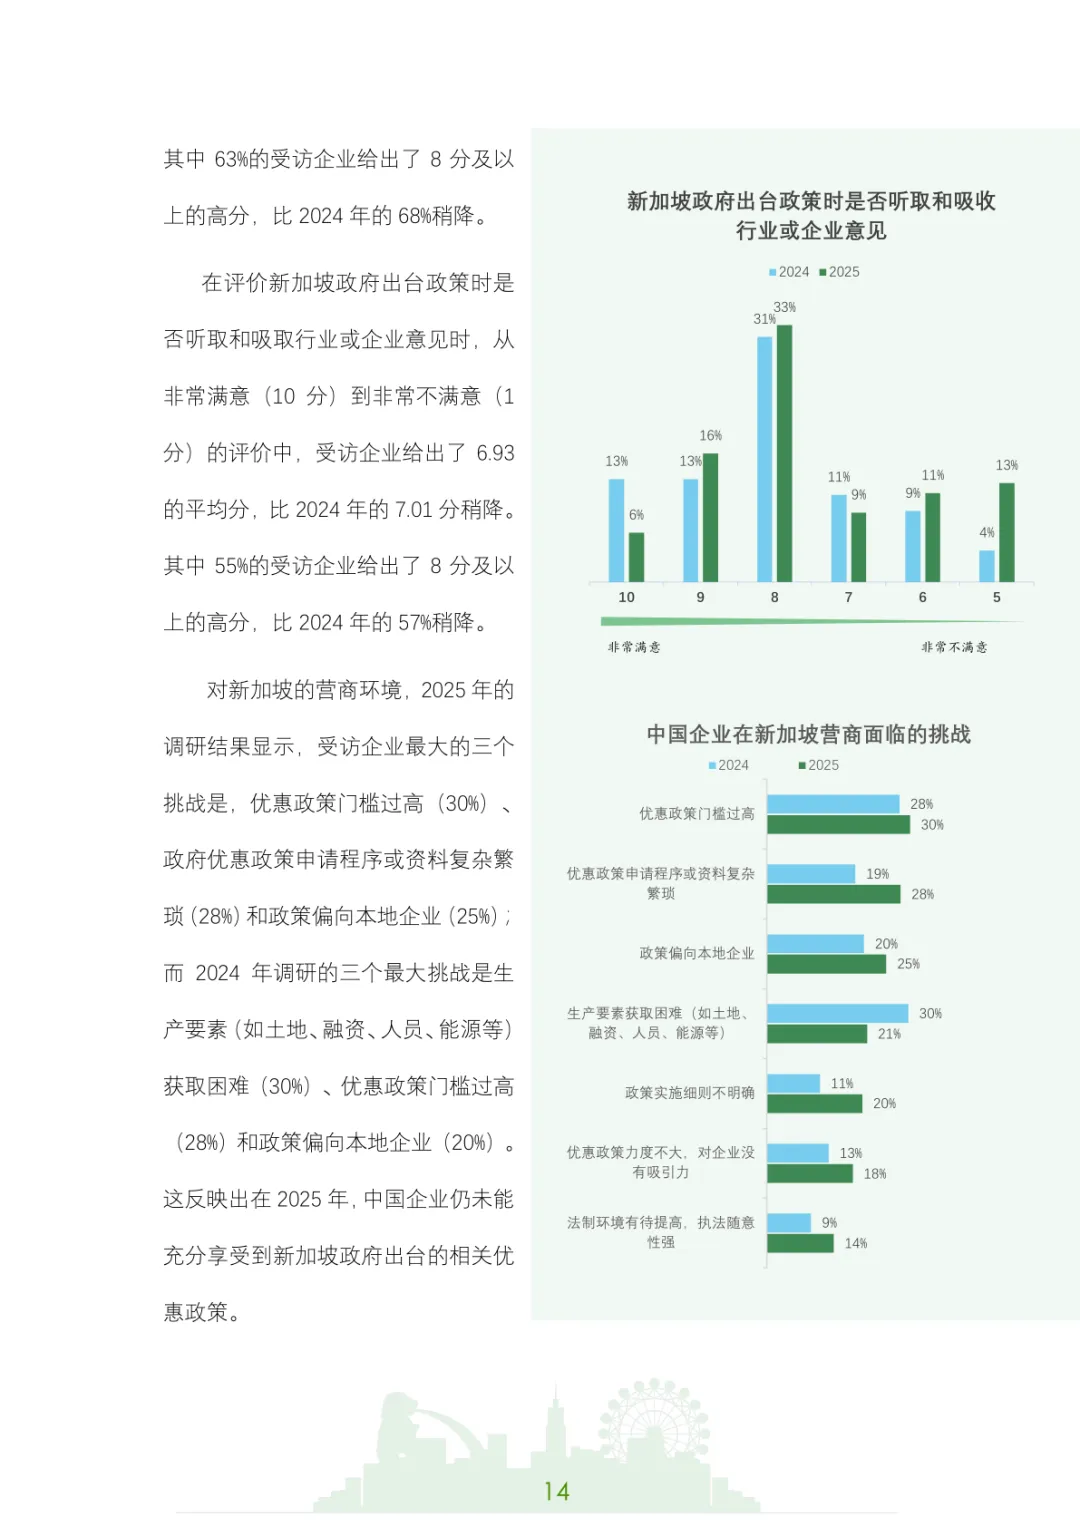
调研显示,受访企业对新加坡政策透明度稳定性给出 7.49 分,政策落实环节平均分 7.50 分,政府吸纳企业意见维度得到 6.93 分,三项分数都轻微低于 2024 年的调研结果。
企业在当地经营感知的痛点发生转移。调研显示,优惠政策门槛过高,申请流程繁琐,政策偏向本土企业,成为受访企业反馈最多的现实情况。生产要素获取困难的反馈占比相比去年有所下降。
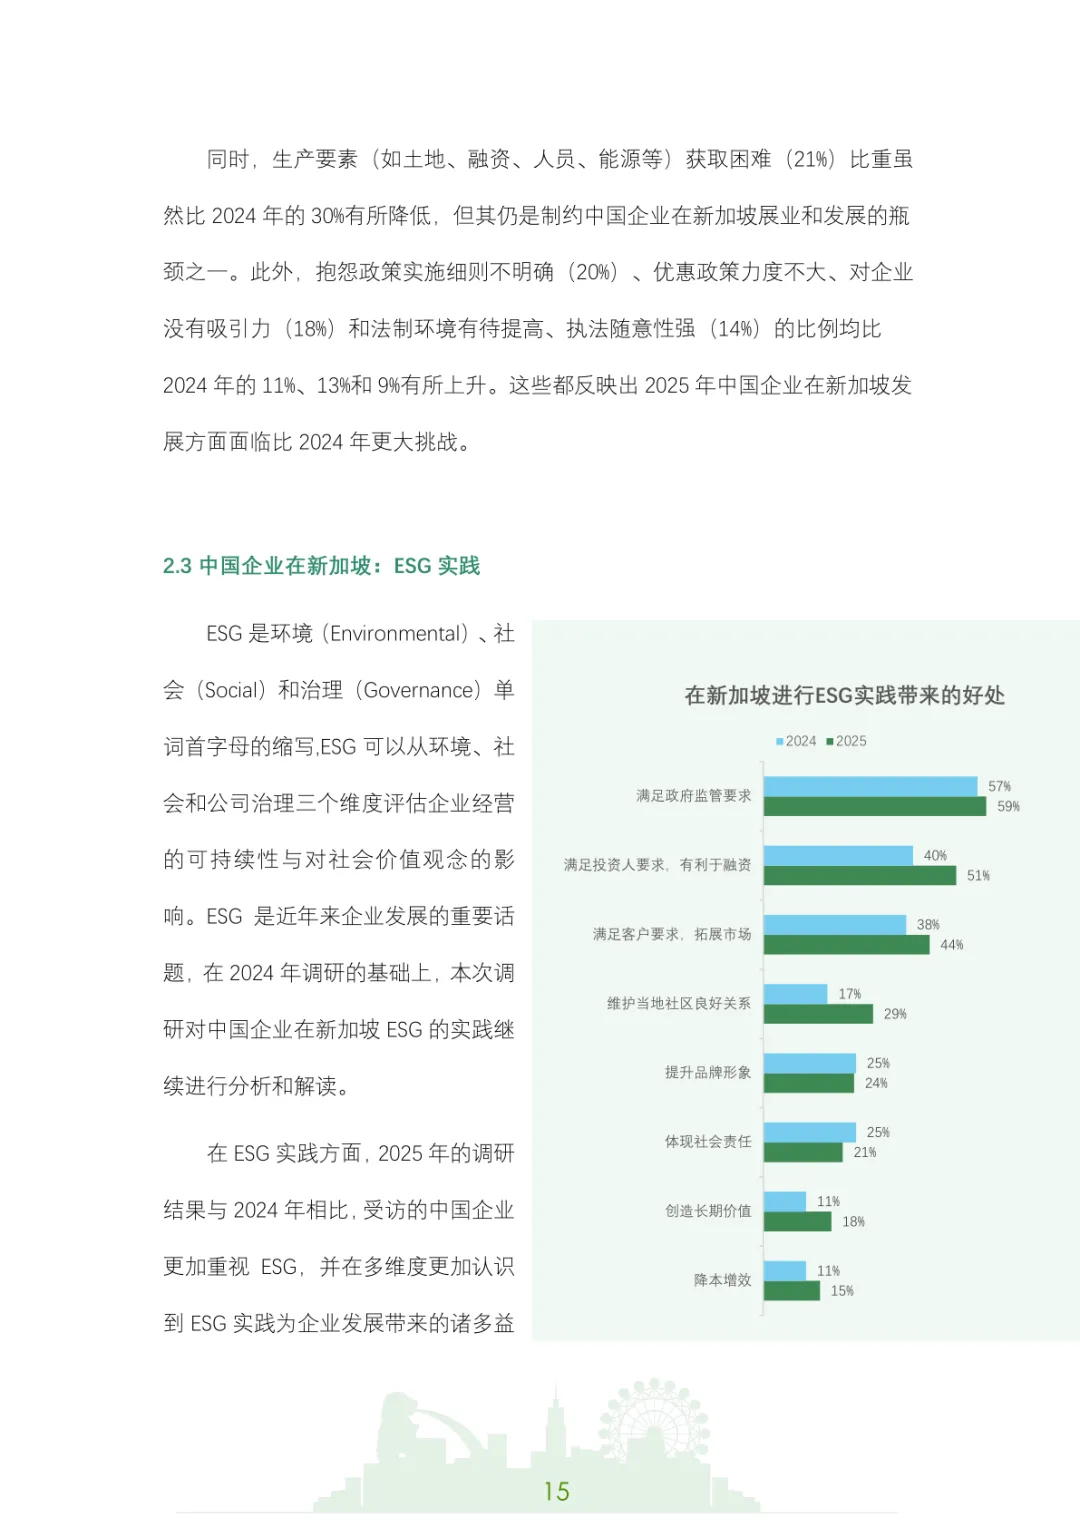
调研显示,ESG 相关认知正在受访企业群体当中扩散,越来越多企业能够看到 ESG 实践带来的各类实际作用。满足投资人融资诉求,匹配客户市场要求,维护本地社区关系,相关反馈占比均高于 2024 年。
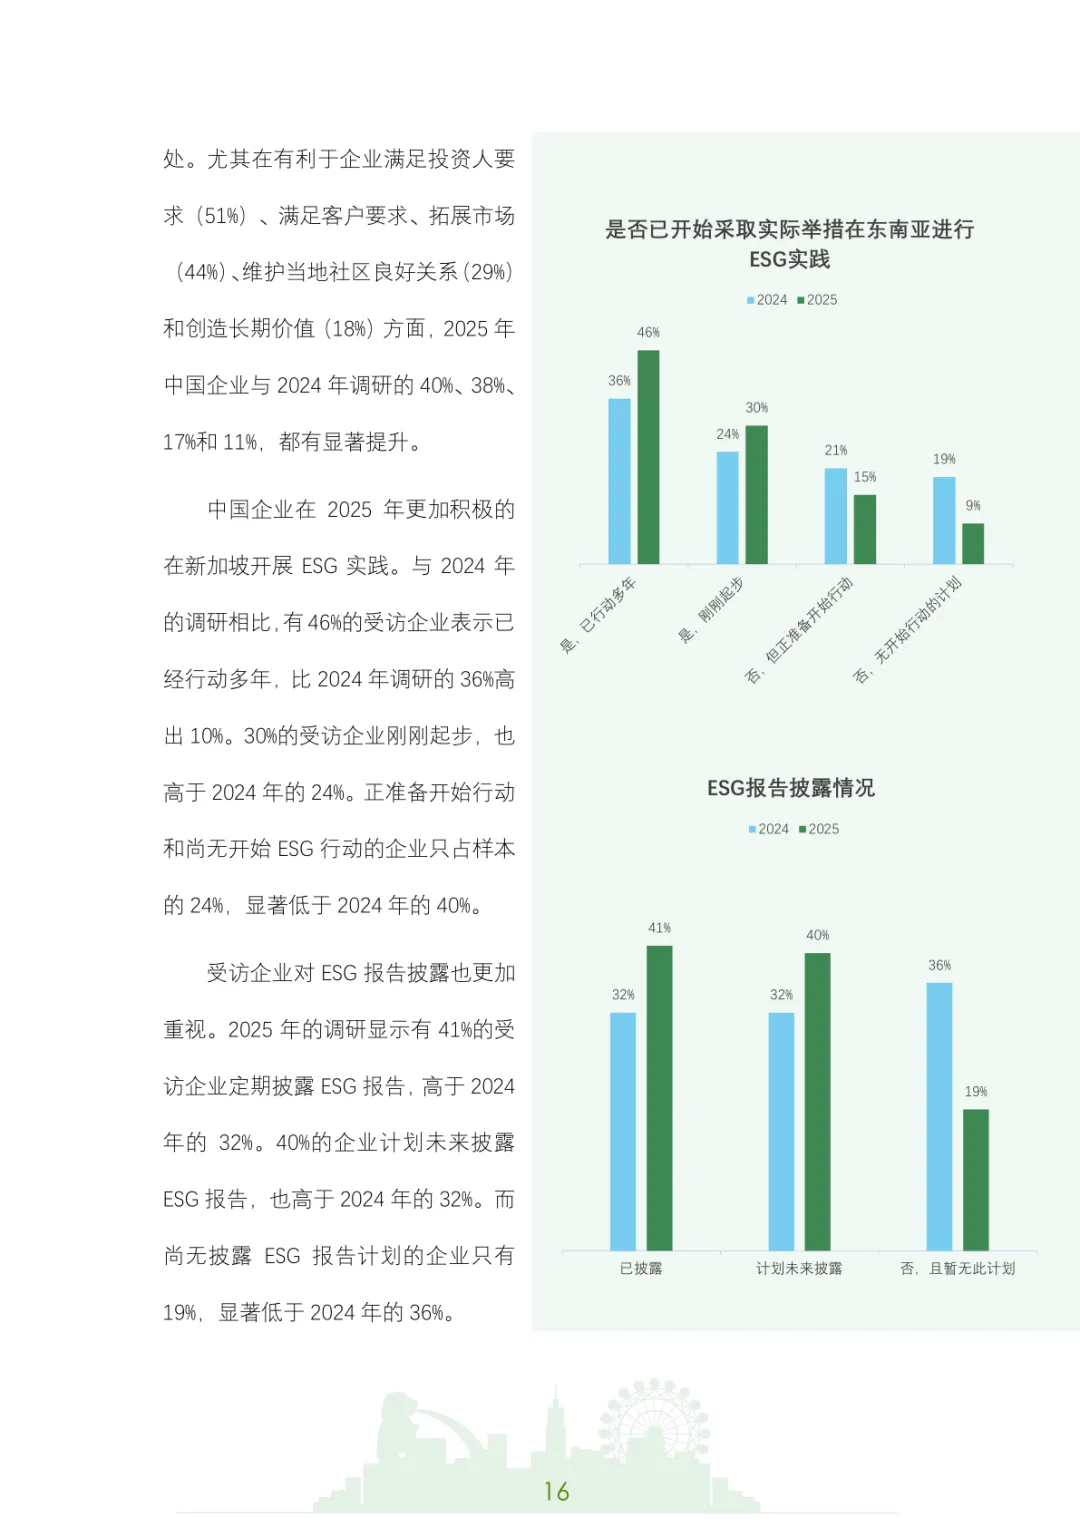
调研显示,已经长期开展 ESG 实际行动的企业占比达到 46%,刚刚起步的企业占比 30%。还没有启动相关行动的企业样本占比收缩至 24%,相比 2024 年出现明显下降。
ESG 报告披露意愿同样出现抬升。调研显示,41% 的受访企业已经做到定期对外披露 ESG 报告,40% 的企业已经制定未来披露计划,完全没有披露打算的企业仅占 19%。
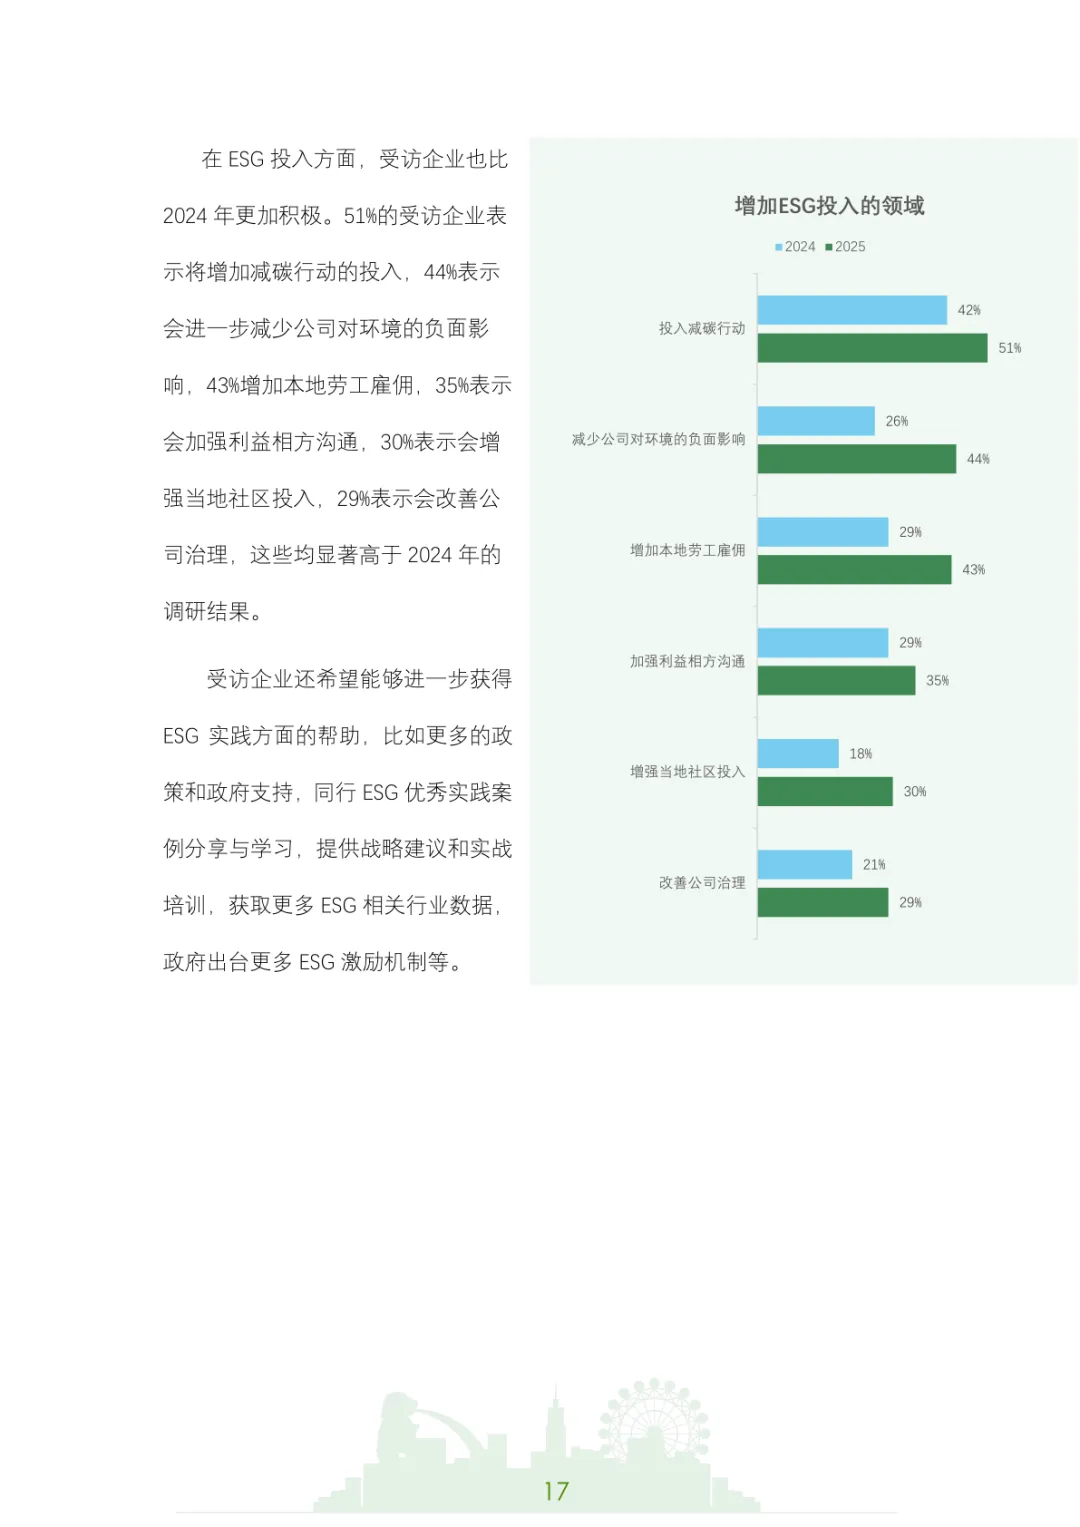
调研显示,企业的 ESG 投入方向分布清晰,增加减碳相关投入的企业占比最高,其次是降低环境负面影响,扩大本地劳工雇佣规模。加强利益相关方沟通,社区投入,公司治理优化也都被纳入行动范围。
调研显示,受访企业希望获取外部支持,内容包含政府层面政策扶持,同行优秀实践案例分享,实战培训课程,行业专项数据,还有对应的 ESG 激励机制。
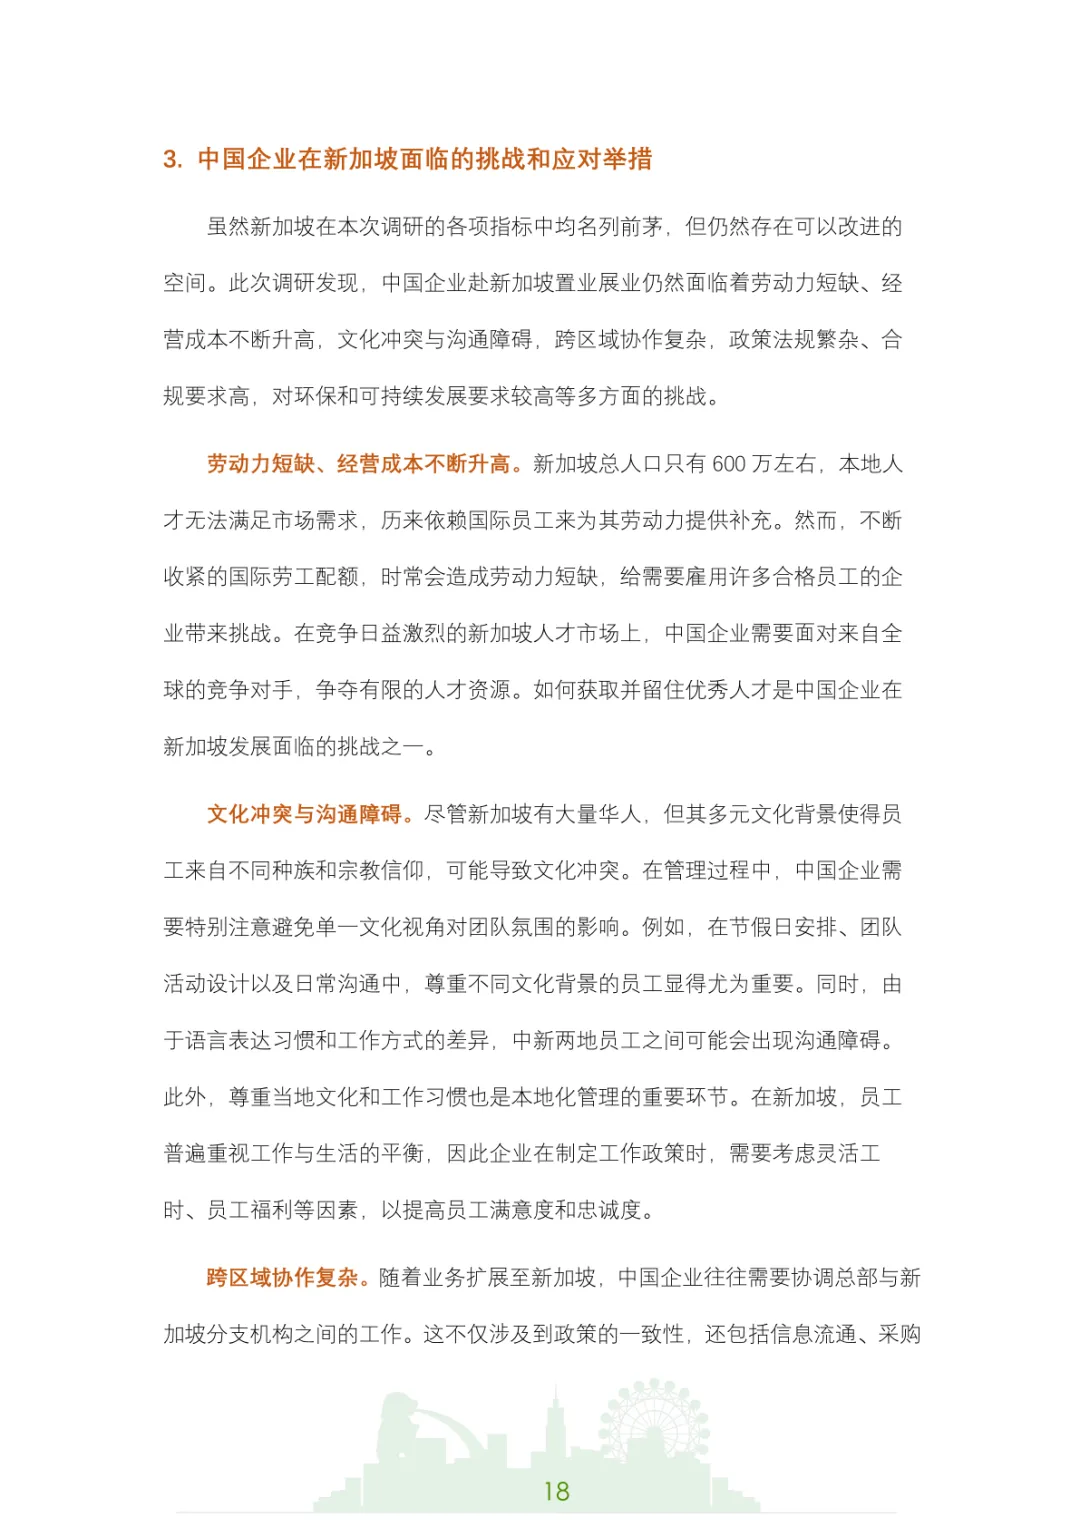
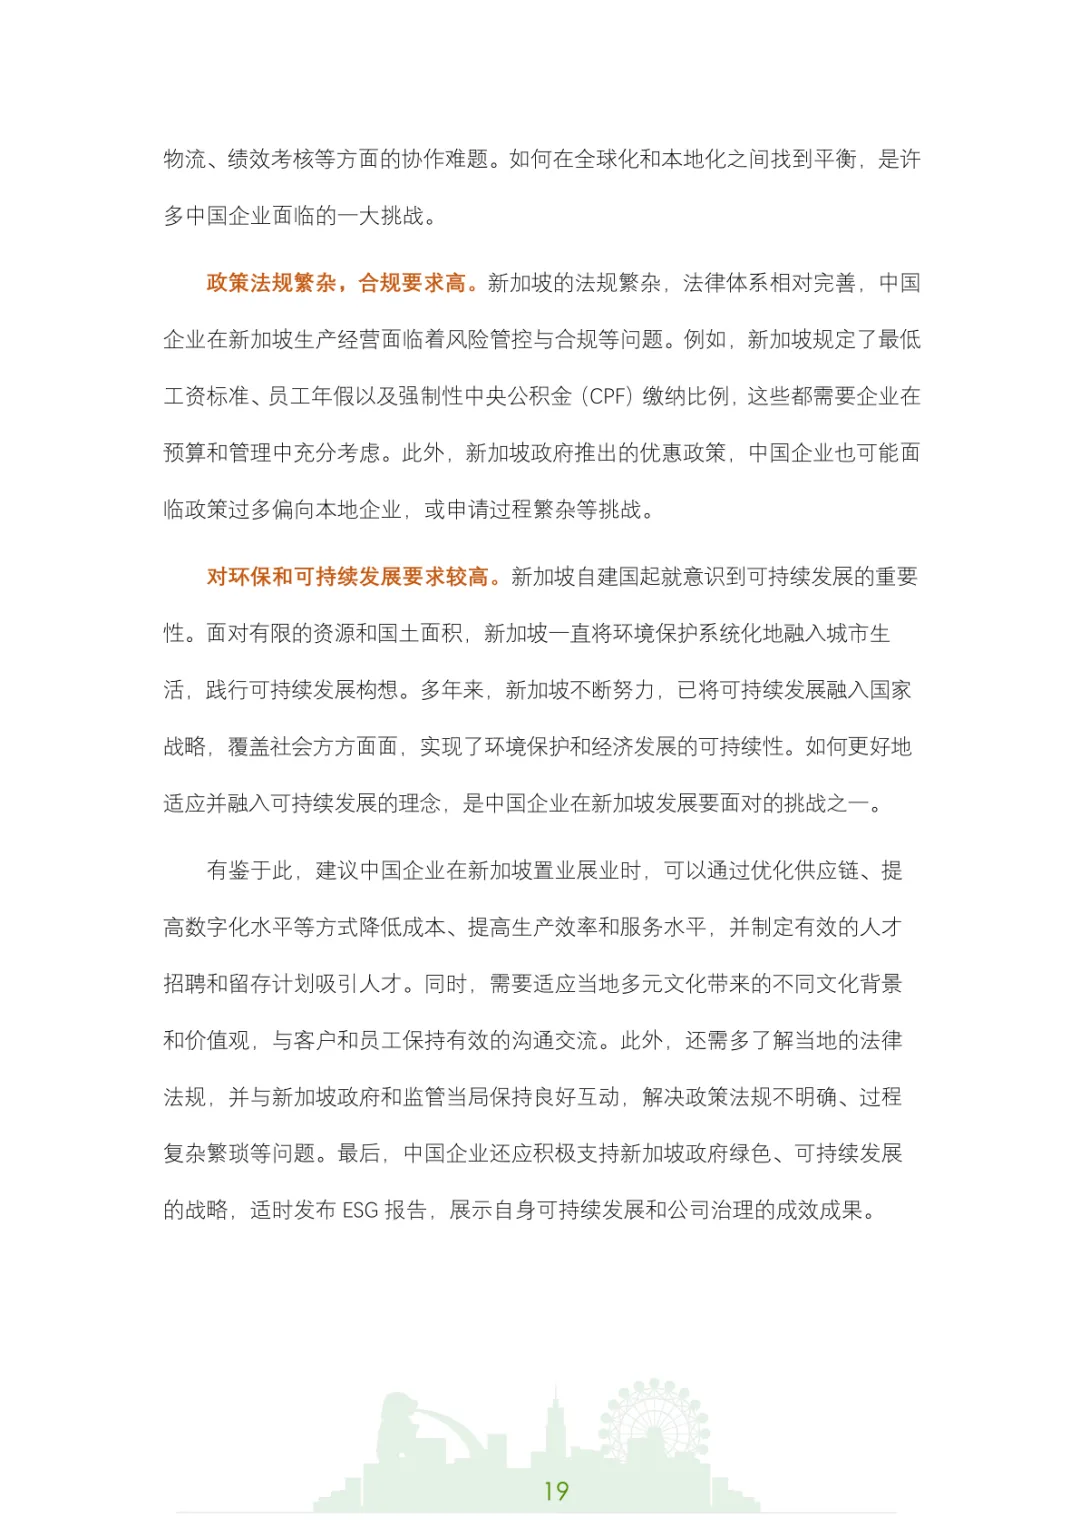
调研显示,新加坡本地劳动力供给存在客观约束,总人口规模有限,企业需要和全球各类机构争抢有限人才,劳工配额收紧进一步放大用工层面的现实压力。
多元文化环境带来日常管理层面的细节问题。调研显示,员工来自不同种族与宗教背景,节假日、团队活动、沟通习惯都存在差异,当地员工普遍看重工作与生活之间的平衡。
调研显示,总部和新加坡分支机构之间的跨区域协作存在不少摩擦点。信息流转,采购物流,绩效考核,都需要在全球化统一规则和本地实际情况之间做协调处理。
调研显示,当地法律条文体系完备,合规细则繁多,最低工资、年假、中央公积金缴纳都有硬性标准。优惠政策申请环节的各类门槛,也给外来企业的经营带来额外的工作量。
调研显示,新加坡国土与自然资源有限,环境保护已经深度嵌入城市运行体系,可持续发展属于当地社会的固有要求,外来企业经营过程当中需要适配这套既有的制度环境。
调研显示,新加坡拥有成熟的航运港口与金融配套,自贸协定网络覆盖大量经济体,物流周转效率处于较高水平。大量跨国企业把新加坡当做亚太区域的运营枢纽,中资企业也在这一环境当中开展各类业务布局。
本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,由碳中和报告之家社群通过公开合法渠道获得,如涉及侵权,请联系我们删除,客服:lsf450635;如对报告内容存疑,请与撰写、发布机构联系。
今日报告分享
加入碳中和社区,下载完整文档
已有1000+小伙伴加入碳中和社区交流


丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,双碳领域必备工具
公众号回复关键词【双碳目标下的技术路线图】,免费领取最新双碳技术路线图


发表评论
发表评论: