
 研报速递
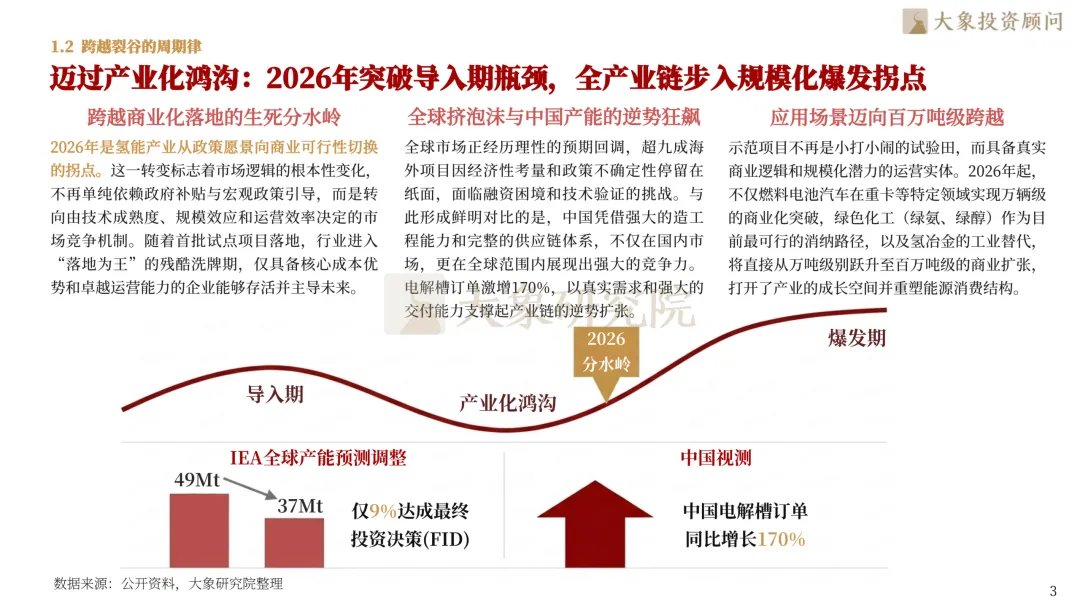
当前,全球氢能产业步入跨越产业化鸿沟的结构性跃迁阶段,2026年全球可再生能源制氢产能预测由49Mt调减至37Mt。本轮产业跃迁并非单纯依赖产能扩张,而是以绿电平价突破、碳关税倒逼机制为引擎的商业价值自驱重构,大标方ALK、Ⅳ型高压储氢瓶、液氢核心装备构成高端产能的关键壁垒。在此背景下,尽管中国凭借电解槽订单同比增长170%的供应链优势实现逆势扩张,但内资企业盈利释放空间依旧显著,通过攻克制储环节降本瓶颈、依托绿氨与甲醇出口溢价变现,可实现由政策导入示范期向规模化商业盈利的估值重塑。
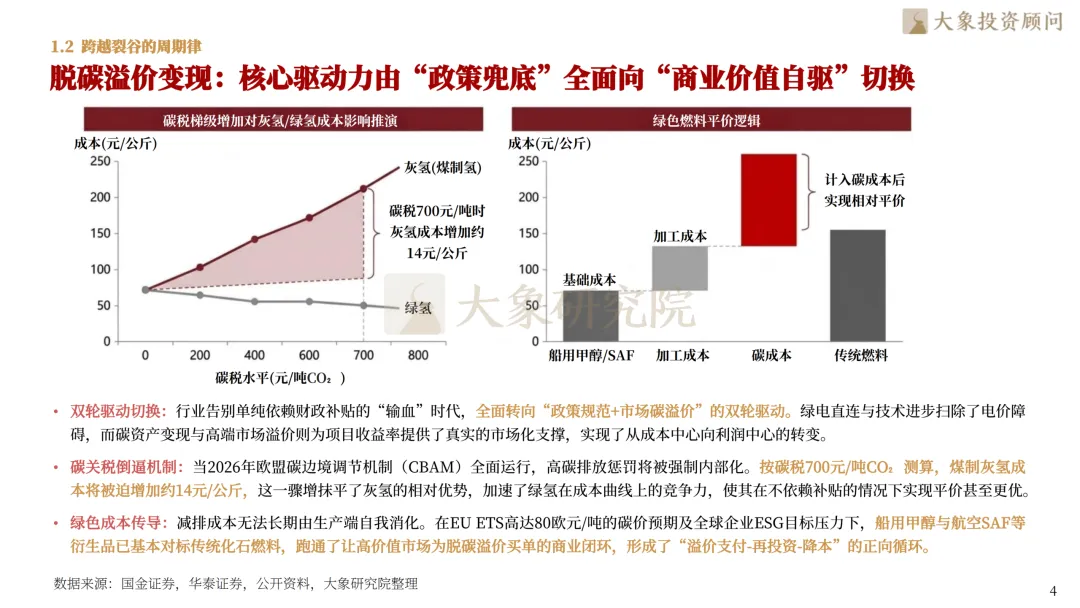
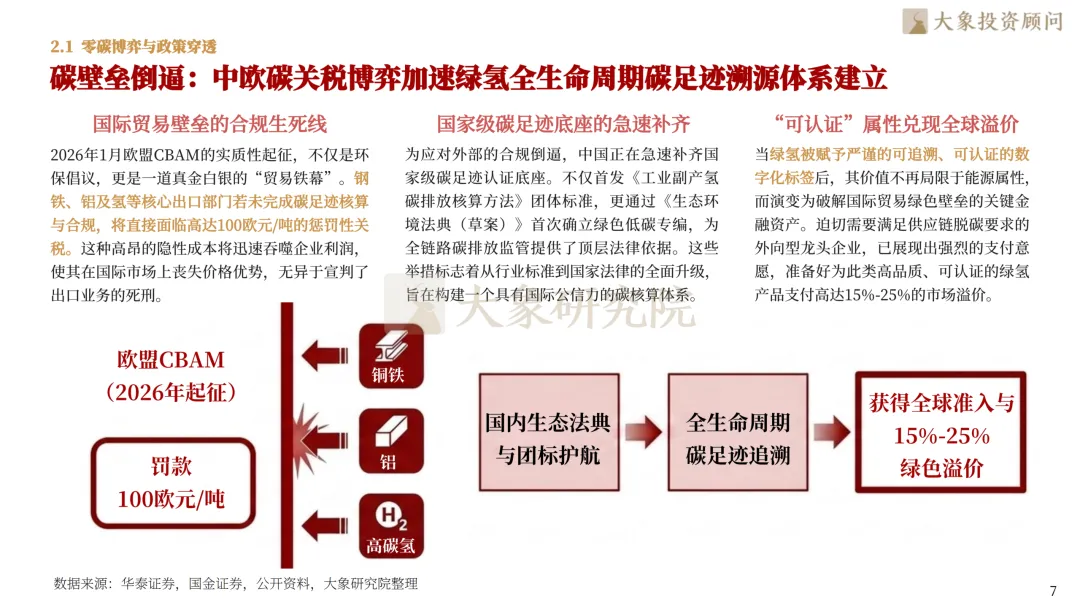
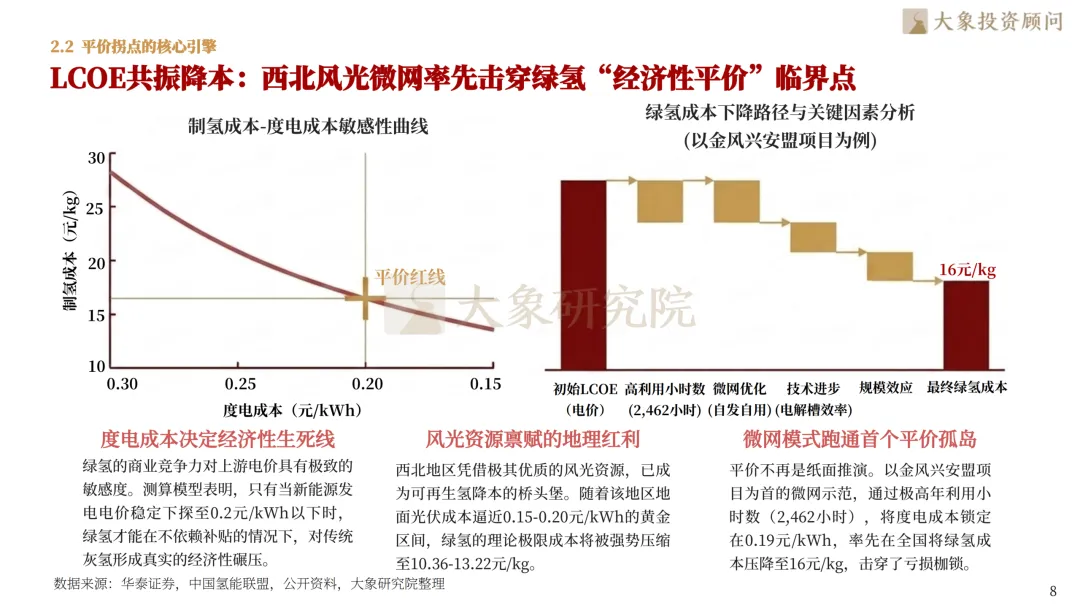
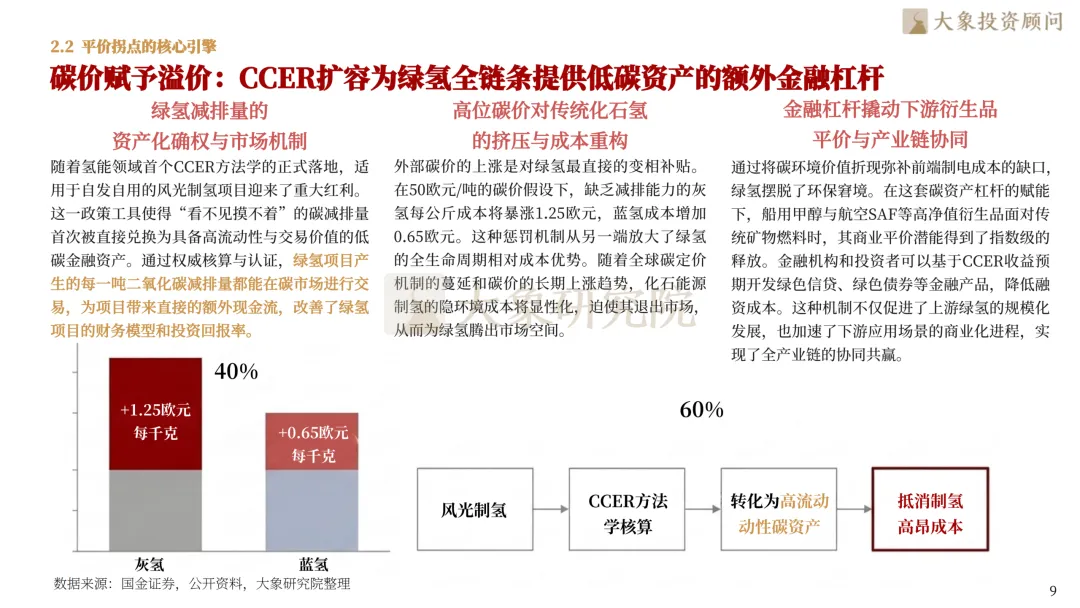
氢能全产业链正经历从“政策补贴”向“碳溢价”的权力转移,零碳属性正取代传统度电成本,成为绿氢价值变现的首要锚点。CBAM全面起征与国内《工业副产氢碳排放核算方法》团体标准落地的同步推进,显著强化了制氢端与消纳端的战略耦合,绿氢15%-25%的绿色溢价已成为外向型企业毛利修复的先行指标。行业壁垒正由传统的财政补贴,升维至度电成本逼近0.19元/kWh、CCER碳金融杠杆、绿色溢价捕获与全生命周期碳足迹溯源能力的三维竞争。随着CBAM 100欧元/吨的惩罚性关税与碳市场扩容,掌握低碳资产确权与可认证可追溯能力的厂商将构筑起极强的竞争护城河。
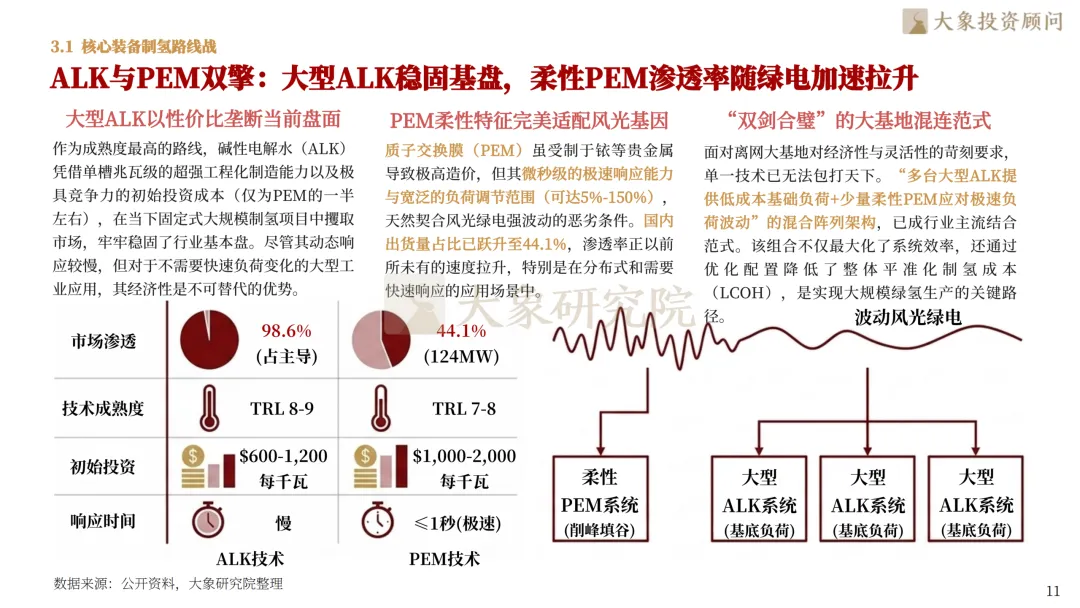
氢能产业需求正由示范期单点突破转向系统级爆发,驱动制氢装备进入全栈路线竞争周期。制氢路线的技术变革使电解槽系统价值量实现跨越式增长,叠加大型ALK(市场渗透98.6%)稳固基本盘与柔性PEM(出货占比44.1%)渗透率飙升的快速演进,“ALK基础负荷+PEM极速响应”的混合阵列范式成为把握规模化机遇的关键载体。此外,绿氨与甲醇液态阳光的兴起推动储运向洲际贸易网络下沉,开启了氢能从陆上干线到跨洋航线的第二增长极。行业景气度正同步传导至消纳端,绿色冶金与化工需求引爆对交通端的代际替代,配合ISCC欧盟认证下绿氨出口溢价的持续释放,相关储运设备与百万吨级工业基地正迎来工艺质变带来的红利爆发。
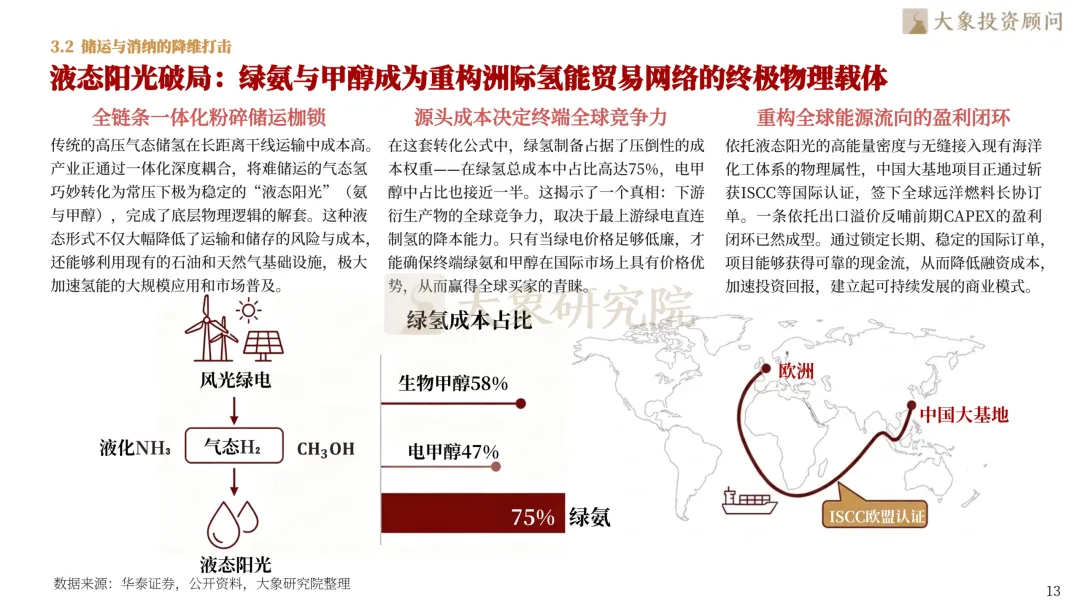
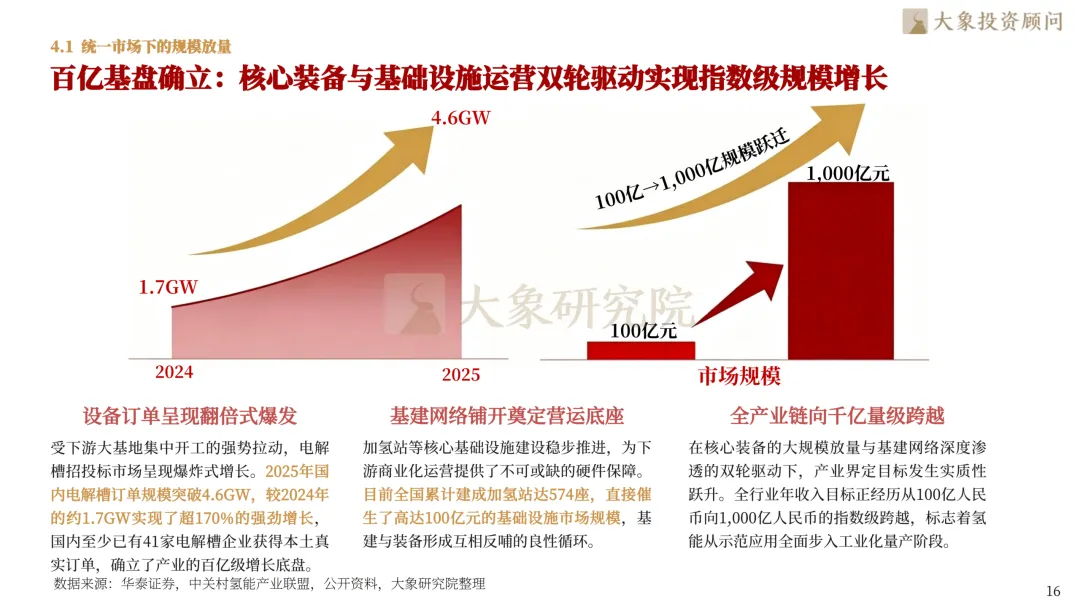
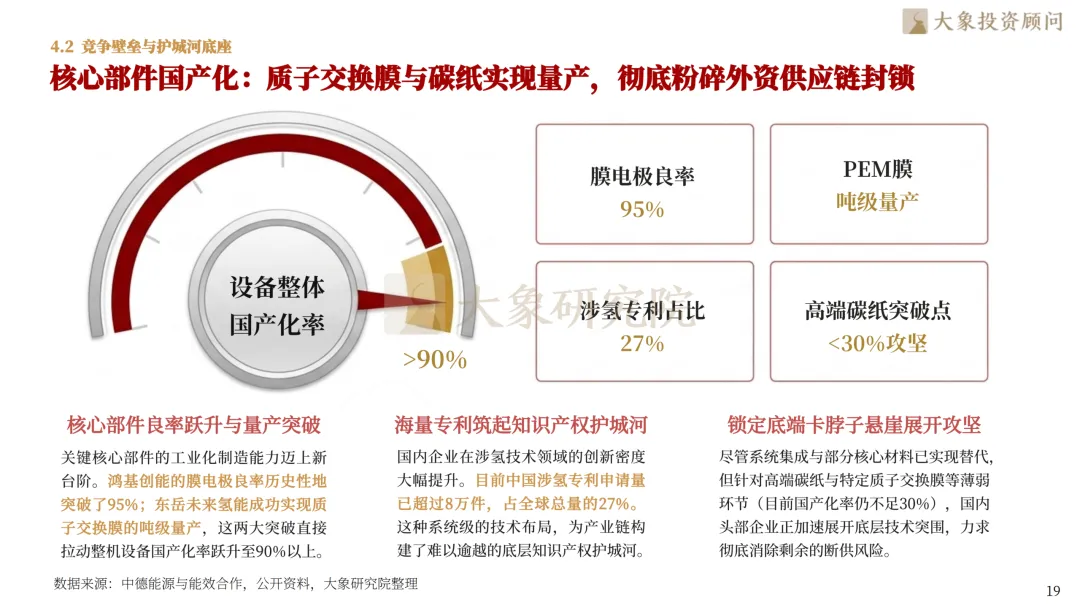
规模层面,2025年国内电解槽订单规模突破4.6GW、同比增长170%,加氢站累计建成574座,全行业年收入目标正从100亿元向1000亿元跨越,五大示范城市群以200km运输半径考核倒逼全链条纵深打通,区域价差收窄至仅4元/kg,市场由示范导入正式步入工业化放量阶段。竞争层面,行业同时经历残酷出清:电解槽Top10厂商斩获约85%中标量、CR5突破60%,约2/3新入局企业未获订单、价格战击穿制造成本线,倒逼尾部组装厂加速出清。壁垒层面,鸿基创能膜电极良率突破95%、东岳未来氢能实现质子交换膜吨级量产,整机国产化率跃升至90%以上,涉氢专利占全球27%;央国企凭借资本与新能源路权双核壁垒掌控上游绿氢枢纽,技术民企依托催化剂、膜电极高频迭代卡位高端利润池,共同构筑起双层护城河。
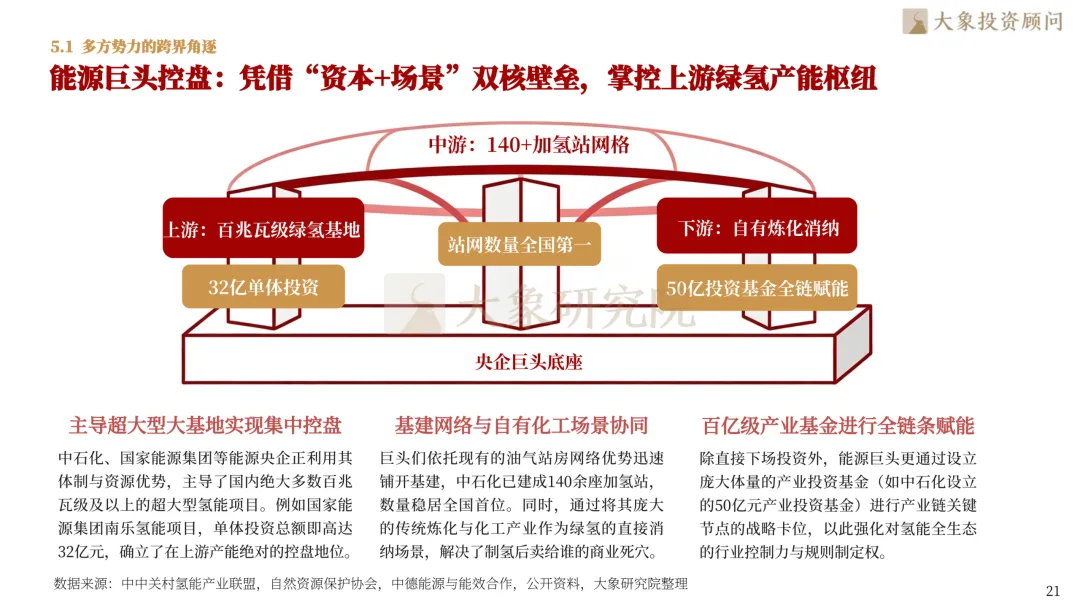
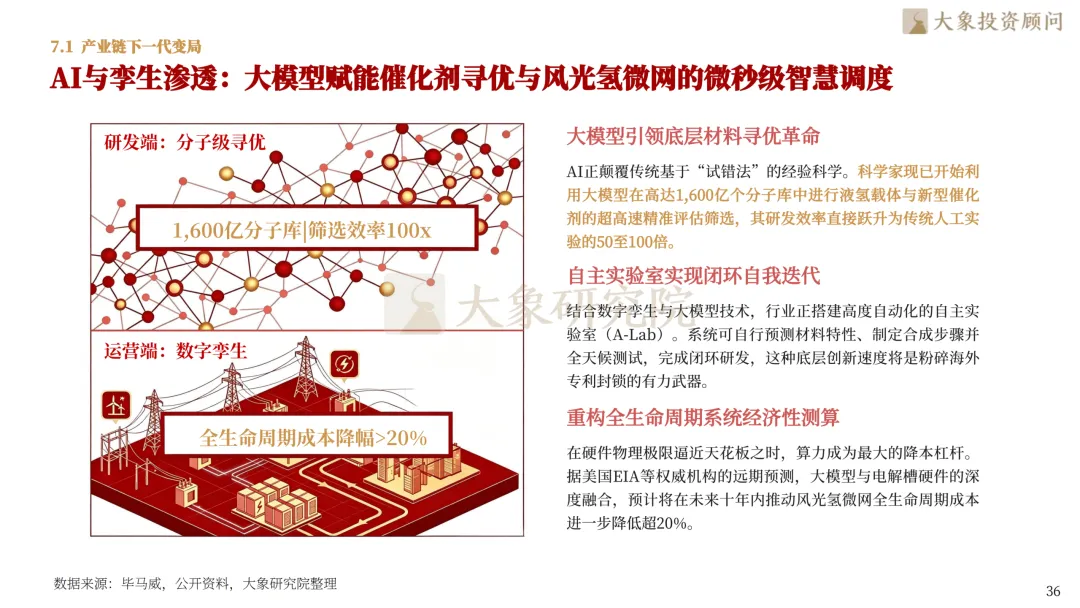
第五章从竞争主体与商业模式两个维度,刻画氢能产业加速期“群雄竞逐”的生态格局。主体层面,能源央企凭借“资本+场景”双核壁垒控盘上游枢纽(中石化加氢站140余座、国家能源集团南乐项目单体投资32亿元),光伏装备龙头以“投资换市场”纵向一体化锁定自研电解槽订单,科研新势力依托底层材料突破争夺供应链话语权(核壳催化剂使铱用量降低50%、IPO申报量激增400%)。模式层面,重资产一体化以离网制氢与“风光氢储氨醇”全闭环消化47%-75%的衍生品成本占比,轻资产数字化则借AI算力调度将终端能耗压降8.4%、制氢效率提升15%-30%。出海层面,中国电解槽CAPEX仅为海外的1/3至1/2,叠加5%-40%的综合价格优势,正以降维打击之势抢占中东与欧洲蓝海,重塑全球氢能装备竞争版图。
▽向下滑动查看更多
第一章 零碳终局——产业界定与演进历程
1.1认知升维与价值重估
绿氢主导终局:渐进替代灰氢,重构全球能源分类标准与核心估值逻辑
打破时空错配:氢能跃迁为长时灵活性储能载体,彻底重塑电网消纳边界
1.2跨越裂谷的周期律
迈过产业化鸿沟:2026年突破导入期瓶颈,全产业链步入规模化爆发拐点
脱碳溢价变现:核心驱动力由“政策兜底”全面向“商业价值自驱”切换
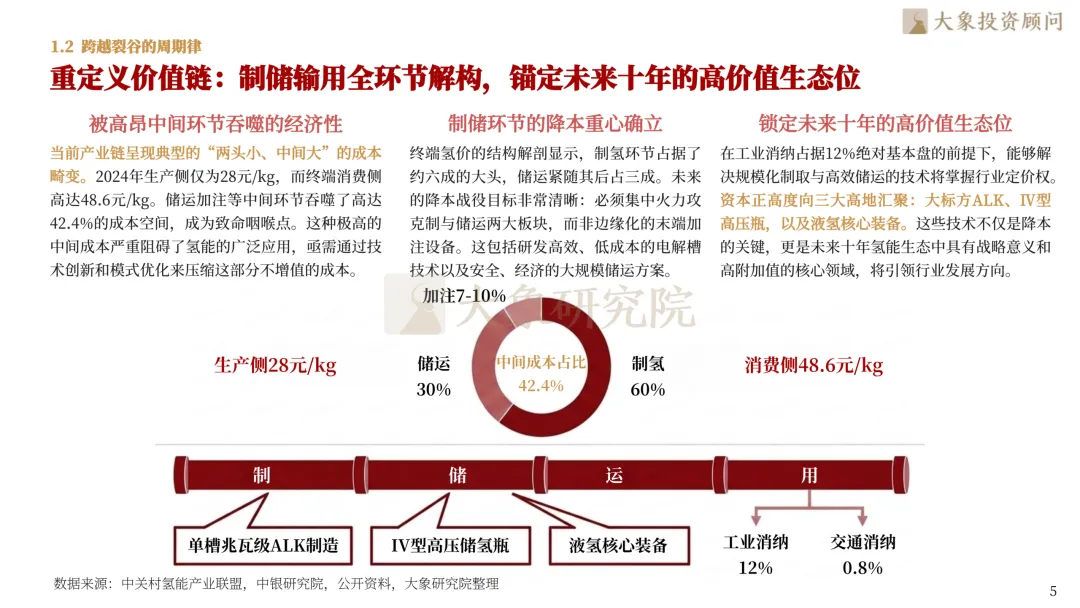
重定义价值链:制储输用全环节解构,锚定未来十年的高价值生态位
第二章顶层设计——政策护城河与内生驱动
2.1零碳博弈与政策穿透
绿电倾斜红利:国内政策重心从下游车端补贴向中上游制氢环节穿透
碳壁垒倒逼:中欧碳关税博弈加速绿氢全生命周期碳足迹溯源体系建立
2.2 平价拐点的核心引擎
LCOE共振降本:西北风光微网率先击穿绿氢“经济性平价”临界点
碳价赋予溢价:CCER扩容为绿氢全链条提供低碳资产的额外金融杠杆
绿证氢证打通:构建电氢耦合交易机制,全面释放零碳能源绿色溢价
第三章技术演进——破解瓶颈与价值链重构
3.1 核心装备制氢路线战
ALK与PEM双擎:大型ALK稳固基盘,柔性PEM渗透率随绿电加速拉升
颠覆性技术暗流:SOEC与AEM跨越中试期,未来三年有望重塑设备格局
3.2 储运与消纳的降维打击
液态阳光破局:绿氨与甲醇成为重构洲际氢能贸易网络的终极物理载体
重卡TCO跨越:干线物流率先跑通商业闭环,摆脱路权依赖实现自驱
工业脱碳引爆:绿色冶金与化工需求跨越交通领域,成绿氢消纳主力第四章 竞争格局——市场现状与寡头洗牌
4.1 统一市场下的规模放量
百亿基盘确立:核心装备与基础设施运营双轮驱动实现指数级规模增长
集群溢出效应:示范城市群向全链条纵深打通,实质性破除地方保护壁垒
产能出清洗牌:电解槽市场CR5突破60%,尾部产能与组装厂加速淘汰
4.2 竞争壁垒与护城河底座
核心部件国产化:质子交换膜与碳纸实现量产,彻底粉碎外资供应链封锁
双重护城河效应:国企卡位新能源指标,技术民企占据高端装备利润池第五章 玩家图谱——生态卡位与资本变阵
5.1 多方势力的跨界角逐
能源巨头控盘:凭借“资本+场景”双核壁垒,掌控上游绿氢产能枢纽
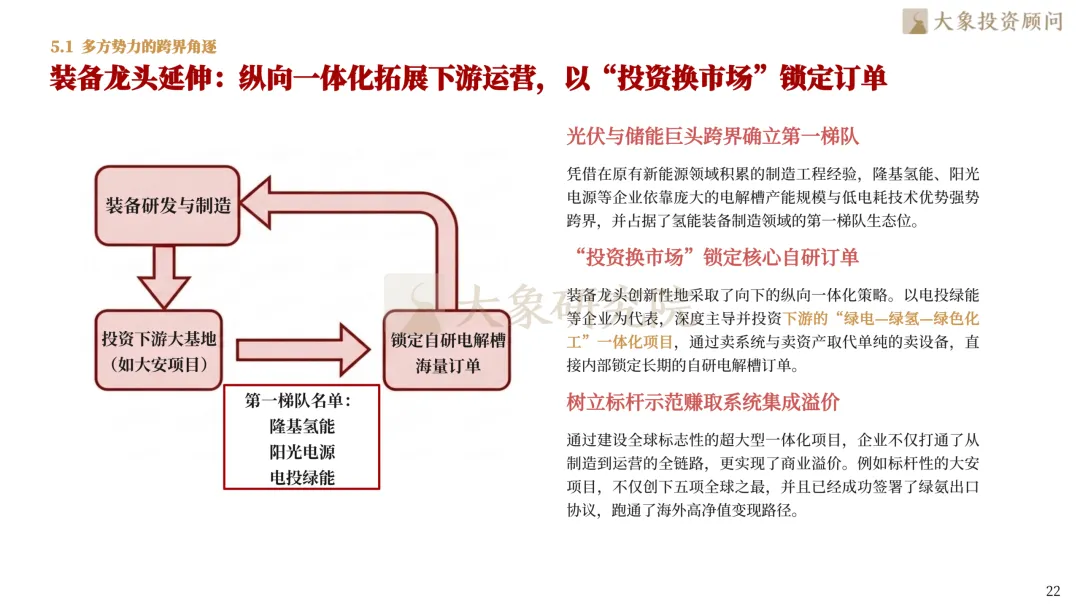
装备龙头延伸:纵向一体化拓展下游运营,以“投资换市场”锁定订单
新势力技术突围:依托电催化等底层材料创新,争夺核心供应链话语权
5.2 商业模式的演进形态
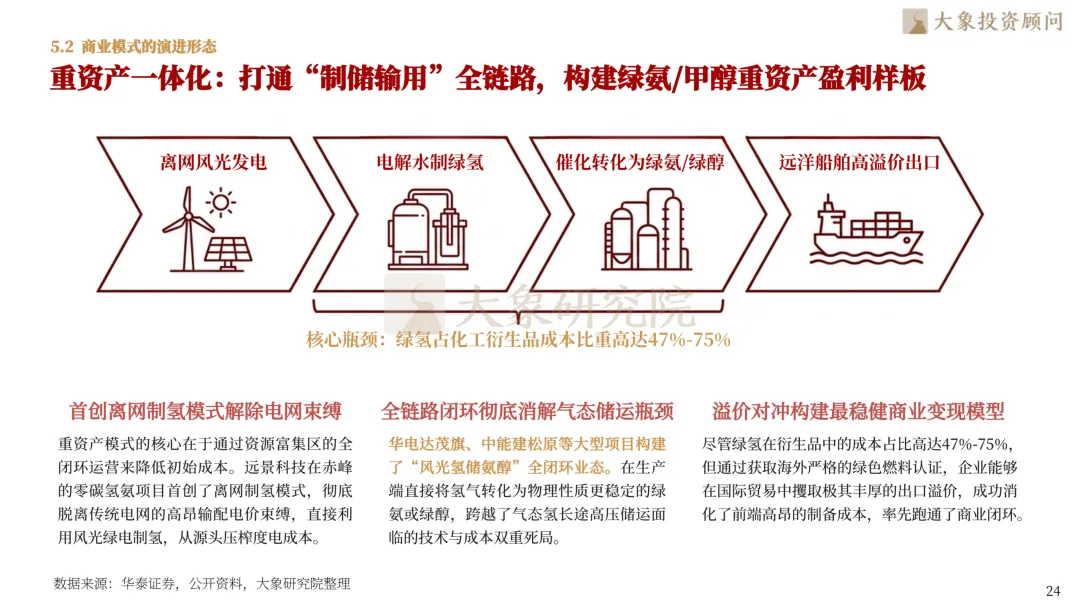
重资产一体化:打通“制储输用”全链路,构建绿氨/甲醇重资产盈利样板
轻资产数字化:依托运力网络与算力调度,构建氢能重卡的智慧大脑
出海降维打击:系统集成商凭借高频技术迭代优势,抢占中东及欧洲蓝海第六章巨头与版图——氢能头部梯队的战略对标
6.1 本土卡位:中国氢能产业链代表企业
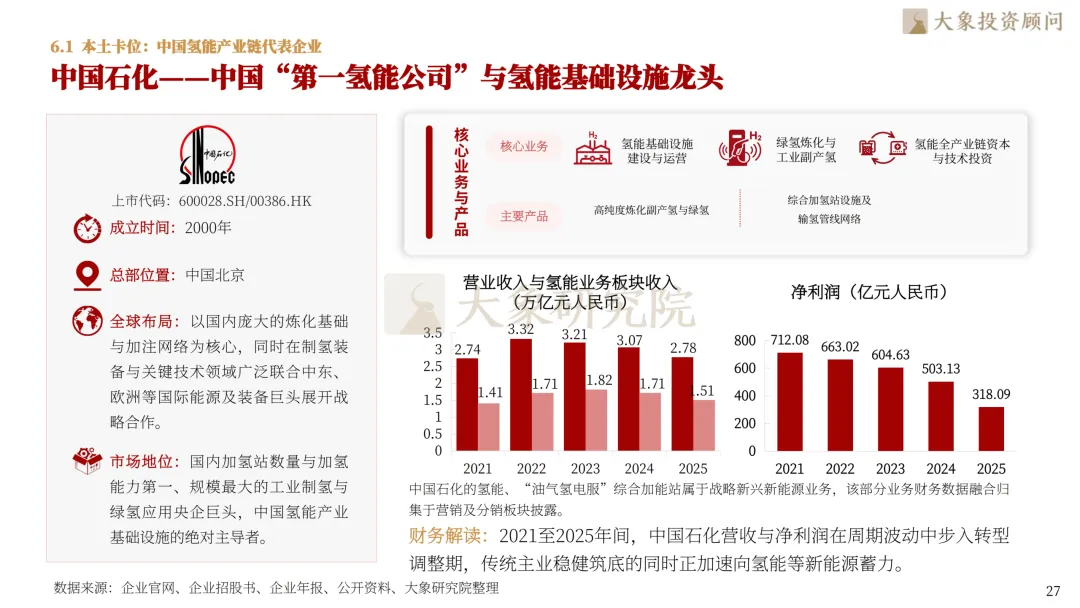
中国石化——中国“第一氢能公司”与氢能基础设施龙头
隆基绿能——中国光伏绿氢设备与系统一体化领军者
阳光电源——中国柔性制氢与可再生能源制氢领航者
亿华通——中国燃料电池系统“A+H”第一股
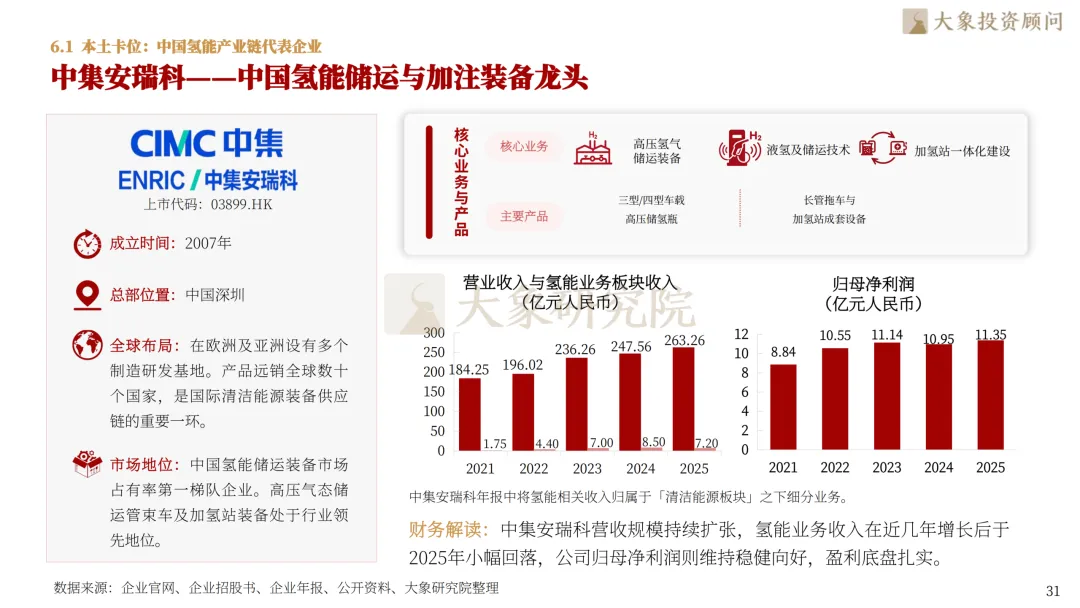
中集安瑞科——中国氢能储运与加注装备龙头
6.2 全球镜鉴:海外龙头企业的技术与生态路径
Plug Power——全球质子交换膜(PEM)绿氢生态绝对巨头
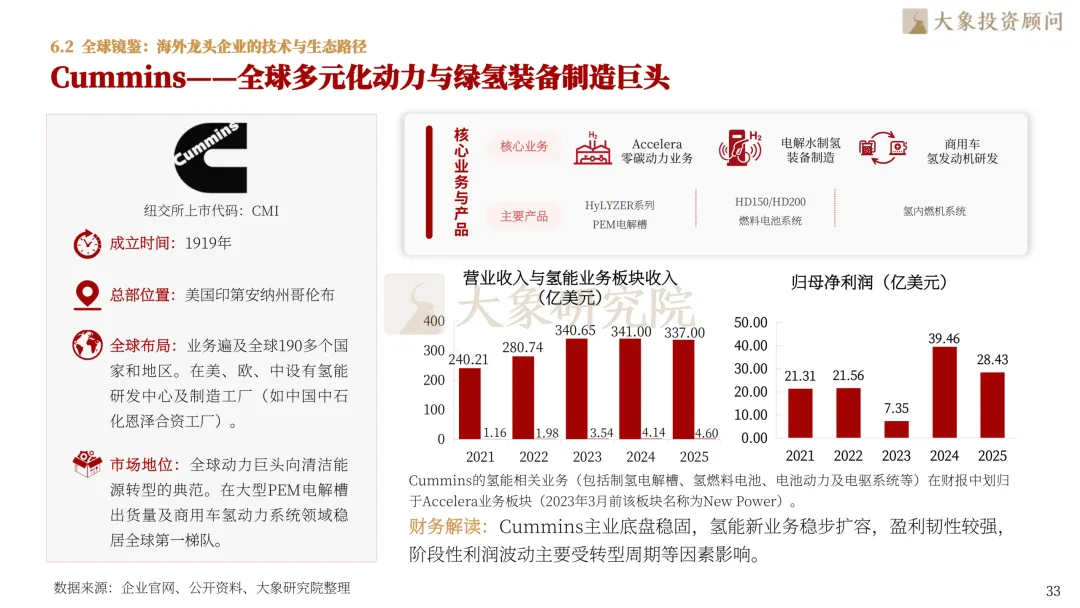
Cummins——全球多元化动力与绿氢装备制造巨头
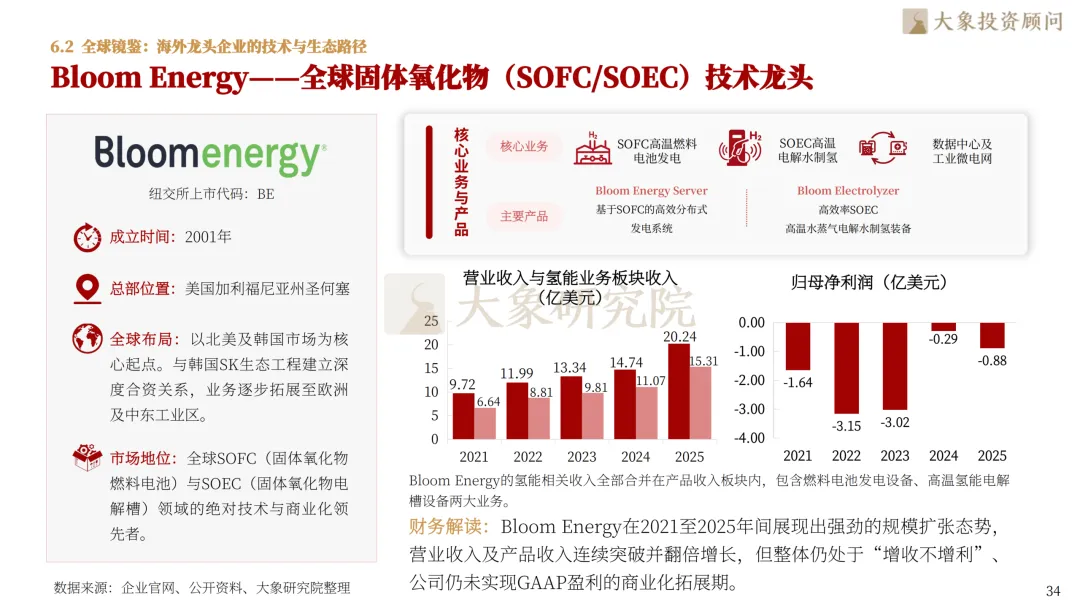
Bloom Energy——全球固体氧化物(SOFC/SOEC)技术龙头
Ballard Power Systems——全球质子交换膜燃料电池技术鼻祖

深耕氢能产业新质生产力核心赛道,助力氢能产业由工业原料升维至能源主体、向高端化、零碳化、全球化时代全面跃升。大象投顾立足氢能新质生产力核心赛道,以专业研究赋能产业升级,以前瞻视野擘画氢能产业新蓝图。氢能产业正由示范期项目导入,升维为承载零碳价值的能源主体,重塑全球能源产业链价值与竞争格局。我们愿与优秀企业携手同行,提供全球化、全链条的专业咨询与资本服务。
业务咨询:长按二维码添加微信
大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。
截至2025年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。


发表评论
发表评论: