
 研报速递
国金证券,不拼规模拼什么?这家民营券商靠九个字五年升了5位
行家点将台——只为券商从业者而生的江湖录
不做航母,做轻舟——这是国金证券在150家券商的红海里找到的生存坐标。
按兵不动的民营券商
当所有券商都在拼并购、冲规模、争AA级评级时,国金证券董事长说了九个字——
“往早走,往长走,往快走。”
没有一个字,跟规模有关。
2024到2025年,国泰海通合并了,国联民生合并了,行业并购浪潮一浪高过一浪。
这家总部在成都的民营券商,按兵不动。
结果呢?
2025年营收84.57亿,同比涨26.90%。归母净利润22.77亿,同比涨36.32%。
营收行业排名从2020年的第24位,干到了2025年的第19位。五年,升了5位。
五大业务板块,全线正增长,一块短板都没有。
北交所做市家数,行业第一。
机构间REITs市占率,超10%。
一家没有流量入口、没有国资背景、没有资本优势的民营券商,凭什么?
今天点将,点的就是冉云和他掌舵的国金证券。
三十年没跳过槽的券商董事长
冉云的履历,在券商董事长里不算“光鲜”。他没有海归背景,没有投行明星项目,甚至没有跳过槽。
1964年生,土家族,EMBA。
第一份工作,成都金融市场职员。然后是成都市人民银行计划处职员,成都证券公司发行部经理、总裁助理、副总裁、监事长。
而成都证券,就是国金证券的前身。
三十多年,他没跳过一次槽。从基层职员,一路走到董事长。
他经历过从成都证券到国金证券的更名改制,经历过2008年金融危机,经历过佣金率从千分之三跌到万分之二的行业剧变。
什么风浪都见过了。这种“老兵”背景,决定了他的打法——不追风口,不赌方向,不做没把握的扩张。
2024到2025年,国泰海通合并了,国联民生合并了,行业并购浪潮一浪高过一浪。
国金证券,按兵不动。
冉云在多个场合反复说同一句话:“一流投行生态既需要航母引领,也需要轻舟破局。”
显然,他把国金证券定位成了那艘“轻舟”。
九个字道尽中小券商的生存密码
“往早走,往长走,往快走”——这九个字不是口号,而是一套完整的战略方法论。
往早走,就是服务早。不跟头部券商抢成熟的大客户,专啃早期、中小型、硬科技企业。
2026年1月,国金证券成立资本咨询总部,从传统通道型投行转向价值创造型投行——不是等企业要上市了才找上门,而是从初创期就陪跑,“诊断、规划、落地、跟踪”全流程闭环。
往长走,就是做长期陪伴人。不靠佣金打折获客,靠投顾服务留客。
2025年,国金证券财富管理客户数增长22.84%,客户资产总额增长38.22%,年轻客群比例持续提升。
冉云曾经表示:“从追求规模转向追量更重质,从短期博弈转向长期价值。”
往快走,就是决策快。民营券商机制灵活、决策链条短,新赛道说进就进。
北交所做市、机构间REITs、港股IPO保荐——这些新业务,国金都是第一批进场的玩家。等头部券商反应过来,位置已经占好了。
九字诀的底层逻辑是:不和头部券商在同一条赛道上拼规模,而是在头部券商看不上、来不及、做不细的地方,建立自己的护城河。
五年升五位,国金证券的排名跃迁背后,是五大板块的协同发力。
五大板块全涨,利润增速跑赢营收
2025年,国金证券五大业务板块实现营业收入全线增长——财富管理41.32亿,同比增长33.56%,占总营收近半,绝对的核心引擎。自营投资16.23亿,同比增长26.96%。投行条线10.15亿元,同比增长11.78%。资管业务揽收7.42亿,同比增长35.43%,增速最快。机构服务5.80亿,同比增长20.89%。
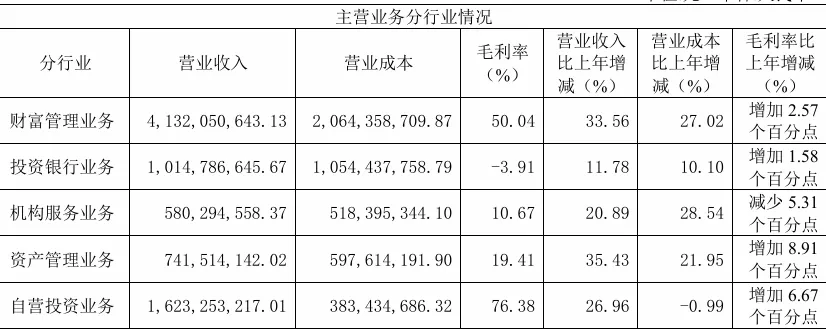
这种“没有短板”的业务结构,在中小券商里罕见。要知道,多数中型券商往往依赖一两条业务线,一旦市场风格切换,业绩就大幅波动。国金证券的均衡布局,让它在激烈波动的市场环境下依然保持了26.90%的营收增速和36.32%的净利润增速——利润增速高于营收增速,说明经营效率在提升,而不是靠规模堆出来的增长。
2026年上半年,势头还在加速。营业收入49.05亿,同比增长27.03%;归母净利润13.13亿,同比增长18.21%。总资产突破2000亿大关。
更猛的是业务条线:财富管理同比增长39.29%,投行条线同比增长55.27%,机构服务条线同比增长59.78%,佣金净收入直接增长了65.03%。
不是昙花一现,是持续加速。
如果说东方财富是民营券商里的“流量派”,靠互联网获客一骑绝尘。国金证券就是“均衡派”的代表——没有单项冠军的爆发力,但每一项都能打,而且越打越稳。
北交所做市第一,他抢在了头部前面
均衡不代表没有锋芒。国金证券在几个细分赛道上,已经做到了行业第一梯队。
北交所做市,行业第一。
截至2025年末,做市股票62只,做市家数排名北交所第1,季度综合评价均名列前三。2023年、2024年连续两年获得北交所“年度最佳做市商”称号,2025年度获得优秀做市商称号。
做市不是赚快钱的业务,但它是投行、挂牌、再融资、转板的协同入口——国金证券在北交所生态里的卡位,正在产生复利。
机构间REITs,市占率超10%。
2025年发行规模60.76亿,首单火电类、首单消费类机构间REITs均出自国金。
2026年上半年更猛——5单,规模达93.66亿元,规模和单数均在行业中领先。
这是一个头部券商还没完全重视、但增长空间巨大的新赛道。国金已经占好了坑。
国际化,从港股破局。香港子公司作为保荐人,2025年助力香江电器、智汇矿业完成港股IPO,境外债承销也取得突破。
中型券商的国际化,不是全面铺开,而是先打一个点,验证后再复制。
这些细分赛道的共同特点是:头部券商还没形成绝对垄断,政策红利正在释放,需要专业化能力而非资本规模。国金选的,正是这样的赛道。
别人还在观望,他已经布好了下一局
2026年,国金证券有两个值得关注的新动作。
一是资本咨询总部的成立。这标志着投行业务从“通道型”向“价值创造型”转型。不只是帮企业IPO敲钟,而是从企业早期就介入,提供战略咨询、融资规划、产业资源对接等全周期服务。这是“往早走”战略的具体落地,也是投行业务的第二曲线。
二是科技金融的持续投入。冉云在最新专访中提到,国金正在构筑科技金融“轻舟”模式,用技术提升服务效率、降低服务成本,让中小客户也能享受到专业级的金融服务。这和东方财富的互联网流量打法不同——国金证券走的是“科技赋能专业服务”的路线,而不是“流量替代人工”的路线。
当然,挑战也客观存在。2026年上半年自营投资收入有所下滑,说明在市场波动环境下,自营业务的稳定性仍需加强。总资产刚突破2000亿元,和头部券商万亿级的规模相比仍有量级差距。在行业并购整合的大趋势下,独立生存的空间会不会被进一步压缩,也是需要持续观察的问题。
但冉云似乎并不焦虑。
他说:“中小券商亦可立足自身禀赋,在细分领域做精做专,形成差异化竞争优势。”
不是不能做大,是不想为了做大而做错。
说句实在话
回到最初的问题:一家没有流量、没有国资背景、没有资本优势的民营券商,凭什么在巨头夹缝中五年升5位?
答案是三个词——战略定力,均衡布局,细分卡位。
战略定力,是不盲目追风口、不冲动搞并购,清楚自己是谁、能做什么、不能做什么。
均衡布局,是不把鸡蛋放在一个篮子里,五大板块协同发力,抵御市场周期波动。
细分卡位,是在头部券商看不上的新赛道里抢先布局,建立专业化壁垒。
国金的价值,不在于它能成为下一个中信或华泰——大概率不会。它的价值在于,证明了中小券商在巨头夹缝中还有另一种活法。
不做航母,做轻舟。
不拼规模,拼专业。
不追短期,做长期。
在充斥着150家券商的市场里,不是每一家都要成为巨头。认清自己的位置,找到适合自己的赛道,然后坚持走下去——这本身就是一种能力。
冉云的九字诀,值得每一个在夹缝中求生的中小机构认真读一遍。
那么,你觉得中小券商的下一个机会在哪里?评论区见。
👇 链接券业精英,解锁成功密码!
长按扫码入【人事洞察群】
✅ 高管成功经验干货直达,借鉴晋升路径;
✅ 链接优秀同行,拓展高端人脉资源;
✅ 独家职场提升指南,助力快速成长!
👉 扫码入局,共学共进阶!
发表评论
发表评论: