
 研报速递
—— 基于"折旧-收入错配"主线的八模块分析,七维度综合评价 76/100(良好 B+)
核心摘要(结论先行)
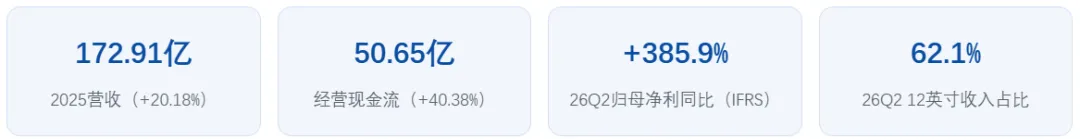
1. 核心矛盾是"重资产扩张期的折旧-收入错配"。2025年公司实现营业收入172.91亿元(中国会计准则口径,同比+20.18%,增速居国内三家头部代工厂首位),归母净利润仅3.77亿元(同比-1.04%);但经营活动现金流净额达50.65亿元(同比+40.38%)。折旧为非现金支出,真实现金流远好于利润表——测算经营现金流/EBITDA约1.04,处于健康区间。
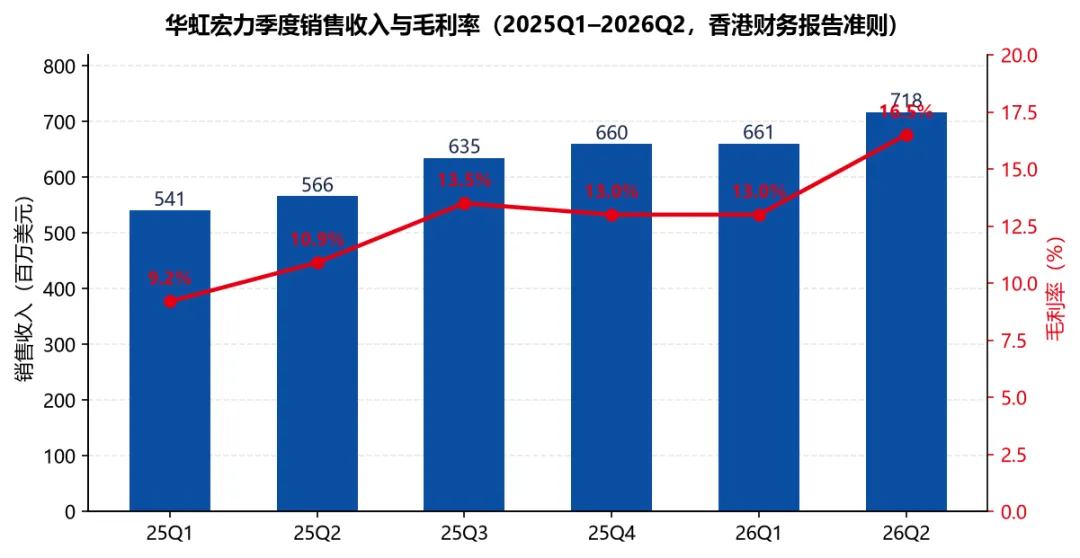
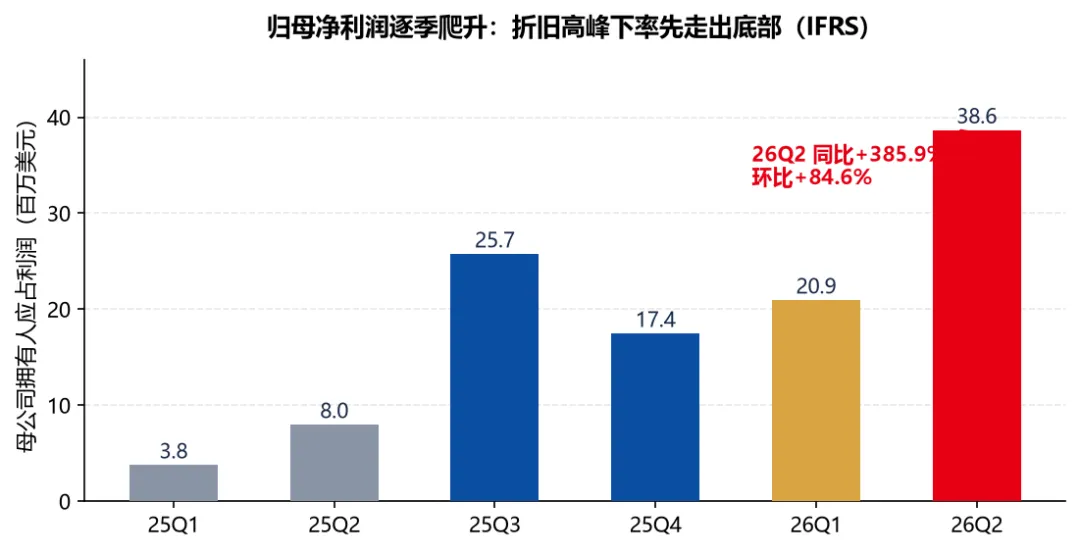
2. 利润拐点信号已在2026年确认。按公司港股业绩公告(香港财务报告准则口径),2026年二季度母公司拥有人应占利润3,864万美元,同比+385.9%、环比+84.6%;毛利率16.5%,创近六个季度新高;ASP环比+2.8%,量价齐升。
3. 华力微注入已完成资产过户(2026年9月)。以2025年数据模拟备考:营业收入222.88亿元(+29%)、归母净利润11.84亿元(约3.1倍),65nm及以下制程收入占比由25.33%提升至42.35%,利润结构将发生质变。
4. 综合评价76/100(良好B+)。成长性(16/20)、技术自主化(18/20)、并购完成度(8/10)构成基本面支撑;估值(PB约4.82倍TTM)与分红(2025年度不派息)是主要拖累。基本面拐点确认,但估值尚未提供足够安全边际。
5. 对框架核心问题的回答:产能扩张的远期收益已开始覆盖折旧压力,利润拐点于2026年内确认;但可持续的资本回报,仍需等待2027年末无锡三期投产前后的产能利用率与ASP双稳态验证。
综合评价总览(前置核心输出)
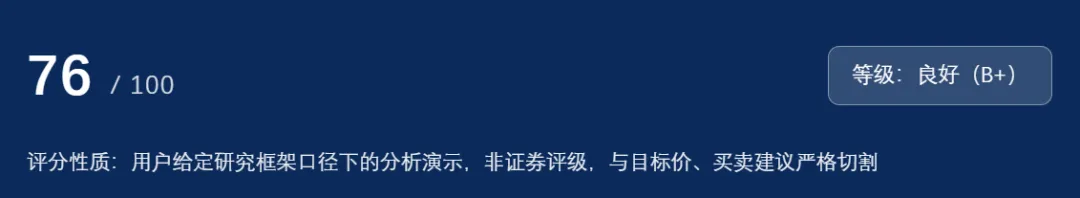
等级标尺(本报告设定):85–100 优秀(A);75–84 良好(B+);65–74 中性(B);55–64 偏弱(C);55以下 观察(D)。
| 18/25 | ||
| 16/20 | ||
| 18/20 | ||
| 11/15 | ||
| 8/10 | ||
| 2/5 | ||
| 3/5 |
核验修正记录:框架维度四原判"华虹2025年毛利率18.72%排名第2,得3分",并在原文中标注"中芯数据口径需确认"。经回溯中芯国际2025年年度报告(上交所官方披露,中国会计准则口径毛利率21.6%)与晶合集成2025年年报(毛利率25.52%),三家排名应为晶合25.52% > 中芯21.6% > 华虹18.72%,华虹列第3位,按框架规则(第1名5分/第2名3分/第3名1分)该项由3分修正为1分,维度四小计13→11,总分由78修正为76。其余21项子指标的计分口径均已回溯框架原文核对,与框架判定一致(个别边界项的严格套档差异见文末《数据来源与核验说明》)。
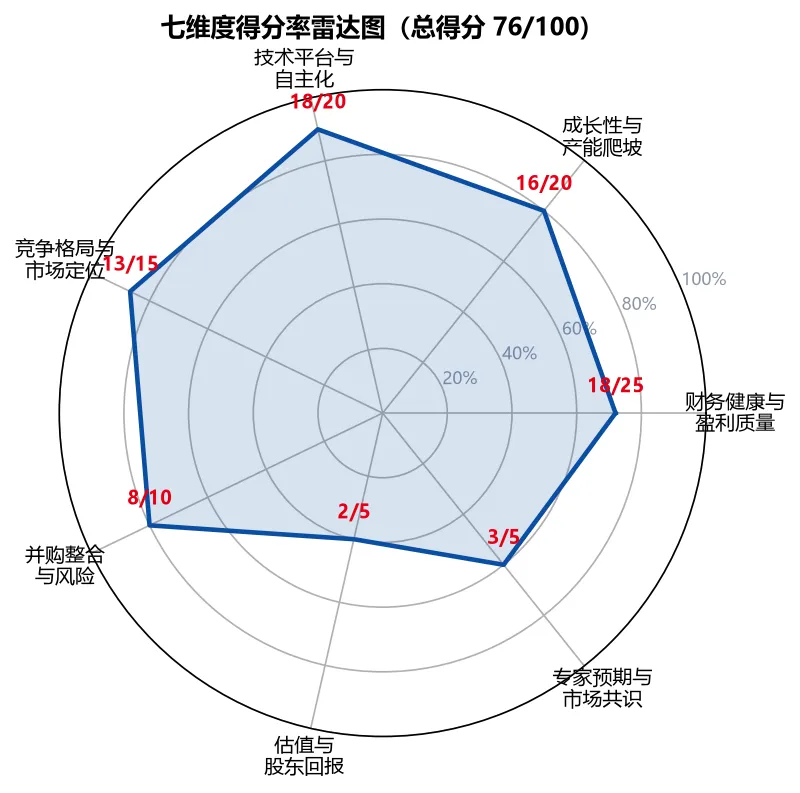
评分核心判断:华虹在"成长性+技术壁垒+并购协同"三个维度表现强劲,但在"估值+分红+市场分歧"三个维度拖累明显。这与当前卖方研究的分歧格局高度吻合——高盛、国金、华泰等看好长期价值给予买入,美银证券等则因盈利疲弱与估值偏高给予看空。76分刻画的是一只基本面拐点确认、但安全边际不足的标的。
一、分析对象界定:特色工艺纯晶圆代工的"双轨"样本
1.1 商业本质
华虹宏力是全球领先的特色工艺纯晶圆代工企业,聚焦嵌入式/独立式非易失性存储器、功率器件、模拟与电源管理、逻辑与射频五大工艺平台。其战略定位是"特色IC+功率器件":不追逐先进逻辑制程的军备竞赛,而以平台深度构筑差异化壁垒。这一选择的产业含义是——竞争的关键变量从"制程节点"切换为"平台宽度×客户粘性×单位经济性"。
1.2 产能架构:8英寸守现金流,12英寸搏增量
公司采用"8英寸+12英寸"双轨布局:8英寸为上海金桥和张江三座厂,合计约17.8万片/月(折合8英寸),承担成熟工艺的稳定现金流;12英寸以无锡华虹七厂(Fab7)和九厂(Fab9)为扩张平台,承载高端特色工艺增量。分析上必须将8英寸与12英寸的产能利用率、ASP、折旧节奏分开跟踪,不可合并看待——否则折旧错配期的真实盈利能力会被结构性掩盖。
1.3 周期位置:错配期的顶点已过
2025年是产能扩张与利润承压的错配期:营收172.91亿元(约24.02亿美元),归母净利润3.77亿元,毛利率18.72%(中国准则口径;同一报告期香港准则口径毛利率约11.8%,差异主要来自口径处理,正文均注明口径)。核心原因是无锡Fab9产能建设带来巨额折旧,新产能收入贡献尚不足以覆盖折旧增量。分析主线:产能爬坡进度与折旧分摊节奏的匹配关系。进入2026年,随爬坡推进与涨价落地,这一错配已进入收敛通道(详见第五章)。
二、战略逻辑层:三个战略支点的成色
2.1 "特色工艺"路线:与中芯国际错位,与周期对抗
与中芯国际"全节点、全平台"的路线不同,华虹在成熟制程内做深五大平台。2025年验证的结果是:增速三家第一(+20.18%),且在行业成熟制程普遍承压的阶段实现ASP与稼动率双升。特色工艺的客户切换成本显著高于标准逻辑代工——功率器件与嵌入式存储的设计导入周期长、可靠性认证壁垒高,一旦定型极少转单,这构成结构性护城河。
2.2 "China for China"落地:ST量产是最硬的背书
意法半导体(ST)与华虹的战略合作已进入实质交付阶段:首批中国产STM32 MCU已由华虹40nm eNVM工艺代工并实现规模量产交付。海外头部IDM将核心MCU产品放到中国大陆代工,既是供应链在地化的标志事件,也是对华虹特色工艺质量体系的国际级认证。跟踪要点是转单规模按季度放量节奏与可持续性。
2.3 华力微整合:从"纯特色工艺"到"特色工艺+成熟逻辑"
公司收购华力微97.4988%股权,标的拥有65/55nm及40nm逻辑与特色工艺、新增约3.8万片/月12英寸产能,股权过户已于2026年9月完成。战略含义有二:一是技术节点边界由特色工艺向成熟逻辑拓展;二是与华虹40nm eFlash形成互补,缓解同业竞争。待验证项:65/55nm重合业务的利益分配安排,以及整合后的分部盈利兑现(详见第八章)。
本层结论:战略三支点(特色工艺纵深、China for China、华力微边界拓展)均已在2025–2026年获得可验证的落地证据,战略执行置信度高。
三、技术平台与自主化层:五大平台的分化与纵深
3.1 五大平台2025年表现分层
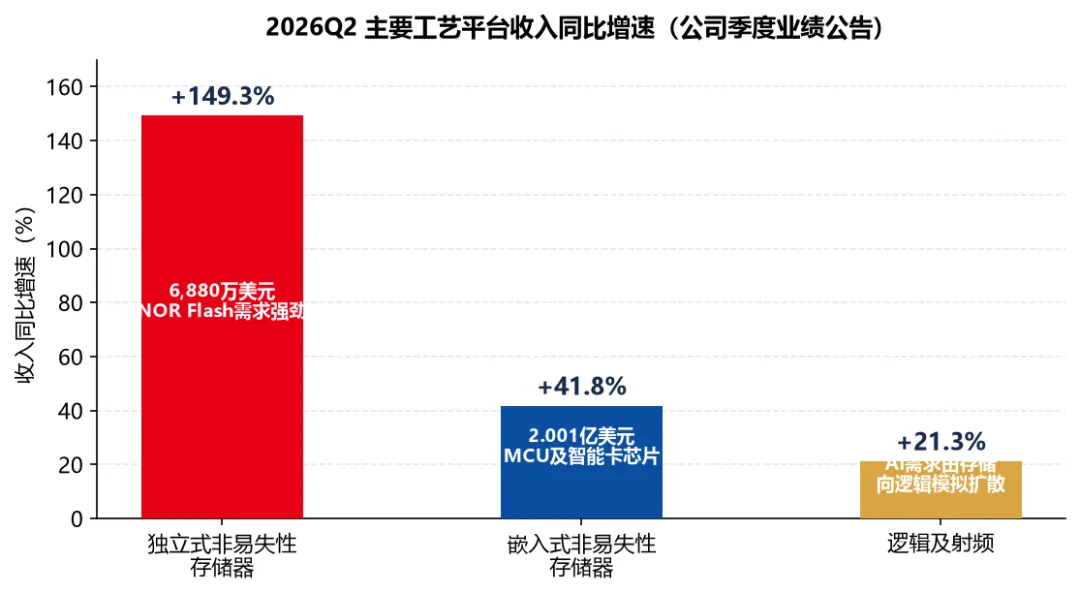
进入2026年二季度,平台分化进一步强化:独立式NVM收入同比+149.3%(6,880万美元,NOR Flash需求强劲)、嵌入式NVM同比+41.8%(2.001亿美元,MCU及智能卡芯片)、逻辑及射频同比+21.3%,AI需求由存储向逻辑、模拟扩散的路径在公司收入结构中得到验证。
3.2 技术自主化:4,997项授权专利构成的"准资产"
- IP自主率:
以杨光军团队为代表,公司积累300余个自主知识产权闪存IP模块、250余项国内外专利,关键平台的IP自主化比例处于行业较高水平; - 专利覆盖密度:
截至2026年上半年,累计授权专利4,997项,逼近5,000项关口; - 关键节点验证:
40nm eFlash已风险量产,55nm eFlash车规平台推进导入,65nm RF SOI客户导入持续,90nm/65nm BCD按时间表推进; - 技术团队:
孔蔚然(13项美国专利、54项中国专利)、杨继业(功率器件深耕近20年)在岗,2025年8月陈广龙获委任分管技术研发,交接有序。
本层结论:技术自主化深度是华虹区别于纯产能扩张型代工厂的底层支撑。四大验证信号(专利密度、IP自主率、节点量产、团队稳定)中三项明确兑现,支撑特色工艺领域定价权的持续性。
四、产能与资本开支层:爬坡、折旧与退出的三线并行
4.1 Fab9爬坡:进度超前的"确定性变量"
Fab9第一阶段产能已于2025年底达成,2025年12月单月投片量已超4万片;截至2026年6月设备已全部搬入,第二阶段计划2026年三季度达成全部规划产能目标,进度超前。产能利用率与产品导入进度是后续季度跟踪的两大先行指标。
4.2 无锡三期:2026–2027年折旧压力不会消退
公司拟投资69.5亿美元建设月产能5.5万片的12英寸特色工艺产线(内部代号Fab9B),预计2027年12月建成投产。据此测算,该项目投资强度约12.6万美元/月片,属业内偏重资产的建设方案。判断:2026–2027年公司持续处于高资本开支周期,折旧压力短期不会消退;需建立"资本开支—折旧—毛利率"联动模型动态校验。
4.3 12英寸占比与8英寸退出的长账
12英寸收入占比由2025年约60%升至2026年二季度的62.1%;8英寸产线长期超负荷运转(2024年四季度产能利用率一度达105.8%)。8英寸17.8万片/月产能的剩余折旧年限、设备可迁移性与有序退出/升级方案,将影响长期资本回报率,需在后续年报附注中持续跟踪。
本层结论:产能端是华虹确定性最高的板块——Fab9达产在即、无锡三期节奏明确;真正的风险不在"建不出来",而在"折旧摊薄的速度能不能跑赢新增折旧"。
五、财务与盈利层:穿透折旧看真实现金流
5.1 季度序列:六个季度连升,26Q2量价齐升
5.2 折旧还原:两套口径都必须看清
中国准则口径下,2025年毛利率18.72%(同比提升约1个百分点),同期折旧成本随12英寸产能扩张大幅上升;剔除Fab9折旧增量后,存量业务的真实毛利率水平显著高于报表值(公司未单独披露Fab9折旧增量,该项测算以年报附注折旧数据为上限校验)。香港准则口径下2025年毛利率约11.8%,两套口径差异主要来自损益项目处理方式,本报告所有毛利率引用均注明口径。
5.3 利润与现金流的背离:折旧错配期的"体检报告"
2025年归母净利润仅3.77亿元,经营活动现金流净额却达50.65亿元(+40.38%)。核心判断:折旧为非现金支出,现金流实际健康。以框架指定的核心指标"经营现金流/EBITDA"校验:
| EBITDA(测算值) | 48.76 | |
| 经营现金流 / EBITDA | 1.04 |
口径说明:EBITDA为本报告基于年报法定披露数据的测算值,公司未单独披露全年EBITDA。公司港股四季度业绩报告披露2025年四季度EBITDA为1.302亿美元(对应当季EBITDA利润率约19.7%,IFRS口径);因两套准则对部分损益项目的处理不同,测算值与IFRS披露值不宜直接对比,趋势方向一致。
5.4 非控股权益亏损:Fab9盈亏平衡的先行指标
2025年合并净利润为-8.07亿元,与归母净利润3.77亿元的差额主要由非控股权益承担——无锡12英寸新厂爬坡期的账面亏损体现为少数股东分担。该科目是跟踪Fab9盈亏平衡点的先行指标:当非控股权益亏损开始收窄,即意味着新厂现金流拐点临近。
5.5 EBITDA利润率对标
按年报披露,中芯国际2025年EBITDA为377.55亿元、EBITDA利润率56.1%;华虹按中国准则测算的EBITDA利润率约28.2%(48.76/172.91)。差距即错配期的成本:华虹的稳态EBITDA利润率将随Fab9达产与折旧摊薄向行业正常水平回归,回归速度是中期盈利能力的核心观察变量。
本层结论:利润表承压是折旧错配的会计表达,现金流与EBITDA结构健康;2026年上半年净利润的爆发式修复(IFRS口径26Q2同比+385.9%)表明拐点已现。
六、ASP与定价权层:涨价从"预期"进入"兑现"
- 季度跟踪:
兴业证券确认2026年二季度ASP环比+2.8%;招商证券指引全年ASP涨幅10–15%。ASP已连续多季环比为正,涨价从卖方预期进入公司报表兑现阶段; - 分平台差异:
独立式NVM与模拟/电源管理(AI电源)两大高增速平台是ASP上行的主引擎;功率器件ASP仍受IGBT价格周期压制;嵌入式NVM ASP以稳为主; - 同业对标:
相比联电、格芯等成熟制程代工厂,华虹ASP处于折价区间,反映产品组合中功率与消费类占比偏高;随48nm NVM、90/65nm BCD等高阶平台放量,折价具备收敛空间; - 可持续性条件:
成熟制程供需偏紧+国产替代加速+AI电源、汽车MCU需求景气三条支撑线同时存在。若2026年下半年ASP环比涨幅维持在2%以上,全年10–15%的涨价指引兑现概率高。
七、竞争格局层:三厂各就其位
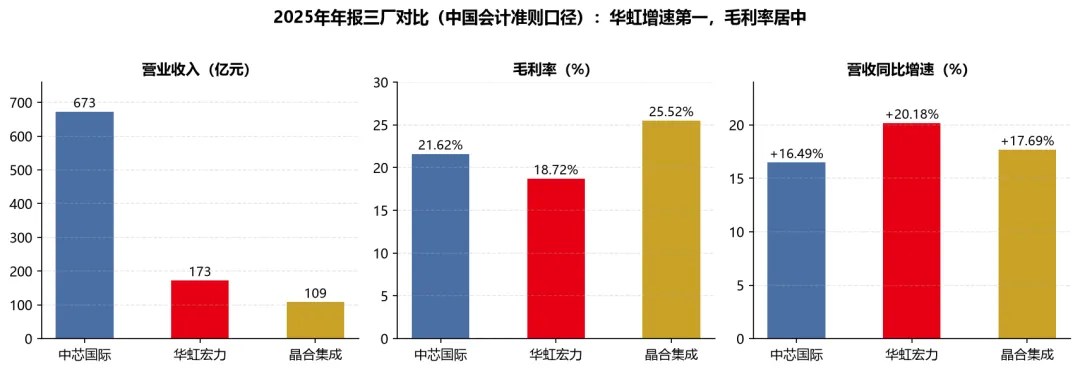
相对中芯国际——错位竞争:中芯国际月产能超100万片(折8英寸)、2025年产能利用率93.5%,规模优势不可撼动;华虹的看点在客户粘性、平台切换成本与细分市场定价权等结构性指标,而非规模对标。相对晶合集成——定位竞争:晶合毛利率25.52%居三家之首,主打高附加值产品;华虹五大平台"齐头并进"是否导致资源分散,是管理层需要在华力微并表后用分部数据回答的问题。全球坐标:华虹集团(合并华力微后)位居全球纯晶圆代工第六,与台积电、三星的市占率差距悬殊,竞争参照系仍以联电、格芯为主。
八、并购整合与风险量化层:华力微注入的"利润质变"
8.1 交易与备考
公司发行股份收购华力微97.4988%股权,2026年9月完成资产过户并表。以2025年财务数据为基数的备考测算:
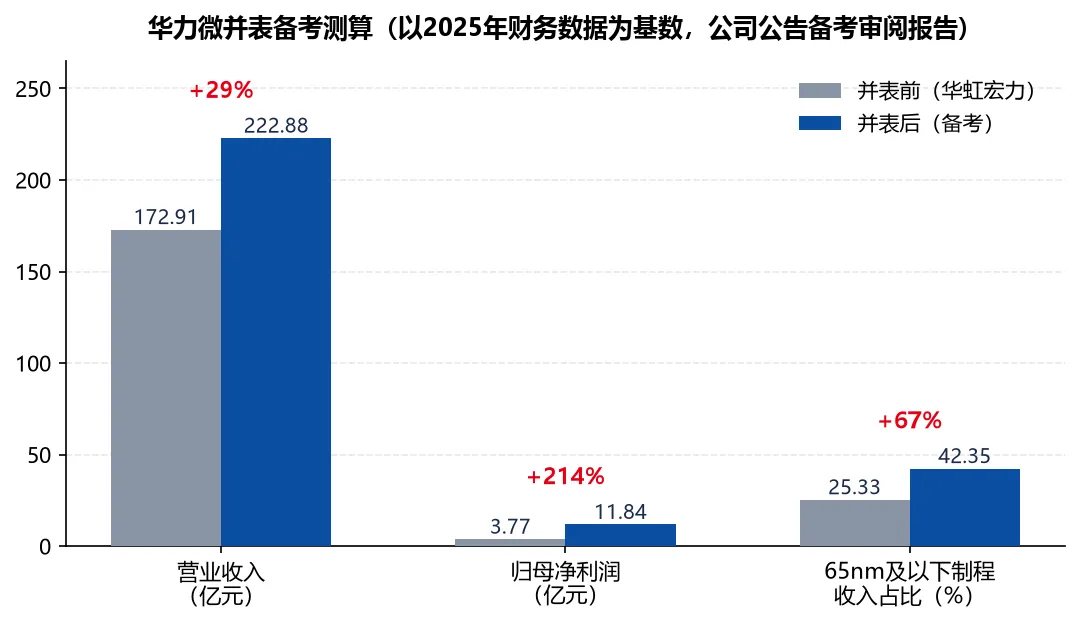
8.2 分部盈利拆分:协同验证的起点
华力微2025年营收51.01亿元、归母净利润7.73亿元——单一标的利润即达华虹宏力同期的两倍以上,并表后利润结构将发生质变。协同逻辑:华力微65/55nm逻辑与华虹40nm eFlash形成互补,扩阔技术节点(高盛重申买入的核心依据之一)。需持续验证项:65/55nm重合业务的利益分配安排、整合费用与文化融合成本、管理架构调整的执行风险——当前协同效应尚有定性逻辑、缺乏量化验证,本报告在评分中对此保守处理(协同可验证性3/5)。
本层结论:并表是2026年报表层面最确定的增厚变量;"1+1>2"的结论须待并表后2–3个季度的分部数据验证,不宜提前定价。
九、估值与预期差层:PB锚定下的巨大分歧
9.1 为什么PE失效、PB与EV/EBITDA有效
折旧错配期利润基数极低,市盈率完全失真(卖方统计的PE高达数百倍,如华鑫证券口径541倍)。重资产代工厂在利润被折旧扭曲的阶段,应以PB锚定内在价值、以EV/EBITDA做跨周期比较;PE仅在盈利稳态期适用。
9.2 卖方目标价分布:分歧本身就是信息
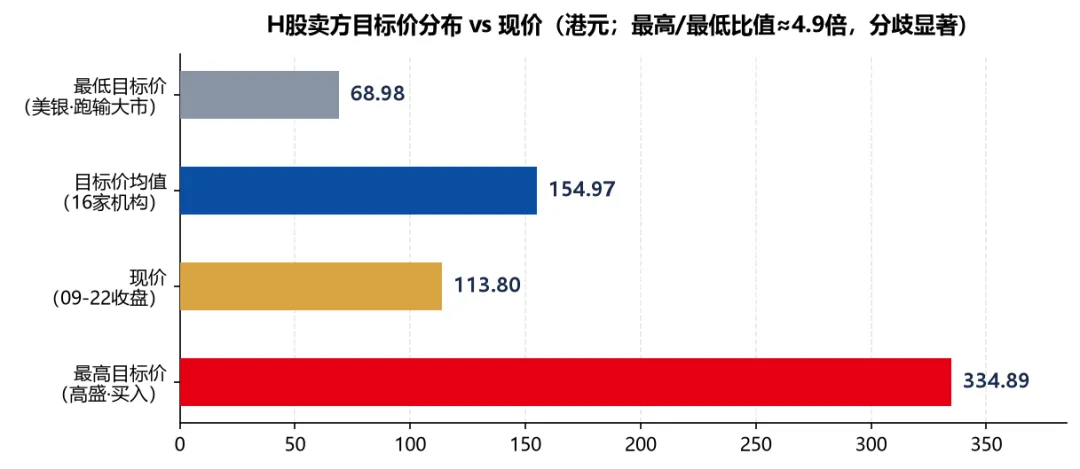
目标价最高/最低比值约4.9倍,分歧显著(框架维度七据此记0分)。分歧的根源不在事实而在框架:多头定价的是"产能重置成本+并购增厚+周期回升",空头定价的是"当前盈利能力×安全倍数"。
9.3 产能重置成本参照系
A股2025年累计涨幅超107%,估值溢价主要反映产能扩张的远期价值。以产业资本口径校验:仅无锡三期一个项目的投资额即达69.5亿美元(约合500亿元人民币量级),叠加华力微注入的3.8万片/月12英寸产能,产能重置成本为市值提供了产业资本视角的底部参照;而当前PB约4.82倍(TTM)高于美银证券认为合理的2倍,溢价部分定价的是爬坡与协同的"期权价值",其合理性取决于第五章的折旧摊薄速度。
十、多空研判与赛道对标(二级市场视角)
多头逻辑(Bull Case)
- 量价齐升兑现:
26Q2毛利率16.5%(IFRS)创近六个季新高,ASP环比+2.8%,归母净利同比+385.9%; - Fab9三季度达产:
设备全部搬入,折旧摊薄进入兑现期,非控股权益亏损收窄是先行信号; - 华力微并表增厚:
备考归母净利11.84亿元(约3.1倍),65nm及以下占比升至42.35%; - ST量产背书:
"China for China"从概念到规模交付,海外战略客户打开定价天花板; - 需求侧顺风:
AI服务器电源、汽车MCU、NOR Flash景气延续,国产替代不可逆; - 研发强度11.53%
居三家之首,技术纵深支持长期定价权。
空头逻辑(Bear Case)
- 估值不便宜:
PB约4.82倍(TTM),显著高于美银认为合理的2倍;A股2025年涨幅超107%; - 零分红:
2025年度不派发现金红利,股东回报缺乏安全垫; - 折旧压力未完:
无锡三期69.5亿美元资本开支,2026–2027年折旧持续攀升; - 目标价4.9倍分歧:
卖方共识脆弱,情绪逆转时波动放大; - 整合未验证:
65/55nm重合业务安排、整合成本尚无量化答案; - 地缘变量:
技术引进与海外客户订单受政策扰动的不确定性长期存在。
成长性与安全性的平衡结论:赛道上,成熟特色工艺处于"AI外溢+国产替代"的双击窗口,公司成长路径(Fab9达产→华力微并表→无锡三期接力)清晰可跟踪;但安全性维度,当前价格已计入较多乐观预期。对框架核心问题的诚实回答是:远期收益"正在"覆盖折旧压力,但2026年看到的利润修复仍属"摊薄早期",资本回报的可持续性要到无锡三期投产后的稼动率与ASP双稳态才能最终证实。
十一、核心结论与风险提示
11.1 四项关键判断
- 利润拐点判断:
已确认。2026年上半年IFRS口径归母净利同比大幅修复(框架记载A股口径上半年同比约+436.7%;IFRS口径26Q2同比+385.9%、环比+84.6%),随Fab9三季度达产,折旧摊薄将逐季体现;非控股权益亏损收窄为先行验证指标。 - 技术壁垒判断:
成立。4,997项授权专利+300余个自主闪存IP+40nm eFlash风险量产+ST规模交付,特色工艺定价权具备持续性的技术与客户双重支撑。 - 并购协同判断:
方向确认、幅度待验。过户已完成、备考数据明确;"1+1>2"需并表后2–3个季度的分部盈利数据闭环验证。 - 估值合理性判断:
中性偏谨慎。PB锚定下多头(国金7倍PB/208港元)与空头(美银2倍PB/68.98港元)相差近3倍,当前76分的评价含义是"好公司、贵价格与高分歧并存",溢价合理性取决于折旧摊薄速度的持续验证。
11.2 情景推演(按框架调整幅度,以修正后76分为基数)
- 乐观情景(+8至10分):
Fab9达产后折旧显著摊薄、ASP持续上调、华力微协同超预期释放——综合得分可达84–86分(接近"优秀"档); - 悲观情景(-10至12分):
成熟制程价格竞争加剧、整合成本超预期、地缘政治阻碍技术引进——综合得分可能降至64–66分(滑入"中性"档)。
11.3 风险提示
成熟制程价格竞争超预期,ASP涨价兑现不及指引; Fab9达产进度或爬坡稼动率不及预期,折旧摊薄延后; 华力微整合费用、65/55nm重合业务安排的执行风险; 无锡三期高资本开支下的融资与折旧压力; 地缘政治对技术引进与海外客户订单的扰动; 本报告EBITDA等部分指标为基于法定披露的测算值,存在口径误差风险。
数据来源与核验说明
核验方法:本报告全部定量锚点均回溯原始出处(公司定期报告、业绩公告、重组文件及交易所官方披露)逐项核对,并注明口径与时点;沿用第三方研究观点处均标明机构来源与"转引"属性;评分总分与维度小计经程序化加总校验(22项子指标→7个维度小计→总分76),计分口径逐项回溯《华虹宏力深度研究分析框架与评分系统》原文。
口径与边界说明:①公司未披露全年EBITDA与Fab9单厂折旧增量,相关数值为本报告基于年报法定披露的测算值,已在正文标注;②中国准则与香港准则的毛利率、EBITDA存在口径差异,所有引用均注明准则口径,两套口径不直接互比;③2026年上半年A股口径归母净利润增速(约+436.7%)为框架文件记载口径,IFRS季度口径数据以公司业绩公告为准;④个别框架评分边界项(如专利4,997项按框架判定记5分,严格套档为4分;2025年归母净利润增速-1.04%按框架综合拐点信号记3分,按单年严格套档为2分)本报告沿用框架明示判定,未做调整,特此说明以备复核;⑤维度四毛利率排名的核验修正(3分→1分)详见正文"核验修正记录"。
免责声明:本报告为作者研究框架工具下的分析演示,仅供研究参考,不构成任何投资建议,亦不构成对任何证券的评级、目标价或买卖建议。文中涉及的第三方研报观点均为公开渠道转引,观点归属原机构;数据虽经逐项核验,仍可能存在披露口径差异或更新滞后,请以公司官方披露为准。市场有风险,投资需谨慎。


发表评论
发表评论: