
 研报速递
截至 2026 年 9 月,AI 漫剧已经不只是零散样片。
中国平台出现批量供给,海外 App 增加 AI 剧,订阅、单集解锁和角色互动已经产生真实消费。报告测算,2026 年海外专门微短剧 App 市场约为 40 亿美元;当 AI 内容取得其中 15%的收入时,AI 剧收入约为 6 亿美元。
行业的核心问题已经转向:企业能否把故事、连续制作、海外发行和用户回收接成一门生意。
本文提炼报告中的核心结论,呈现 2026 年 AI 漫剧的行业状态、市场规模、产业链、商业模式与出海机会。
本文所称 AI 漫剧,是主要使用生图、生视频工具制作的叙事视频,包括动画风格 AI 漫剧和仿真人 AI 剧;不包括静态漫画,也不把仅使用 AI 字幕或译配的真人短剧计入核心对象。研究截止日为 2026 年 9 月 20 日。
一、行业状态:AI 漫剧已从批量制作推进到平台经营
DataEye 统计显示,2026 年上半年,抖音端原生 AI 剧与漫剧新剧约 22.19 万部,其中 1,055 部播放破亿,占 0.48%。大量上新与少数高播放作品同时出现,说明生产能力已经扩张,作品之间的消费差距也在扩大。
海外市场同样出现连续动作。SocialPeta 监测到,2026 年 3 月全球 AI 动画在投剧目达到 2,817 部,4 月相关广告素材超过 20 万条。Vigloo、My Muse、Character.AI 等产品,已经把 AI 剧接入发行、收费与互动。
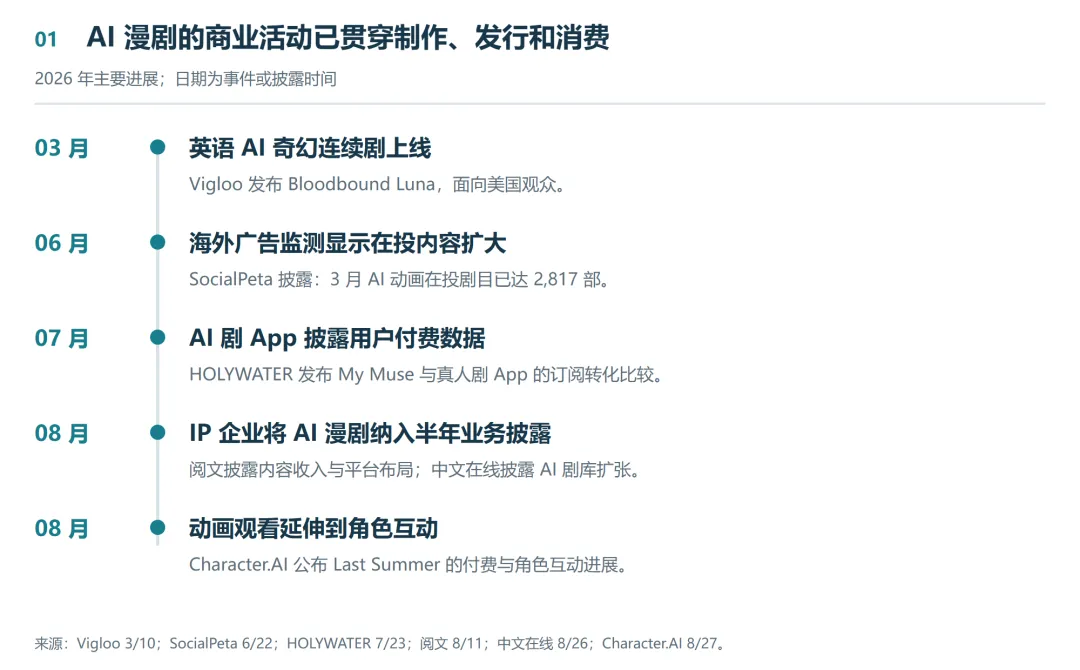
精炼结论: 2026 年的关键变化,是平台开始持续上新、投放和运营 AI 剧,行业从作品试验走向产品经营。
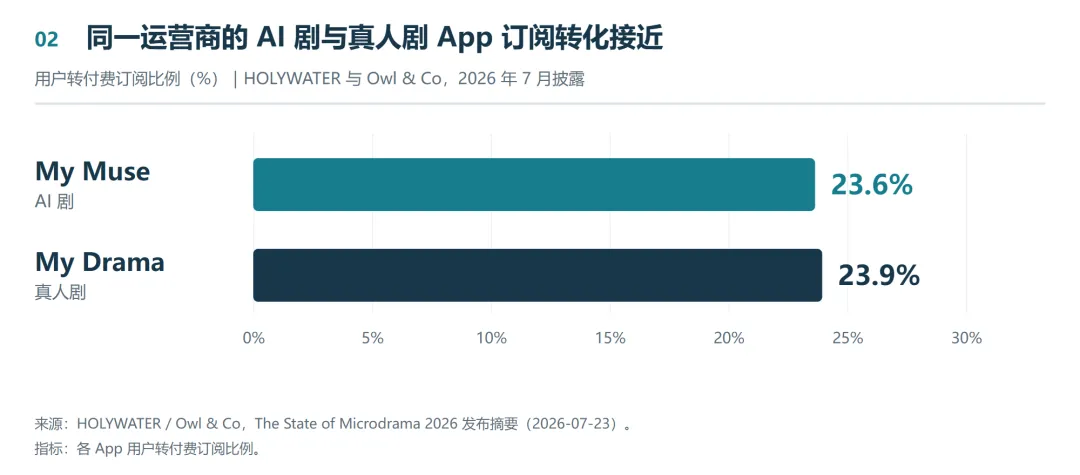
HOLYWATER 与 Owl & Co 披露,AI 剧 App My Muse 的用户转付费订阅比例为 23.6%,真人短剧 App My Drama 为 23.9%。My Muse 旗舰剧集中,约 90%的付费订阅用户观看超过 100 分钟后仍继续观看。
精炼结论: 具体 AI 剧产品已经取得接近真人短剧产品的订阅转化;作品质量和产品运营开始直接决定收入。
二、市场规模测算:中性情景为 6 亿美元
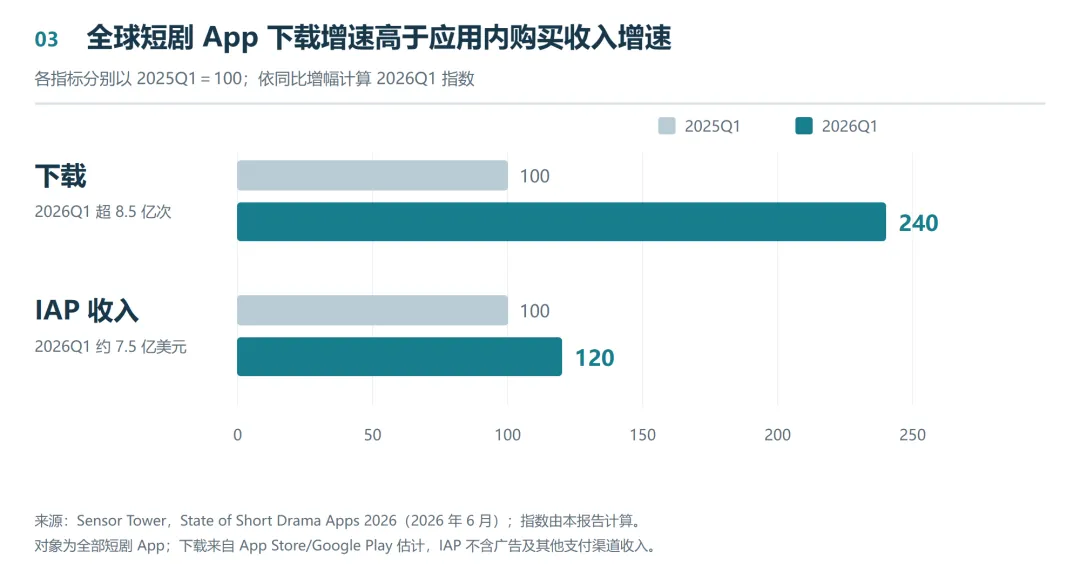
精炼结论: 用户覆盖正在快速扩大,收入结构开始向广告、免费与混合收费扩展,下载量不能直接等同于收入。
报告采用“母市场 × AI 收入占比”的方式测算海外专门 App 市场:
母市场:2026 年海外专门微短剧 App 收入预测 40 亿美元; 较低采用:AI 收入占比 5%,对应 2 亿美元; 中性采用:AI 收入占比 15%,对应 6 亿美元; 较高采用:AI 收入占比 30%,对应 12 亿美元。
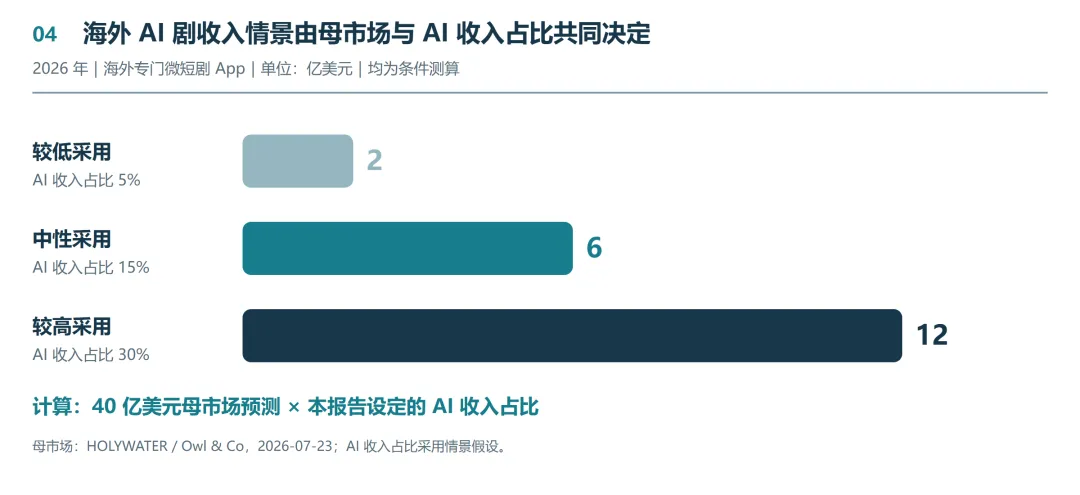
中性情景可由约 700 万等效付费用户和 1,500 万广告活跃用户共同支撑:前者按年均 60 美元计,后者按年均 12 美元广告收入计,二者受众可能重叠。
精炼结论: 市场空间取决于 AI 内容能从短剧母市场中兑现多少付费和广告收入;收入占比每提高 5 个百分点,测算规模增加约 2 亿美元。
三、生产环节:工具扩大题材,连续性和返工决定成本
参考图、视频续接、局部编辑和音画控制,让奇幻、科幻、三维动画和仿真人内容更容易试制。但整剧生产不是镜头生成数量的简单累加。
人物外貌、服装、道具、空间和剧情状态要跨镜头保持一致;语言版本还要同步台词、配音、口型和剪辑。错误发现越晚,牵连的镜头越多。
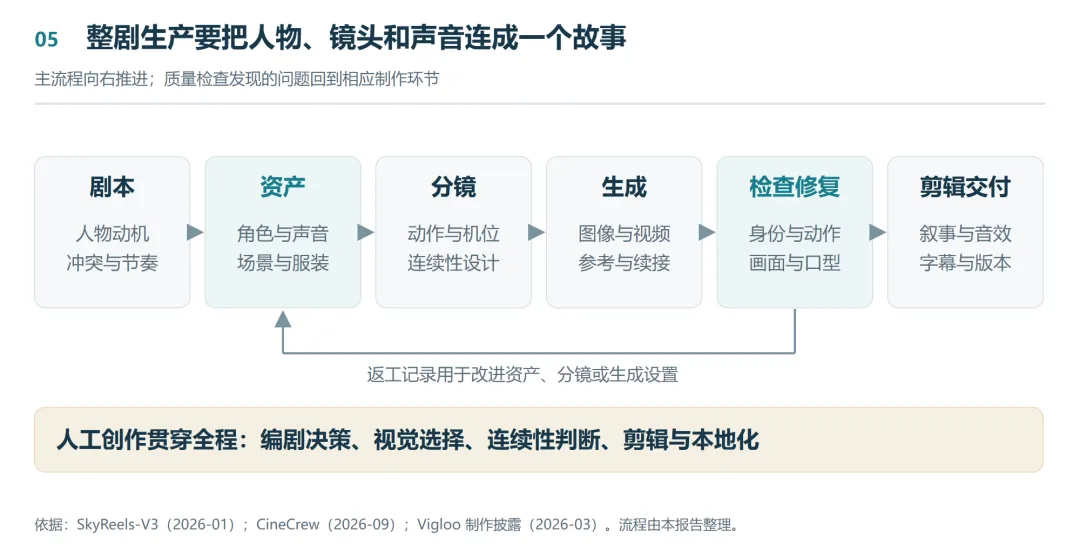
报告用一个简化情景解释真实成本:如果生成单价下降 30%,但可用素材比例从 50%降到 30%,工具支出仍会增加约 17%;如果单价不变、可用比例从 30%升到 50%,工具支出可下降 40%。
精炼结论: 对连续剧生产,提高镜头通过率、缩小修改范围,比单次生成便宜更接近经营效率。
四、产业链:模型、制作和发行已经连接成完整业务链
AI 漫剧产业链可以分成两组业务:
- 技术供给:把模型变成可操作的工作流和制作平台;
- 内容经营:把故事变成剧集,再通过发行、付费、广告和版权合作形成收入。
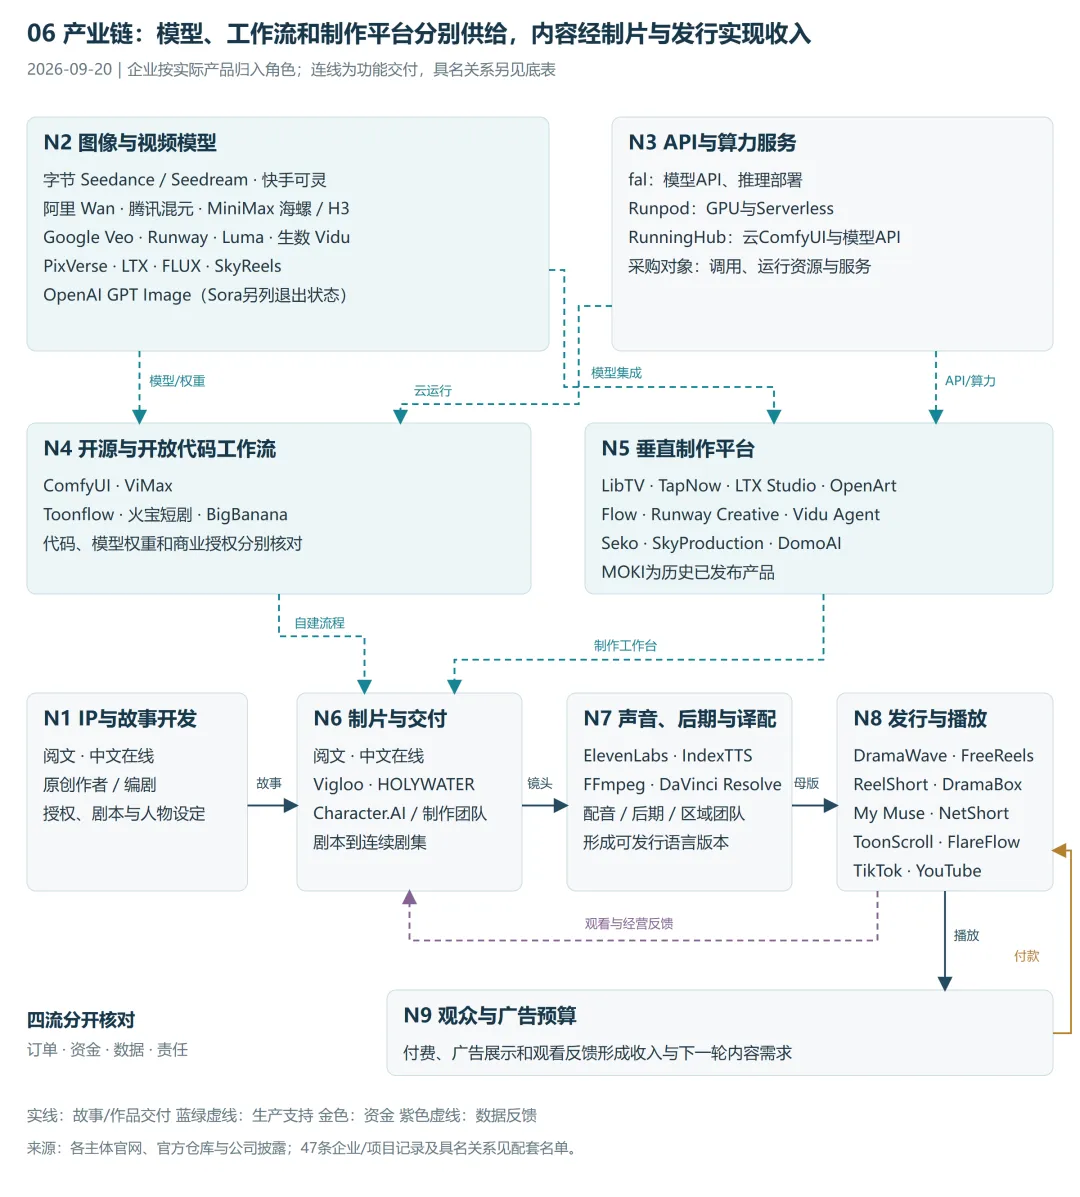
精炼结论: 产业链的收入起点是观众和广告预算,模型与平台提供生产支持,IP、制片、后期和发行共同完成价值转化。
企业图谱:7 个环节由不同类型企业分工
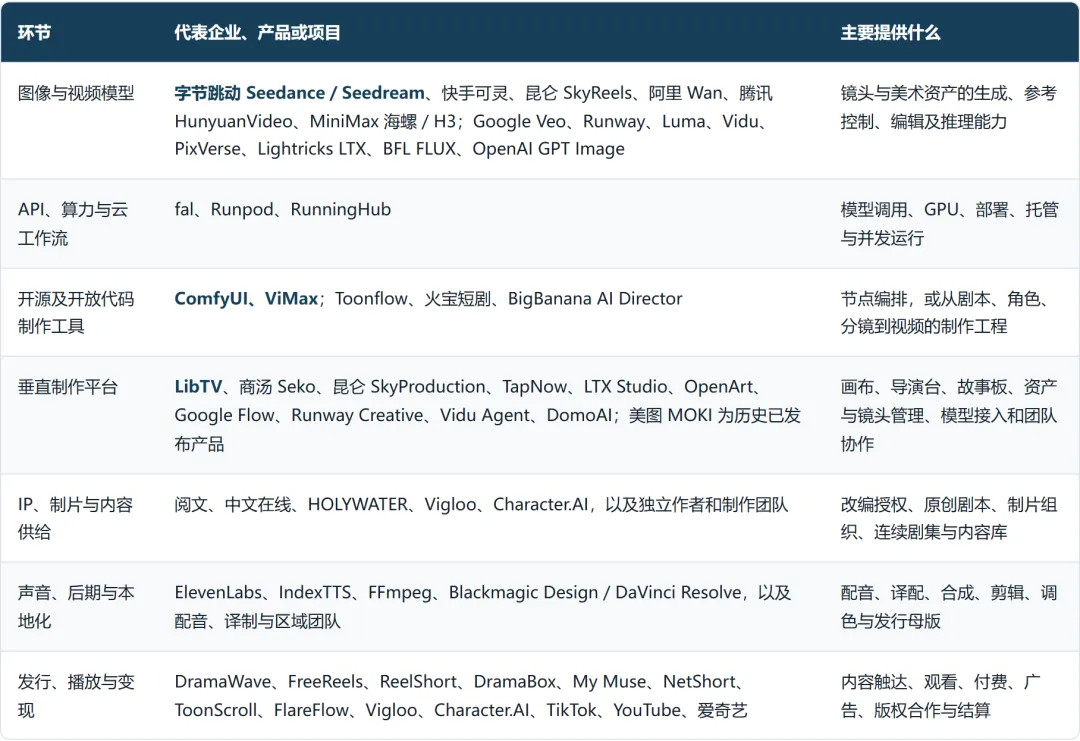
企业图谱覆盖模型、API 与算力、开源工具、垂直制作平台、IP 与制片、后期本地化、发行变现 7 个环节,完整附件收录 47 条企业、品牌和项目记录。其中:
字节 Seedance/Seedream、快手可灵、阿里 Wan、腾讯混元、Google Veo、Runway 等提供生成能力; ComfyUI、ViMax 等组织开放工作流; LibTV、Seko、SkyProduction、TapNow、LTX Studio、OpenArt 等将资产、分镜、镜头和协作接入制作平台; 阅文、中文在线、HOLYWATER、Vigloo、Character.AI 等连接 IP、制片和内容供给; ReelShort、DramaBox、My Muse、NetShort、ToonScroll、FlareFlow、TikTok、YouTube 等负责触达、观看、收费和结算。
精炼结论: 模型公司、制作平台和内容发行企业服务不同客户、取得不同预算;同一家公司可以跨层经营,但不能用一个名单代替整条产业链。
五、竞争格局:上游争制作预算,下游争用户收入
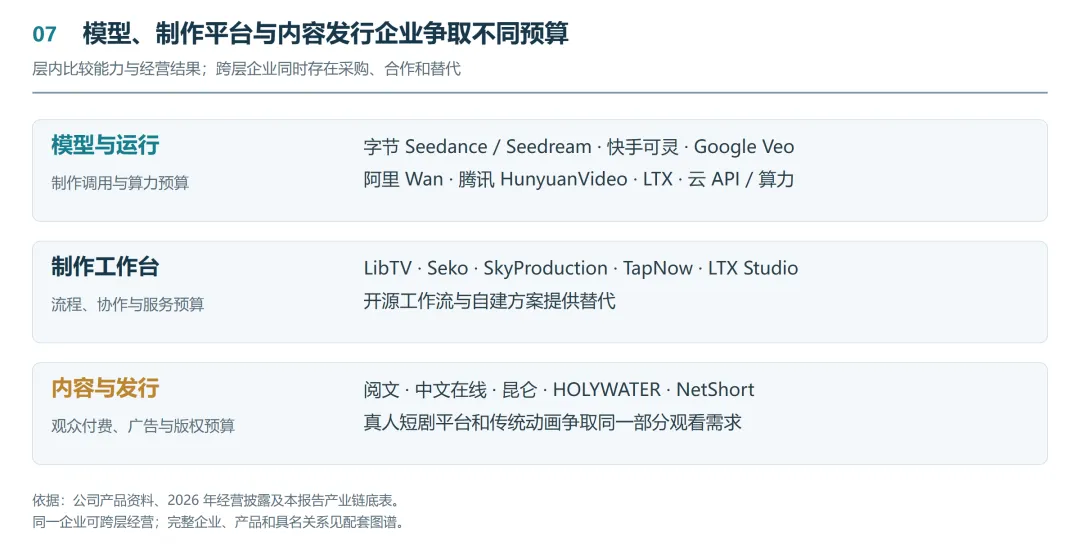
模型与工作台争取创作者和制作团队,版权与生产企业争取采购方,发行产品争取观众和广告主。三层竞争的评价标准也不同:上游看质量、可控性和迁移成本,中游看交付、版权和产能,下游看内容供给、获客、留存和付费。
2026 年第一季度,ReelShort 和 DramaBox 的应用内购买收入各约 1.4 亿美元;同期全部短剧 App IAP 约 7.5 亿美元,两者合计占约 37.3%。
精炼结论: 短剧发行已经形成头部平台,AI 内容进入的是一个具备渠道、付费和获客体系的成熟竞争场。
六、商业模式与区域:付费、广告和版权交易并存
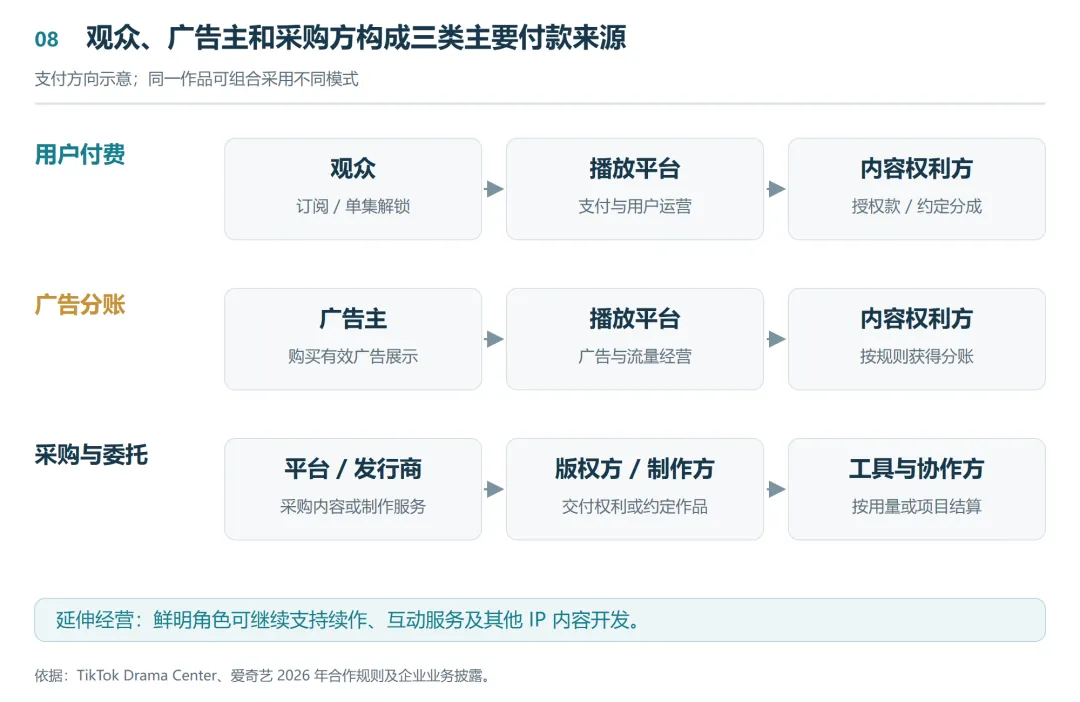
平台可以通过订阅、单集解锁、虚拟币、广告和版权合作形成收入;内容方可以获得承制费、授权费、保底和分成;工具方则通过订阅、点数、API、算力和企业服务收费。
精炼结论: 制作成本降低只有转化为更多合格作品、更好留存或更高回收,才会形成利润。
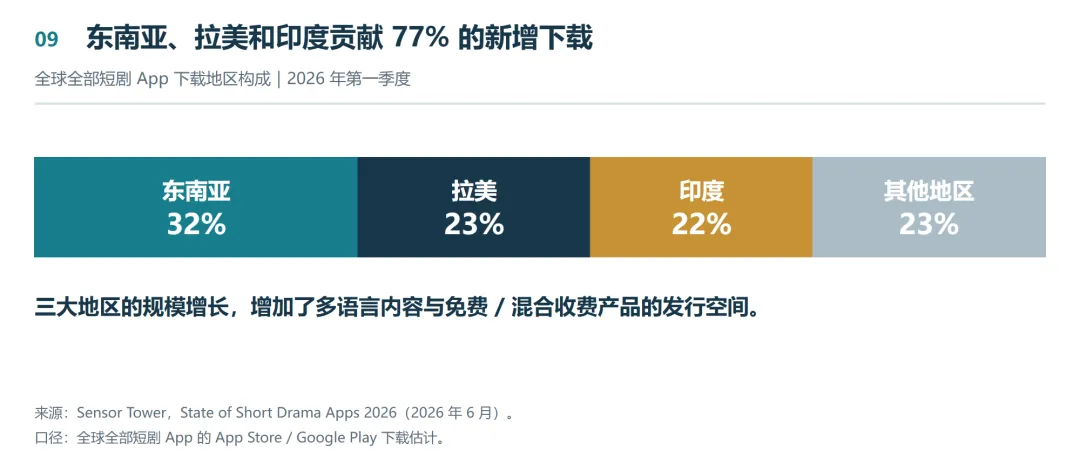
2026 年第一季度,东南亚占全球短剧 App 下载的 32%,拉美占 23%,印度占 22%。这三个市场共同提供规模增长,美国则拥有更强的付费基础。Omdia 预计,美国约占 2026 年中国以外微短剧收入的一半,约 15 亿美元。
精炼结论: 美国适合检验付费深度,新兴市场更适合广告和混合收费;每个语言版本都需要单独核算收入、获客和本地化成本。
七、经营环境:规则、文化和技术共同改变交付要求
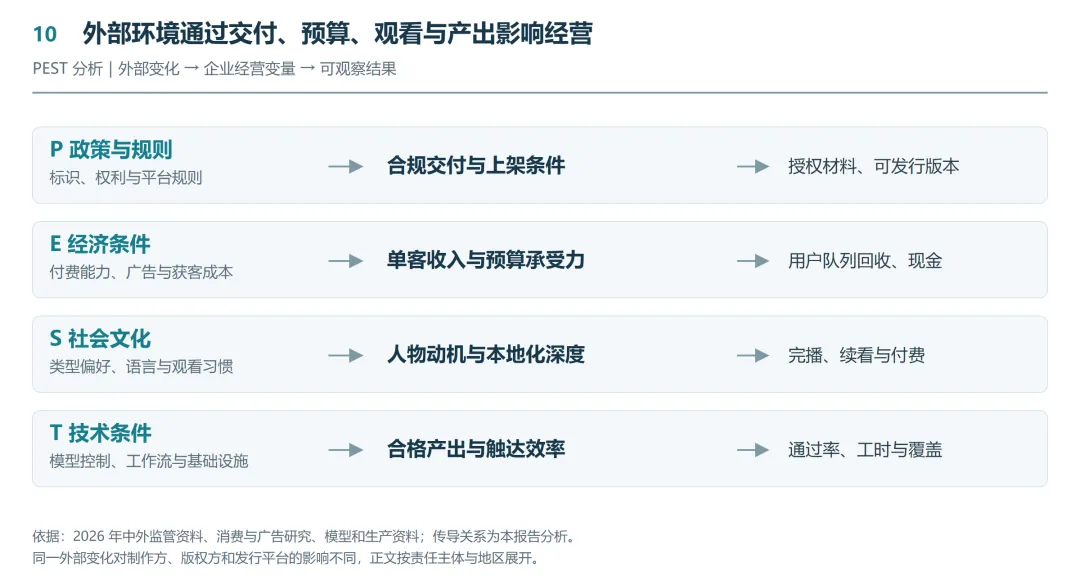
规则影响标识、权利材料和平台上线;经济结构影响地区价格、广告和采购预算;文化影响人物动机与观看理解;技术则决定生产能力、触达方式和工作流依赖。
精炼结论: 出海项目需要同时完成作品验收、权利交付和本地消费适配,制度与文化都要落到具体版本。
八、增长驱动力:供给扩张只是第一步
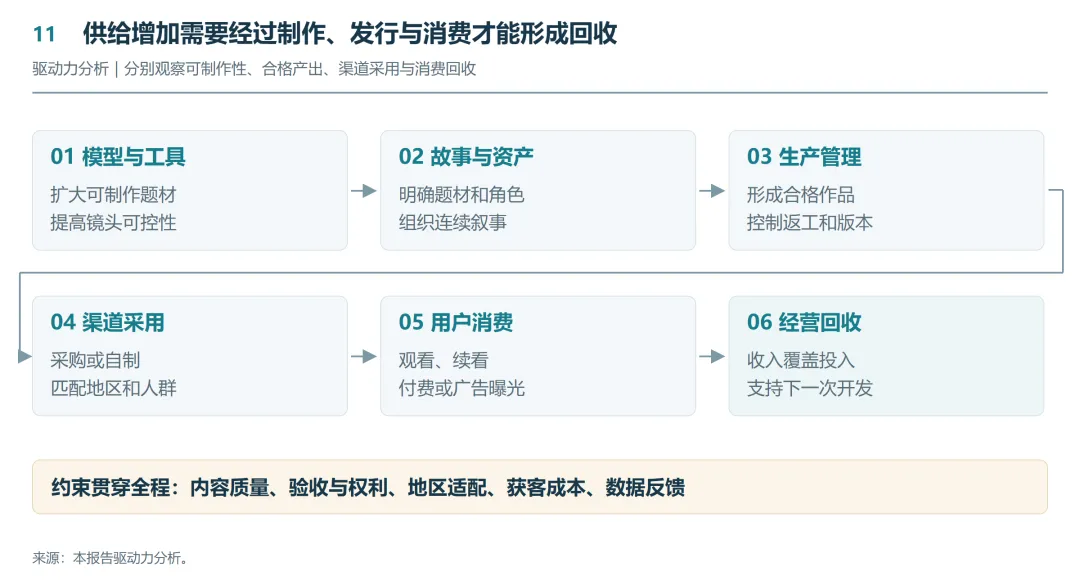
生成工具扩大可制作题材,IP 和制片组织把工具输出变成完整作品,既有短剧渠道加快采用,故事与运营形成消费。任何一层停滞,都会削弱最终回收。
精炼结论: 工具推动供给,渠道推动采用,故事和运营推动收入;合同、成本和回款共同决定项目能否持续。
九、行业痛点:最大损失发生在生成完成与项目验收之间
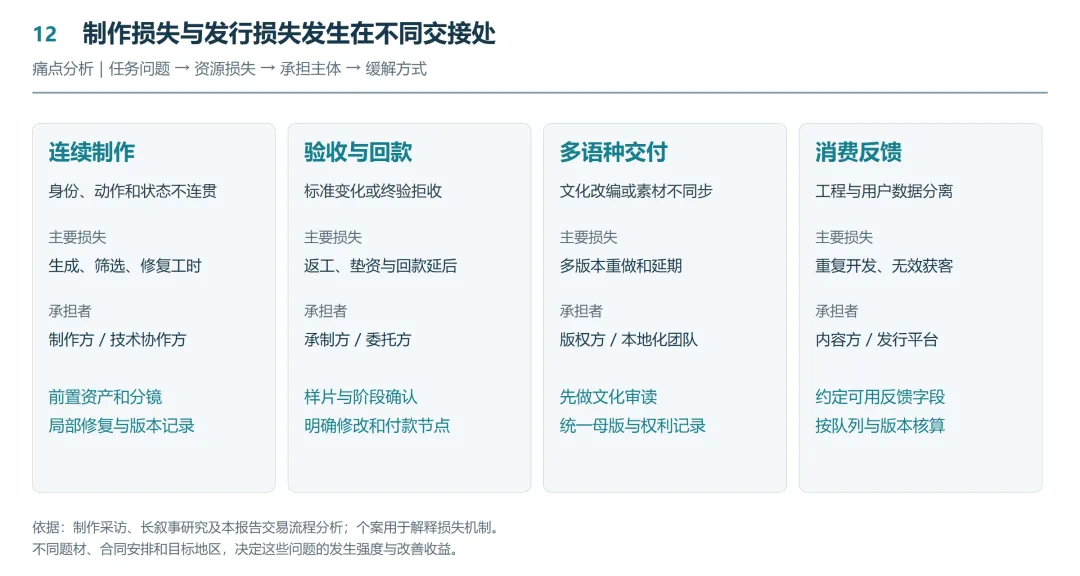
复杂叙事的迭代投入可以很高。AI 电影《Hell Grind》导演披露,前 25 分钟的 253 个最终镜头经历了 16,181 次生成。对承制团队而言,固定报价、制作中垫资、尾款依赖终验,会进一步放大返工和现金风险。
精炼结论: 阶段验收、资产与状态管理、前置文化审校和按集反馈,是减少返工与回款损失的关键机制。
十、发展趋势:行业会在扩张中加快筛选
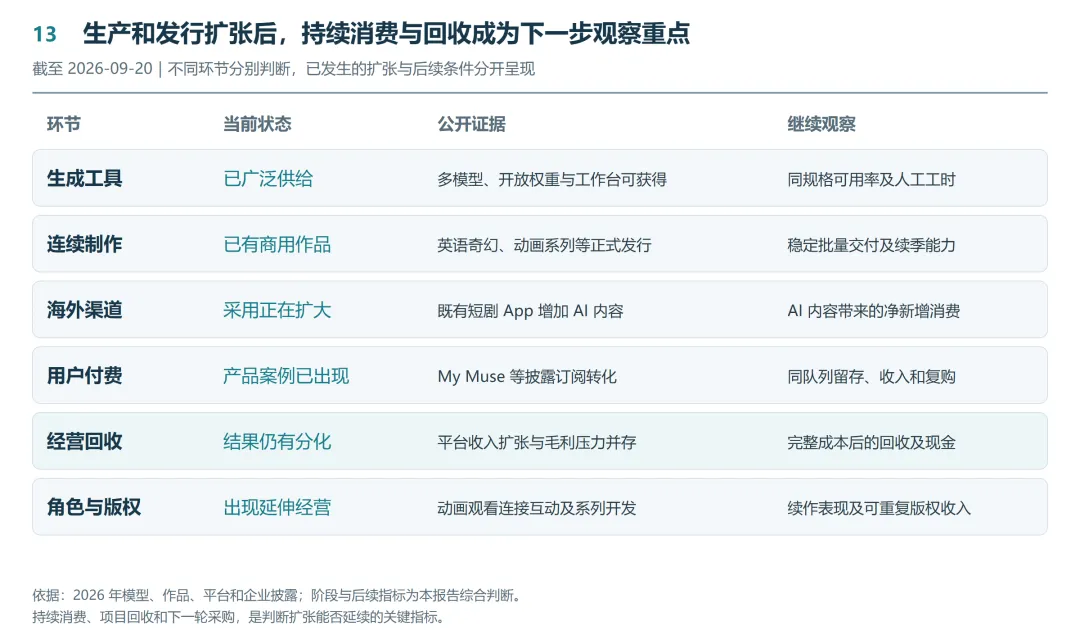
当前行业已经出现批量供给、海外平台采用、AI 专门产品付费和角色互动。下一阶段更值得观察的指标,是重复采购、连续观看、多周期留存、退款后收入、广告回收和项目回款。
精炼结论: 供给减少与行业增长可以同时发生;普通模板内容会被筛选,稳定系列、可控流程和现金能力将变得更重要。
十一、小型 OPC:先用付费试单验证,再扩大版权和系列
对一人主导、按项目组织协作的小型 OPC,最稳的起点是向已有发行能力的客户交付明确成果。可从四类能力进入:专业制作、细分故事开发、目标市场本地化、已有角色或受众经营。
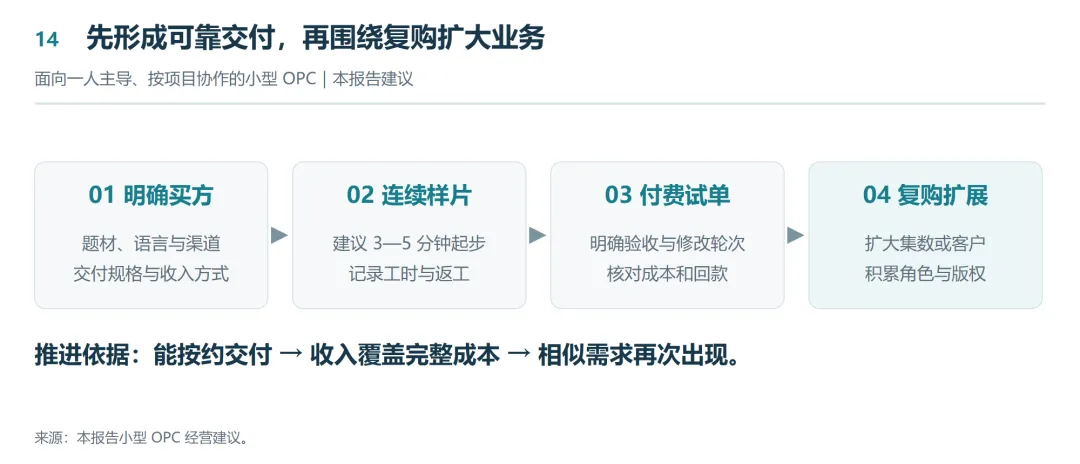
明确买方、题材、语言和交付规格; 完成 3—5 分钟连续样片,记录工时、生成次数和修改原因; 做一个有验收规则、修改轮次和付款节点的付费试单; 相似需求再次出现后,再扩大集数、客户、语言版本或版权投入。
精炼结论: 能按约交付、收入覆盖完整成本、相似需求再次出现,是 OPC 扩大投入的三个顺序条件。
附:做这份报告是行研SKILL——盒盒行业研究技能包
AI漫剧出海是个很火的话题,身边也有朋友在考虑入局。
这套Skill目前已开源,公开仓库如下,欢迎分析师们来共创共享。
github.com/hexiaofeier/hehe-industry-research-skill-pack
点击下方阅读原文:
欢迎来盒大分析师的主页上看完整版AI自动化报告《AI漫剧出海行业研究报告》。
后续仍会持续有好用的原创 Skill 陆续推出,记得点赞、推荐、关注。

发表评论
发表评论: