
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/8705bd04ae75
先把研报输入包读完整,再按硬约束写正文。油价已经开始往中游化工品里走,但这一轮化工行情还远不是“全行业一起赚价差”。
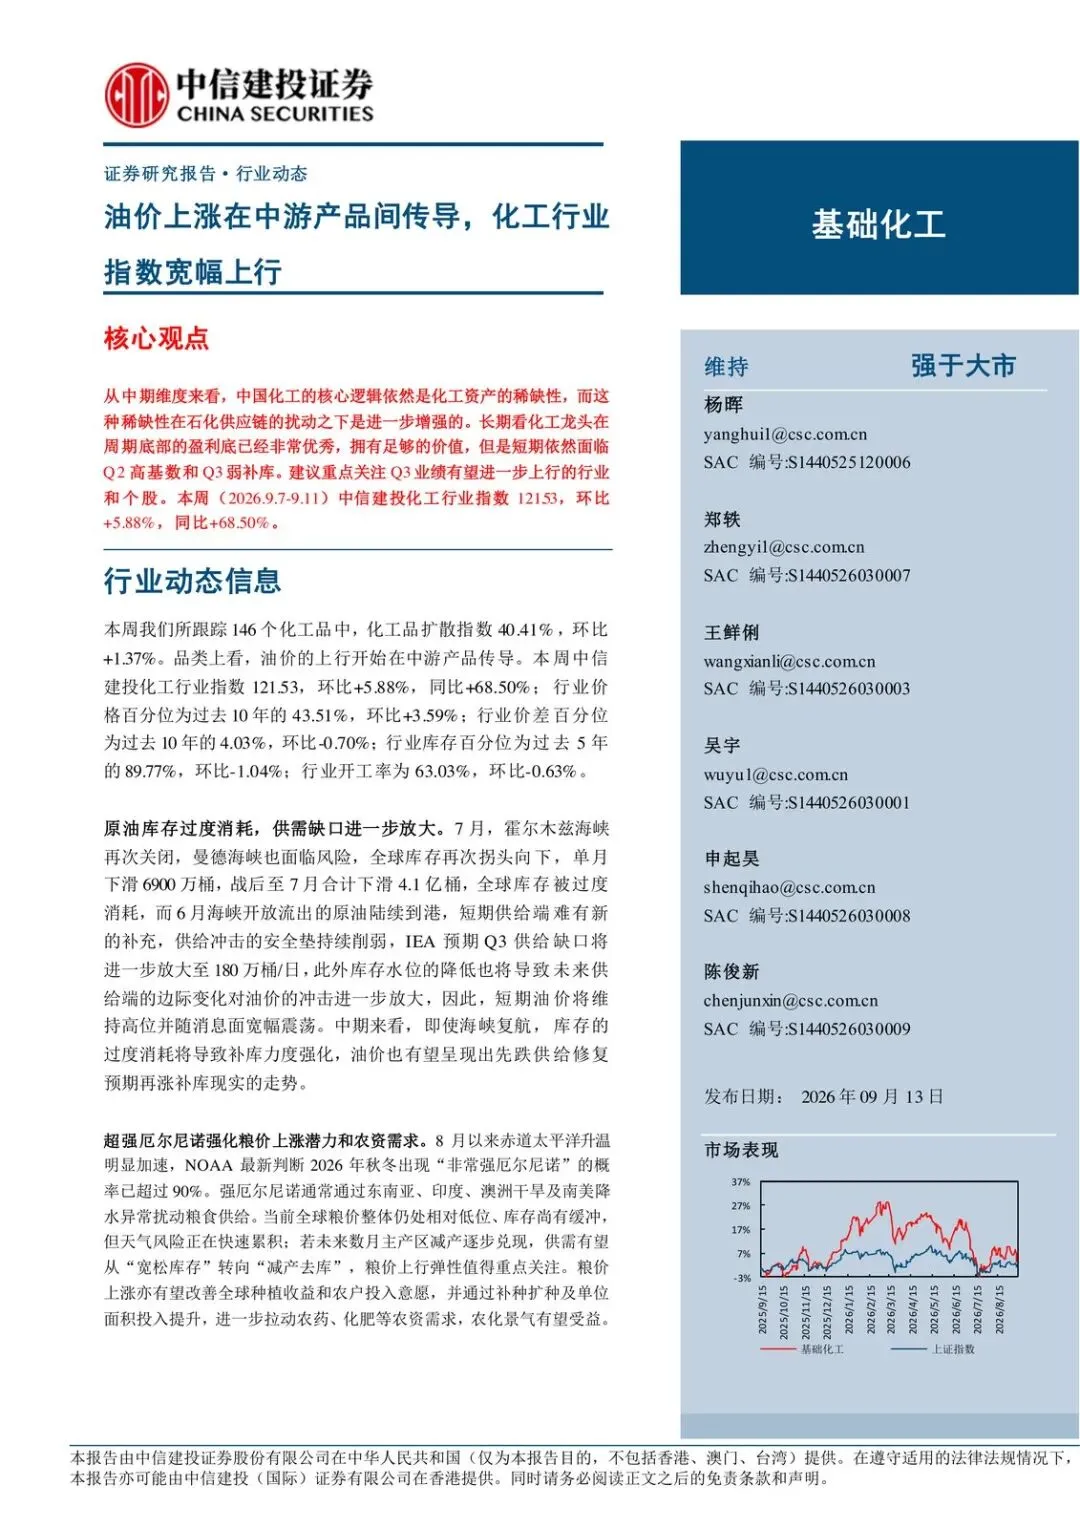
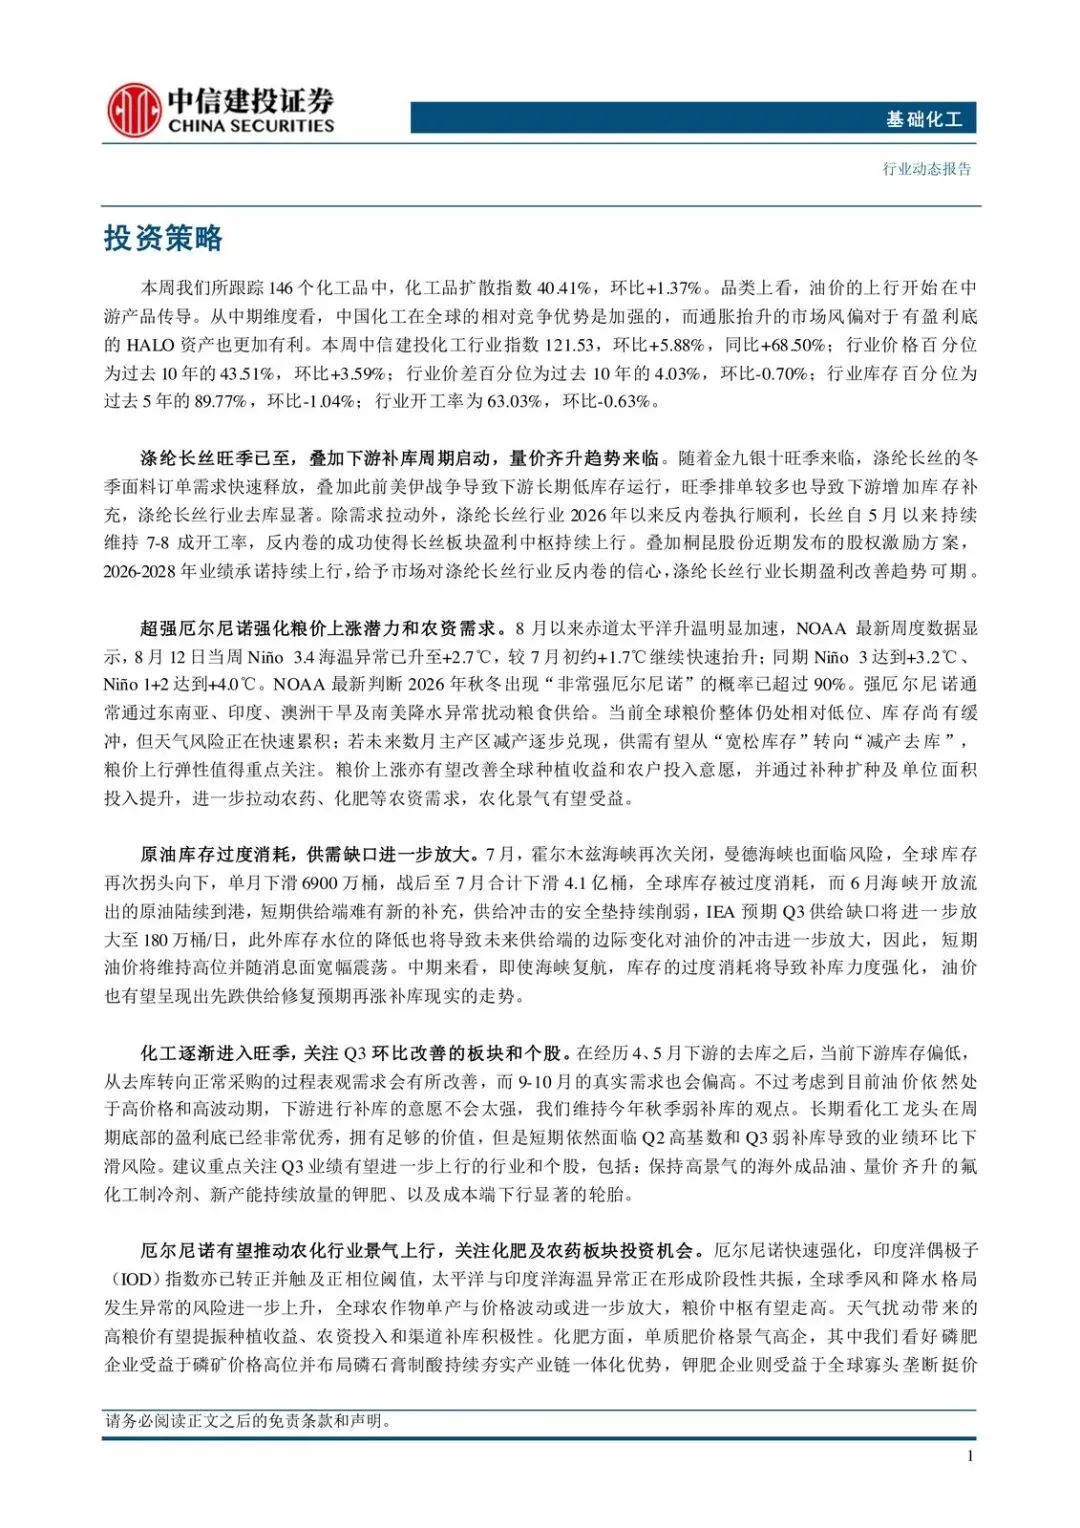
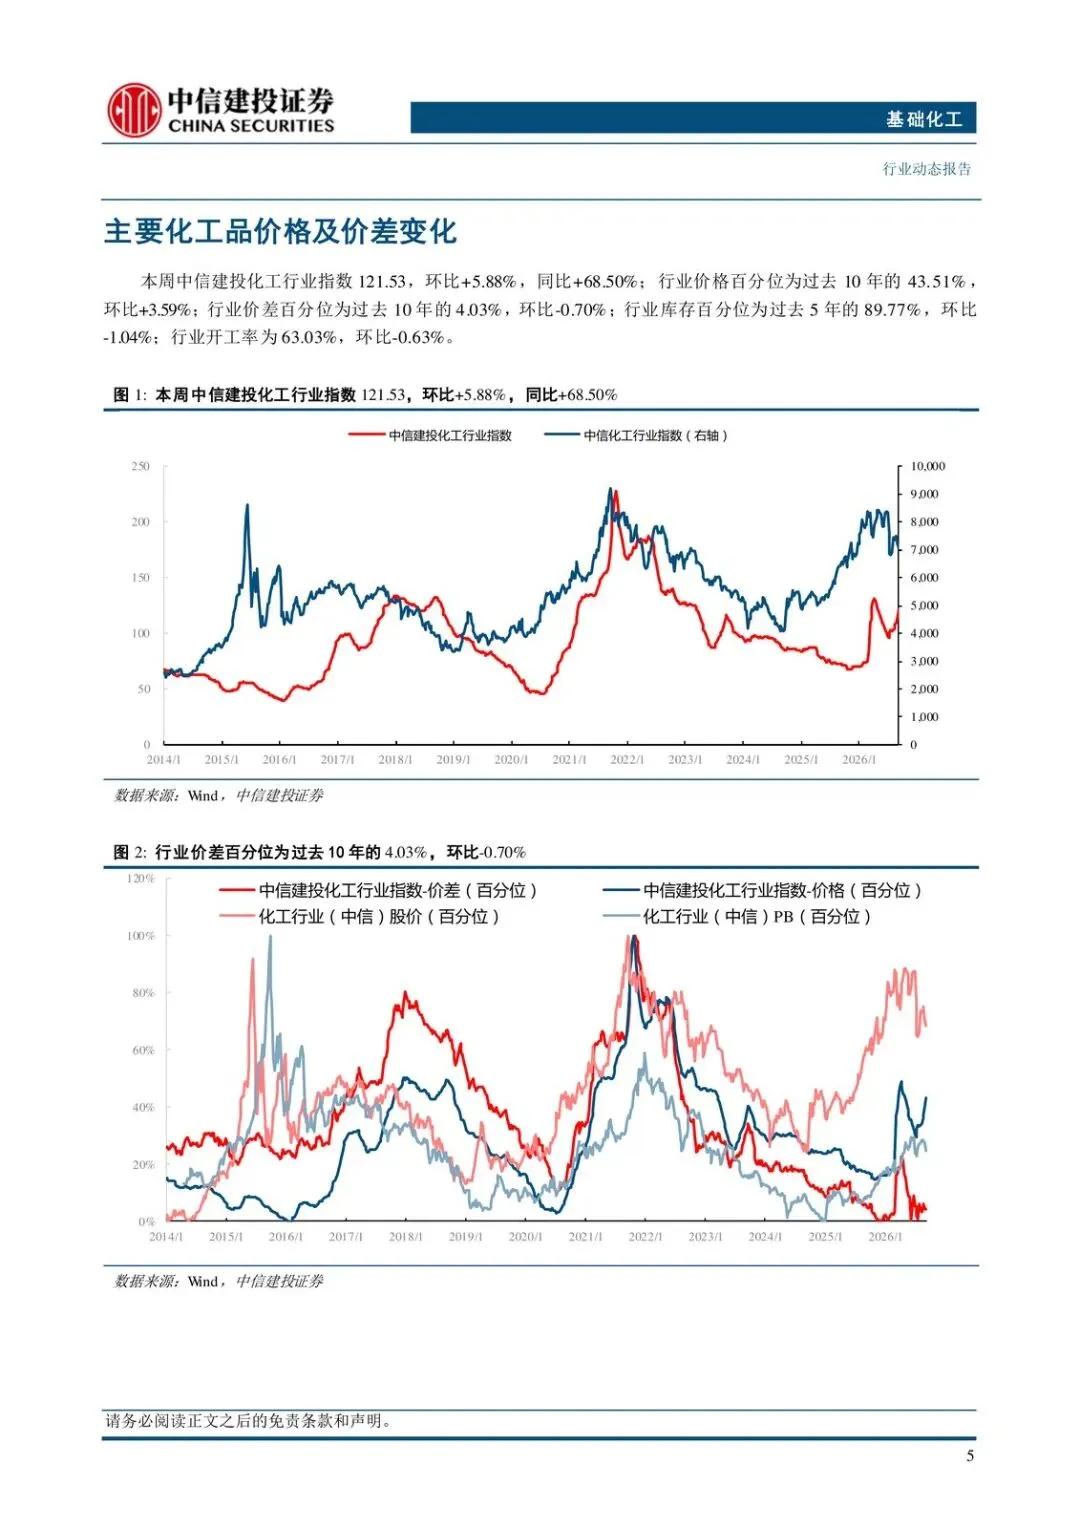
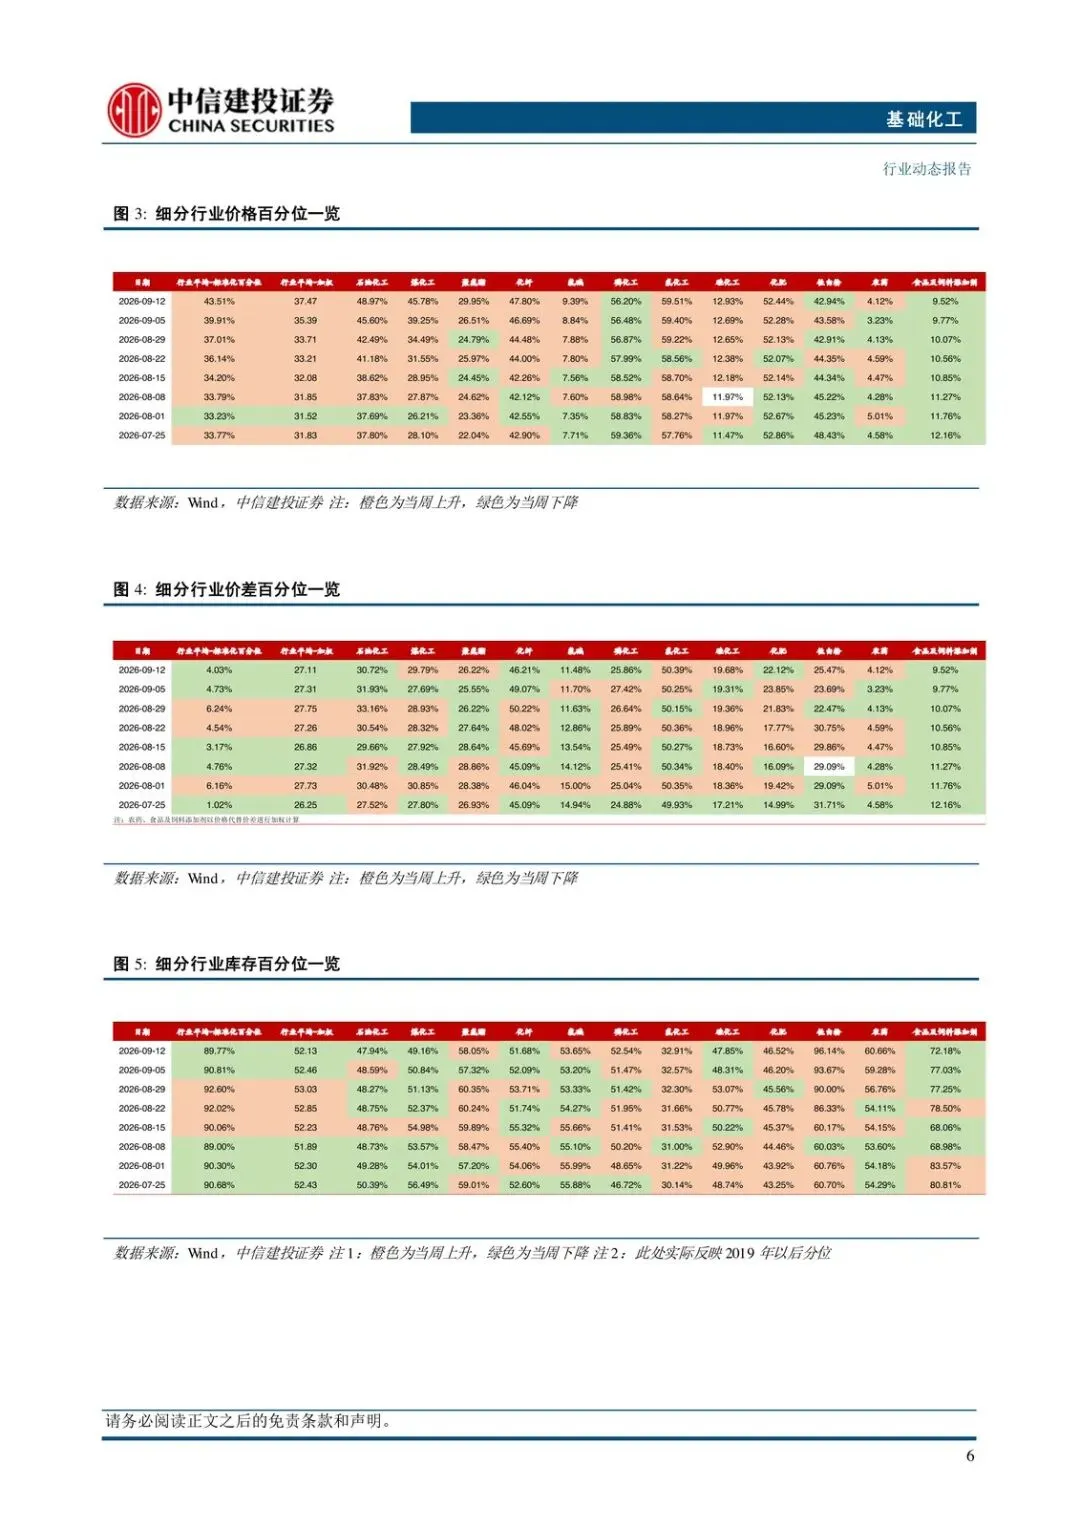
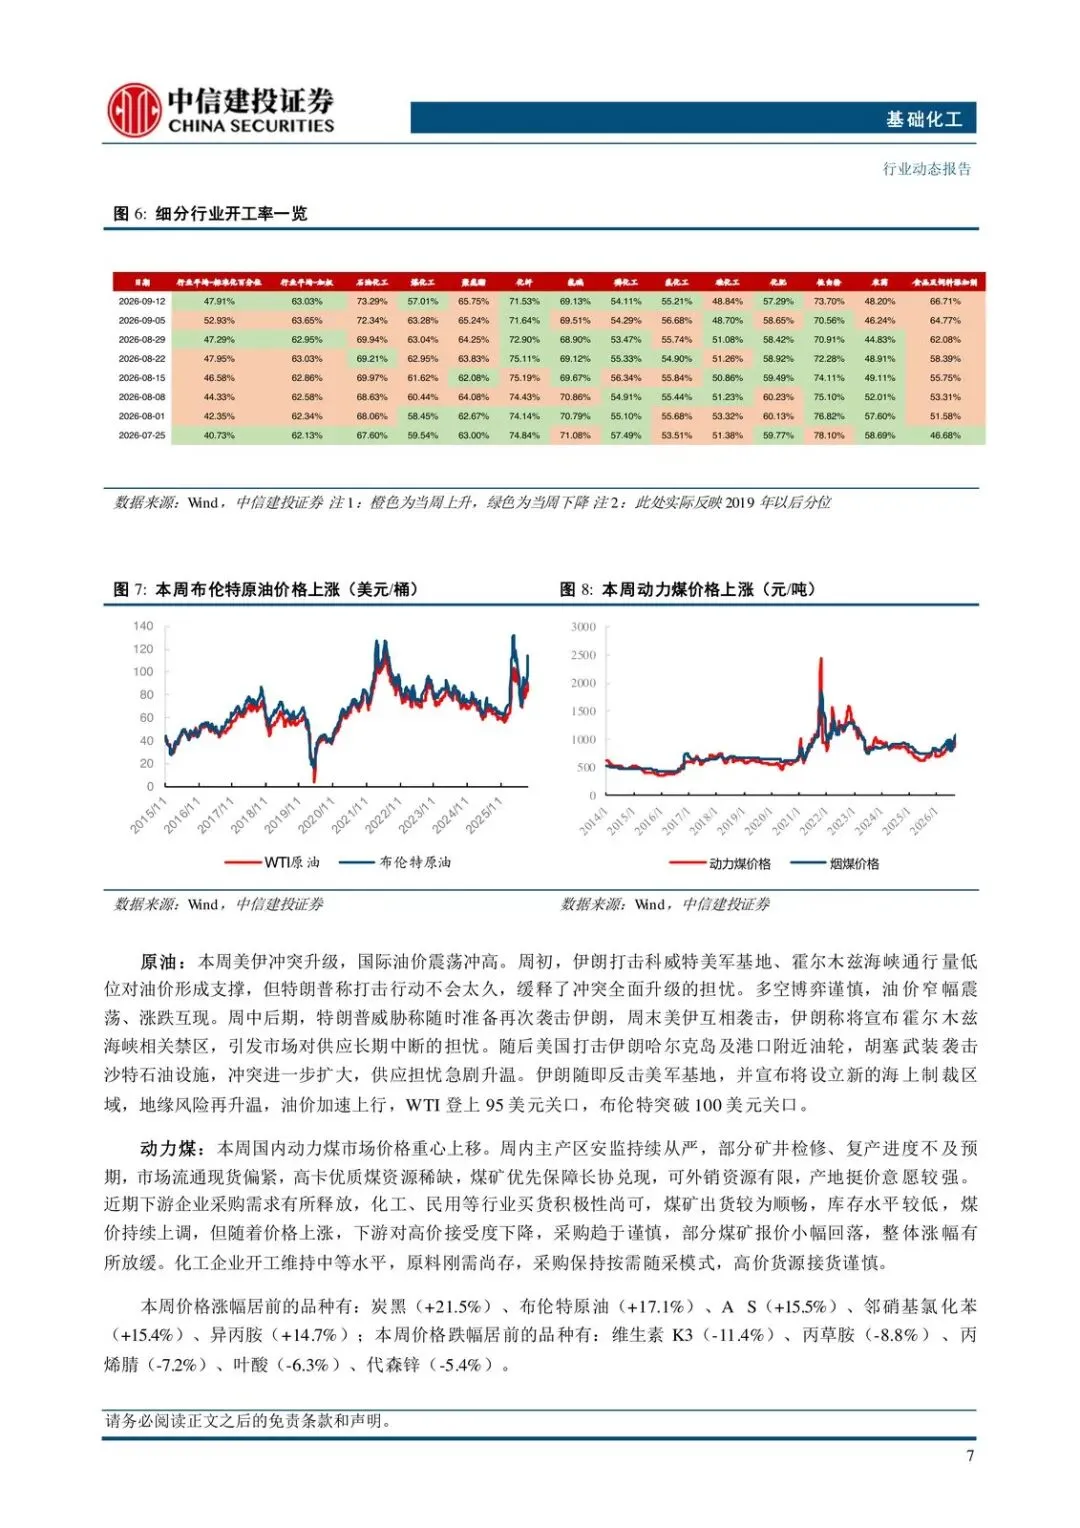
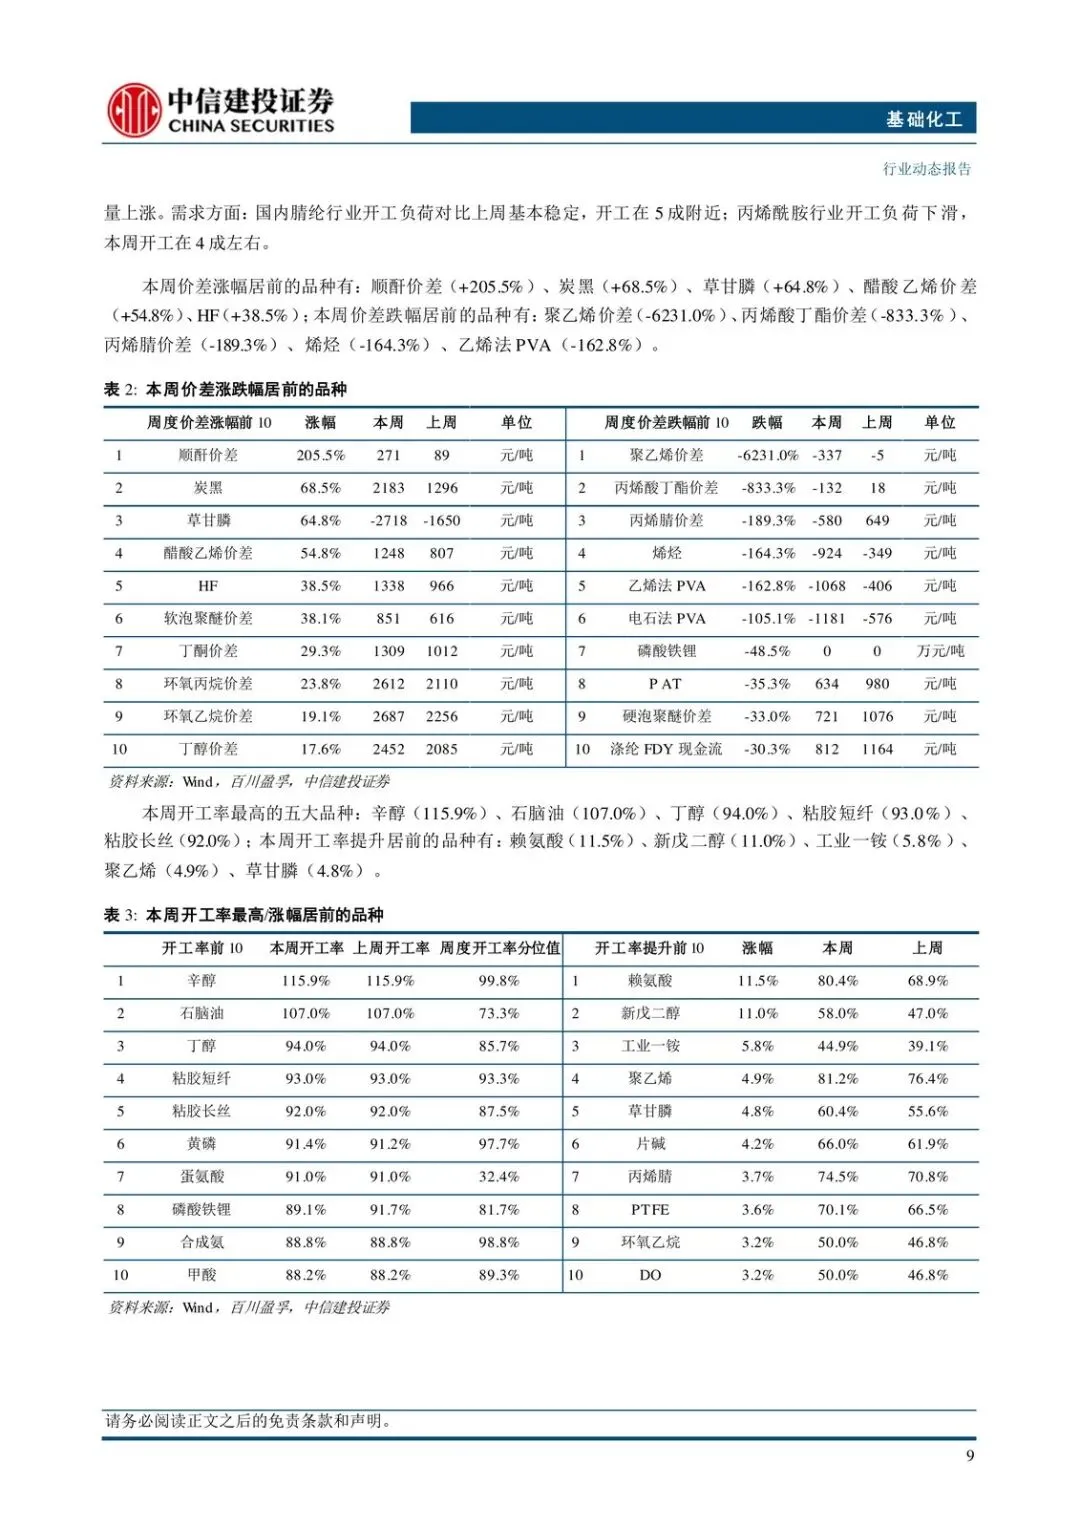
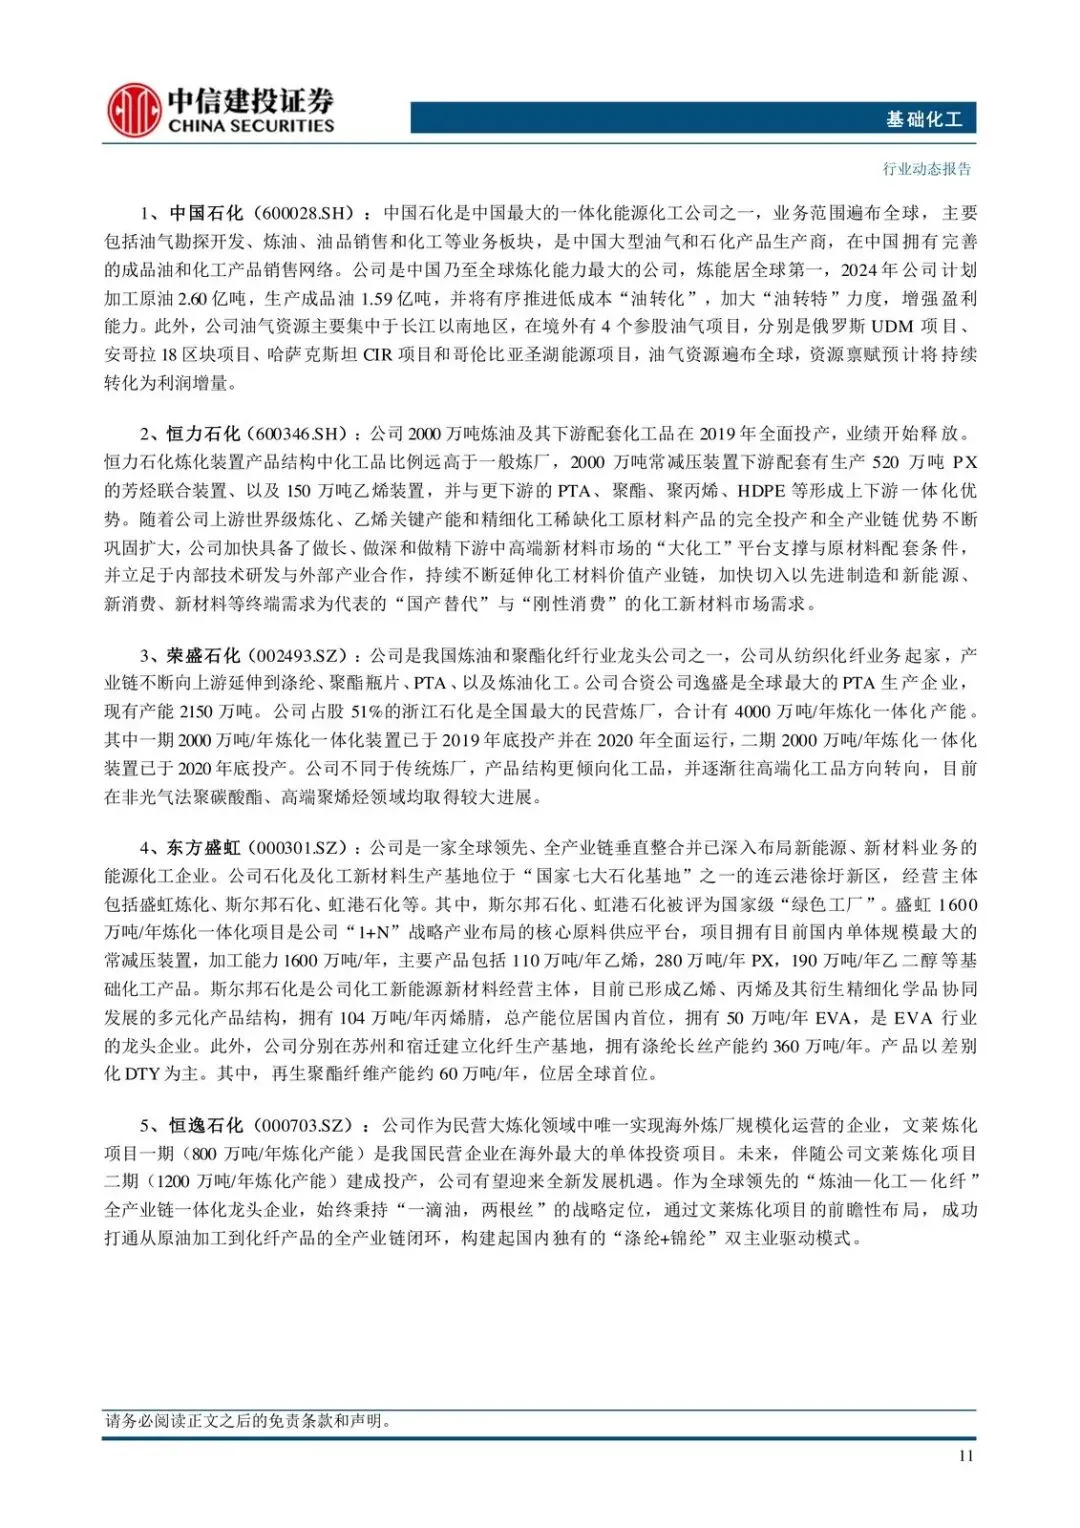
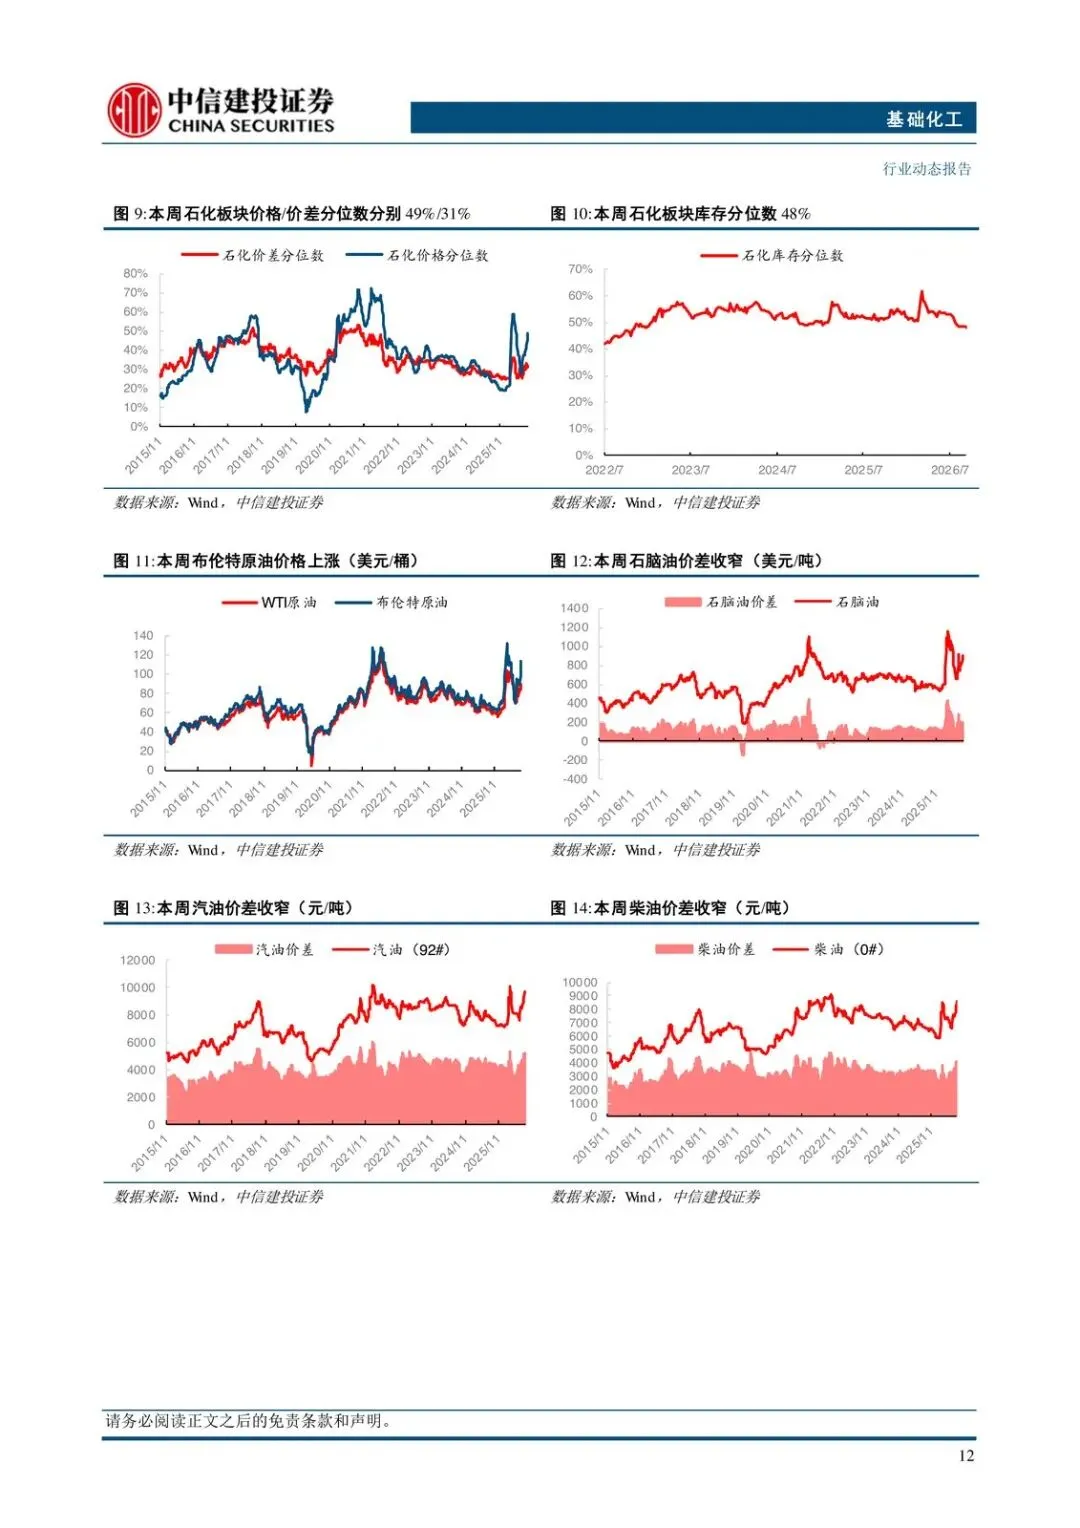
中信建投把行业评级维持在“强于大市”。本周(2026.9.7–9.11)化工行业指数到 121.53,环比 +5.88%,同比 +68.50%。跟踪的 146 个化工品里,扩散指数 40.41%,环比只抬了 1.37 个百分点。价格百分位回到过去 10 年的 43.51%,价差百分位却掉在 4.03%;库存仍在过去 5 年的 89.77%,开工率 63.03%。指数宽幅上行,利润还没铺开。
主线就这一条:供给扰动把化工资产的稀缺性往上推,油价高位震荡先抬成本、再筛谁能把价格传下去。受益的是能传导、能挺价、对油价不那么敏感的环节;受损的是库存高、补库弱、只能吃价差的中游。
指数涨了,价差还在底部
价格起来了,价差没有。
行业价格百分位一周跳了 3.59 个百分点,价差百分位反而环比 -0.70%。库存百分位从 8 月底的 92.60% 回落到 89.77%,去库有苗头,水位仍高。开工率还在往下走。
这解释了为什么指数能涨、扩散指数却刚过 40%。油价先打到中游报价,终端还没把利润交回来。长期看,龙头在周期底部的盈利底已经不差;短线仍要过 Q2 高基数和 Q3 弱补库这两关。
谁先受益:报价能跟油的炼化、芳烃、烯烃链。谁先难受:库存高、开工被动、价差被两端夹住的中游加工。
为什么是现在:库存垫没了,补库又不想加满
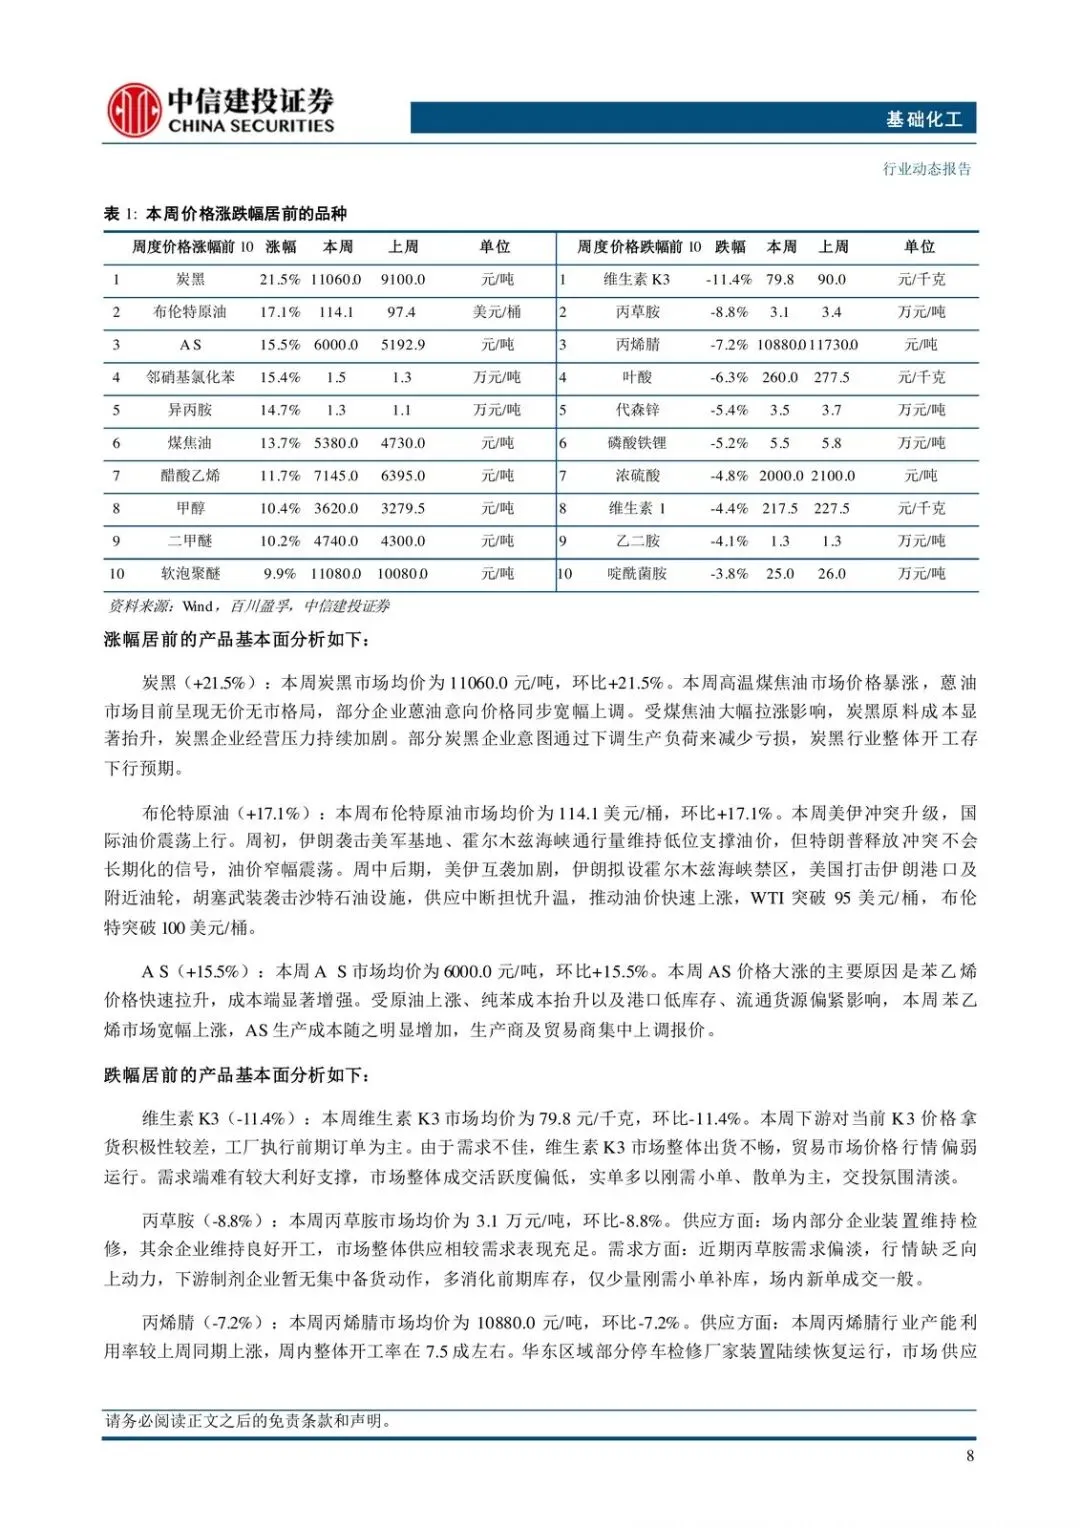
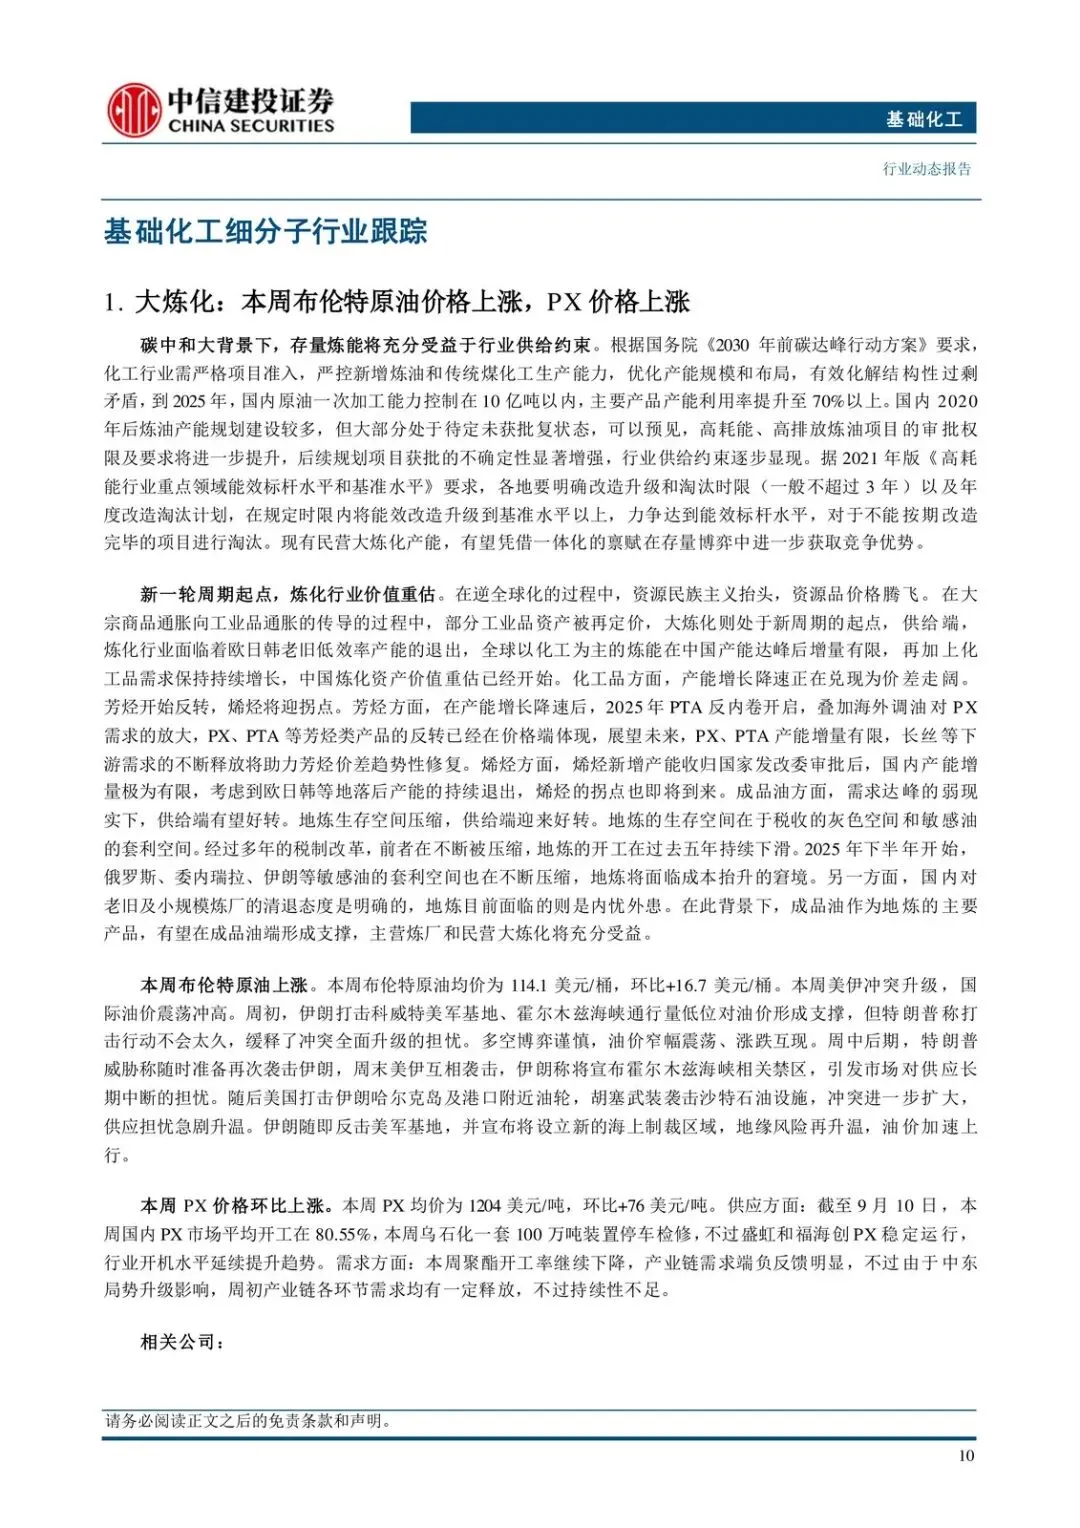
7 月霍尔木兹海峡再次关闭,曼德海峡也有风险。全球原油库存单月掉 6900 万桶,战后至 7 月合计下滑 4.1 亿桶。6 月海峡短暂开放流出的油还在到港,短期供给难有新补充。IEA 预期三季度供给缺口放大到 180 万桶/日。库存水位越低,消息面对油价的冲击越大。
短线油价倾向高位、跟着消息面宽幅震荡。中期即便海峡复航,过度消耗也会把补库力度顶上来——先跌一截供给修复预期,再涨一截补库现实。
下游这边更拧。4、5 月去过一轮库,眼下库存偏低,9–10 月真实需求会偏高,从去库切回正常采购,表观需求会好看一点。但油价又高又抖,下游不愿把库加满。秋季仍是“弱补库”。所以指数可以先涨,Q3 业绩却未必全面跟上。
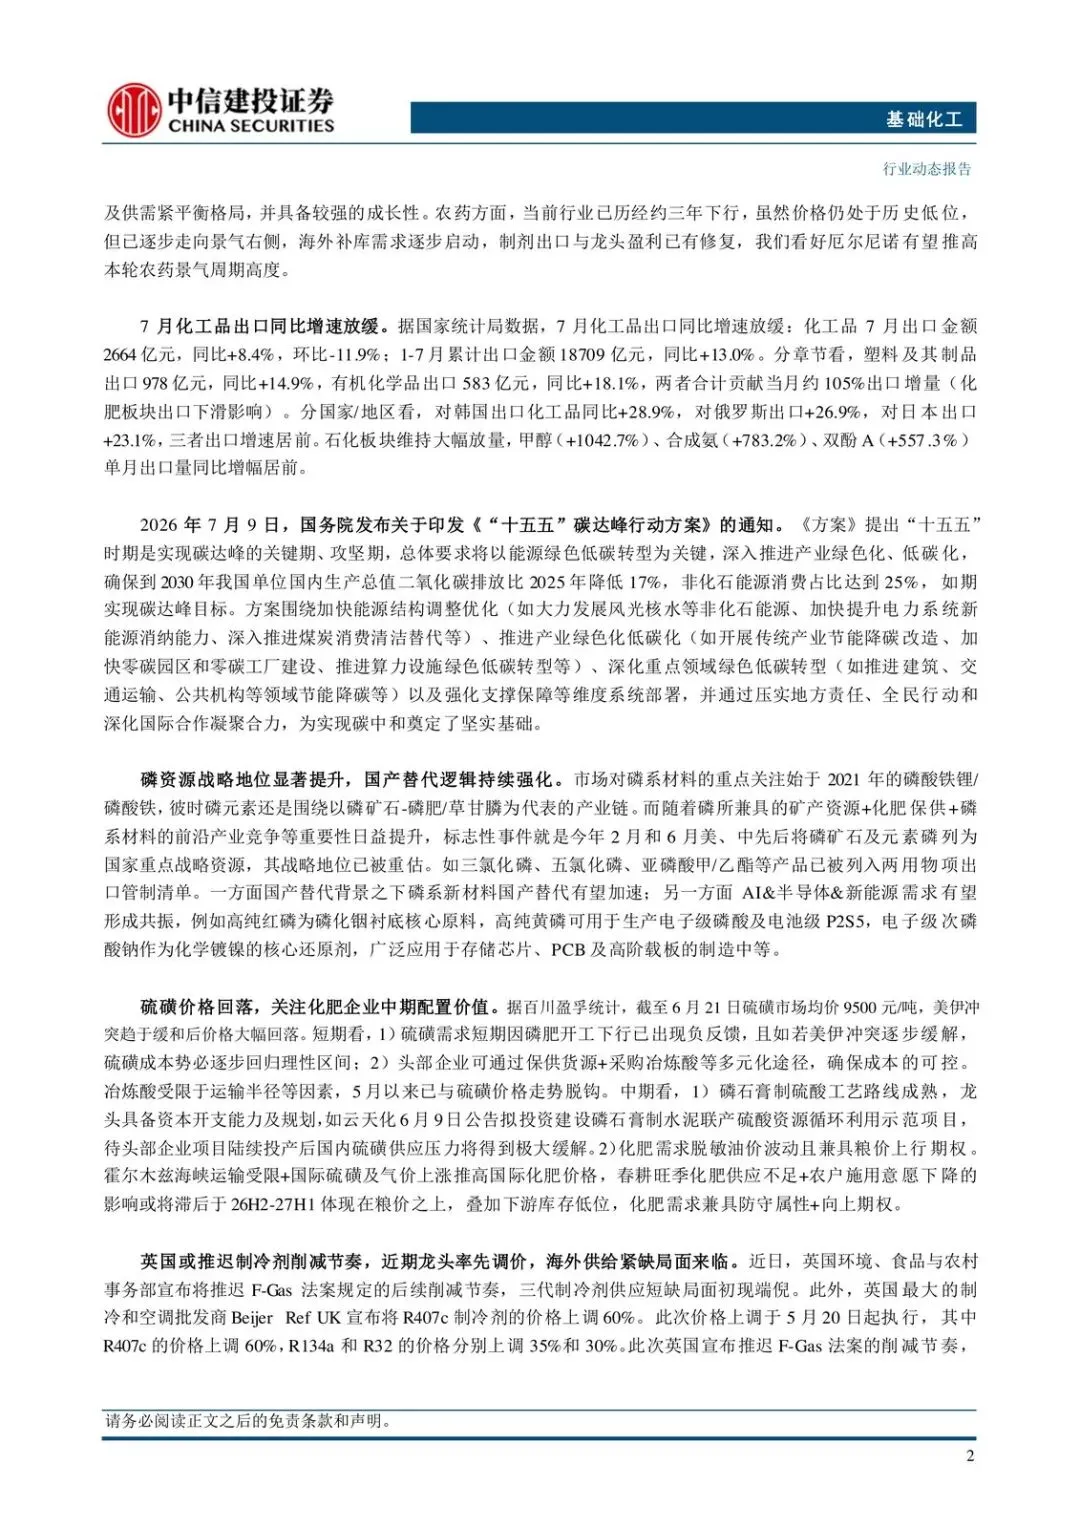
7 月化工品出口金额 2664 亿元,同比 +8.4%,环比 -11.9%。增速在放缓。塑料制品、有机化学品还在贡献增量,化肥出口拖后腿。出口给不了全面补库的底气。
能拿走利润的,不在油价本身
Q3 更值得看的,是业绩还能往上走的细分,而不是油价贝塔。
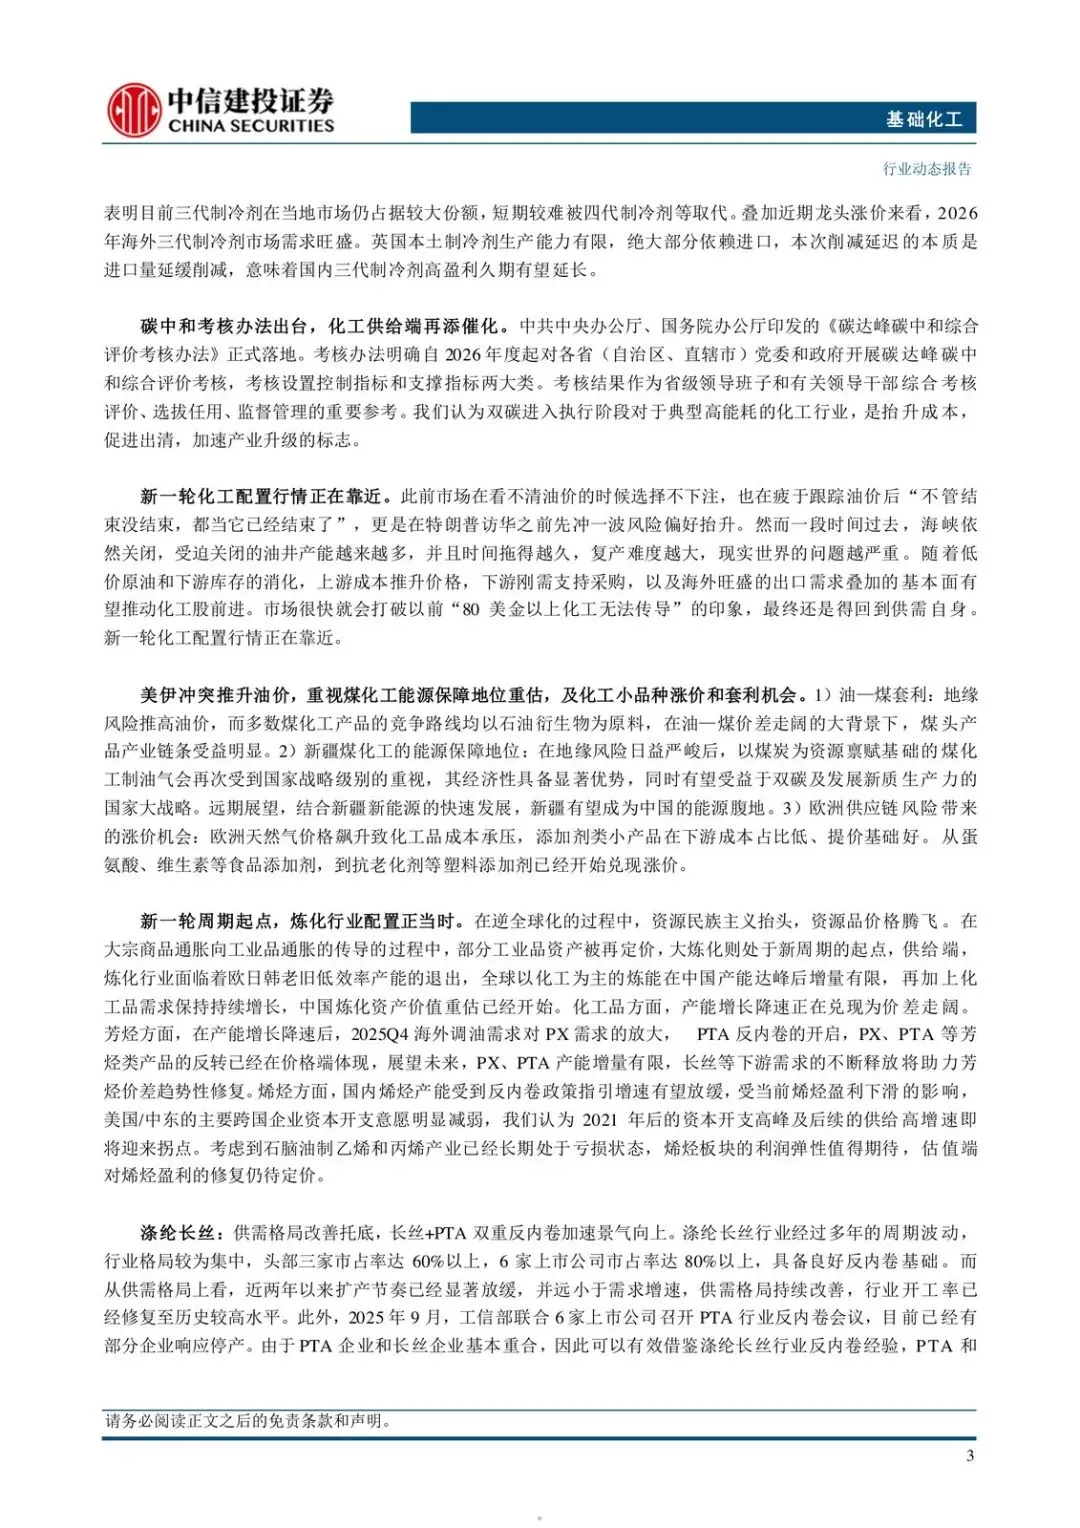
涤纶长丝:金九银十冬季面料订单在放,下游长期低库存后开始补。行业 2026 年以来反内卷执行得比较顺,5 月以来开工压在 7–8 成,去库明显,盈利中枢在抬。头部三家市占率 60% 以上,六家上市公司合计 80% 以上。PTA 也在走反内卷,和长丝企业高度重合,一体化的挤占不一体化的。
农化:8 月以来赤道太平洋升温加快。NOAA 周度数据显示,8 月 12 日当周 Niño 3.4 海温异常到 +2.7℃,Niño 3 到 +3.2℃,Niño 1+2 到 +4.0℃。2026 年秋冬出现“非常强厄尔尼诺”的概率超过 90%。粮价眼下仍相对低、库存还有缓冲,天气风险在攒。若主产区减产兑现,供需可能从“宽松库存”切到“减产去库”。种植收益上去,农药、化肥需求才有弹性。磷肥吃磷矿高位和磷石膏制酸一体化;钾肥吃寡头挺价和紧平衡。农药价格还在历史低位,但已偏景气右侧,海外补库和制剂出口在修。
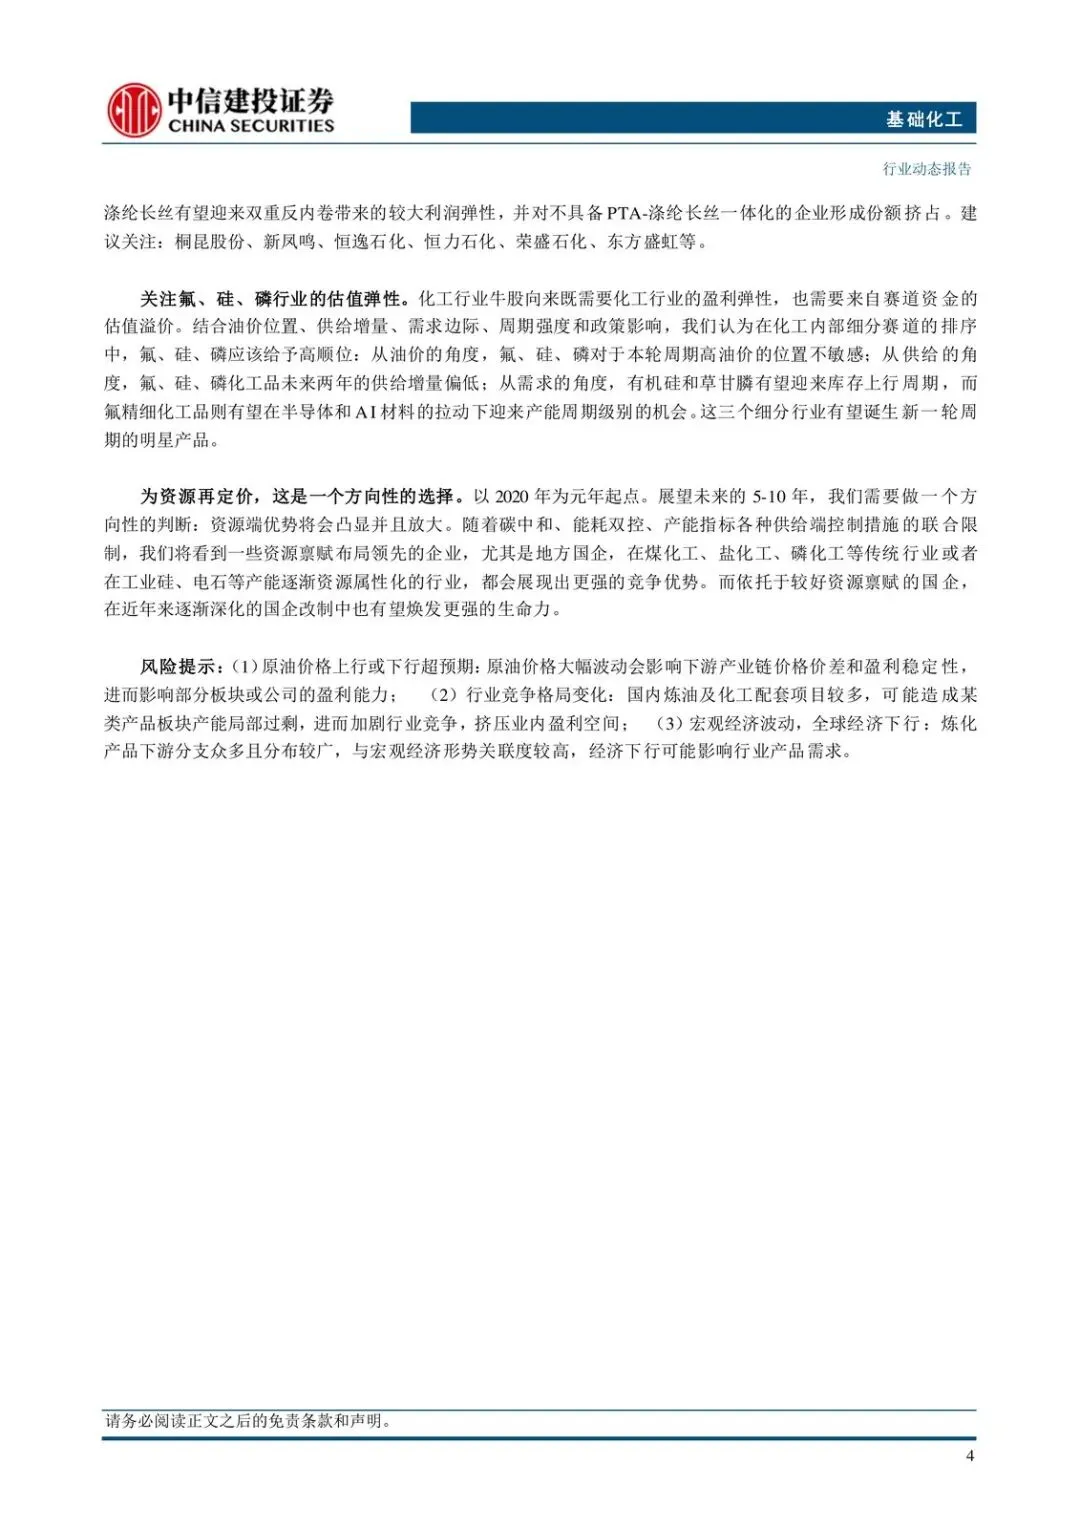
氟、硅、磷:对高油价不敏感,未来两年供给增量偏低。有机硅、草甘膦可能迎库存上行;氟精细吃半导体和 AI 材料。磷矿石和元素磷今年 2 月、6 月先后被美、中列为重点战略资源,三氯化磷、五氯化磷等进了两用物项管制。高纯红磷、黄磷、电子级次磷酸钠对着衬底、电子级磷酸、化学镀镍。硫磺从高位回落后,化肥中期更像“油价脱敏 + 粮价期权”。
煤化工:油—煤价差走阔时,煤头相对油头更有成本垫。地缘风险抬高煤化工的能源保障叙事,新疆煤化工被单独点出来。欧洲气价推成本,蛋氨酸、维生素、抗老化剂这类小品种已经在兑现涨价。
英国推迟 F-Gas 后续削减,Beijer Ref UK 把 R407c 上调 60%、R134a 和 R32 分别上调 35% 和 30%。本土产能有限、靠进口,削减延迟等于进口削减延后,国内三代制冷剂高盈利的时间可能被拉长。
双碳考核自 2026 年度起对省级党委政府动真格。高能耗化工是抬成本、促出清、逼升级,不是单纯利空供给。
接下来盯什么
配置逻辑在往“资源再定价”收:碳中和、能耗双控、产能指标叠在一起,煤化工、盐化工、磷化工,以及工业硅、电石这类越来越像资源品的产能,禀赋领先的企业更有优势。炼化被写成新周期起点:欧日韩老旧产能退出,中国炼能达峰后全球增量有限,芳烃价差已在价格上露面,烯烃利润弹性还在等估值给定价。
风险也写死了:油价上冲或下砸超预期、国内配套项目把局部产能打剩、宏观下行抽需求。
观察清单
- 行业价差百分位能否从过去 10 年的 4% 附近往上修,而不是只有价格百分位在动。
- 库存百分位能否继续从 ~90% 往下走,开工率是否止住 63% 附近的下滑。
- 霍尔木兹/曼德海峡通航预期与 IEA 三季度约 180 万桶/日缺口是否对得上,油价是高位震荡还是跌出“供给修复预期”。
- 涤纶长丝旺季排单、去库和 7–8 成开工能否守住,PTA 停产响应是否扩散。
- Niño 3.4 等海温异常和主产区天气是否把粮价从“低位有缓冲”推向减产去库,化肥、农药价格是否跟涨。
- 三代制冷剂海外报价(R407c/R134a/R32)和国内氟制冷剂景气能否继续,磷矿/元素磷管制清单是否继续收紧进口替代。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: