
 研报速递

CCTC®点击上方蓝字 关注“3060”
简要导览:x
粉丝9.6万+,欢迎各种形式合作共赢
1.美国总统特朗普于2025年8月20日通过社交媒体平台Truth Social正式宣布,不再批准任何新的风力发电或太阳能发电项目
3.雅鲁藏布江下游水电工程图集【一图胜千言】 +项目全景分析+成本分析+视频
5.136号文深度解读及案例解析培训课件(132页完整版/附原文下载)
6.储能技术(503页全套ppt课件)(附原文pptx下载)
7.国家能源集团陆上风电项目通用造价指标(2024年水平)(附原文下载)
9.一图读懂:电力市场、市场化交易、运行规则、现货市场、(新能源/光伏)如何参与
中国风电2025年新增装机120GW(同比+51%),首次跨入"年新增1亿千瓦"时代;累计并网6.4亿千瓦(同比+23%),占全国发电总装机16.4%。发电量突破1.13万亿kWh(同比+13%),消纳占比升至10.9%。全球维度,中国占2024年全球风电新增68.2%、累计45.8%,每3台新风机近2台落地中国。产业端,整机CR10高达98.6%、国内厂商份额超99%,机组平均单机容量达6.05MW、海上10MW+占比两年从12%升至58%。出海成第二曲线,2025年出口7.73GW(+48.9%),金风、远景合计占出口91.6%。价格战见底回升,陆上均价从2024年1440元/kW回到2026H1约1659元/kW。国能研究院预测2035年风电累计将达14.75亿kW——从640GW到1475GW的十年,是中国从"风电大国"迈向"风电强国"的决胜期。
01 行业大盘:年新增首破1亿千瓦,累计达6.4亿
MARKET SCALE
中国风电2025年新增装机120GW(同比+51%),首次跨入年新增1亿千瓦时代;累计并网6.4亿千瓦(同比+23%),占全国发电总装机16.4%。发电量1.13万亿kWh(同比+13%),消纳占比升至10.9%。陆上仍是增量主体(2025新增1.1亿kW),海上稳健放量(新增659万kW)。在沙戈荒大基地、深远海开发与电价改革预期驱动下,风电已从补充电源转为新增装机绝对主力。
全国风电新增装机容量(2021–2025,GW)
单位:GW。2021年47.6、2022年37.6(-21.0%,平价过渡年)、2023年75.9(+101.3%,海陆抢装后修复)、2024年79.8(+5.1%)、2025年120.0(+51%,首次突破1亿千瓦)。
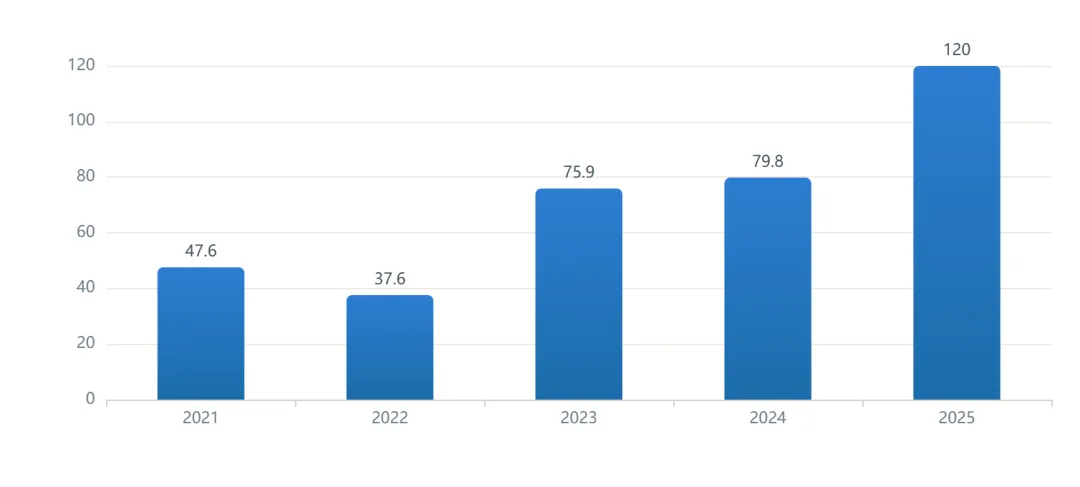
中国风电新增装机从2021年47.6GW跃升至2025年120GW,首次跨入“年新增1亿千瓦”时代,五年增长1.5倍。2022年受平价过渡与疫情扰动短暂回落至37.6GW后,2023年强劲反弹逾一倍,2024年稳于79.8GW,2025年在中长期电价改革预期、沙戈荒大基地与海风复苏三重驱动下同比大增51%,创历史峰值。新增装机的陡峭斜率,标志着风电已从“补充电源”彻底转为新增装机的绝对主力。
数据来源:国家能源局《可再生能源并网运行情况》(2021-2025)
全国风电累计并网装机容量(2021–2025,GW)
单位:GW。2021年328、2022年365、2023年441、2024年521(+18.0%)、2025年640(+23%,占电源总装机16.4%)。
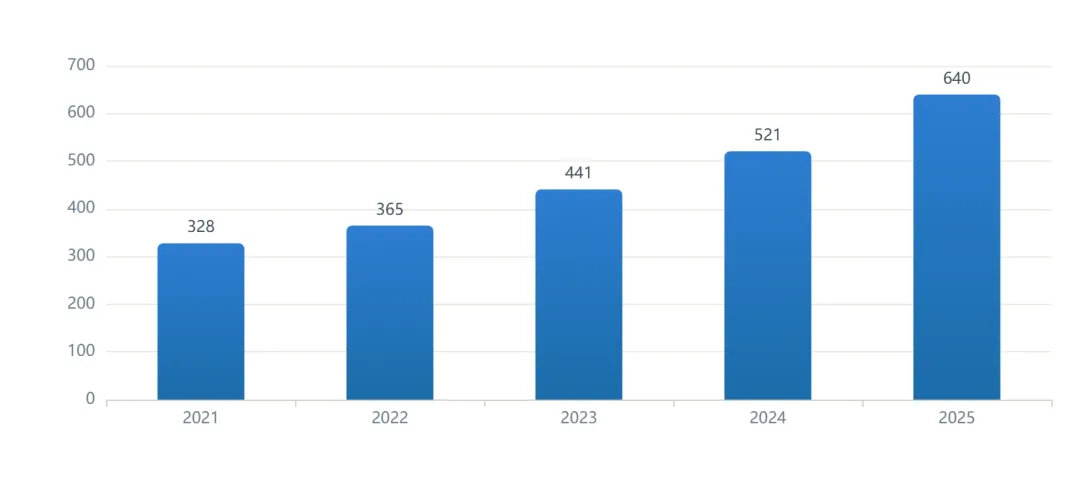
累计装机五年实现328GW→640GW的近乎翻番,2025年底达6.4亿千瓦,占全国发电总装机的16.4%(2024年为15.5%),较2020年(2.8亿千瓦)增长超1.3倍。从“干瓦”到“亿千瓦”的量级跃迁,使风电成为仅次于火电、太阳能的第三大电源,且增速显著快于火电(火电2025年占比已降至39.6%)。2025年风光合计装机18.42亿千瓦,首次在规模上持续超越火电。
数据来源:国家能源局《全国电力工业统计数据》(2021-2025)
风电发电量及消纳占比(2022–2025)
柱=发电量(亿kWh):2022=7624、2023=8858、2024=9916(+16%)、2025=11300(+13%);线=风电消纳占全社会用电量比例(%):2022=8.8→2023=9.6→2024=10.1→2025=10.9。
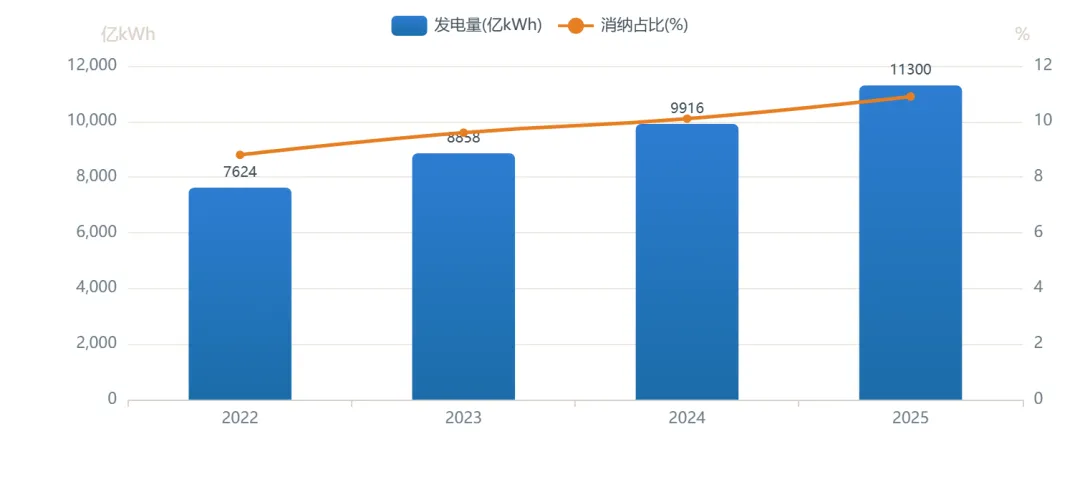
风电发电量五年从7624亿kWh增至1.13万亿kWh,2025年首次突破“万亿千瓦时”大关,同比增长13%,是全社会用电量(10.37万亿kWh)的10.9%。消纳比例逐年抬升(8.8%→10.9%),反映风电在终端用电中的存在感持续增强。2025年风光合计发电量约2.3万亿kWh、占总发电量22%,火电发电量十年来首次同比下降(-0.7%),能源结构“绿替”拐点已然显现。
数据来源:金风科技年报材料、中电联、全国新能源消纳监测预警中心
陆上 vs 海上风电新增装机(2024–2025,万kW)
单位:万kW。2024年:陆上7579、海上404;2025年:陆上11000、海上659。海上占新增比重由2024年5.1%升至2025年5.5%。
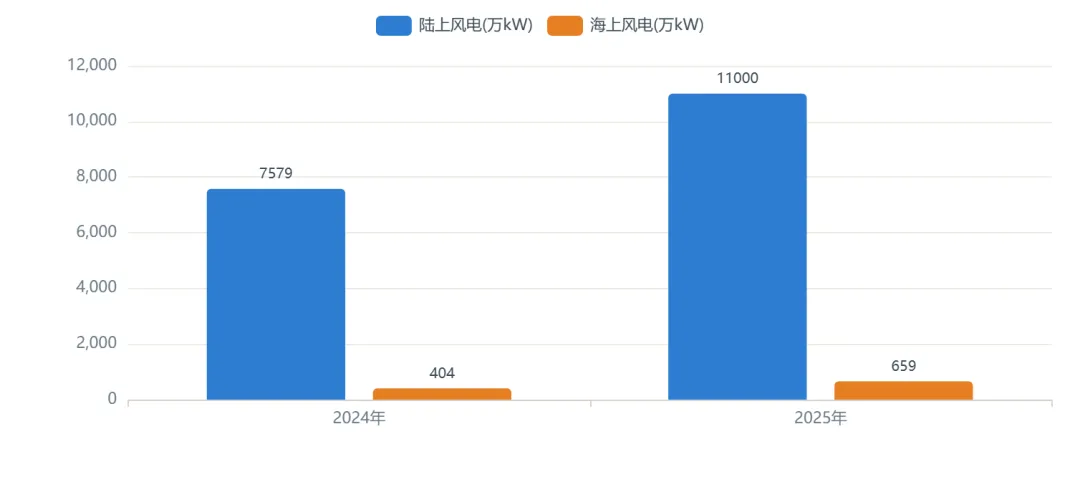
陆上风电仍是增量绝对主体,2025年新增1.1亿千瓦(同比+45%),“三北”地区贡献79%。海上风电2025年新增659万kW,虽绝对值不高,但在广东10.3GW竞配(阳江7GW等)落地后,2026-2027年有望加速。值得注意的是,海上新增占比稳定在5%左右,意味着海风仍是“远未挑大梁”的高潜力赛道——其高利用小时、近负荷中心的特性,决定了它在“十五五”深远海开发中将扮演更关键的调峰与保供角色。
数据来源:国家能源局《可再生能源并网运行情况》(2024/2025)
2025年全国发电装机结构(%)
2025年底总装机38.91亿kW。火电39.5%、太阳能30.9%、风电16.4%、水电11.5%、核电1.6%(按各电源装机/总装机测算)。
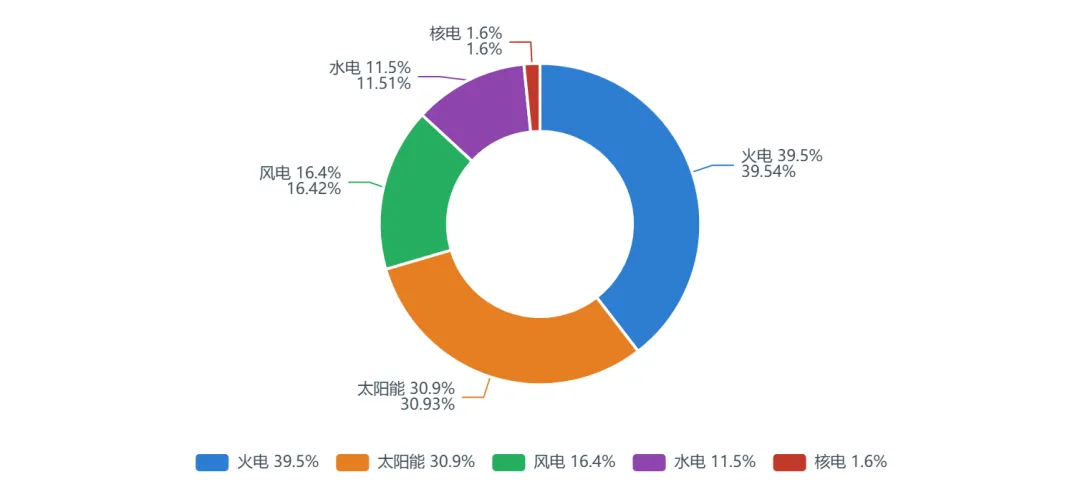
2025年电源结构呈现“火退绿进”:火电占比降至39.5%(2024年43.1%),太阳能升至30.9%、风电16.4%,两者合计47.3%已逼近火电。水电11.5%、核电1.6%提供稳定基荷。风光合计装机18.42亿千瓦,继2025年超过煤电装机后,再度超过火电装机和全国最大用电负荷,新能源从“替补”走向“主力”,电力系统运行逻辑被彻底改写。
数据来源:国家能源局《2025年度中国电力市场发展报告》
02 全球地位:每3台新风机近2台落地中国
GLOBAL FOOTPRINT
2024年中国占全球风电新增68.2%、累计45.8%,全球每新增3台风机近2台落地中国。全球累计装机从2020年743GW增至2024年1136GW(CAGR约11%)。在更高壁垒的海上风电,中国累计约占全球一半(83.2GW中占约41.6GW),连续七年新增全球第一。主流机构预计中国风电将进入年均1.1亿千瓦以上的新常态,2028-2030年新增约120GW/年。
2024年全球风电新增装机中国占比(%)
2024年全球风电新增约117GW(中国7980万kW÷68.2%)。中国占68.2%,其他地区占31.8%。
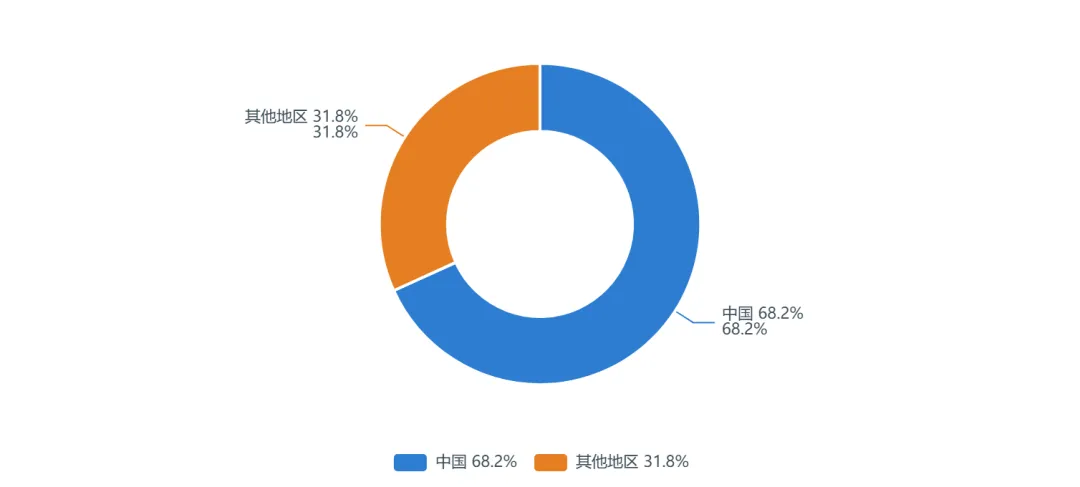
2024年中国新增风电装机7980万kW,占全球新增总量的68.2%——意味着全球每新增3台风机,就有近2台落地中国。这一份额较2020年(约50%)进一步提升,凸显中国在全球风电增量中的绝对主导。其余31.8%由欧洲、北美、拉美等市场分摊。中国不仅是全球最大的风电制造国,也是最大的应用国,产业链“走出去”的底座由此奠定。
数据来源:全球风能理事会(GWEC)《全球风能报告2025》
全球风电累计装机容量(2020–2024,GW)
单位:GW。2020=743、2021=837、2022=906、2023=1021、2024=1136,年均复合增长率约11.2%。
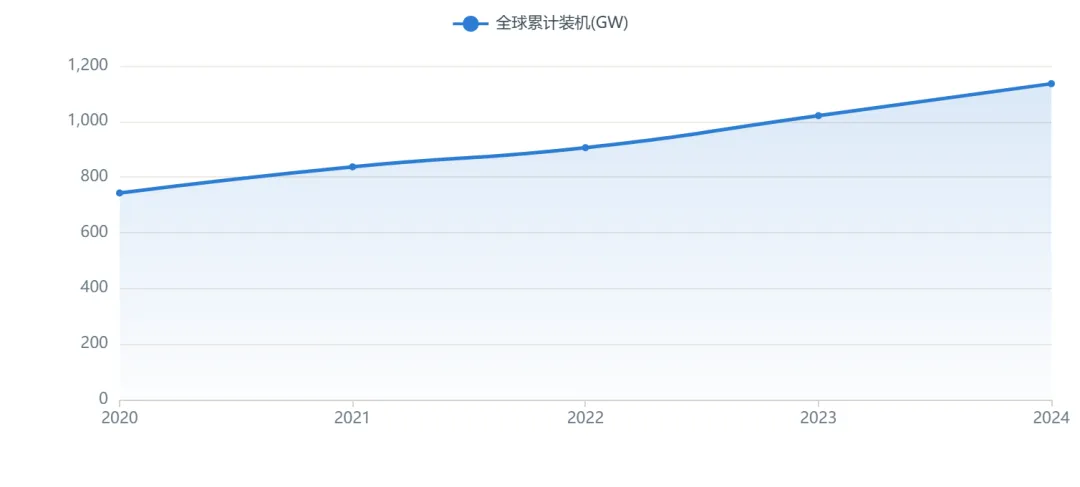
全球风电累计装机从2020年743GW增至2024年1136GW,五年增长53%,年化复合增速约11%。2024年全球新增117GW创历史新高,其中中国贡献近七成。GWEC预测2025-2030年全球风电新增年复合增长率8.8%,增长重心持续向东亚、中国与“一带一路”沿线倾斜。中国既是全球增量的引擎,也将是未来十年海上风电与出海订单的核心供给方。
数据来源:全球风能理事会(GWEC)《全球风能报告2025》
中国风电全球份额:新增 vs 累计(2024,%)
2024年中国占全球风电新增68.2%、占全球累计45.8%。
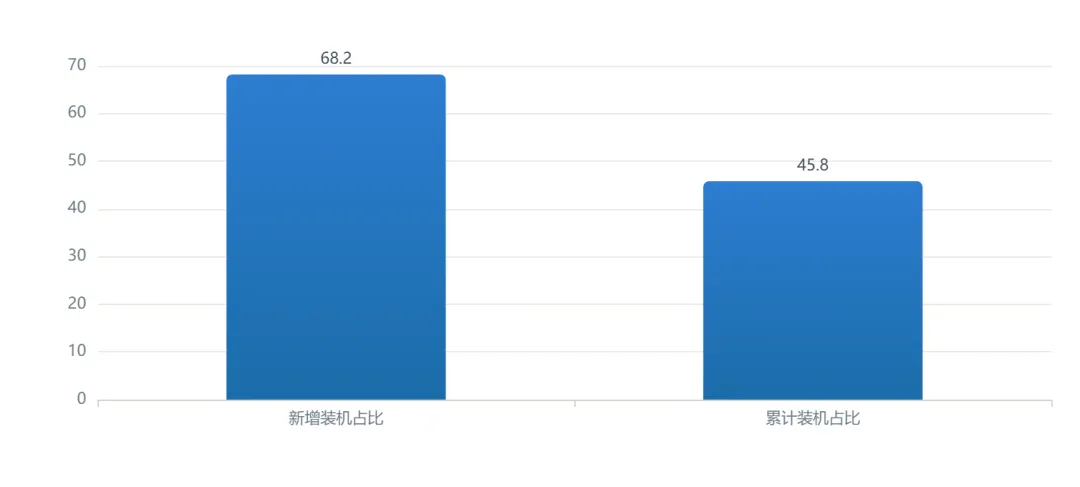
中国风电的“增量霸权”强于“存量份额”:新增占比68.2%远高于累计占比45.8%。这既说明中国起步相对晚(欧洲北海风电开发更早),也预示未来累计份额将持续向五成靠拢。随着中国机组大型化与成本优势外溢,全球风机市场的“中国权重”只会继续上升——2026年GWEC数据显示全球前六整机商已全部是中国企业。
数据来源:全球风能理事会(GWEC)《全球风能报告2025》
2024年全球海上风电累计装机中国占比(%)
2024年全球海上风电累计83.2GW,中国约41.6GW(占全球约50%),连续七年新增居全球第一。
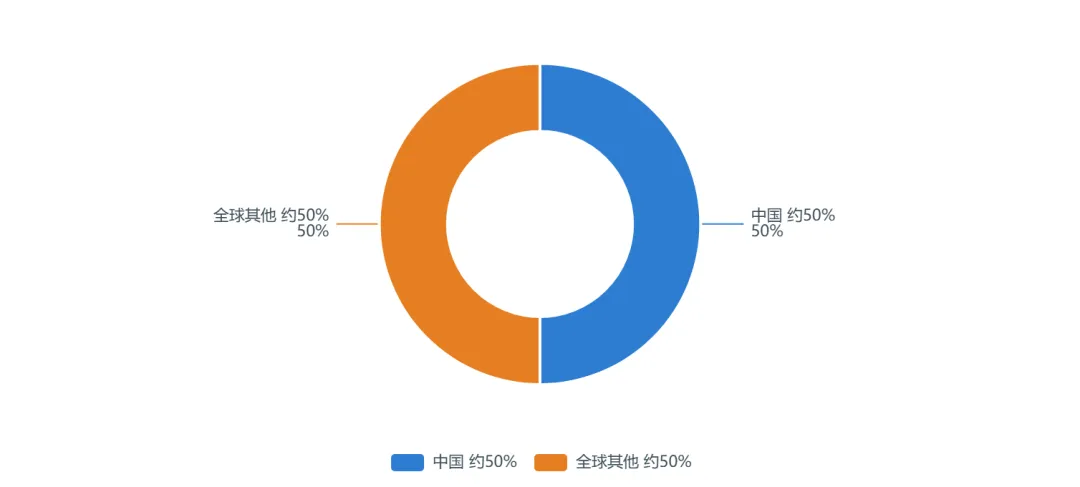
在海上风电这一技术壁垒更高的赛道,中国已实现累计装机约占全球一半(83.2GW中占约41.6GW),且连续七年新增装机全球第一。相比陆上,海风对整机可靠性、叶片长度、基础结构与并网技术的要求更高,中国企业的全面领先意味着其在全球海风价值链中的话语权远超陆上。2024年全球海风新增8GW,中国占5000MW以上,是当之无愧的“海上风电领导者”。
数据来源:全球风能理事会(GWEC)《全球海上风电报告2025》
中国风电新增装机预测(2025–2030E,GW)
单位:GW。2025=120(实际);2026E=115、2027E=115、2028E=120、2029E=120、2030E=120(机构预测中值/测算,摩根士丹利预计十五五年均新增>110GW、2028-2030约120GW)。
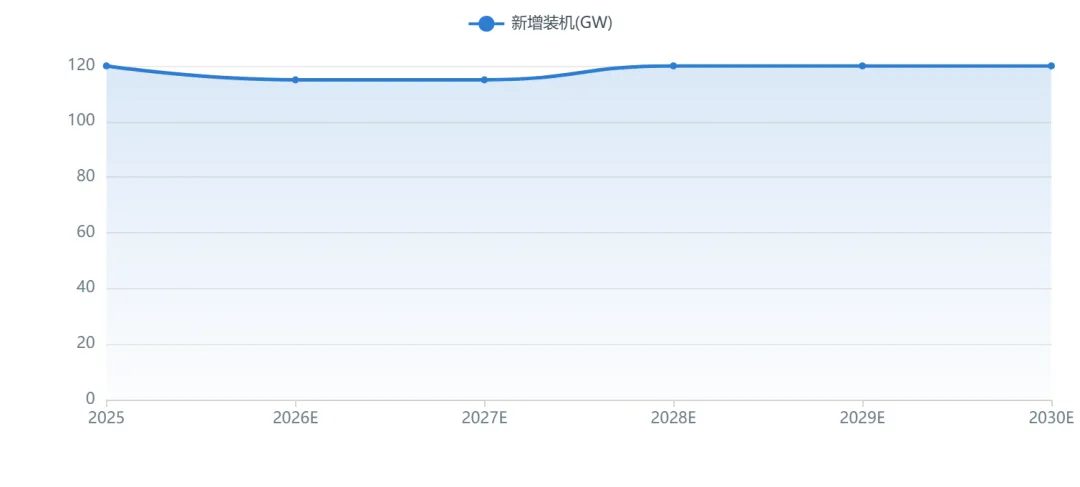
在2025年创纪录的120GW之后,主流机构认为中国风电将进入“年均1.1亿千瓦以上”的新常态:摩根士丹利预计“十五五”年均新增超110GW、2028-2030年约120GW。驱动来自沙戈荒大基地二期三期、深远海海风放量、老旧机组改造(“以大代小”)及绿电需求扩张。与光伏的剧烈波动不同,风电因利用小时与收益率优势,正获得开发商更倾斜的资源配置,增长确定性更强。
数据来源:摩根士丹利、中金公司研报预测(2026E-2030E为机构预测/测算)
03 供给结构:整机CR10达98.6%,大型化跳步
SUPPLY CHAIN
2024年13家整机商有新装机,CR5=75%、CR10=98.6%,国内厂商份额超99%(仅维斯塔斯0.04%)。金风以21.5%居首,远景、明阳、运达、三一构成头部。海上更集中:电气风电+明阳累计占超53%、前5占91%。大型化加速:2024年新增机组平均单机6.05MW(海上近10MW),海上10MW+占比两年从12.1%升至58%,陆上5MW以下从超50%降至约5%。
风电整机商新增装机TOP10(2024,万kW)
单位:万kW。金风1867、远景1363、明阳1229、运达1151、三一915、东方866、中车436、电气350、海装275、联合动力128;CR5=75%、CR10=98.6%。
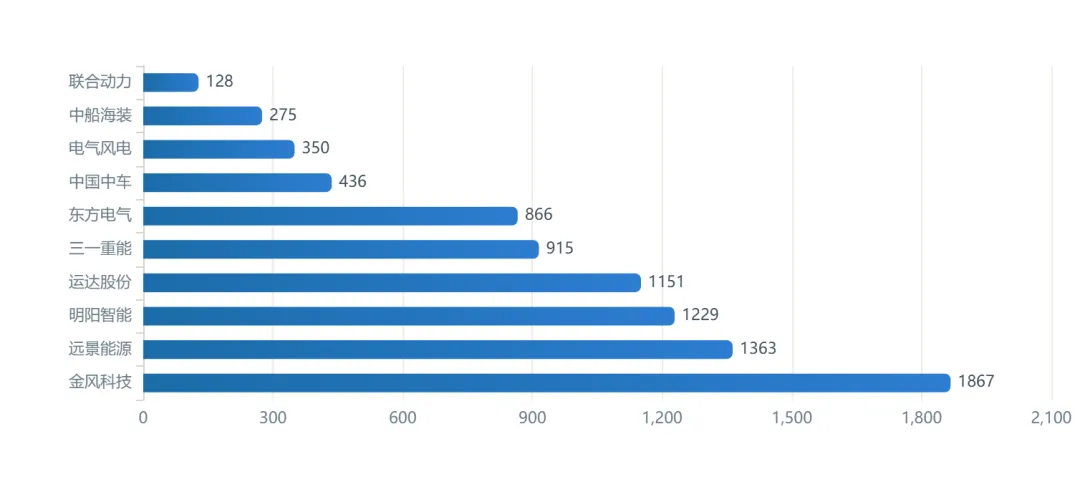
整机格局呈“金风领跑、远景明阳运达三一紧随”的头部集中态势:金风以1867万kW(21.5%)稳居第一,前五合计占75%、前十占98.6%。国内厂商整体份额超99%,仅维斯塔斯保留0.04%——外资品牌已基本退出中国新增市场。高集中度意味着价格与交付节奏由头部企业主导,也解释了为何“反内卷”公约能快速托底价格(见S5)。
数据来源:中国可再生能源学会风能专委会(CWEA)《2024风电吊装容量统计简报》
风电整机市场集中度(2024,%)
CR5(前五合计)=75.0%(2023年为73.8%);CR10(前十合计)=98.6%。
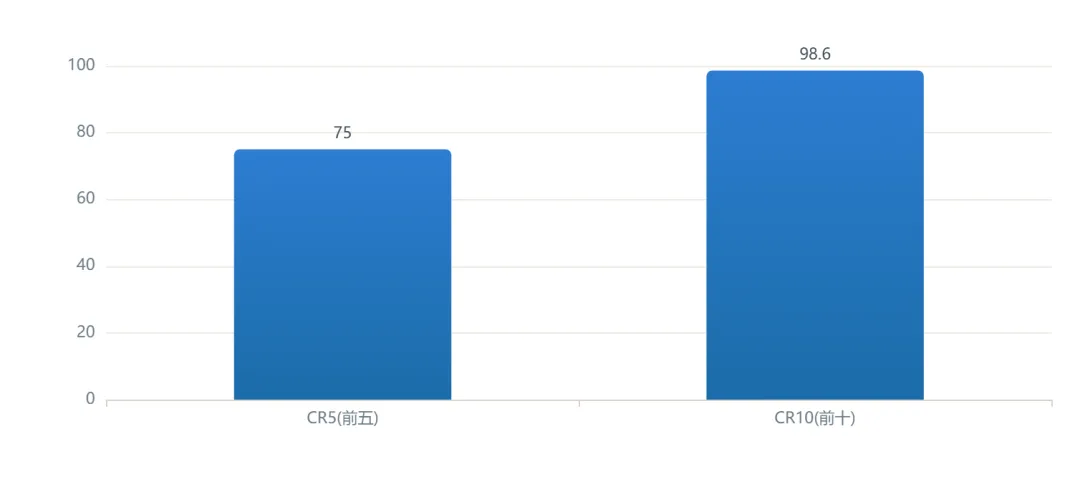
市场集中度再创新高:CR5由2023年73.8%升至75.0%,CR10高达98.6%,中小品牌加速出清。在需求高增长背景下,头部企业通过大兆瓦机型迭代、交付规模与海外渠道构筑护城河,份额不降反升。集中度过高亦带来议价权向买方(央企开发商)倾斜的隐忧,但“反内卷”自律公约正试图在“集中”与“有序竞争”间寻找平衡。
数据来源:中国可再生能源学会风能专委会(CWEA)《2024风电吊装容量统计简报》
海上风电累计装机整机份额(TOP2,%)
截至2024年底海上累计装机:电气风电27.5%、明阳智能26.4%居前二;前5家合计91%、前10家合计99.7%(其余为第3-10名合计45.1%)。
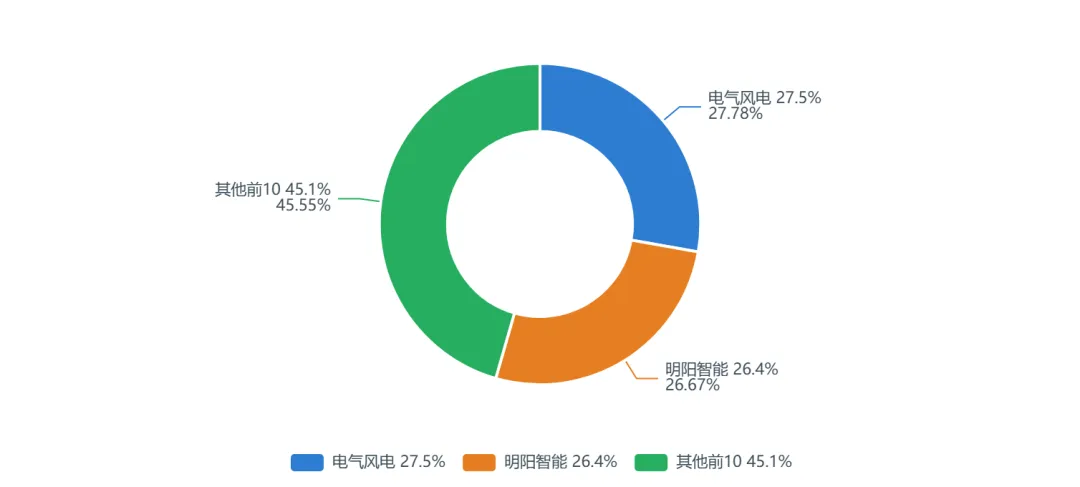
海上风电整机比陆上更集中:电气风电(27.5%)与明阳智能(26.4%)两家累计份额合计已超53%,前5家合计高达91%。明阳在2024年海上新增装机中以31.3%居首,是海风赛道的技术标杆;电气风电依托上海电气体系累计领先。海风的高技术门槛使新进入者难破局,头部“双雄+多强”格局短期难改。
数据来源:中国可再生能源学会风能专委会(CWEA)、新浪财经整理
风电机组平均单机容量(2024,MW)
2024年全国新增机组平均单机容量6.05MW(+8.1%);陆上5.89MW(+9.6%)、海上9.98MW(+3.9%);累计平均单机容量2.86MW(+10.3%)。
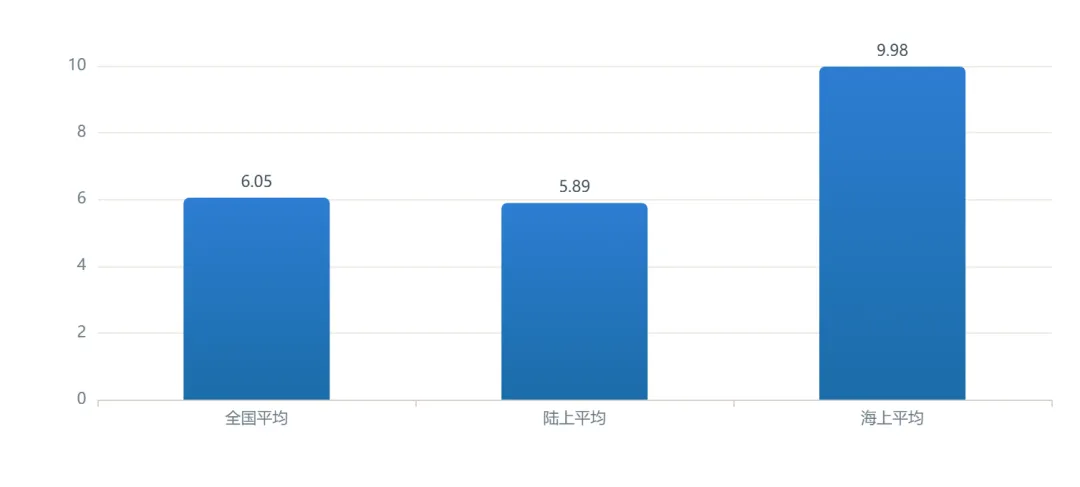
大型化是风电降本的核心杠杆:2024年新增机组平均单机容量达6.05MW,海上逼近10MW(9.98MW)。单机容量提升直接摊薄塔筒、基础、运维等单位千瓦成本,并提升低风速区与有限场址的发电效率。陆上5.9MW、海上近10MW的均值,已较2020年吊装单机容量实现翻倍,为平价时代的项目收益率提供关键支撑。
数据来源:中国可再生能源学会风能专委会(CWEA)《2024风电吊装容量统计简报》
机组大型化趋势:大兆瓦占比跃升(%)
海上10MW及以上机组新增占比:2022=12.1%→2023=46.4%→2024=58%;陆上5MW及以下占比:2022年约52%(>50%)→2024年约5%。
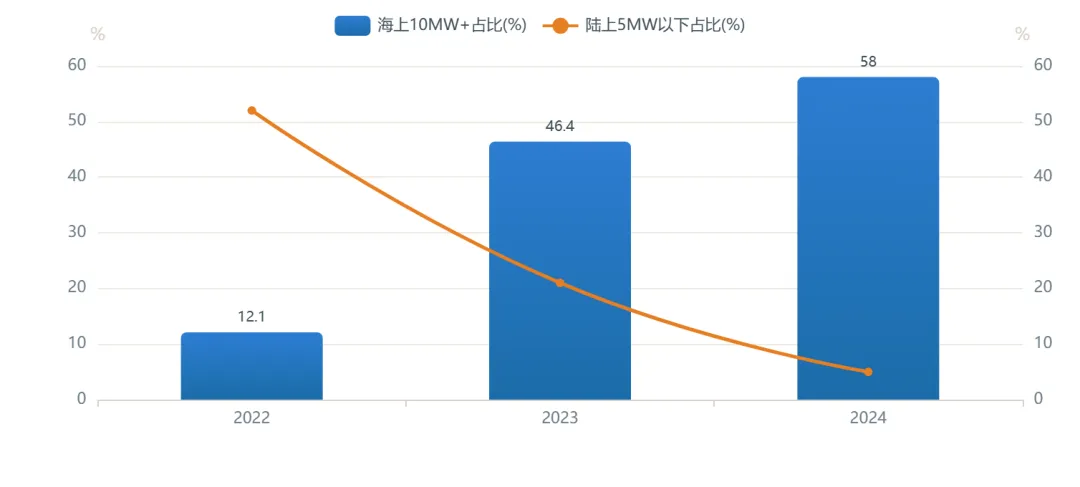
大型化呈“跳步式”演进:海上10MW+机组占比从2022年12.1%飙升至2024年58%,成为绝对主流;陆上5MW以下机组占比从2022年超50%骤降至2024年约5%。5MW以下几乎被淘汰,6-7MW成为陆上新增主力。大型化的“快进”虽加速降本,但也使产品迭代风险与零部件(主轴、轴承、叶片)供给约束凸显,2024年10MW级陆风新签订单同比暴增12倍即是明证。
数据来源:中国可再生能源学会风能专委会(CWEA)、长城证券产业金融研究院
01 年新增首破1亿千瓦,迈入"1.1亿千瓦新常态"
2025年风电新增120GW(同比+51%),主流机构预计"十五五"年均新增超110GW、2028-2030年约120GW。沙戈荒大基地、深远海海风与老旧机组改造共同支撑,风电从补充电源彻底转为新增装机绝对主力,2035年累计有望达14.75亿kW。
02 全球每3台新风机近2台落地中国,出海成第四张名片
2024年中国占全球风电新增68.2%、累计45.8%;整机商出口2025年达7.73GW(+48.9%),2026Q1海外新增订单18.7GW(+65.9%)。金风、远景海外订单均超10GW,全球前六整机商已全部是中国企业,风电接替光伏、锂电、新能源车成为高端制造出海新标杆。
03 价格战见底回升,反内卷托住盈利拐点
陆上风机均价从2019年3800元/kW跌至2024年1440元/kW,2024年10月自律公约+11月非最低价中标推动V型回升,2026H1约1659元/kW。低价订单2025-2026集中交付完毕后,整机盈利弹性释放,金风2026Q1净利已现+59.6%。
本报告数据均来自公开可溯源渠道:新增/累计装机、发电量、利用率、电源投资来自国家能源局《全国电力工业统计数据》《可再生能源并网运行情况》(2024/2025)及《2025年度中国电力市场发展报告》;发电量消纳占比、利用小时来自金风科技年报材料、中电联、全国新能源消纳监测预警中心;整机商份额、单机容量、出口吊装来自中国可再生能源学会风能专委会(CWEA)《风电吊装容量统计简报》(2024);全球对比来自全球风能理事会(GWEC)《全球风能报告2025》《全球海上风电报告2025》;风机价格来自北极星风力发电网、金风科技投标均价及国信证券/华安证券整理;海外订单来自北极星风力发电网、GWEC、每日风电统计;区域分布来自中电联《中国能源数据报告(2025)》《中国可再生能源发展报告2024年度》。部分指标(2021-2023年部分年度新增、2023/2026E-2030E/2035E预测、招标量与10MW+订单的2023年值、风电专项投资2024年值、产业链盈利增速中位数、竞争力雷达评分为基于公开锚点的测算/估算/预测/定性评估)已在对应图表注释中明确标注;其余均为官方或权威机构发布者。 报告仅供行业研究参考,不构成投资建议。
声明: “3060”除原创外,均转载自其他媒体/公号,开头明显标示来源, “原文阅读”附有原文链接,一切版权均归原作者
所附网盘下载链接,因数量限制,一段时间后就取消。若仍需下载,请向微信 tim_tis或者小编索取
CCTC®

想深入了解碳达峰碳中和
关注更多碳(CO2)资讯
请长按识别下方二维码
关注 3060
联系方式:电话:13328301930 微信/邮箱:995201502@qq.com
推荐阅读

发表评论
发表评论: