
 研报速递
2025年,全球航天经济总收入已达4290亿美元,其中商业力量贡献超过七成;中国商业航天市场规模突破2.8万亿元,同比增速超过21%。商业航天“爆火”的背后,是政策与资本的同步发力,也是需求、技术、应用三条主线的交织共振。商业航天系列研究第二期《产业全景与竞争格局》,重点拆解商业航天的底层逻辑、国内外竞争格局与政策演进脉络,试图建立起一个系统的产业认知框架。
一、理解商业航天:一个全新范式的新兴产业
(一)基本概念
商业航天是指以市场机制为主导、以盈利为目的的航天活动,旨在通过市场化竞争降低航天活动成本并满足市场需求,它既包括利用社会资本开展航天技术与服务的研发、制造、发射和应用,也包括国家传统航天中面向市场经营的部分。商业航天具有技术含量高、产业链条长、辐射带动强的显著特点,凭借自身高科技属性,能够带动新一代信息技术、新能源和新材料等战略性新兴产业加快发展。
(二)商业航天的本质特征——与传统航天对比
商业航天并非传统航天的简单延伸,而是一种全新的产业范式,它继承了传统航天高风险、高投入、高技术的“硬核基因”,同时注入了市场驱动、成本优先和效率导向的“商业属性”。两者不仅是国家队与社会资本的主体差异,更体现了底层逻辑、运作模式和价值取向的根本不同。
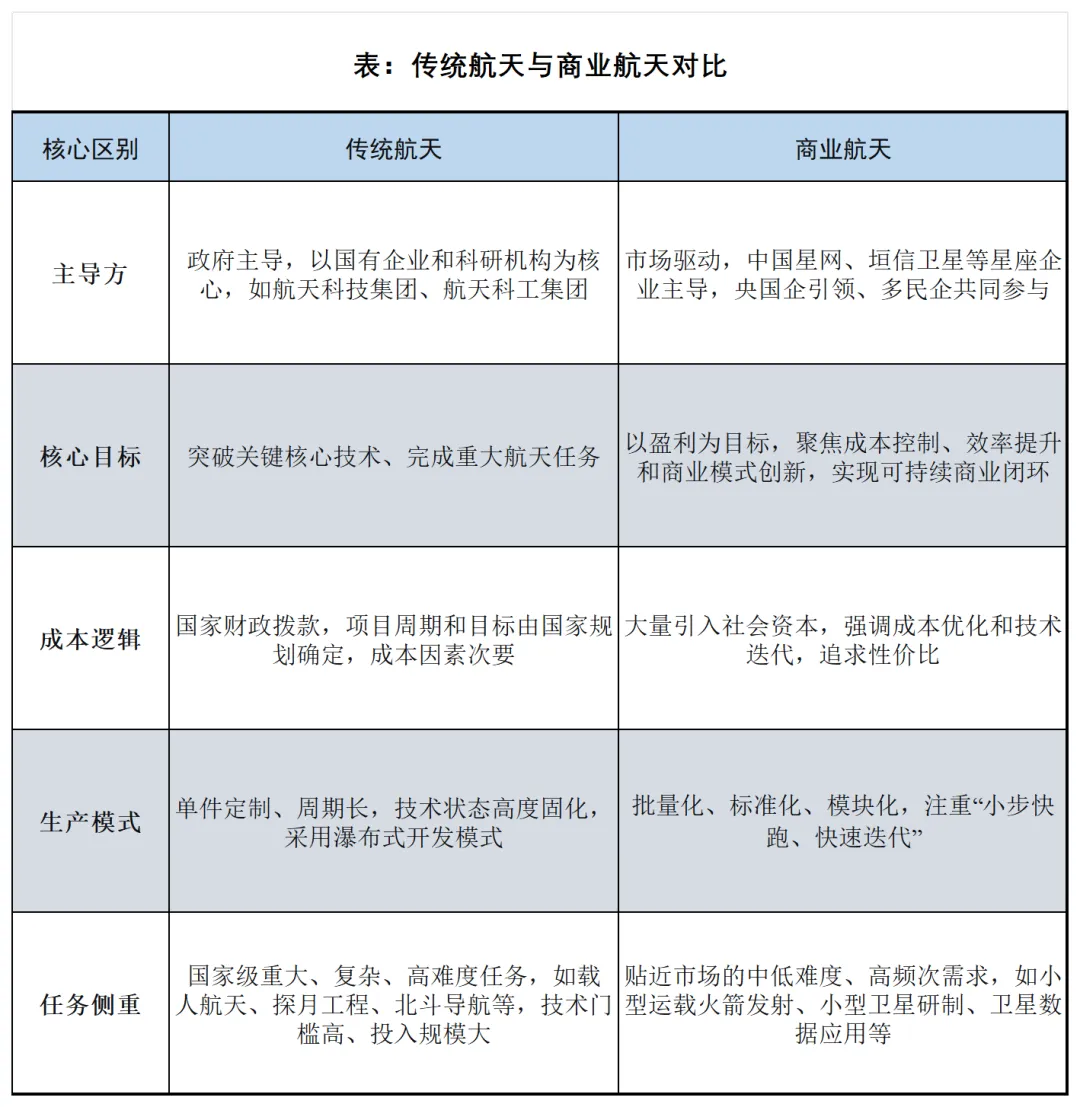
两者构成互补非对立的关系。传统航天奠定了航天事业的技术基础和产业根基,为商业航天提供人才和技术溢出;商业航天则激发市场活力,填补国家队未覆盖的细分领域,推动航天产业从“国家主导”向“国家与市场协同”发展。
(三)商业航天产业链
商业航天产业链条长、协同效应强,目前已形成“星、箭、场、测、用”的完整产业生态,产业链可分为上游、中游和下游三个主要环节。
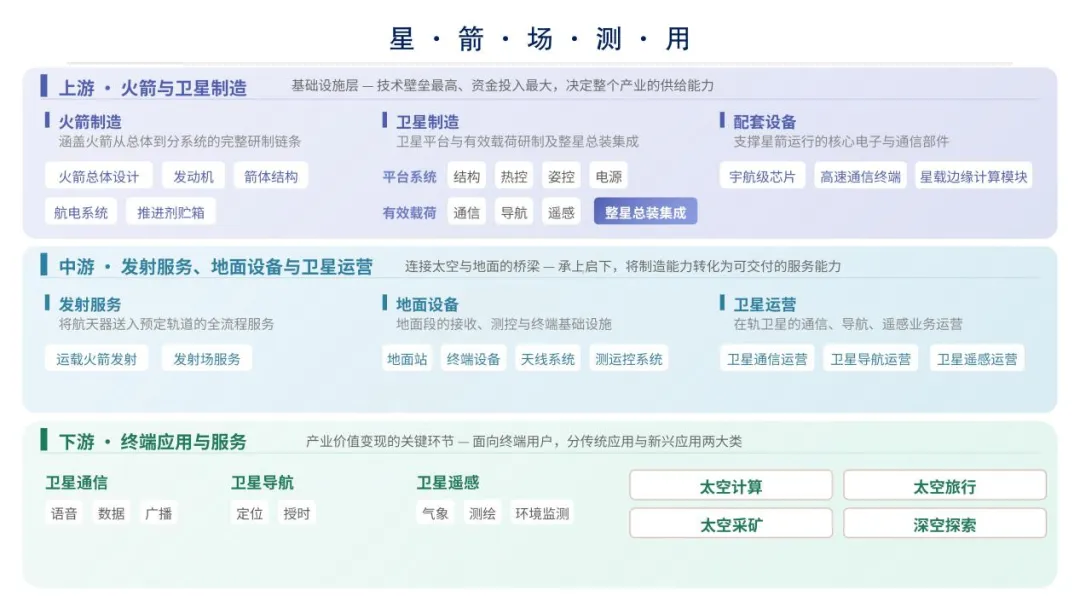
图:商业航天产业链
产业链上下游之间形成紧密协同关系:上游的制造能力决定了中游的发射频次和运营效率,中游的发射能力决定了下游应用的服务覆盖,下游的市场需求反过来驱动上游的技术迭代和产能扩张。
二、国内外产业发展态势
(一)全球商业航天时代开启,美中双雄格局显现
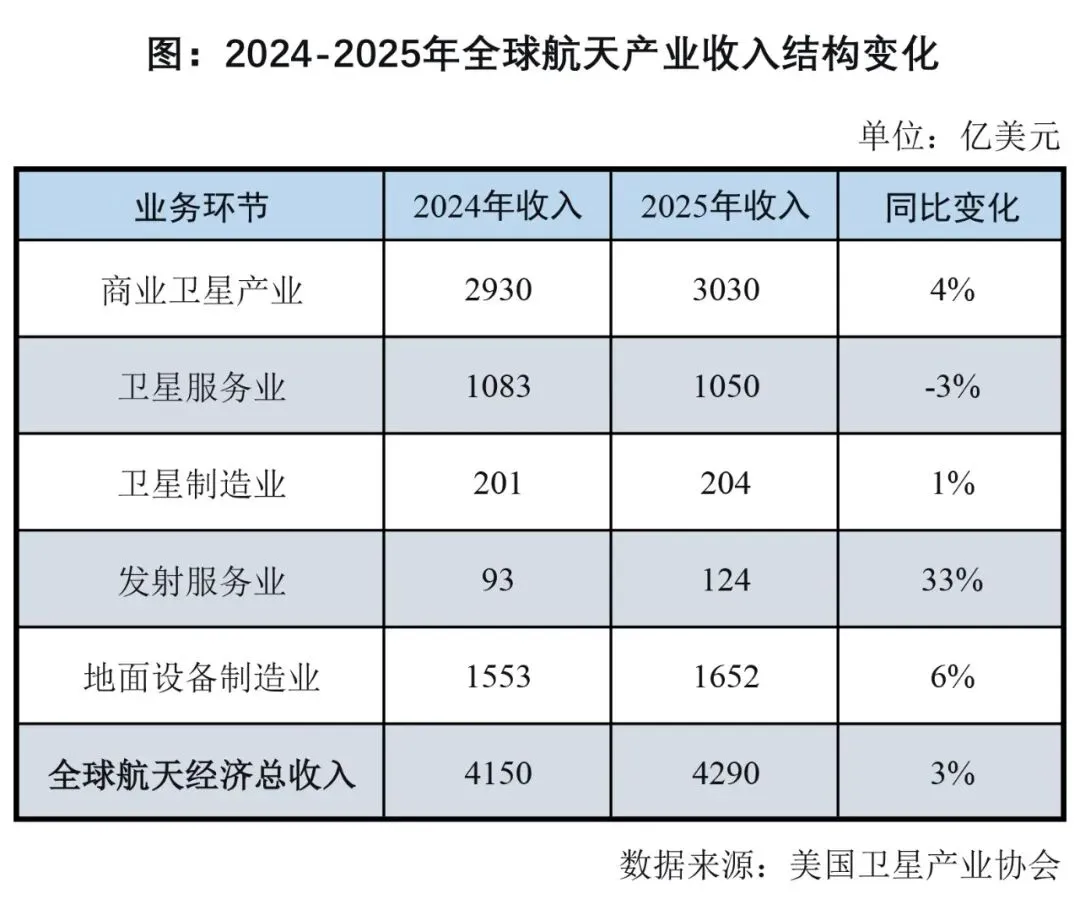
据美国卫星产业协会(SIA)数据,2025年全球航天经济总收入达到4290亿美元,其中商业卫星产业的规模进一步增长至3030亿美元,占到全球航天经济总量的71%,即全球航天活动中超过七成的经济价值来自商业领域而非政府主导的航天项目,商业力量已成为航天经济的绝对主体。预计最快到2032年,全球航天经济将突破1万亿美元,届时商业航天占比将超85%。
全球商业航天正在形成“美中双雄主导、欧洲等多元力量跟进”的竞争态势。美国是商业航天“急先锋”,通过政府订单牵引、风险投资支持和企业技术迭代三重机制,构建了相对完整的产业链条,涌现出SpaceX、火箭实验室等明星企业。美国在发射和制造两个核心环节上占据了绝对主导地位,且高度集中于SpaceX一家——2025年,SpaceX执行发射170次、占美国发射总量的约94%,累计部署卫星已超9000颗、占全球在轨卫星约60%,市场格局高度集中。2025年全年,美国共完成181次火箭发射,中国以92次火箭发射紧随其后,中美两国合计贡献了全球约83%的发射量。欧洲通过阿里安系列火箭和伽利略导航系统保持竞争力,商业发射频率和卫星部署规模不及中美。俄罗斯、日本、印度等主要国家也在积极布局,但整体规模及实力与中美尚有明显差距。
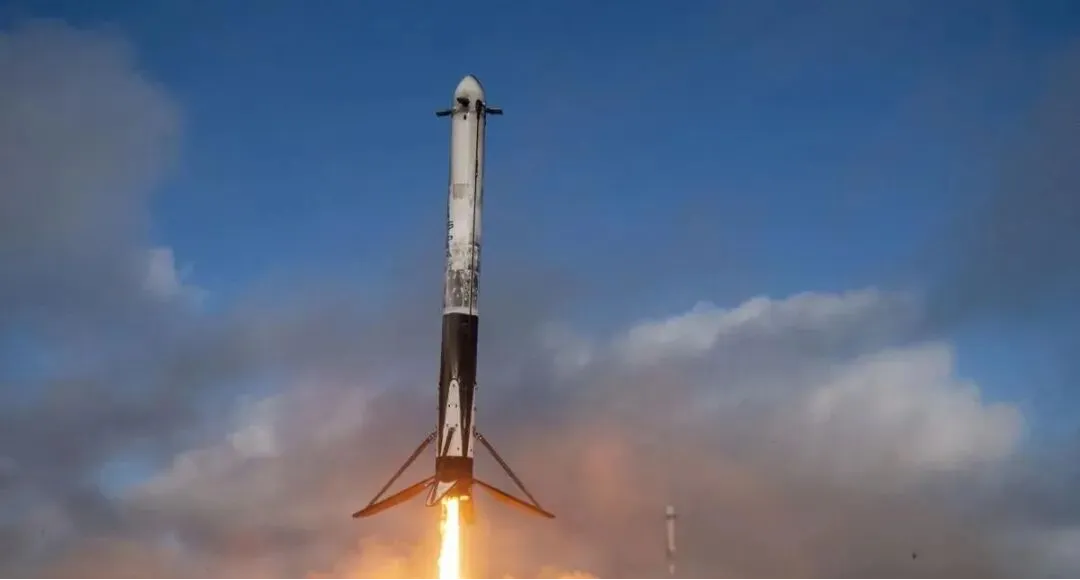
图:SpaceX猎鹰9号可回收火箭
(二)中国商业航天已突破万亿规模,正从技术验证期迈入规模化扩张期
据赛迪智库《2026年我国商业航天产业发展形势展望》报告,2025年中国商业航天市场规模达到2.83万亿元、同比增长21.7%,2026年预计将进一步增长至3.5万亿元、同比增长约25%,五年复合增长率达23.1%,增速显著高于同期全球平均水平(约12.8%)。预计“十五五”期间,我国商业航天核心产业复合增长率约11%,2030年市场规模可达1.67万亿元。
从发射活动看,据国家航天局统计,2025年全年完成50次商业火箭发射,占全国宇航发射总数的54%;全年入轨商业卫星311颗,占全国入轨卫星总数的84%。2026年,中国航天全年发射次数有望突破100次,其中商业发射可能超60次。
从市场主体看,截至2025年底,我国商业航天企业数量已超600家,同比增长20%以上。2025年新增企业猛增至83家,同比涨幅达277%,创近十年峰值,市场活力持续释放。
从区域格局看,中国商业航天已形成“北京、上海为第一梯队,海南、西安、成都等为第二梯队”的多极联动格局。北京以亦庄为核心集聚区,凭借航天科技集团等央企体系带来的火箭研发底蕴和人才储备,集聚了星际荣耀、星河动力等头部火箭企业;上海明确偏向卫星赛道,依托垣信卫星、格思航天、鸿擎科技、蓝星光域构成了从卫星制造到星座运营到空间通信的完整链条,G60星链计划是其重要的产业牵引;海南文昌依托全国首个商业航天发射场“以场带产”,吸引产业集聚;西安依托全国唯一的卫星测控中心深耕测运控赛道;成都则以“本地研发制造+西昌发射服务”的独特模式,形成省内闭环的产业生态。
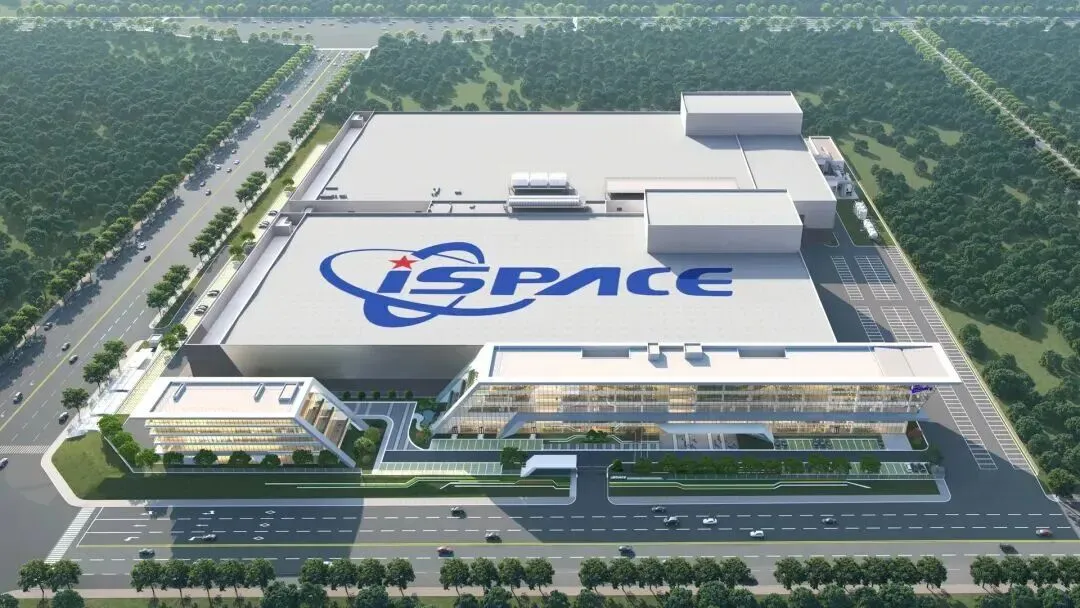
图:成都双流区星际荣耀可重复使用液体运载火箭生产测试总部基地效果图
(三)引爆商业航天产业的三重浪潮
近年来商业航天产业的爆发式增长并非偶然,而是需求端、技术端、应用端三条主线逻辑共同驱动的结果。
1.需求端:低轨星座组网驱动的发射需求爆发
近地轨道的轨道位置和通信频段是有限的稀缺资源,截至2026年初,仅中美两国大型星座申报卫星数量合计已超过12.9万颗,远超近地轨道可安全容纳的数量。2025年12月,中国向ITU一次性提交20.3万颗低轨卫星的频轨资源申请,将资源争夺推向白热化。中国目前已有三大万颗级星座计划:GW星座(规划约13000颗)、千帆星座(规划约15000颗)和鸿鹄-3星座(规划约10000颗),合计超过3.7万颗卫星的体量。大规模的星座计划必然带来大规模的发射需求,据测算,到2030年,中国年度发射量预计达到8600颗。
2.技术端:可重复使用火箭技术驱动成本拐点
商业航天要实现真正的商业化,核心在于“能以可负担的成本频繁飞到太空”。SpaceX的猎鹰九号提供了有力证明——在实现一级火箭回收复用后,发射成本从全新状态下的约5000万美元降至复用状态下的约1500万美元,发射次数从2015年的7次提升到2025年的170次。国内方面,朱雀三号、天龙三号等型号正在密集进行回收验证,2026年被业界视为国产可回收火箭突破的元年。单位入轨成本每下降一个数量级,星座组网的经济可行性就会发生本质变化。
3.应用端:应用场景拓展驱动的商业闭环构建
火箭把卫星送上天,卫星在天上收集数据、传递信号,最终要服务于地面上的真实需求。应用场景的拓展越广,对卫星网络的需求就越刚性,对发射能力和降本的要求也就越高,形成“成本下降-星座部署-场景拓展-需求增长-成本进一步下降”的正反馈循环。2025年,仅太空可持续性活动(如卫星延寿、在轨服务等)这一新兴细分领域就产生了约5亿美元的收入,同比增长近43%。太空算力、在轨服务等新业态正在快速成长,太空经济的外延正不断延展。
(四)商业航天竞争焦点
频轨资源争夺、发射能力建设和可重复使用技术突破是当前商业航天竞争的三大焦点。
1.频轨资源
近地轨道的频轨资源是有限的,国际电信联盟“先到先得、逾期作废”的原则决定了谁能以最快的速度、最低的成本把卫星送入太空,谁就能占据更多战略主动。截至2025年底,全球在轨卫星数量达16881颗,是2021年的近4倍;预计到2029年,全球在轨低轨卫星数量将达到57000颗。未来五到十年,频轨资源的竞争将深刻影响整个商业航天的竞争格局,“太空圈地”运动或将愈演愈烈。
2.发射能力
当前商业航天面临的最核心挑战是:需求侧的卫星组网节奏远快于供给侧的火箭运力增长。一个明显的例证是:截至2025年底,国内GW和千帆两大星座累计发射卫星仅200余颗,与规划总量相差两个数量级。从运载效率看,2025年美国向近地轨道投送载荷约2800吨,而中国约950吨。从成本看,猎鹰九号复用状态下单位发射成本约3000至4000美元/千克,而中国目前主力一次性火箭普遍在8000至12000美元/千克之间,成本差异明显。由此可见,太空运力瓶颈仍是制约国内星座组网节奏的关键因素。
3.可重复使用技术
2025年底至2026年被视为国产可回收火箭的“密集首飞期”,朱雀三号已于2026年8月成功实现入轨发射和一子级陆地回收,天龙三号、双曲线三号等型号也相继完成首飞。一旦“发射-入轨-回收-复用”全流程闭环打通,发射成本的阶梯式下降将从根本上改变行业运行模式,推动商业航天真正实现商业化、周期化运作。
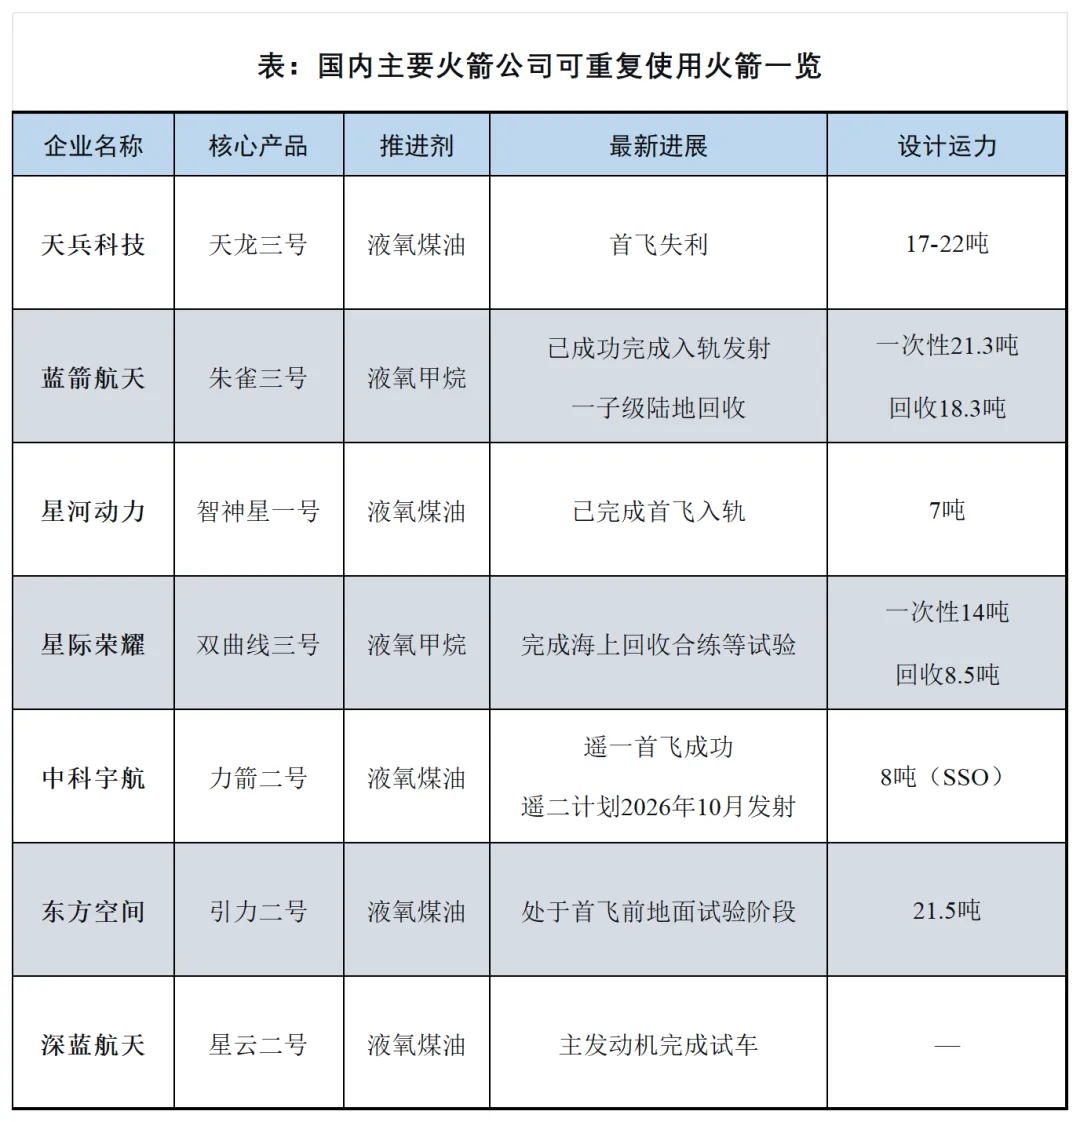
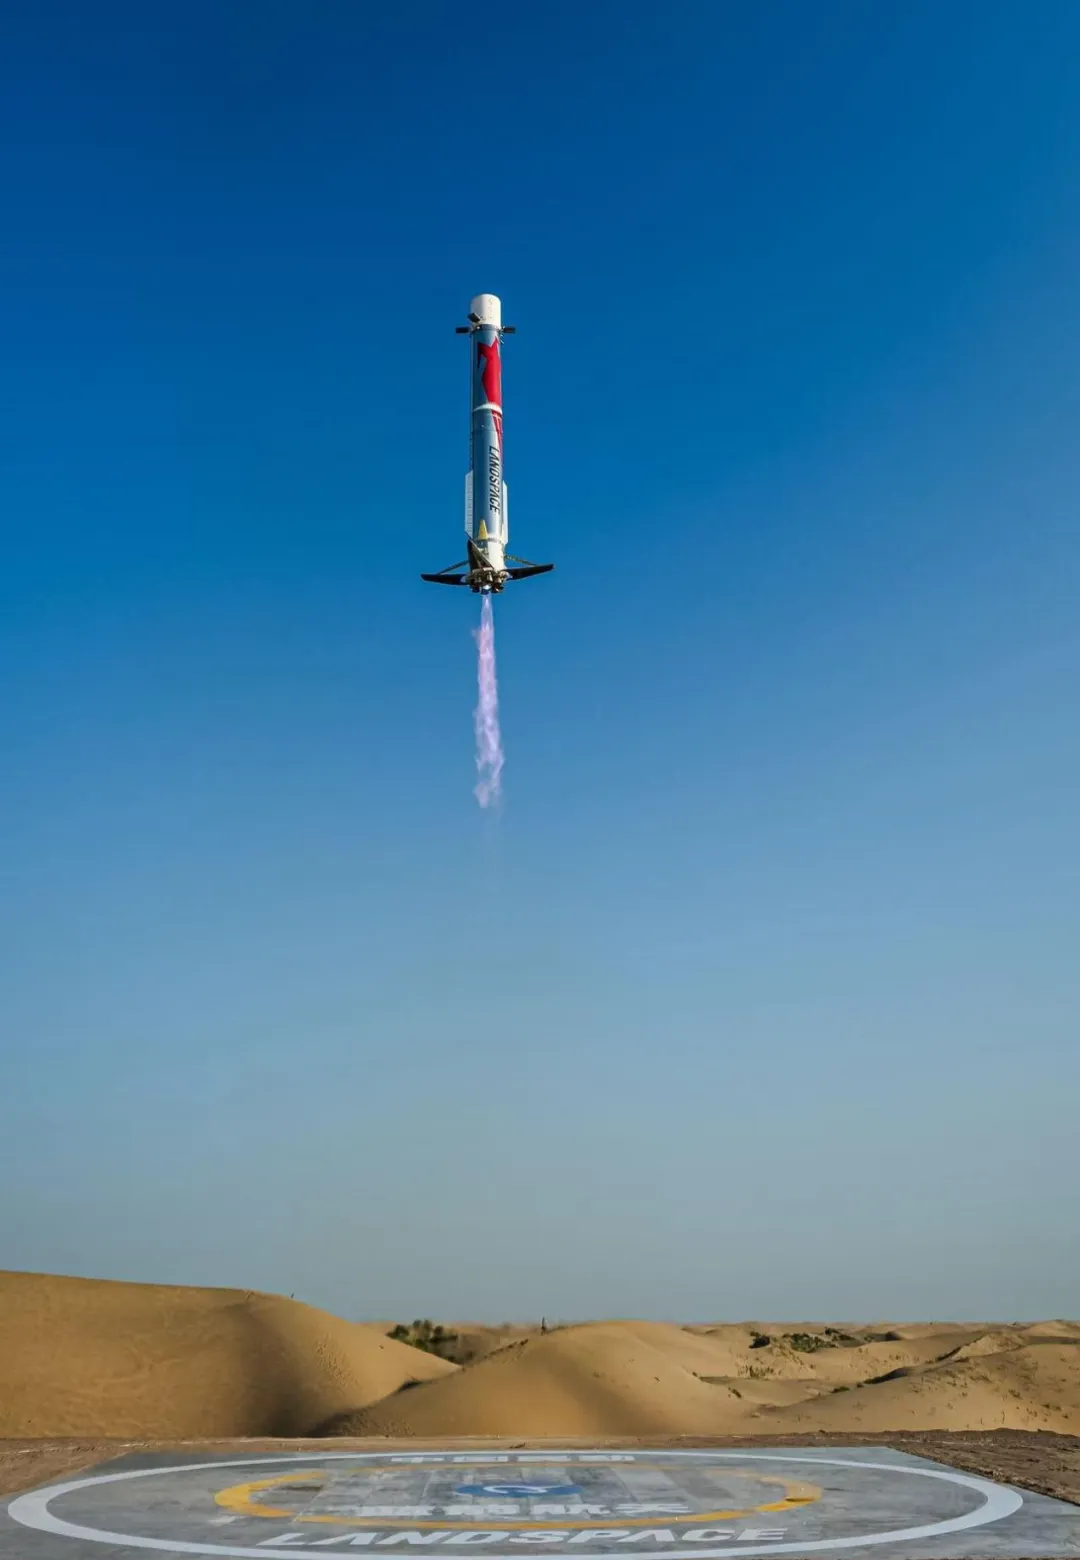
图:朱雀三号成为我国首款成功入轨并实现陆地回收的运载火箭
(五)政策演进:从“补充”到“并轨”的制度变迁
第一阶段(2015—2020年):政策启蒙期
2014年,国务院发布《关于创新重点领域投融资机制鼓励社会投资的指导意见》,首次提出鼓励民间资本参与商业航天;2015年,《国家民用空间基础设施中长期发展规划(2015—2025年)》明确“发展机制从政府投资为主向多元化、商业化发展转变”,鼓励商业航天发展,此后一批商业航天企业陆续成立。但这一阶段的政策以鼓励和引导为主,缺乏系统性制度安排。
第二阶段(2021—2024年):政策培育期
国家“十四五”规划提出加快布局卫星通信、卫星导航、卫星遥感系统建设;2020年卫星互联网被纳入“新基建”;2021年中国星网集团成立;各地开始出台专项支持政策,但商业航天仍未被正式纳入国家航天发展总体布局。
第三阶段(2025年至今):政策并轨期
2025年11月,国家航天局印发《国家航天局推进商业航天高质量安全发展行动计划(2025—2027年)》,明确五大方面、22项重点举措,这是商业航天首份政策性文件,明确提出“鼓励商业航天布局航天产业链相应环节”、“完善商业航天发展投融资体制机制,设立国家商业航天发展基金”等举措;国家航天局随即正式设立商业航天司,标志着商业航天被正式纳入国家航天发展总体布局。2026年4月,《商业航天标准体系(1.0版)》发布,涵盖星箭研发制造、发射和测运控等6个部分。2025年12月,上交所发布商业火箭企业适用科创板第五套上市标准,为商业火箭企业开通上市“绿色通道”。同时,国家“十五五”规划建议和2026年政府工作报告连续将航空航天列为新兴支柱产业。
这一制度变迁的重大意义在于:政策从许可走向鼓励、从模糊走向清晰、从分散走向集中,商业航天企业获得了参与国家重大工程、使用国家科研设施的制度通道,产业发展的天花板被彻底打破。
四、小镇观察
商业航天与传统航天存在着本质分野——传统航天类似“郑和下西洋”,国家耗费巨资甚至不计成本投入,更多是为了达到科研、政治、外交等目的,经济效益是次要考虑;而商业航天更像是“哥伦布航海”,探索新航路本身就是一种商业行为,以获取经济回报为最终归宿。这一底层逻辑的差异,决定了成本控制、效率追求和商业模式创新将成为这个行业的长期主题。
当需求、技术、政策三重周期形成共振,当可重复使用火箭从概念变为现实,商业航天已然站上了从技术验证迈向规模化扩张的历史拐点。在多极竞逐的产业版图中,谁能把技术优势转化为产业优势,谁能把政策红利转化为市场增量,谁能在“星箭场测用”的全链条上率先跑通商业闭环,将重塑下一个十年全球和中国商业航天产业的市场格局。
END


发表评论
发表评论: