
 研报速递
根据恒州诚思发布的有机硅凝胶市场报告,这份报告提供有机硅凝胶市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析有机硅凝胶市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析有机硅凝胶市场的主要生产地区、主要消费地区以及主要的生产商。
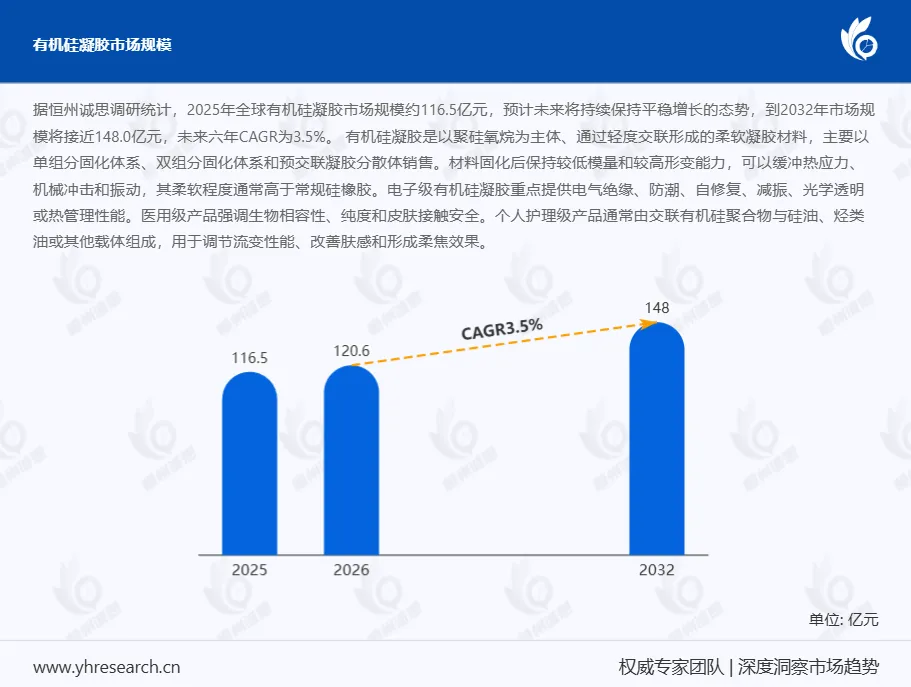
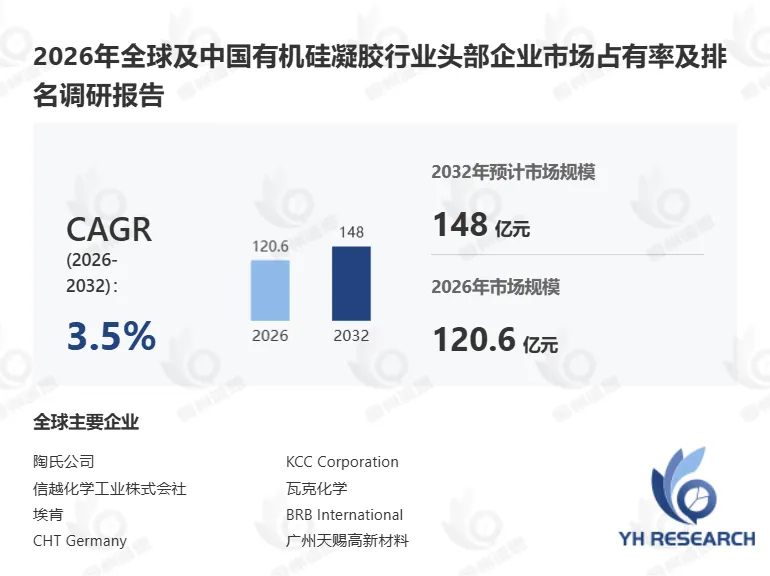
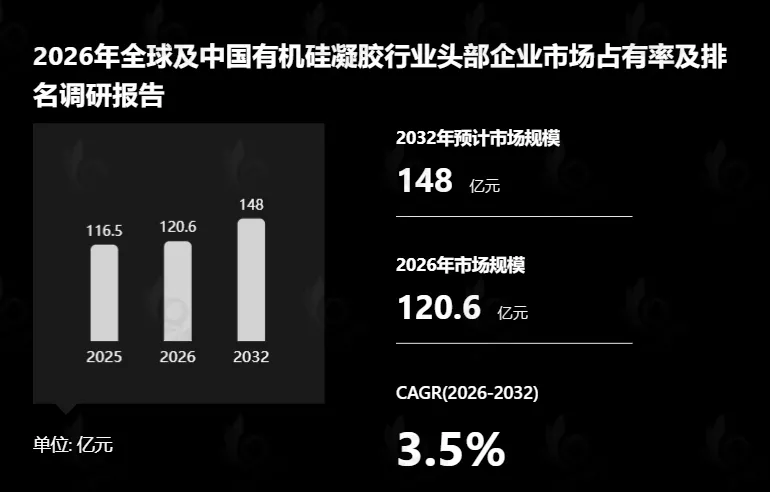
有机硅凝胶产品定义有机硅凝胶是以聚硅氧烷为主体、通过轻度交联形成的柔软凝胶材料,主要以单组分固化体系、双组分固化体系和预交联凝胶分散体销售。材料固化后保持较低模量和较高形变能力,可以缓冲热应力、机械冲击和振动,其柔软程度通常高于常规硅橡胶。电子级有机硅凝胶重点提供电气绝缘、防潮、自修复、减振、光学透明或热管理性能。医用级产品强调生物相容性、纯度和皮肤接触安全。个人护理级产品通常由交联有机硅聚合物与硅油、烃类油或其他载体组成,用于调节流变性能、改善肤感和形成柔焦效果。根据YHResearch最新调研报告“全球有机硅凝胶市场研究报告2026-2032”显示,预计2032年全球有机硅凝胶市场规模将达到148.0亿元,未来几年年复合增长率CAGR为3.5%。
有机硅凝胶全球市场驱动因素1. 医疗健康领域刚性需求持续释放。 全球人口老龄化进程加速以及慢性伤口、烧伤病例数量的持续攀升,直接推动了有机硅凝胶在疤痕管理、伤口敷料和医用植入物领域的应用扩张。YHResearch 调查数据显示,2025年全球植入级有机硅凝胶市场规模已达9.87亿元,有机硅凝胶在医用有机硅细分赛道中占比达21.2%,是长期植入器械领域的核心材料品类。硅凝胶凭借其优异的生物相容性和柔软贴合特性,已成为疤痕治疗和医疗植入的优选材料,北美和欧洲地区的外科手术量增长与医美意识提升进一步放大了这一需求。
2. 消费电子与半导体封装需求旺盛。 消费电子产品向轻薄化、高性能方向持续演进,对封装材料提出了更高的可靠性要求。有机硅凝胶凭借优异的电气绝缘性、应力缓冲能力和宽温域稳定性,成为IGBT模块、功率半导体器件及精密电子元器件封装的关键材料。YHResearch 调查数据显示,电子级有机硅凝胶在2025年占据了全球约34.6%的销量份额,但由于其纯度要求和性能标准更高,贡献了约41.0%的收入份额。亚太地区作为全球半导体和电子产品制造中心,中国、韩国、日本等国的电子制造业扩张为有机硅凝胶提供了持续且规模庞大的需求基础。
3. 个人护理与化妆品行业用量庞大。 有机硅凝胶在护肤品、彩妆和护发产品中作为质感改良剂和肤感调节剂被广泛使用,其丝滑质地、铺展性和防水性能契合了消费者对高品质个护产品的追求。YHResearch 调查数据显示,个人护理级产品是2025年有机硅凝胶最大的销量细分市场,约占全球销量的47.1%。亚太地区蓬勃发展的美妆产业,尤其是中国、日本和韩国市场的强劲消费力,构成了该领域需求增长的核心引擎。
4. 新能源汽车与电力电子产业拉动。 电动汽车的快速普及和可再生能源发电设备的规模化部署,催生了对高功率电力电子器件封装材料的旺盛需求。有机硅凝胶在动力电池管理系统、车载功率模块和光伏逆变器中承担着绝缘保护、热管理和振动缓冲的关键功能。YHResearch 调查数据显示,2025年全球有机硅凝胶市场销售额达到16.11亿美元,其中电力电子领域的应用正从单纯的规模扩张向规格升级转变,对更高热稳定性和绝缘性能的凝胶产品需求日益迫切。
5. 可穿戴设备与柔性电子技术兴起。 智能手表、健康监测贴片和医疗可穿戴设备的普及,对兼具皮肤相容性、柔韧性和耐用性的封装材料形成了新增需求。有机硅凝胶因其低模量、高弹性和对人体皮肤无刺激的特性,成为可穿戴设备中传感器封装、电极固定和药物缓释系统的理想选择。YHResearch 调查数据显示,远程医疗和个性化健康管理方案的推广,使得对能够长时间贴合皮肤而不引起刺激的材料需求变得日益关键,这一趋势反映了医疗保健技术创新对有机硅凝胶应用边界的持续拓展。
有机硅凝胶未来五年发展机遇1. 植入级医疗器械市场的高端化扩容。 未来五年,全球微创医疗、高端医美和慢病植入器械产业将持续扩容,为植入级有机硅凝胶创造结构性增长机遇。YHResearch 调查数据显示,2032年全球植入级有机硅凝胶市场规模预计将攀升至13.15亿元,2025至2032年复合年均增长率为4.2%。近44%的新型医用硅材料研发聚焦于长期植入场景,叠加FDA和欧盟MDR监管标准持续收紧,高合规、高稳定性的植入级产品市场溢价能力将持续提升,3D打印定制化植入器械的发展也将推动凝胶材料向高精度方向迭代。
2. 功率电子封装规格升级带来的价值提升。 碳化硅和氮化镓功率器件的商业化应用将推动封装材料向更高耐温等级和更优绝缘性能升级。YHResearch 调查数据显示,功率电子领域提供了销量扩张与规格升级相结合的最强机遇,更高的工作温度和功率密度正在增加对具有改进热稳定性、绝缘性和抗环境污染物能力的凝胶需求。能够满足严苛可靠性测试并具备完整配套测试数据的供应商将在这一升级周期中获得显著的定价权和客户黏性。
3. 亚太地区本土供应链的进口替代空间。 中国作为全球最大的有机硅凝胶消费市场之一,在电子级和电力电子封装用高端凝胶领域仍高度依赖日本、美国、德国产品。YHResearch 调查数据显示,2025年中国约占全球有机硅凝胶销量的26.0%,但本土产品定价普遍低于北美、欧洲和日本同类产品,反映出国内企业在高附加值细分市场的参与度有待提升。随着国内企业技术积累的加深和客户验证周期的缩短,中高端市场的进口替代将为本土制造商打开可观的增长空间。
4. 可持续性与生物基材料的差异化竞争窗口。 全球范围内对限制性物质法规的趋严和消费者对可持续产品的偏好,正在重塑有机硅凝胶的配方设计方向。YHResearch 调查数据显示,行业领先企业正在投资AI辅助配方开发、自动化点胶兼容性和实时质量监控,以缩短开发周期并提升一致性。可持续发展战略包括低废弃物包装、精密点胶系统、负责任采购以及减少挥发性硅氧烷暴露,这些举措不仅是合规要求,更日益成为在招标和战略客户合作中的差异化竞争优势。
5. 柔性电子与软体机器人等新兴场景的增量需求。 柔性显示器、触觉反馈传感器、软体机器人执行器和人机接口等前沿领域正在从实验室走向商业化,这些应用对材料在柔韧性、导电性和自修复能力方面提出了全新要求。YHResearch 调查数据显示,有机硅凝胶在柔性电子、触觉传感和可穿戴治疗设备中的应用正在扩大市场覆盖范围,对透明、抗黄变和抗紫外凝胶配方的开发也在强化市场地位。新兴应用场景虽然当前基数较小,但其技术壁垒和附加值较高,有望成为未来五年增长最快的细分方向之一。
有机硅凝胶市场发展阻碍因素
1. 高端产品技术壁垒与可靠性验证瓶颈。 在电力电子封装和医疗植入等高要求领域,有机硅凝胶的性能验证涉及复杂的功率循环测试、局部放电测试和长期生物相容性评估,技术门槛极高。YHResearch 调查数据显示,国内IGBT模块封装用有机硅凝胶领域仍然由日本、德国、美国等发达国家产品主导,其工作温度范围可达250℃,且配套应用测试数据齐全;而国内产品目前仅能覆盖-60℃至200℃的工作范围,材料配套性能表征不完善,对模块失效机理的研究有待深入,导致国产产品在高端市场的客户导入进展缓慢。
2. 原材料价格波动与供应链成本压力。 有机硅凝胶的核心原料——硅氧烷聚合物和铂金催化剂——价格受能源成本、地缘政治和供需关系影响显著。YHResearch 调查数据显示,原材料价格波动直接影响有机硅凝胶的生产成本,而医疗级和电子级产品对原料纯度的严苛要求进一步限制了供应商的替换灵活性。企业需要通过多源采购策略、区域化制造布局和情景规划来缓解关税波动和物流中断带来的风险,但中小型制造商在供应链韧性建设方面面临更大的资源约束。
3. 严格的法规合规与认证周期漫长。 医疗和化妆品应用领域的有机硅凝胶面临日益严格的监管审查。YHResearch 调查数据显示,确保有机硅凝胶的生物相容性、无毒性和符合严格的法规要求是制造商面临的重大关切。欧盟MDR、美国FDA以及各国化妆品成分法规的更新,要求企业持续投入法规情报收集和质量体系建设,认证周期往往长达数年,对企业的资金实力和法规事务能力构成持续考验。医疗器械领域的长期植入产品尤其面临最高的合规门槛。
4. 替代材料的技术竞争与市场渗透压力。 聚氨酯凝胶、丙烯酸酯类材料和热塑性弹性体等替代品在部分应用场景中对有机硅凝胶构成了竞争压力。YHResearch 调查数据显示,来自替代材料的竞争正在影响有机硅凝胶的市场渗透。在成本敏感型应用中,聚氨酯凝胶凭借更低的原料成本占据一定优势;在特定光学和结构应用中,其他聚合物体系也在争夺市场份额。有机硅凝胶企业需要在性能差异化和成本效益之间持续寻找平衡,以维持其在关键应用领域的技术优势。
5. 植入物安全争议对医疗应用的声誉影响。 有机硅凝胶在隆胸植入物等医美应用中的安全性争议长期以来对市场情绪产生着复杂影响。YHResearch 调查数据显示,罕见但受到关注的乳房植入物相关疾病病例报告,构成了市场发展的一项挑战。虽然监管机构持续评估并维持了硅凝胶植入物的市场准入,但公众认知层面的顾虑可能影响部分消费者的选择偏好,进而对医美植入相关细分市场的增长速度形成一定抑制。行业需要在产品安全性数据透明化和患者沟通方面持续投入,以维护市场信心。
报告正文到此结束
如需完整版本,可后台回复【关键词】获取


发表评论
发表评论: