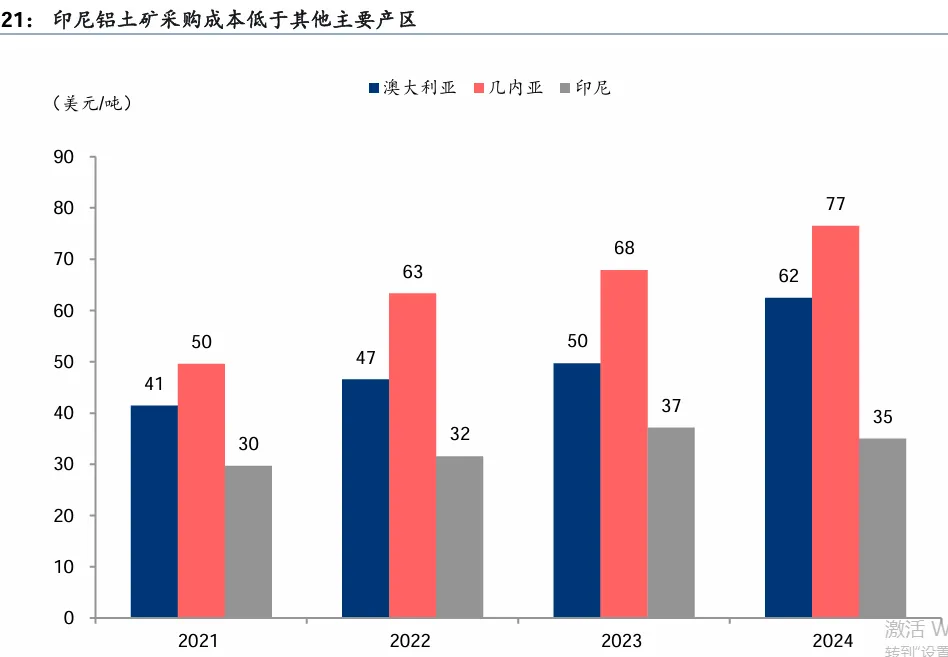
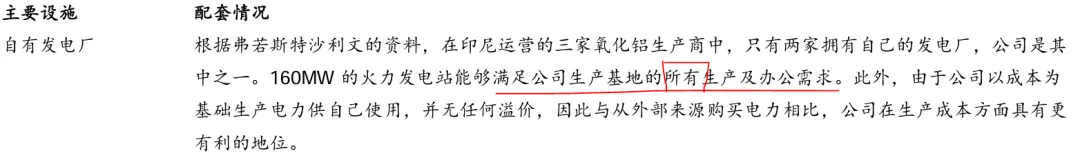
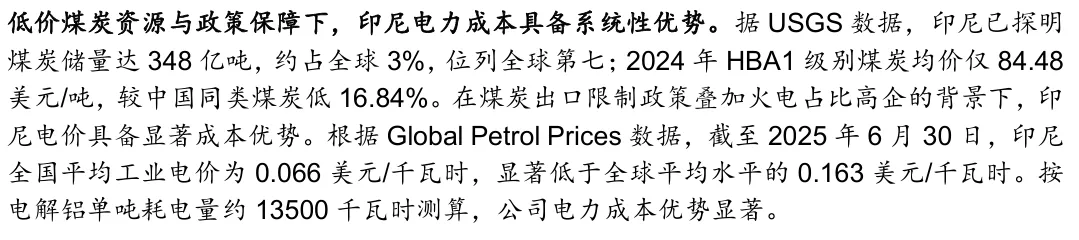
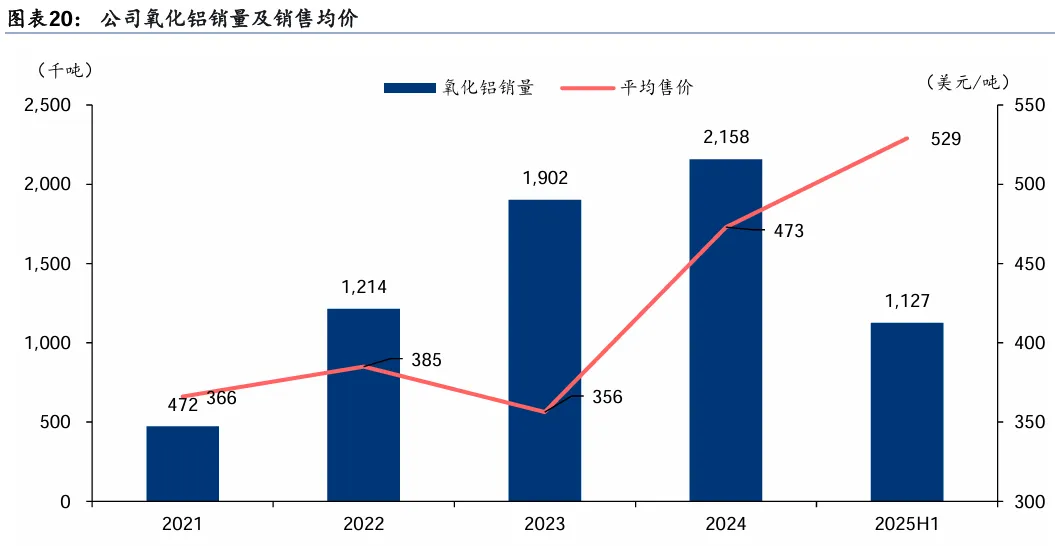
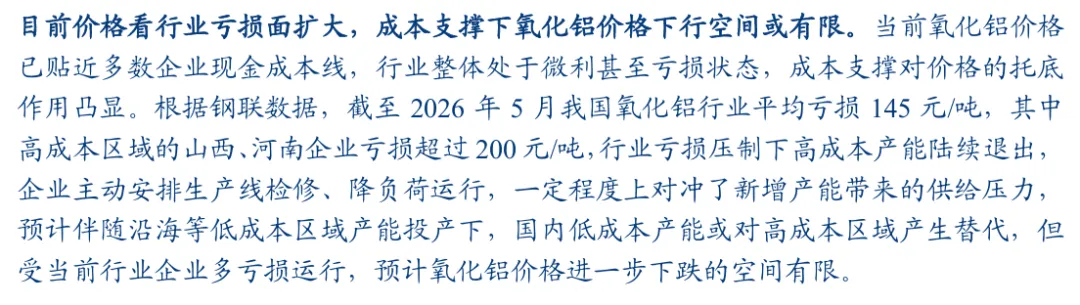
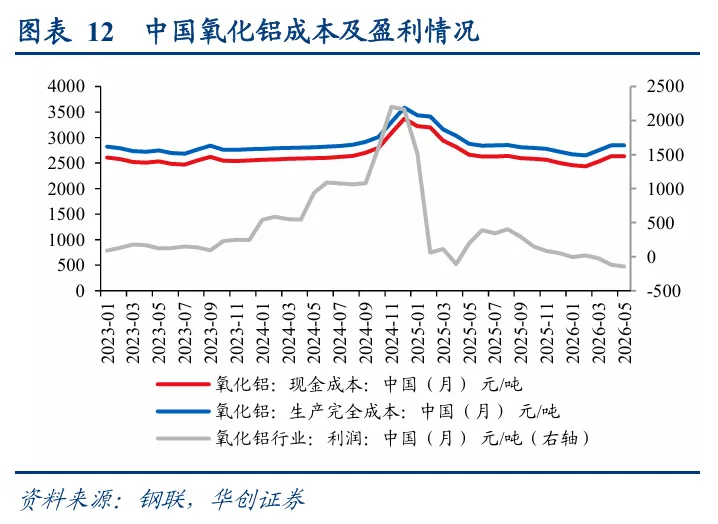
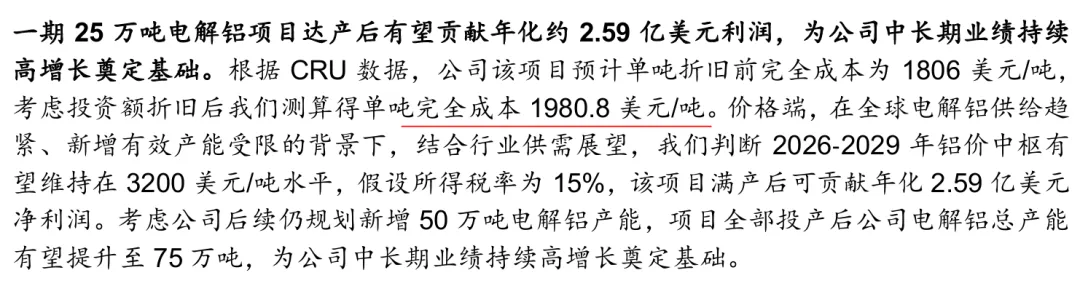
用两份研报的数据,再看南山铝业国际的超级成本优势从保险股的财报堆里爬出来,看南山铝业国际的财报真的觉得太简单了。很快就看得差不多了,于是这两天我找了一些研报来看。其中有两篇20多页的研报我觉得不错,本文就来分享一下。首先说一下我对研报的态度,股价和估值的预测我基本是一笑而过的,比如我看的其中一篇研报的目标股价当时是78.18元,而公司实际股价其实已经跌到25元左右了。而且我们都知道券商有自营业务,也就是自己下场炒股,理论上对公司股价的预测存在故意或者不故意的主观性。但是研报中的很多数据和信息是完全可以参考的。目标价可能错,推断和预测可能错,但是一些客观事实通常是不会错的。01南山铝业国际的成本优势研报中的很多信息,可以让投资者更加直观地看到南山铝业国际无可比拟的超级成本优势。先看铝土矿,我之前只看过今年印尼铝土矿价格和几内亚澳洲的比较,而上图提供了过去四年的。可以看到,印尼铝土矿的价格常年都是更低的。再看电力,明确了自有的火力发电厂满足了所有生产和办工的需求。不光如此,火力发电产所用的当地煤炭价格也有数据,全国平均工业电价只有0.066美元/千瓦时。还有工厂附近的深水港,这里就不多说了,也会减少物流运输的成本。烧碱20万吨的产能也在建。也就是生产的方方面面成本,几乎都已经做到了尽可能低。上图是过去5年南山铝业国际氧化铝的平均售价,和财报公布的是一致的。这里还提供了上市之前的数据,部分数据我之前是没有见过的。上市之前的2021年到2023年,平均售价都在350到400之间,按照公司这么低的成本,即便是这样的一个售价,也能拿到100美元左右的单吨毛利,光景好的年份更不敢想了。妥妥的现金奶牛了。当南山铝业国际还有得赚的时候,其实国内的很多氧化铝企业已经开不了锅了。研报还透露了,2026年5月全国氧化铝行业的平均亏损已经达到了145元/吨了。根据过去几年的数据可以看到,我国氧化铝的完全成本基本都在2500到3000元之间,当售价落在这个区间的底部区域时,基本上行业很多公司都开始亏损并且减产了。所以这个行业的成本优势多么重要,当同行水深火热之时,南山铝业国际还在赚钱。02电解铝项目的未来利润研报中还透露了一个数据,是CRU提供的南山铝业国际电解铝项目投产后加上折旧的完全成本,会是1980.8美元/吨。有了这个数字之后,我们就可以测算未来电解铝的利润了。就按照伦铝3200美元算,每吨赚1220美元。近期25万吨投产,中长期75万吨,分别会带来3.05亿和9.15亿美金的利润。我再算下氧化铝,以1:1.93的比例算,25万吨电解铝需要48万吨氧化铝,氧化铝还剩352万吨可以卖(氧化铝产能是400万吨);75万吨电解铝需要145万吨氧化铝,还剩255万吨可以卖。假设氧化铝单吨利润为120美元,所以氧化铝的利润分别还有4.22亿和3.06亿。所以电解铝25万吨投产后,利润将变为3.05+4.22=7.27亿美金;75万吨投产后,是9.15+3.06=12.21亿美金。哪怕你给个6倍PE,估值应该也要73.26亿美金,按照美元/港元汇率7.8算,是571亿港币。目前市值只有155亿港币,股价可以翻3.7倍。如果电解铝满产的时候遇到一个大年,那么情况会更佳。目前25万吨电解铝何时投产都还在众说纷纭,75万吨更是几年后的事情了,投资南山铝业国际需要至少拿上几年,低位买入,等待真正合适的卖出时机。03其他一些信息两份研报中,还有一些信息,比如清晰的股权图、铝材的出口情况、印尼政策等,我截图留存如下:

 研报速递

发表评论
发表评论: