
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
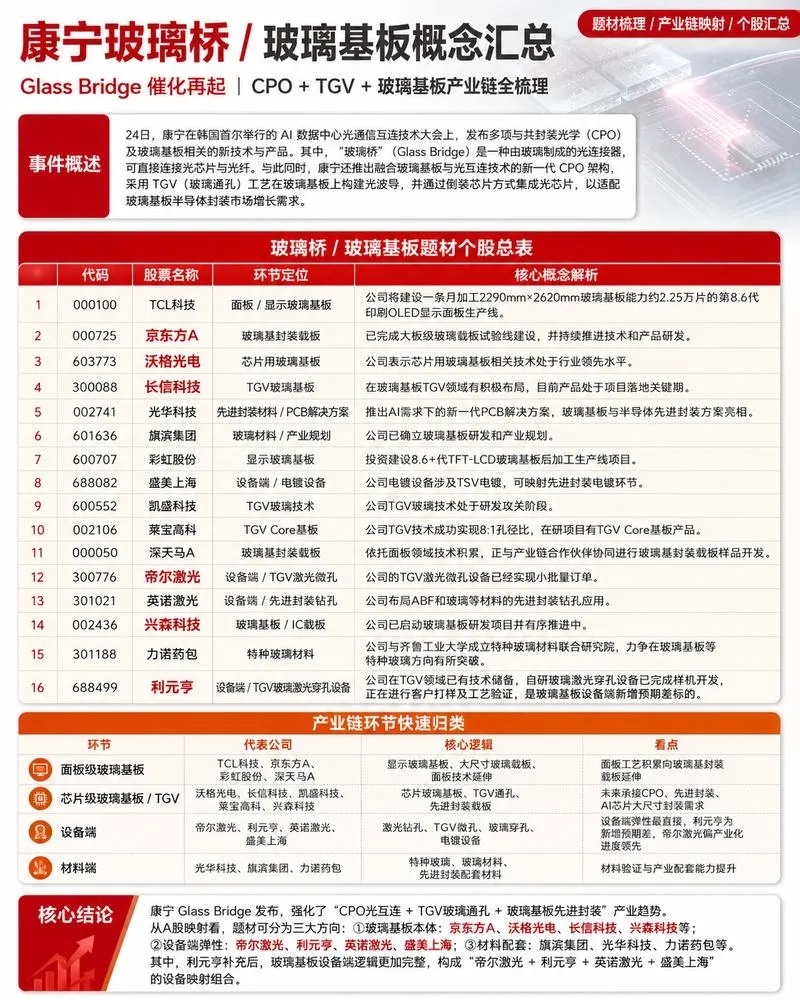
研报解读|玻璃基板:国产首发在即,戈碧迦卡位载板
台积电造访与玻璃基板产业进程
台积电近期多次造访英伟达中科厂,或涉及下一世代 CoPoS 先进封装布局。当前供应链认为,英伟达所具备的大尺寸面板制程以及玻璃加工等深厚技术积累,与面板级封装所需技术具有一定共通性。玻璃基板产业进程仍在不断加快,核心工艺、中试验证及产业布局同步推进。
三星电机已完成 100x100mm、20+层玻璃基板客户交付,台积电等头部客户或正进行试样验证。新光电气已完成 22 层玻璃芯基板开发,高层数与高密度封装能力进一步获得验证。DNP 的 TGV 通孔加工综合良率已稳定超过 85%,中试线最大加工尺寸为 510×515mm,产品持续向客户送样;康宁则联合群创、友达、正达加速布局 PLP 及玻璃芯基板,头部厂商不断入局。
设备环节是量产核心卡点
玻璃基板首先看设备环节。设备决定良率及产业化进程,当前综合良率正处于 75%-85% 的量产关键阶段,设备已成为量产的核心卡点。
产线建设中设备投资占比超过 70%,叠加全球扩产与国产替代窗口,国内设备厂商有望率先受益于新增产能建设与设备导入需求。
玻璃原片与各环节公司
除设备环节之外,玻璃原片环节提及戈碧迦,该公司当前已向国内半导体厂商送样验证。其余环节中,成品基板环节提及京东方等;通孔制备环节包括帝尔激光、大族数控、英诺激光、德龙激光等;表面金属化环节包括汇成真空等;电镀填充环节包括东威科技、三孚新科等;蚀刻环节包括欧克科技等。
玻璃载板:供给稀缺、验厂已通过
玻璃载板环节全球供给极为稀缺。三星、美光、海力士三家 27 年总需求接近 150万片/月,但海外产能供给受限,国内能够生产的企业更为稀缺。
戈碧迦近期已完成审厂,且马上进行送样,目前单月需求约 60万片,公司有望取得 20% 份额,合计 10亿元收入,按 40% 净利率对应 4亿元利润。
特种电子纱与利润口径
高端电子布涨价持续的核心因素在于特种电子纱,旭化成等海外龙头甚至因缺货缩短审核时间。该环节对标日东纺,国产首发在即。戈碧迦 26H1 已开启大规模送样,国内多家头部客户已导入,海外龙头正在试样验证,预计 27H1 完成技术审核,一旦通过即可直接启动大规模供货。27 年特种电子纱仍将处于涨价周期,有望实现 10亿元收入,按 30% 净利率对应 3亿元利润,产能与利润贡献同步提升。
27 年公司主业预计 1亿元利润,30倍 PE 对应 30亿元市值;玻璃载板与特种电子纱预计 7亿元利润,40倍 PE 对应 280亿元市值;合计市值可看 310亿元以上,对比当前约 160亿元市值,测算对应 90% 的增长空间。产业进展不及预期等因素也需要留意。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯




发表评论
发表评论: