
 研报速递
2026畜牧业行业研究报告节选
(附完整报告下载)
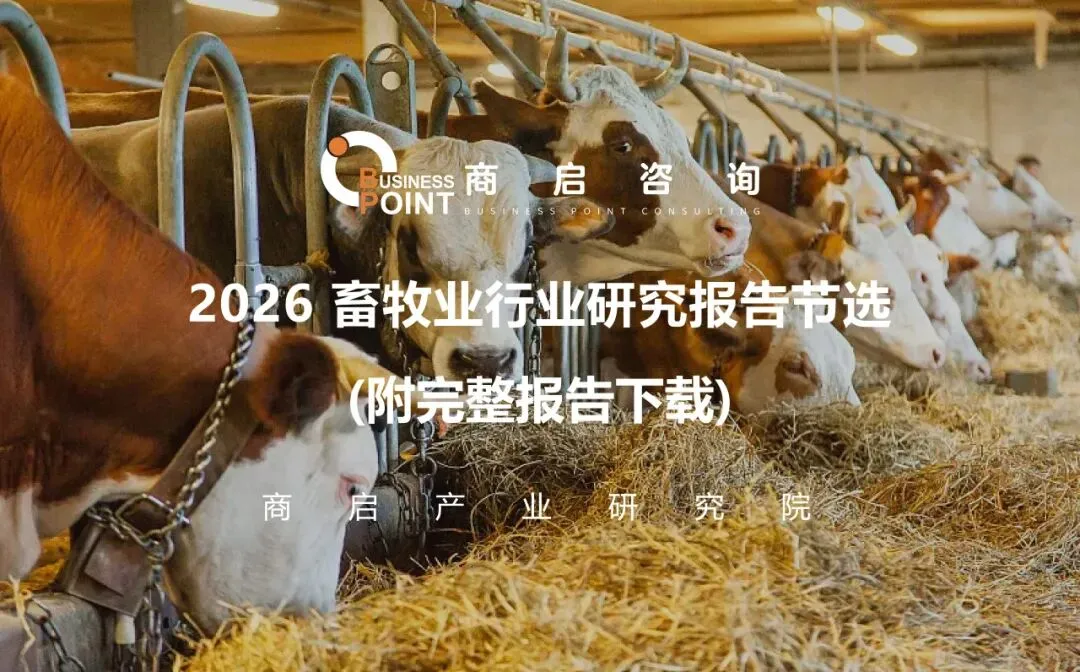
2026年关键数据速览
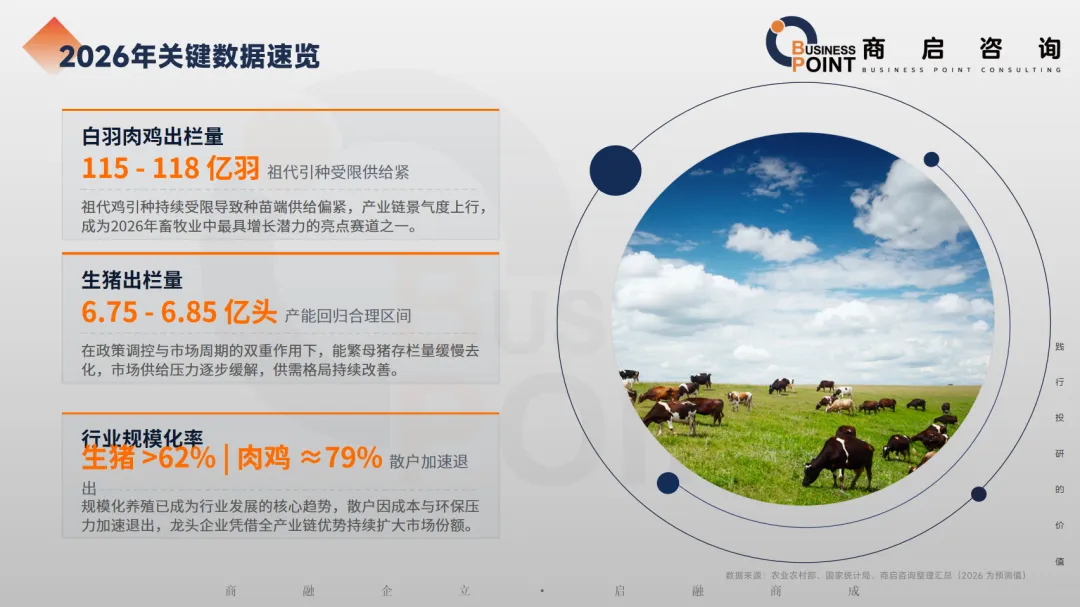
消费环境:居民蛋白消费结构持续优化
2025年我国居民肉类消费结构持续优化,猪肉依旧占据55%的消费份额,稳居肉类消费的主导地位;禽肉凭借高性价比占比达到26%,份额稳步攀升。牛肉、羊肉等高端蛋白需求不断增长,但国内供给存在缺口,进口依赖度较高。整体来看,居民蛋白消费正朝着多元化、品质化方向转型,无抗、有机等高品质肉制品愈发受到青睐,推动畜牧业向绿色化、品牌化升级。
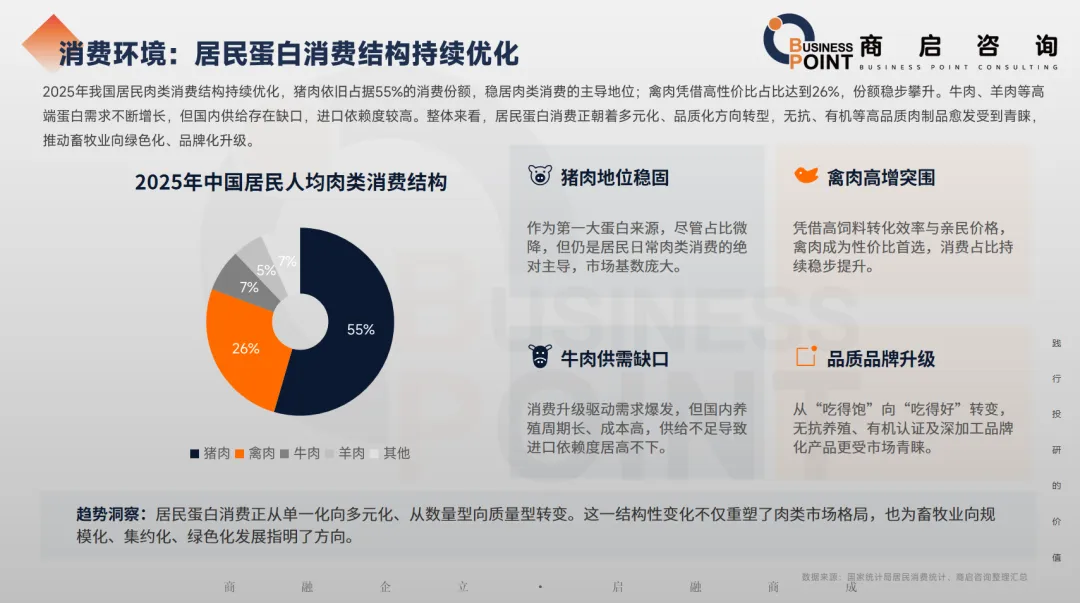
畜牧业的技术环境迭代与行业周期特征
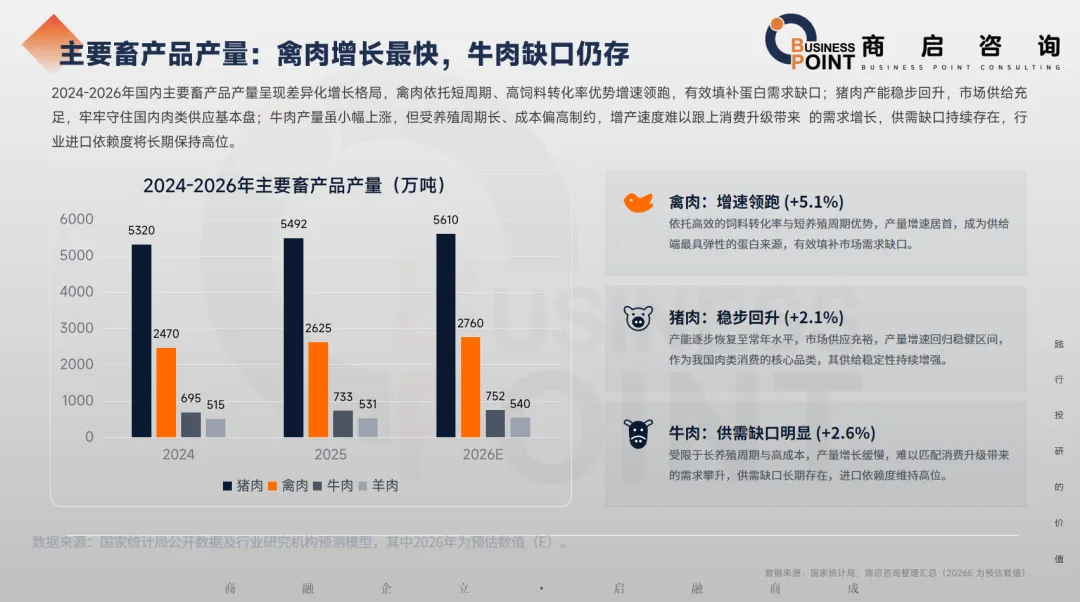
主要畜产品产量:禽肉增长最快,牛肉缺口仍存
2024-2026年国内主要畜产品产量呈现差异化增长格局,禽肉依托短周期、高饲料转化率优势增速领跑,有效填补蛋白需求缺口;猪肉产能稳步回升,市场供给充足,牢牢守住国内肉类供应基本盘;牛肉产量虽小幅上涨,但受养殖周期长、成本偏高制约,增产速度难以跟上消费升级带来 的需求增长,供需缺口持续存在,行业进口依赖度将长期保持高位。
行业整体规模:总产值稳步增长,增速放缓
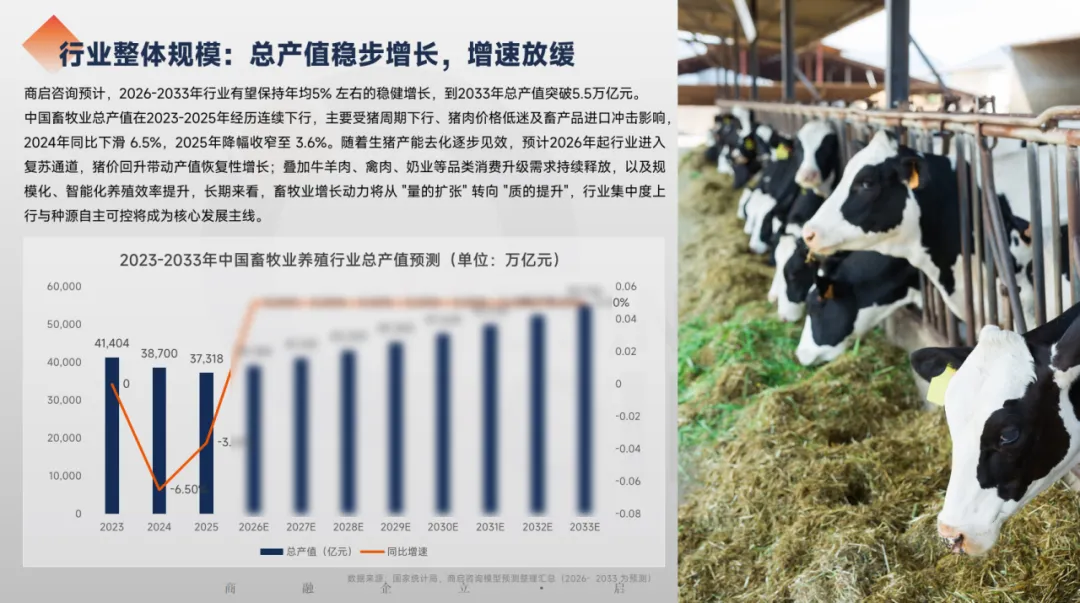
商启咨询预计,2026-2033年行业有望保持年均5% 左右的稳健增长,到2033年总产值突破5.5万亿元。
中国畜牧业总产值在2023-2025年经历连续下行,主要受猪周期下行、猪肉价格低迷及畜产品进口冲击影响,2024年同比下滑 6.5%,2025年降幅收窄至 3.6%。随着生猪产能去化逐步见效,预计2026年起行业进入复苏通道,猪价回升带动产值恢复性增长;叠加牛羊肉、禽肉、奶业等品类消费升级需求持续释放,以及规模化、智能化养殖效率提升,长期来看,畜牧业增长动力将从 "量的扩张" 转向 "质的提升",行业集中度上行与种源自主可控将成为核心发展主线。
供给端分析:规模化率持续提升,牛羊仍有空间
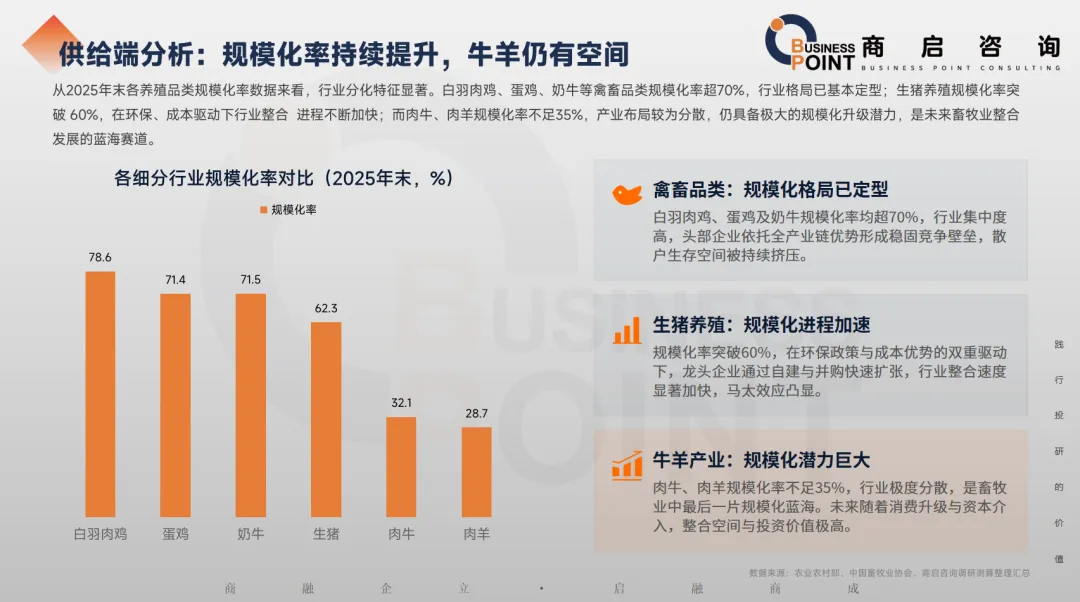
从2025年末各养殖品类规模化率数据来看,行业分化特征显著。白羽肉鸡、蛋鸡、奶牛等禽畜品类规模化率超70%,行业格局已基本定型;生猪养殖规模化率突破 60%,在环保、成本驱动下行业整合 进程不断加快;而肉牛、肉羊规模化率不足35%,产业布局较为分散,仍具备极大的规模化升级潜力,是未来畜牧业整合发展的蓝海赛道。
供给端分析:区域分布集中,优势产区明显
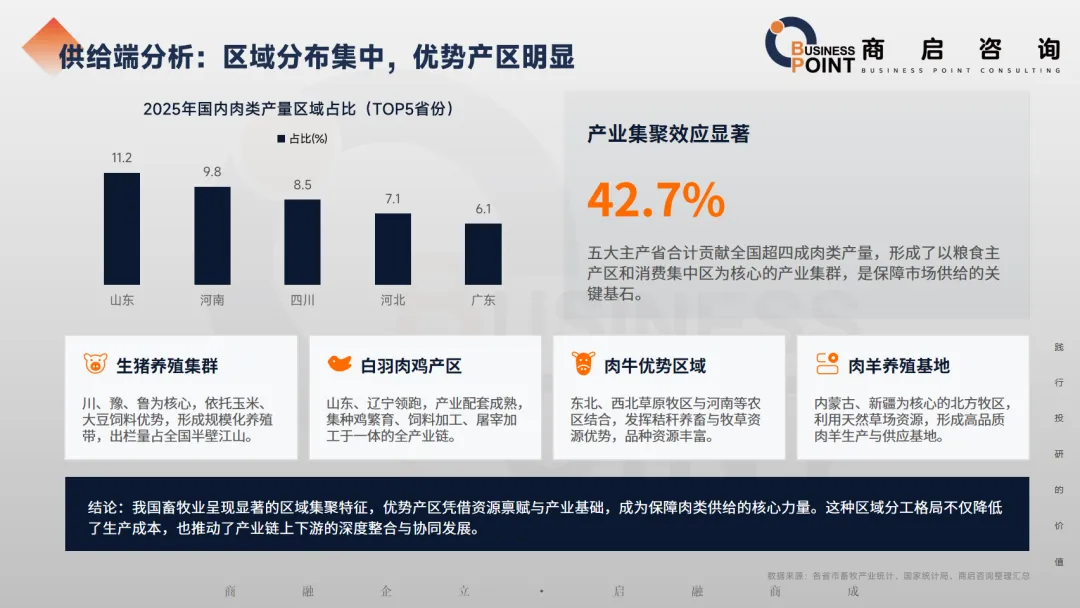
结论:我国畜牧业呈现显著的区域集聚特征,优势产区凭借资源禀赋与产业基础,成为保障肉类供给的核心力量。这种区域分工格局不仅降低了生产成本,也推动了产业链上下游的深度整合与协同发展。
需求端分析:进口格局变化,牛肉缺口持续
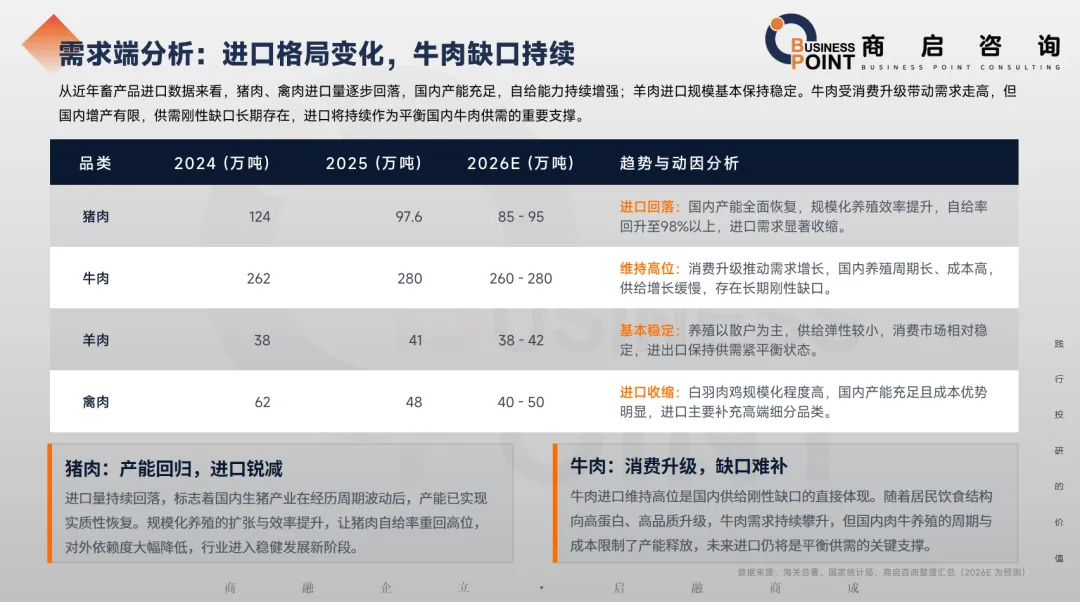
从近年畜产品进口数据来看,猪肉、禽肉进口量逐步回落,国内产能充足,自给能力持续增强;羊肉进口规模基本保持稳定。牛肉受消费升级带动需求走高,但国内增产有限,供需刚性缺口长期存在,进口将持续作为平衡国内牛肉供需的重要支撑。
细分赛道:生猪 - 产能调控下,周期振幅收窄
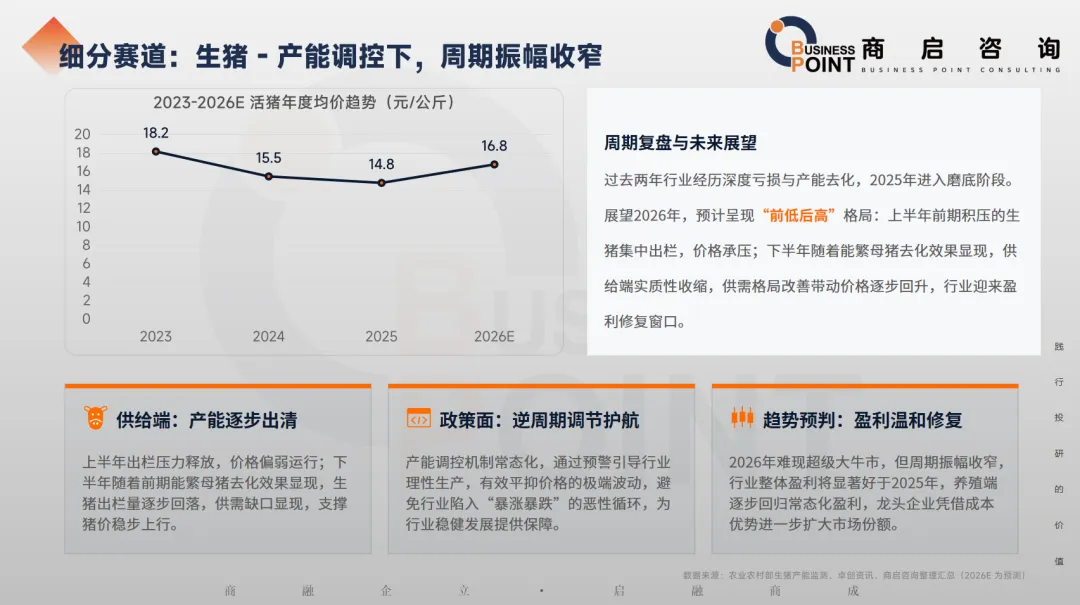
周期复盘与未来展望
过去两年行业经历深度亏损与产能去化,2025年进入磨底阶段。展望2026年,预计呈现“前低后高”格局:上半年前期积压的生猪集中出栏,价格承压;下半年随着能繁母猪去化效果显现,供给端实质性收缩,供需格局改善带动价格逐步回升,行业迎来盈利修复窗口。
细分赛道:白羽肉鸡 - 引种扰动,种苗端高景气
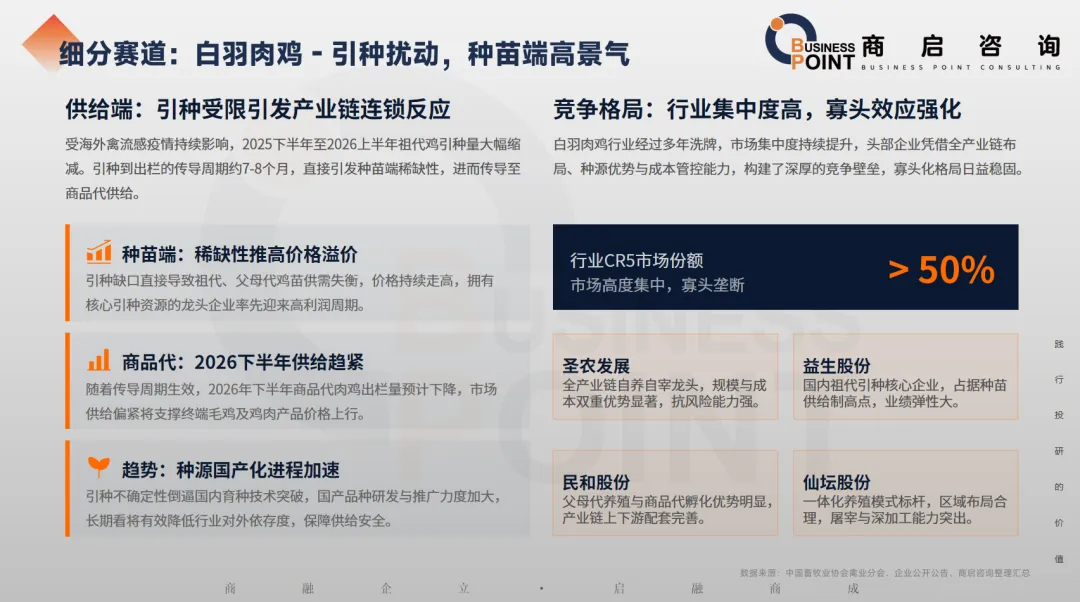
供给端:引种受限引发产业链连锁反应
受海外禽流感疫情持续影响,2025下半年至2026上半年祖代鸡引种量大幅缩减。引种到出栏的传导周期约7-8个月,直接引发种苗端稀缺性,进而传导至商品代供给。
竞争格局:行业集中度高,寡头效应强化
白羽肉鸡行业经过多年洗牌,市场集中度持续提升,头部企业凭借全产业链布局、种源优势与成本管控能力,构建了深厚的竞争壁垒,寡头化格局日益稳固。
细分赛道:生猪 - 成本分化加剧,龙头优势凸显
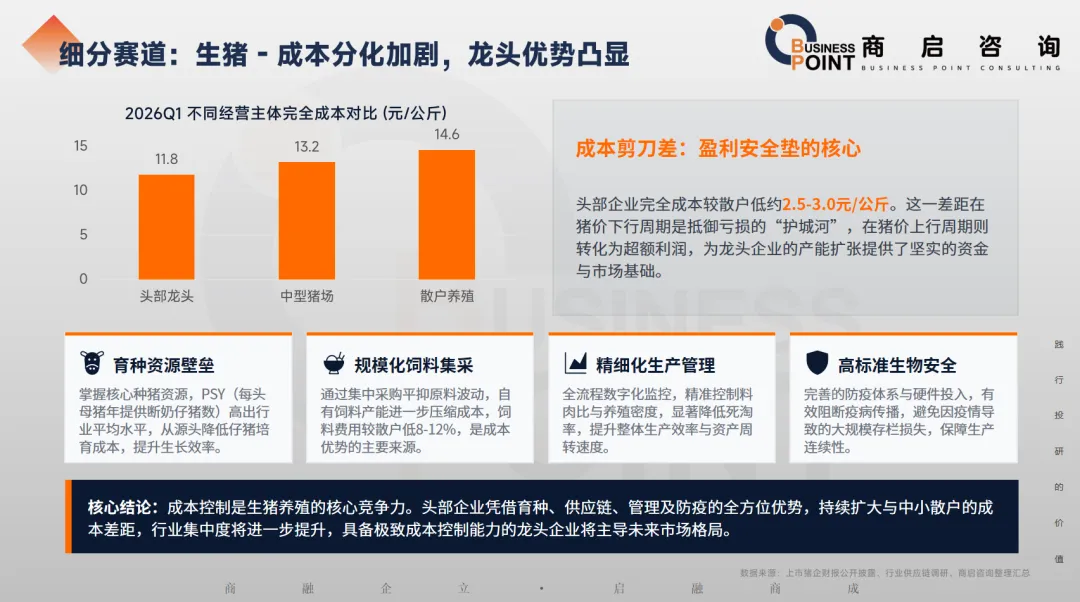
核心结论:成本控制是生猪养殖的核心竞争力。头部企业凭借育种、供应链、管理及防疫的全方位优势,持续扩大与中小散户的成本差距,行业集中度将进一步提升,具备极致成本控制能力的龙头企业将主导未来市场格局。
细分赛道:黄羽肉鸡 - 消费驱动,供需平稳
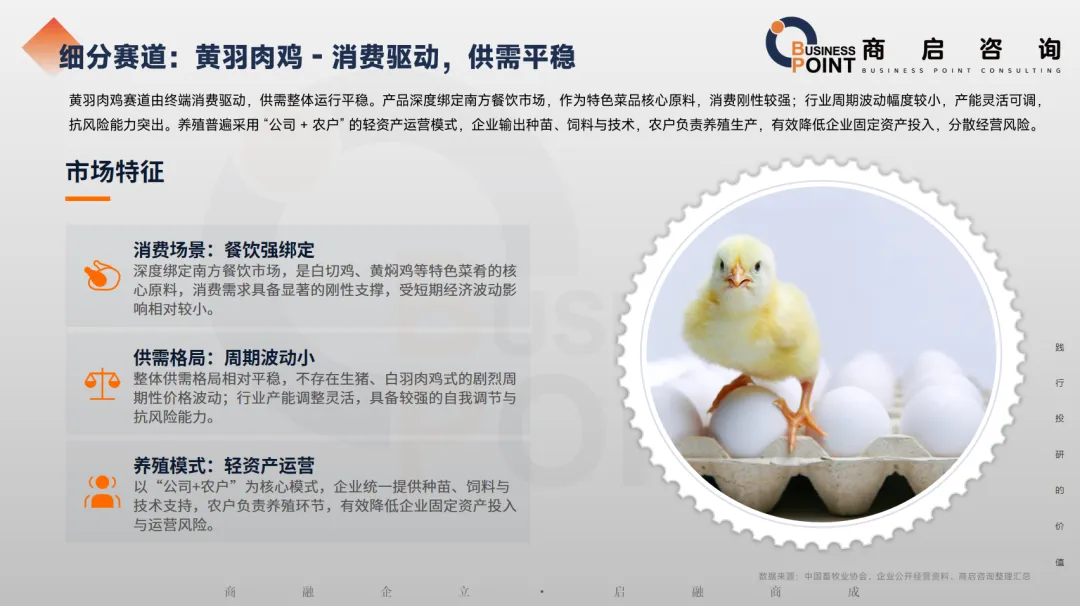
黄羽肉鸡赛道由终端消费驱动,供需整体运行平稳。产品深度绑定南方餐饮市场,作为特色菜品核心原料,消费刚性较强;行业周期波动幅度较小,产能灵活可调,抗风险能力突出。养殖普遍采用 “公司 + 农户” 的轻资产运营模式,企业输出种苗、饲料与技术,农户负责养殖生产,有效降低企业固定资产投入,分散经营风险。
成本分析:饲料是养殖成本的核心构成
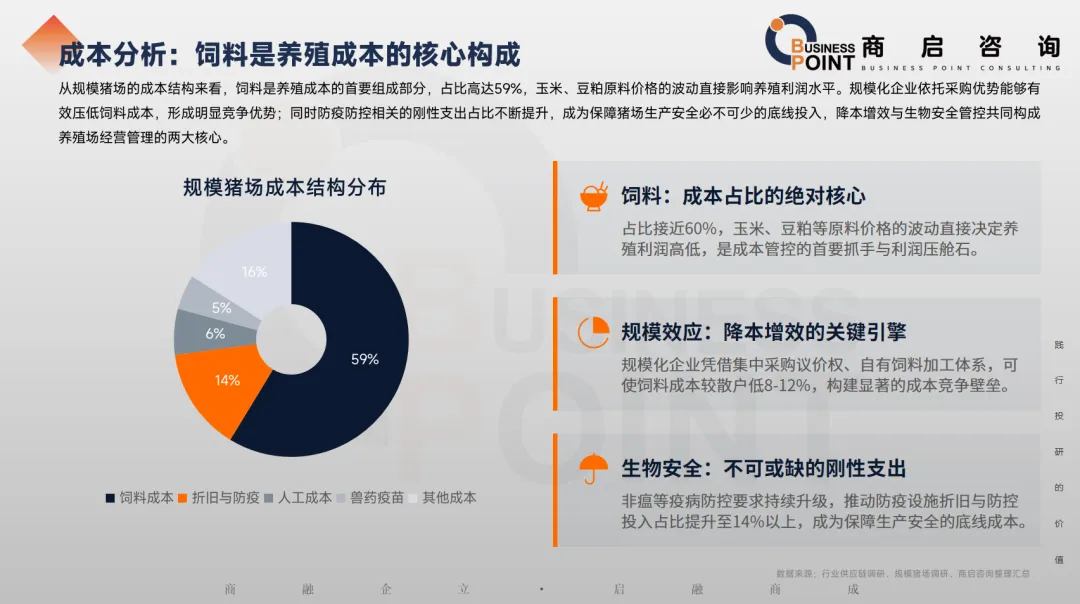
从规模猪场的成本结构来看,饲料是养殖成本的首要组成部分,占比高达59%,玉米、豆粕原料价格的波动直接影响养殖利润水平。规模化企业依托采购优势能够有效压低饲料成本,形成明显竞争优势;同时防疫防控相关的刚性支出占比不断提升,成为保障猪场生产安全必不可少的底线投入,降本增效与生物安全管控共同构成养殖场经营管理的两大核心。
竞争格局:集中度持续提升,龙头优势扩大
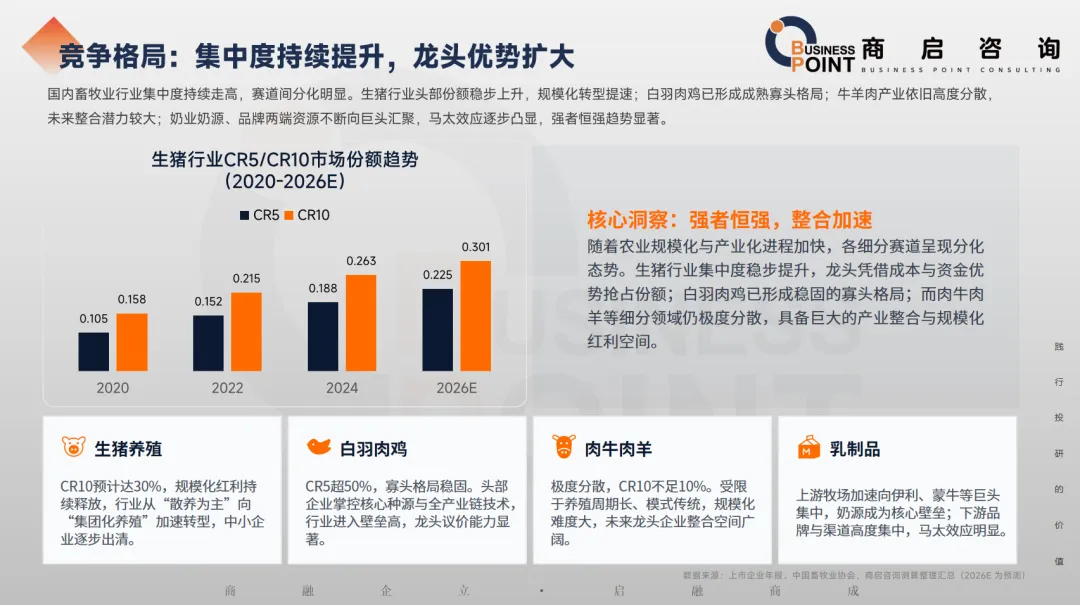
国内畜牧业行业集中度持续走高,赛道间分化明显。生猪行业头部份额稳步上升,规模化转型提速;白羽肉鸡已形成成熟寡头格局;牛羊肉产业依旧高度分散,未来整合潜力较大;奶业奶源、品牌两端资源不断向巨头汇聚,马太效应逐步凸显,强者恒强趋势显著。
趋势预判:集中度提升与种源自主可控
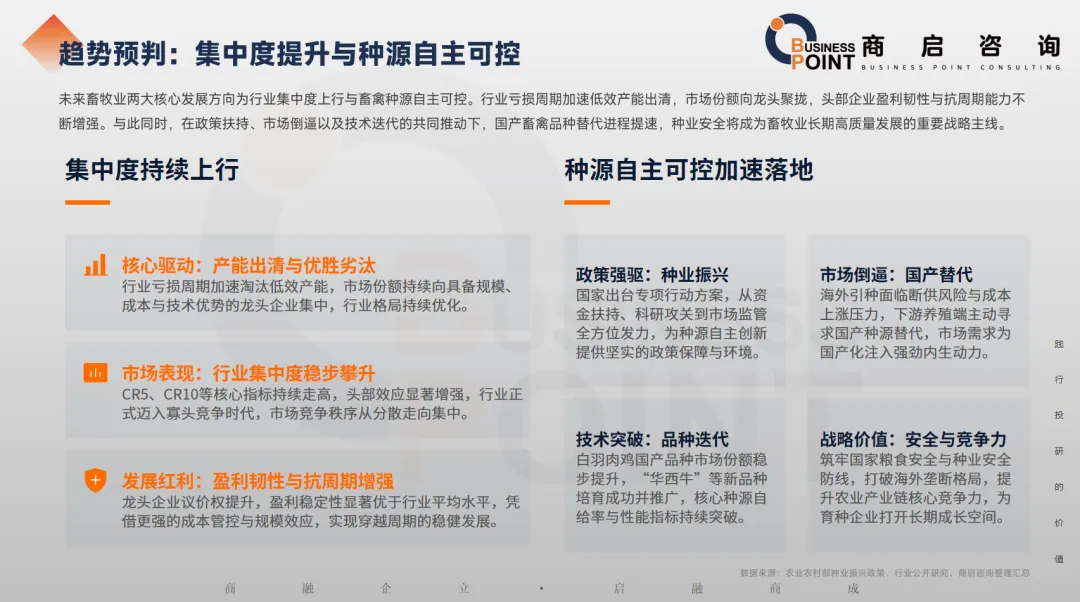
未来畜牧业两大核心发展方向为行业集中度上行与畜禽种源自主可控。行业亏损周期加速低效产能出清,市场份额向龙头聚拢,头部企业盈利韧性与抗周期能力不断增强。与此同时,在政策扶持、市场倒逼以及技术迭代的共同推动下,国产畜禽品种替代进程提速,种业安全将成为畜牧业长期高质量发展的重要战略主线。
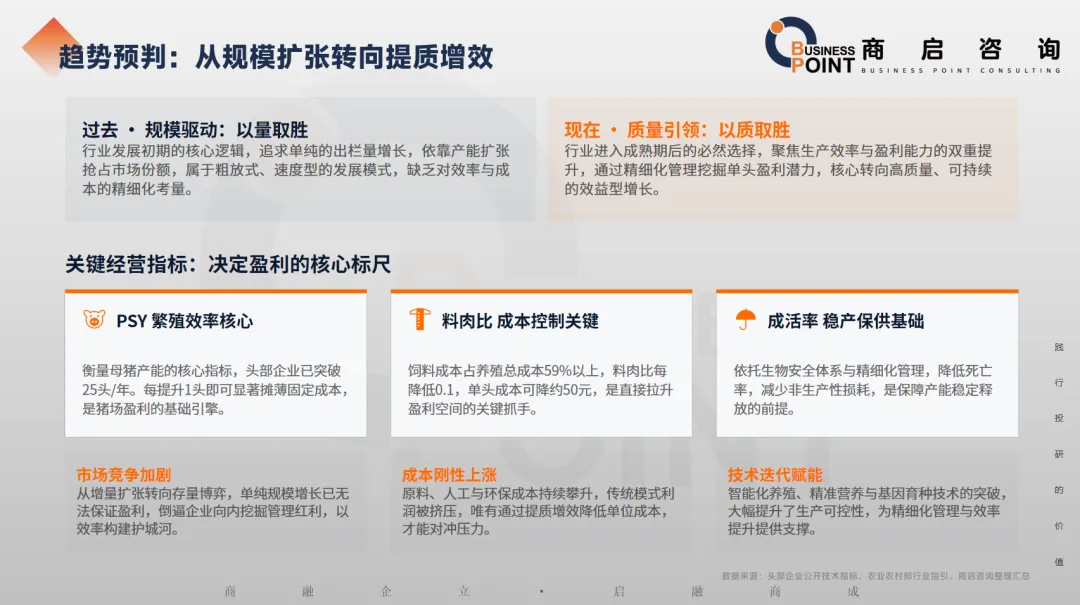
趋势预判:从规模扩张转向提质增效
Q&A
Q1:2026年畜牧业整体处在什么阶段?
A:2023–2025年行业总产值连续下行(2024年-6.5%、2025年-3.6%),2026年起进入复苏通道。猪价回升+牛羊禽奶消费升级+规模化/智能化提效,增长动力从“量的扩张”转向“质的提升”,预计2026–2033年年均增速约5%,2033年总产值破5.5万亿元。
Q2:各细分赛道里,2026年哪个最被看好?
A:报告最看好两条:白羽肉鸡:海外引种受限→祖代/父母代种苗稀缺→2026下半年商品代供给趋紧,种苗端高景气,CR5>50%寡头格局。肉牛:2023–2025年母牛淘汰→产能不可逆出清,繁育周期超2年、供给弹性低,价格中枢上行,高景气有望延续至2028年,是“最具潜力的高景气赛道”。
Q3:生猪为什么“周期振幅收窄、难现超级牛市”?
A:政策端有能繁母猪保有量和逆周期调节机制;市场端2025年磨底、2026年前低后高;头部完全成本比散户低2.5–3.0元/公斤。结果是价格不再暴涨暴跌,行业回归常态化盈利,龙头靠成本优势扩份额,不是全面暴利。
Q4:消费端发生了什么结构性变化?
A:2025年猪肉占55%、禽肉26%;牛肉/羊肉高端蛋白需求涨但国内供给缺口大。整体从“吃得饱”转向“吃得好”:无抗、有机、预制菜、品牌化升温,蛋白消费多元化、品质化。
Q5:供给端最大的分化是什么?
A:规模化率分化——白羽肉鸡/蛋鸡/奶牛 >70%(格局已定)生猪 >60%(整合加速)肉牛、肉羊 <35%(极度分散,是“规模化蓝海”)区域上五大主产省占全国肉类产量42.7%,川豫鲁(猪)、山东辽宁(白羽鸡)、东北西北(肉牛)、内蒙新疆(肉羊)集群明显。
Q6:未来畜牧业两大战略主线是什么?
A:①集中度提升:亏损出清低效产能,CR5/CR10上行,强者恒强;②种源自主可控:白羽肉鸡国产种、华西牛等突破,政策+市场+技术三重驱动,把“农业芯片”抓在自己手里。同时经营重心从规模扩张转到 PSY、料肉比、成活率 等提质增效指标。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。




发表评论
发表评论: