
 研报速递

上周,A顾市场先抑后扬。沪指累计上涨0.61%,深证成指上涨1.26%,创业板指上涨1.52%。
行业方面,电子、通信、房地产领涨,石油石化、农林牧渔、煤炭领跌;题材方面,半导体硅片、CRO、半导体设备等概念较活跃。
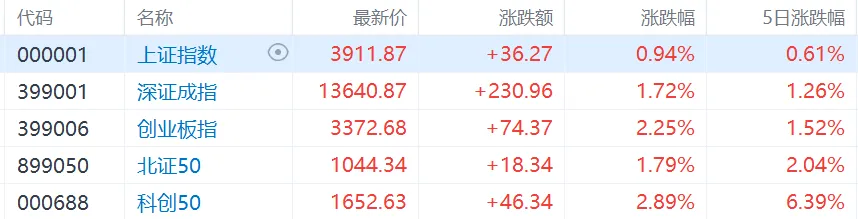
后市市场将如何演绎?且看最新十大券商策略汇总。
1. 申万宏源策略:9月下旬反弹窗口正在兑现
市场演绎自有其规律,9 月美联储加息 + 进一步鹰派,短期 AI 链仍演绎了反弹行情。中期展望不变,坦然面对暂时找不到突破方向的阶段。科技大波段行情,还需等待重磅产业催化重新凝聚新共识。海外资产配置环境仍承压,国内经济增长和政策组合缺乏向上弹性,科技和非科技都还无法重建大波段行情的结构主线。26 年剩余时间的基调偏向于震荡休整期。
结构选择和节奏判断不变,9 月下旬反弹窗口正在兑现,后续更关注中期业绩消化估值后,27 年业绩增速相对 26 年继续加速的算力通胀环节,重点关注存储、高端 CCL、PCB 和电容。当前神似 14 年上半年,短期调整,中期震荡休整波段延伸。需更加重视科技和非科技主题。科技主题演绎,是酝酿新阶段投资主线的过程。短期市场逆风,市场对AI 产业进步的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。
2. 方正策略:反弹窗口开启
市场反弹的窗口开启,科技回归仍将持续。具体来看,本轮反弹的核心是风险偏好修复,驱动力是元首见面带来的良好预期,包括伊朗问题、AI科技合作、贸易与投资等方面。高油价的担忧在缓解,尤其是内盘原油,一旦高油价开始松动,通胀、美债利率和加息预期有望迎刃而解。节奏上,考虑到双节将至,市场在十一假期前后会体现出一定的节日效应,反弹过程可能不会一蹴而就,进二退一式的震荡上行是主基调。
配置策略建议:积极有为,关注三方面配置机会,一是科技回归,AI的产业趋势和景气度仍较为坚实,拥挤度回落之后配置价值显著提高,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜,A股科技较海外科技明显滞涨,后续反弹空间仍然较大,顺序上先海外算力再国产算力,此外还可以关注相对低位的AI应用以及恒生科技;二是关注HALO资产逢低布局机会,油价回落之后,聚焦核心资源相关的有色金属+化工;三是对于货币政策变化反应最为直接,业绩估值匹配度较好,能够稳指数的非银金融。
3. 中信证券 :积极把握年内最后的进攻窗口
产业超级周期的后段,机构票见顶后通常都有一轮非机构票新高行情。目前的AI叙事、盈利周期所处的位置及全球货币环境,容易对机构票形成制约:1)AI算力投入没有放缓,但市场对前沿模型厂商业化空间的预期在调整;2)全A非金融盈利在2026Q3环比可能继续上行,但同比增速顶点可能在今年四季度出现;3)美联储展现出控通胀的强硬姿态,至少在年内会营造偏紧的宏观流动性氛围。
这些因素如果用机构视角和思维去看,无疑都会制约行情的高度。不过,如果站在短期情绪和筹码周期的角度,叠加三季报的催化,市场具备活跃资金进攻新技术与新题材的土壤。我们建议积极把握年内最后的进攻窗口。
4. 中国银河:市场或延续震荡与轮动行情
下周起A股市场将接连迎来中秋、国庆两个假期,跨长假风险溢价叠加三季度末机构考核约束,市场或延续震荡与轮动行情。
配置机会:关注三条主线:一是科技成长精选。近期产业会议密集叠加外部扰动边际收敛,重点关注半导体及先进封装、光通信产业链、AI算力产业链等高景气及业绩可验证方向。二是政策预期。后续政策加码预期仍存,“六张网”为重要抓手,关注电网、储能/电力配套、建材、工程机械等环节。三是红利底仓。海外高利率和能源风险尚未出清,金融、公用事业、煤炭等仍具配置价值。
5. 国金策略:修复与下一个变化
宏观不确定性下降后,持续两个月的市场僵局有望被打破,市场状态距离过热存在差距,反弹持续性可以期待,政治事件落地较难成为本轮市场上涨行情结束的核心信号。对于科技股而言,短期基本面景气度增强+美债利率期限利差下行为其提供相对顺风的环境,然而中期维度下不可证伪的远端叙事隐忧仍在,可能成为本轮反弹的下拉力量,突破前高难度相对较大。另一方面,与本轮美国AI反弹相关的美债期限利差再次回落到了6月末的低点,随时可能反转上行。整体来看,三季报与Anthropic上市前给未能在7月减仓的投资者一个反弹切换的时间窗口。
具体配置建议上,第一,有色金属(金、铜、铝)作为美元对立面资产,在极致的加息预期落地与地缘矛盾缓和后,机会已经出现;第二,油价下跌反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益;第三,科技链上部分供需紧缺且存在技术迭代的环节,参考我们前期业绩报告的筛选结果,推荐:光模块、电子布、MLCC、存储等。
6. 广发证券:市场迎来新一轮“恰到好处的反弹时机”
整体来看,市场已经迎来新一轮“恰到好处的反弹时机”。配置上建议优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等)。红利板块当前位置的配置性价比则有所收敛。
7. 开源证券:美联储加息落地,把握科技和再平衡
短期看,市场处于“长叙事未破,新叙事未出,拥挤度初缓”背景,可积极参与科技“反弹—高波震荡”行情,但较此前的趋势行情需更灵活应对,继续把握赚钱效应扩散带来的再平衡机会。
中期看,牛市逻辑没有被破坏,但需要降低斜率预期,科技仍是中期主线,全面普涨的Beta难度明显上升,下一阶段收益将更多来自科技内部重新筛选。
8. 中信建投:第二轮修复行情展开
当前A股开启第二轮修复行情,海外中东地缘冲突推升油价与美债利率引发的宏观博弈已阶段性落地,油价、长端美债利率随之回落,国内宽松利率环境与人民币汇率保持稳定,市场主线重回业绩景气,资金迎来回流高景气板块的窗口;但后续仍需持续跟踪海外利率、油价回落持续性以及10月底FOMC会议带来的外部扰动。
配置上采取均衡配置、分层布局思路,进攻端优选算力供给紧缺涨价环节(光芯片、PCB制造、CCL、服务器整机)与铜铝锡等工业有色,防守端以红利资产作为底仓对冲波动,同时灵活把握农业、医美、纺织服装等内需板块受政策预期催化的阶段性机会。
9. 光大证券:外部扰动减弱,市场或将延续回升态势
关注三条均衡配置方向:方向一,硬科技赛道。聚焦半导体、AI、高端制造等具有核心技术壁垒与国产替代逻辑的领域,这些板块具备较强的成长确定性与估值弹性;方向二,政策链,即沿着政策发力的重点方向进行布局,涵盖消费链、地产链、基建链以及各类细分领域。方向三,有自下而上景气的其他板块,例如农林牧渔、医药、非银金融等,这些行业更多依靠自身基本面逻辑驱动而走出独立行情,不依赖宏观政策的强刺激,能够在市场震荡中提供一定的超额收益。
10. 中银证券:四季度有望迎来反弹行情
短期来看,十一前夕,资金观望情绪较重,预计市场短期大概率仍以震荡筑底为主,四季度有望迎来反弹行情。A股方面,分母端扰动趋于尾声,但分子端产业景气并未出现明确拐点,A股整体从系统性上行到震荡分化寻找alpha阶段。


发表评论
发表评论: