
 研报速递
核心发现
全球辅酶Q10市场正处于从"基础补充剂"向"精准递送+场景化消费"转型的关键窗口。 2025年全球市场规模约8.6—9.1亿美元(不同机构口径略有差异),预计2032—2033年达到16—17亿美元,CAGR在6.4%—10.1%之间 360iResearchDataM Intelligence。最反直觉的变化在于:竞争焦点已从"含量"转向"吸收率"——脂质体、纳米乳化等递送技术正在将CoQ10的生物利用度从传统的2—5%提升至原有水平的3—10倍,这直接重新定义了产品定价逻辑和品牌壁垒。 中国市场2025年规模达87.3亿元人民币(含全链条),同比增长12.6%,显著高于全球平均增速 博研咨询。
剂型革命已经发生。 2025年底中国SAMR公告允许辅酶Q10增加口服液和粉剂备案剂型(2026年3月实施),打破了软胶囊独占的局面 SAMR;Kaneka在日本推出还原型CoQ10软糖和Q10酸奶饮料,将辅酶Q10从保健品推入日常食品消费场景 Kaneka;美国Olympia Pharmaceuticals推出注射级CoQ10制剂,直接进入longevity诊所渠道 BioSpace。
一个需要警惕的信号是:跨境电商辅酶Q10的合规灰色地带正在扩大。 澎湃新闻调查披露,标榜"新西兰原装进口"的NeuWell品牌在京东、淘宝、抖音等平台累计销售数万单,但其在新西兰本土未获Medsafe注册备案,且违规添加PQQ成分 澎湃新闻。这一案例折射出跨境保健品监管的结构性漏洞,对正规品牌既是风险也是机会。
从投资视角看,产业链利润正在向两端集中:上游拥有发酵法核心产能的原料商(金达威全球产销量领先,2025年CoQ10改扩建至920吨/年) 金达威调研纪要,以及掌握脂质体/纳米乳化等制剂技术的递送方案商,是未来3年最具确定性的受益环节。
一、全球市场规模与竞争格局
1.1 市场规模:多家机构一致看好,CAGR 6—10%
不同研究机构对全球辅酶Q10市场的规模估算存在口径差异,但趋势方向完全一致——稳步增长。
表格
关键差异说明:Pharma Market Research仅覆盖胶囊剂型,而360iResearch和DataM覆盖全品类(含粉剂、软糖、口服液、化妆品原料等)。Precedence Research原文数据单位标注为"billion",但从上下文判断应为"million"。综合来看,全球辅酶Q10全品类市场2025年规模在8—9.5亿美元区间,是一个可信的共识范围。
区域分布方面: 北美仍为最大市场,占全球约39—49%份额(2024年数据),但亚太地区是增速最快的区域,预计CAGR达17% Precedence Research。膳食补充剂应用占最大份额(约60%),化妆品应用是增速最快的细分领域(CAGR约10.8%)。
1.2 竞争格局:原料端高度集中,品牌端加速整合
全球辅酶Q10原料供应端高度集中。中国是全球最大的辅酶Q10生产国和出口国,早期全球90%的供应来自日本,2005年后随着微生物发酵法工艺成熟,国内厂商陆续进入金达威公告。头部企业包括:
- Kaneka Corporation(日本)
:全球唯一专利还原型泛醇(Ubiquinol)原料制造商,拥有100+临床研究、80+专利、45+年研发积累,产品列入50+国家1000+品牌 Kaneka - 金达威(中国/厦门)
:全球辅酶Q10产销量领先,2025年完成年产920吨改扩建项目 - NOW Foods、Nature Made(Pharmavite)、Qunol、Doctor's Best
:美国终端品牌主力
中国市场方面,2025年行业CR5为54.3%:汤臣倍健18.2%、仙乐健康12.7%、华润圣海9.5%、康恩贝7.6%、金达威6.3% 博研咨询。头部企业自建发酵法原料基地已达11个,年产能突破1200吨。
二、近1年全球新品盘点
下表汇总了近1年(2025.09—2026.09)全球范围内具有代表性的辅酶Q10新品,涵盖品牌、剂型、卖点及渠道信息:
| 八号地 | |||||
| Kaneka | |||||
| Kaneka | |||||
| Kaneka/Eqology | |||||
| Olympia Pharma | |||||
| Viactiv | |||||
| Doctor's Best | |||||
| Sirio Health | |||||
| GNC | |||||
| Healthy Extracts | |||||
| Boryung | |||||
| 百合股份 | |||||
| Doctor's Best/金达威 | |||||
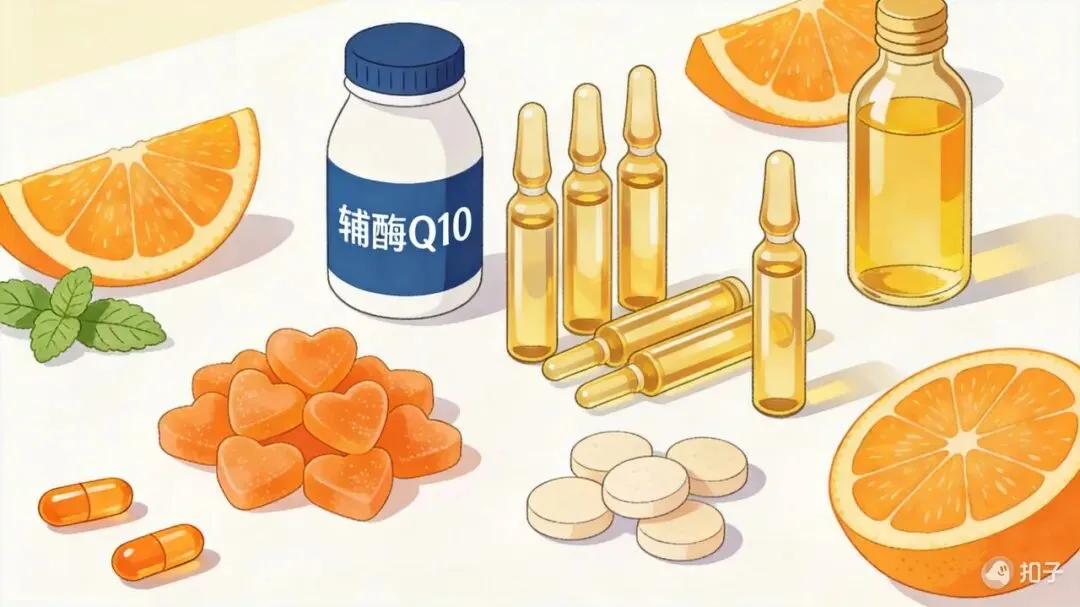
趋势观察: 近1年新品呈现三大方向——①剂型食品化(软糖、酸奶饮料、食用油),降低消费门槛;②递送技术升级(脂质体、纳米乳化成为中高端标配);③场景精细化(他汀支持、女性健康、运动恢复、宠物保健各自成品类)。
三、新概念与功效叙事
3.1 从"心脏保健"到"线粒体健康":功效叙事升级
辅酶Q10的传统功效定位是"心脏保健",近1年最显著的变化是功效叙事从单一器官保护升级为"线粒体健康"这一更底层的健康概念。Kaneka在2026年Vitafoods Europe上明确以"Mitochondrial Health"作为品类核心定位,并提出"线粒体产生人体约90%的能量"这一关键信息 Kaneka/PRNewswire。
这一概念升级的战略意义在于:它将辅酶Q10从"老年人心脏保健品"重新定位为"全年龄细胞能量管理方案",打开了运动恢复、脑健康、生育力支持等全新市场空间。
3.2 六大新兴功效场景
| 他汀支持 | ||
| 抗衰/长寿 | ||
| 脑健康 | ||
| 运动恢复 | ||
| 女性健康/生育力 | ||
| 皮肤抗衰(口服美容) |
3.3 新营销概念
- "细胞充电器"/"能量火花塞"
:用通俗比喻解释线粒体机制,降低消费者认知门槛 - "吸收效率>含量"
:品牌竞争焦点从"每粒多少mg"转向"吸收率提升了多少倍" - "NMN+CoQ10=完美线粒体Stack"
:将CoQ10嵌入更大的长寿补充剂体系
四、新技术(原料工艺与制剂创新)
4.1 递送技术:从"含量竞争"到"吸收效率竞争"
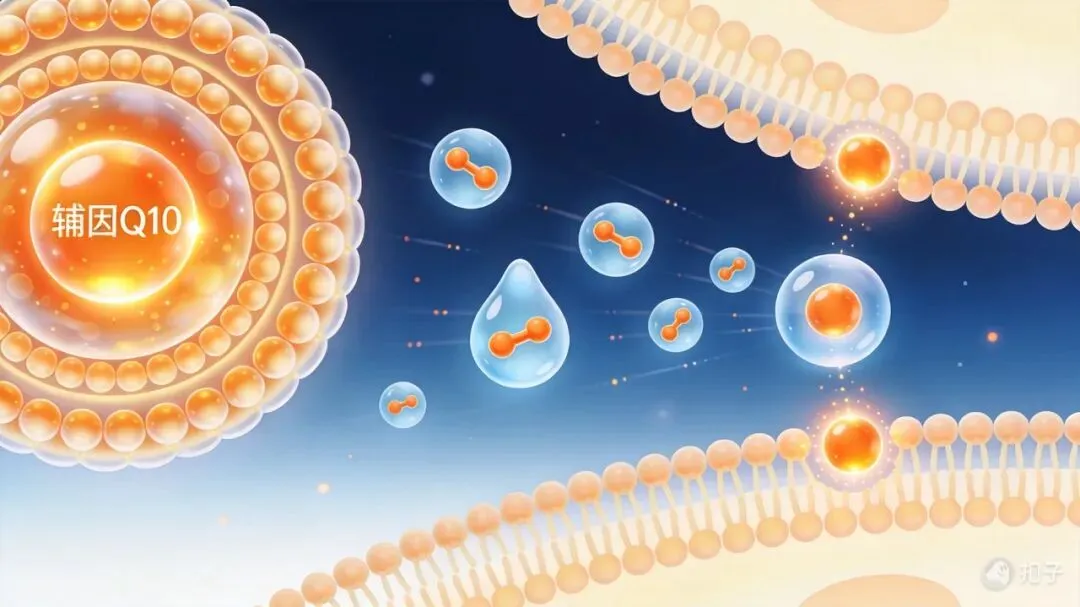
这是近1年辅酶Q10领域最重要的技术主线。 传统CoQ10口服生物利用度仅2—5%(脂溶性大分子、分子量863Da、水相溶解度<1μg/mL),这一根本性限制正在被多种递送技术突破:
| 脂质体递送 | |||
| 脂质体递送 | |||
| 纳米乳化 | |||
| 纳米乳化 | |||
| 脂质纳米粒(药物级) | |||
| 微囊靶向递送 | |||
| 水溶性复合物/SEDDS |
关键判断:脂质体递送正在成为高端CoQ10产品的"入场券"。全球脂质体CoQ10细分市场2024年已达6亿美元,预计2035年达12亿美元(CAGR 7.1%)。纳米乳化市场增速更快(CAGR 8.3%),在化妆品和功能性食品领域渗透率更高。
4.2 原料工艺:发酵法持续优化,高纯度成为差异化指标
- 金达威
:2025年完成辅酶Q10年产920吨改扩建,实现高纯度产品产业化落地,成本明显下降 金达威年报 - NOW Foods
:投资5000万美元扩建北美发酵和制剂产能 VMR - 中国原料国产化率
:2025年日化级辅酶Q10原料国产化率升至86.7%(2024年为73.1%),高纯度(≥99.5%)、低内毒素(≤5EU/mg)工艺突破使单位成本下降19.3% 博研咨询日化报告
4.3 还原型泛醇稳定化技术
泛醇(Ubiquinol)是CoQ10的活性抗氧化形态,生物利用度为泛醌的3-8倍,但极易氧化。Kaneka通过独有的流化床干燥技术开发了Kaneka Q30™——一种30%浓度的空气稳定泛醇粉末,可用于胶囊、棒条包、粉剂饮料等多种剂型 Kaneka。这使得还原型泛醇的应用范围从软胶囊扩展到了更丰富的产品形态。
五、新剂型与产品形态创新
5.1 口服液:政策突破催生新品类
2025年12月31日,中国市场监管总局发布公告(2025年第58号),允许辅酶Q10保健食品增加口服液和粉剂剂型,2026年3月1日起实施 SAMR。这一政策直接催生了中国市场的"液态辅酶Q10"品类:
- 八号地
:2026年7月发布辅酶Q10口服液(50mg/支),双重蓝帽认证 - 百合股份
:推出辅酶Q10口服液(45mg/支),MMnutriX®乳化技术
NutraIngredients评价称此举旨在创建"suitable for elderly"的适老化产品,呼应中国"银发经济"政策 NutraIngredients。
5.2 软糖/咀嚼片:食品化消费场景
- Kaneka日本
:还原型CoQ10软糖(100mg),全国便利店渠道,零售价仅213日元(约10元人民币) - Viactiv美国
:CoQ10 CARDIO Complete软咀嚼片,热带水果味,定位女性健康 - Sirio Health
:CoQ10软糖通过USP审核
软糖/咀嚼片是辅酶Q10从"保健品"向"日常消费品"转型的核心载体。 低单价、好口感、便利店渠道三重叠加,大幅扩展了目标人群边界。
5.3 功能性食品/饮料
- Kaneka
:Q10酸奶饮料(100mg,柠檬味,脱脂),日本市场 - Kaneka/Eqology
:Pure Arctic Oil Heart & Energy——将CoQ10融入鳕鱼肝油+橄榄油,可作为烹饪用油或膳食补充剂双用,获Vitafoods Europe 2026创新奖
这是辅酶Q10"去药片化"的极致表现——从吞咽胶囊到喝酸奶、用油炒菜,消费摩擦降到最低。
5.4 注射级制剂
Olympia Pharmaceuticals推出的CoQ10注射剂(20mg/mL,MCT油基质)代表了辅酶Q10在longevity/anti-aging诊所渠道的延伸,绕过消化道吸收直接入血 BioSpace。Restore品牌也推出IM注射CoQ10,宣称生物利用度高达90%(vs口服15-20%)。
六、消费趋势总结
6.1 人群:从"老年心脏保健"到"全年龄细胞管理"
- 核心人群
:40岁以上中老年人(心脏健康、他汀支持)仍是基本盘 - 增量人群
:运动健身人群(运动恢复)、备孕人群(生育力支持)、25-45岁女性(口服美容/抗衰)、长寿/anti-aging社群(NMN+CoQ10组合) - 新兴人群
:宠物主人(宠物心血管保健)
6.2 渠道:线上主导,抖音电商爆发
中国市场渠道结构发生历史性变化:
- 线上渠道(天猫+京东+抖音)
:2025年销售额51.6亿元,占比59.1%,首次超过线下 博研咨询 - 抖音电商
:2025年同比增幅78.6%,远超天猫(22.1%)和京东(16.9%),是增速最快的渠道 - 线下药店
:占比降至28.5—33.1%,但单店客单价327元,为所有渠道最高 - 跨境电商
:是重要增长引擎,但合规灰色地带扩大(NeuWell事件)
6.3 国产品牌崛起
2025年,国产品牌辅酶Q10市场份额首次反超进口品牌——63% vs 37%。 三年前进口品牌还占据七成尚普咨询。核心驱动力:
国产原料纯度达99.5%(vs进口96%),成本仅增加6% 国产客单价100-150元黄金带,比进口低30% 头部品牌公开第三方检测报告,建立信任壁垒
但国产品牌在高端线(631元以上)仅占5%,进口仍握定价权。
6.4 区域差异
表格
| 北美 | ||
| 亚太 | ||
| 欧洲 | ||
| 中国 |
6.5 价格带
- 大众带
(100-184元/60粒):以国产泛醌软胶囊为主,抖音电商82%销量集中于此 - 中端带
(184-631元/60粒):进口泛醌/国产泛醇,线上贡献58.2%销售额 - 高端带
(631元以上):脂质体/泛醇/进口品牌,进口仍占主导 - 超高端
:注射级(诊所渠道),单次数百美元
七、化妆品/日化领域应用
辅酶Q10在化妆品领域是一个被低估的增长极。
- 全球市场
:2026年约3030万美元,预计2034年达4350万美元,CAGR 6.6% VMR - 中国市场
:2025年4.82亿元,同比增长12.6%,预计2026年5.43亿元 博研咨询 - 应用结构
:精华液+面霜合计63.5%,眼霜18.2%,洁面乳9.7% - 企业布局
:华熙生物、丸美、珀莱雅三家占41.3%市场份额;华熙生物2025年辅酶Q10系列化妆品营收3.27亿元(+28.4%) - 关键变化
:2025年4月,国家药监局将辅酶Q10列入化妆品功效原料子目录(B级,具备人体试验支持);消费者认知度2025年达68.4%(+22.1ppt) - 技术趋势
:纳米乳化CoQ10在高端护肤品中渗透加速,真皮穿透深度优于传统油基配方
八、相关公司与产业链机会映射
8.1 全球产业链关键节点
| 原料(发酵法) | 金达威(002626.SZ) | ||
| 原料 | 新和成(002001.SZ) | ||
| 原料 | 花园生物(300401.SZ) | ||
| 原料+品牌 | Kaneka(日本) | ||
| 终端品牌 | Doctor's Best/金达威 | ||
| 制剂技术 | 百合股份 | ||
| 纳米乳化 |
8.2 产业链投资逻辑
短期(6-12个月)关注点:
CoQ10原料价格2026年以来逐渐下行(市场供给增长快于需求),需关注金达威产能释放节奏和价格企稳信号 中国口服液剂型政策红利释放期(2026年3月实施后首批产品上市)
中期(1-3年)关注点:
脂质体/纳米乳化递送技术成为中高端产品标配,掌握制剂技术的企业享有溢价权 辅酶Q10在化妆品、宠物保健、功能性食品等非传统应用场景的渗透率提升 中国国产品牌份额可能从63%进一步提升至70%+,进口品牌在高端线的定价权面临挑战
长期关注点:
辅酶Q10是否进入医保或慢病管理推荐目录(已有地方试点) 个性化营养(基因检测+CoQ10剂量定制)的产业化可能性 注射级CoQ10在神经退行性疾病等临床领域的突破
九、技术创新方向判断(未来1—3年)
9.1 确定性较高的方向
- 脂质体/纳米乳化递送技术标准化
:临床数据积累推动行业建立吸收率评价标准,"每粒含量"不再是唯一卖点,"AUC提升倍数"成为新的竞争维度 - 剂型食品化加速
:软糖、口服液、功能性饮料将贡献增量消费场景,尤其在亚太市场 - "CoQ10+X"复配配方
:CoQ10+NMN、CoQ10+PQQ、CoQ10+Omega-3、CoQ10+他汀(处方协同)等组合产品快速增长 - 中国市场适老化产品
:口服液+粉剂政策红利释放,银发经济驱动
9.2 值得跟踪的方向
- 还原型泛醇(Ubiquinol)成本下降
:Kaneka Q30™稳定粉末技术推广后,更多品牌有能力推出泛醇产品,可能改变泛醌/泛醇的市场比例 - 注射级CoQ10临床验证
:BPM31510等药物级纳米制剂能否进入临床试验阶段,为原发性CoQ10缺乏症提供治疗选择 - 个性化营养平台整合CoQ10
:基于基因检测或代谢组学的CoQ10剂量定制方案
9.3 不确定性较高的方向
- CoQ10进入处方药序列
:目前仅有药物级制剂(BPM31510)在临床前阶段,距获批尚远 - 合成生物学替代发酵法
:目前发酵法已是主流,合成生物学路线在成本和质量上尚未显现颠覆性优势
十、报告适用性说明
适用条件: 本报告基于2025年9月至2026年9月间的公开信息编写,全球市场规模数据来自多家第三方研究机构的公开报告摘要,关键数字已标注来源。
关键不确定性:
不同研究机构对全球市场规模的估算口径存在差异(8—10.5亿美元区间),报告中已标注各来源的具体覆盖范围 中国市场87.3亿元人民币的数据来自博研咨询行业报告摘要,可能包含原料、中间体、终端产品全链条统计 脂质体递送技术的临床数据样本量普遍偏小(n=18),大规模验证尚需时间 跨境电商合规环境可能快速变化
什么信息可能改变判断:
若辅酶Q10原料价格持续下行超过2年,可能压缩上游原料商利润空间 若脂质体递送技术的临床数据被大规模RCT验证,将加速品类升级 若中国将辅酶Q10纳入医保或慢病管理正式推荐目录,将显著扩大医院渠道市场


发表评论
发表评论: