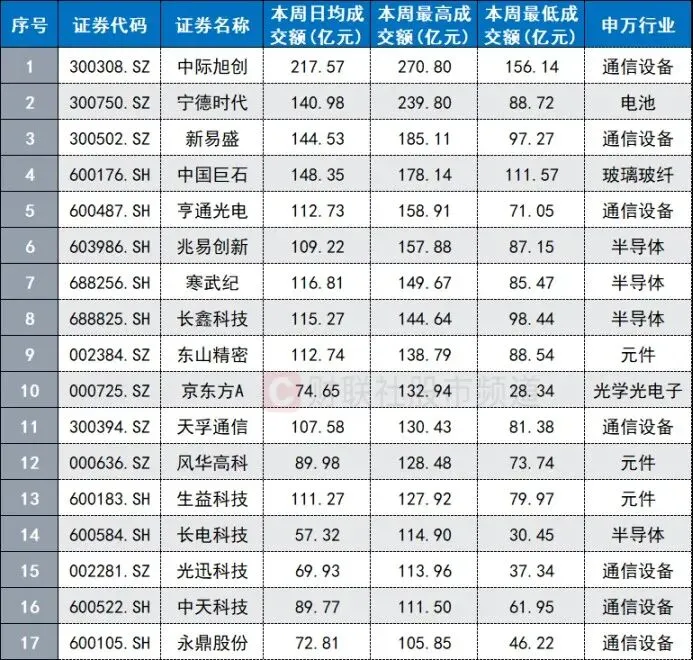
券商策略汇总:科技成长要反弹了… 本周A股震荡修复,交投热度逐步抬升。周内成交额逐步抬升:周一1.63万亿、周二1.61万亿(年内新低)、周三1.74万亿、周四1.82万亿、周五2.04万亿,周五两市重回2万亿关口。 美联储落地加息25bp,点阵图偏鹰,美债收益率上行带来外部扰动。加息靴子落地,资金主攻半导体、AI算力硬件主线,封测、存储、光模块获主力重点加仓,科创板块走强。市场属于结构性行情,地产板块短线脉冲。 本周累计共有17股单日成交额超过百亿以上。主要为通信设备、半导体、元件行业,还涵盖玻璃玻纤、电池、光学光电子股。 本周各大券商的观点比之前要乐观一些。共识是:A股进入修复窗口,但节前更像震荡轮动,难有全面普涨。分歧主要在反弹能走多高。· 偏乐观:招商、中信建投、东吴认为宏观压制减弱,市场迎来变盘或阶段性修复窗口。· 中性偏谨慎:银河、申万宏源、中银预计延续震荡轮动,等待三季报和政策进一步明朗。配置主线。· 科技成长:AI算力链、光通信/CPO、PCB、半导体设备、存储和国产算力,是多数机构首选进攻方向。· 工业金属:铜、铝、锡等供给约束品种,部分机构将其与科技并列。· 红利底仓:银行、公用事业、煤炭和部分非银金融,主要用来对冲假期及海外波动。· 政策与内需链:电网、储能、建材、工程机械,以及受政策催化的农业、医美、纺织服装,属于阶段性机会。· 中信证券:把握年内进攻窗口,继续看AI+能源化工;科技更重视光通信新技术、PCB、先进封装和国产链。· 招商证券:变盘节点,积极布局AI算力链、CPO、资源品涨价和出口链。· 中信建投:第二轮修复行情展开,进攻端看算力紧缺环节和工业有色,防守端配红利。· 广发证券:反弹时机较好,优先看三季报高景气AI产业链,医药、航运、船舶和出口链也有细分机会。· 中国银河:节前以震荡轮动为主,重点在科技成长、政策链条和红利底仓。· 东吴证券:修复窗口可能延续到国庆后一周,创业板、科创板弹性更大,AI硬件仍是核心。· 申万宏源:短期反弹可做,全年基调仍偏震荡休整,下一轮大主线需等待三季报后确认。一句话概括:进攻看AI硬件和国产算力,防守看红利,周期看工业金属和能源;节前指数大概率进二退一,三季报业绩验证将决定反弹持续性。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递



发表评论
2026-09-21 01:07:00 回复该评论
发表评论: