
 研报速递
摘要:2026年9月14日,印度尼西亚总统普拉博沃·苏比延多签署第97/P号总统令,免去普尔巴亚·尤迪·萨德瓦的财政部长职务,任命原财政部副部长苏阿哈西尔·纳扎拉接任。这是普拉博沃执政以来第三次更换财政部长,也是观察印尼财政政策走向与投资环境的重要窗口。本文以此次人事更迭为切入点,结合印尼宏观经济与社会结构变迁、投资准入制度演进以及中资企业在印尼的存量布局,系统分析该事件对中资企业的政策影响,并在此基础上讨论中资企业未来在印尼社会的整体布局路径。研究认为:此次更迭标志着印尼财政执行风格由扩张转向审慎平衡,投资准入的制度框架并未发生方向性变化;中资企业应将经营重心从"政策红利预期"转向"合规能力、本地嵌入与产业链协同",以适应印尼社会结构演变与治理议程的变化。
关键词:印度尼西亚;财政政策;人事更迭;中资企业;投资准入;本土化经营
Summary
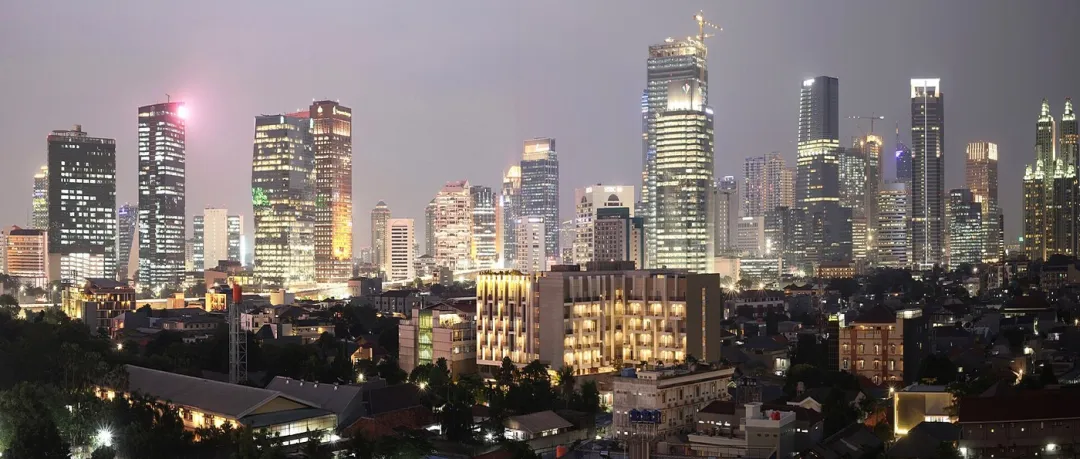
图1 雅加达苏迪曼中央商务区夜景
图片来源:Wikimedia Commons(CC BY-SA 4.0)
一
引言
印度尼西亚是东南亚最大经济体与全球重要的新兴市场,也是"21世纪海上丝绸之路"的关键节点国家。近年来,中国已连续多年保持印尼最大贸易伙伴地位,并在直接投资层面稳居印尼第二大外资来源地[11]。与此同时,印尼正处于政治周期与经济转型的叠加期:一方面,普拉博沃政府提出了雄心勃勃的经济增长与民生目标;另一方面,财政赤字约束、主权信用展望调整与社会收入分化等问题,使政策环境的不确定性有所上升[4]。
2026年9月14日的财政部长更迭,是上述背景下的一个标志性事件。财政部长掌管国家预算编制、税收征管与国库管理,其人选变动直接影响财政支出的方向、投资的节奏与市场的预期,进而关系到在印尼经营的外资企业——尤其是存量规模庞大、产业分布广泛的中资企业——的经营环境。本文不就人事变动本身作价值评判,而是以之为分析起点,回答三个问题:第一,此次更迭的经过如何,新任财长的政策基调是什么?第二,置之于印尼的社会与制度背景之中,此次更迭对中资企业意味着什么?第三,面向"十五五"时期乃至更长的合作周期,中资企业应如何调整其在印尼的整体布局?
二
事件回顾:
财政部长更迭的经过与政策意涵
(一)事件经过
2026年9月14日,普拉博沃总统签署第97/P号总统令,就2024—2029年任期内的财政部长任免作出安排:普尔巴亚·尤迪·萨德瓦卸任,财政部原副部长苏阿哈西尔·纳扎拉接任,并于当日下午在国家宫宣誓就职[1]。据当地媒体报道,普尔巴亚当天上午仍以财长身份在雅加达出席地区代表理事会会议,会议期间接到总统府来电后中途离席;数小时之后,新任财长即完成宣誓就职[4]。这一"当日通知、当日交接"的安排在印尼政坛并不多见,迅速引发国内外舆论关注。
从人事脉络看,普尔巴亚于2025年9月8日接替任职三届总统的资深财长斯里·穆利亚尼,至其卸任任职仅约一年;苏阿哈西尔则是普拉博沃执政以来的第三位财政部长[2]。任内,普尔巴亚推行了颇具争议的扩张性政策,包括向国有银行注入流动性以刺激信贷,以及围绕主权财富基金达南塔拉(Danantara)利润上缴的公开分歧,市场对其政策风格的疑虑累积;2026年内,穆迪与惠誉先后将印尼主权信用评级展望由"稳定"下调至"负面",理由即包括政策不确定性与财政支出计划[4][5]。
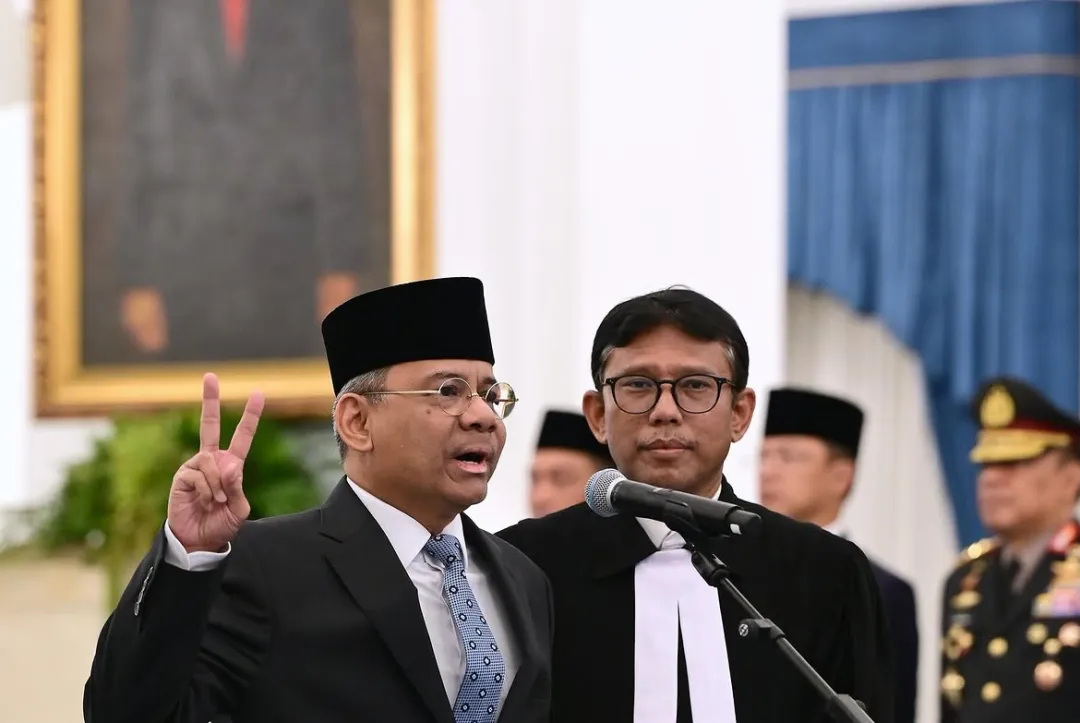
图2 2026年9月14日,苏阿哈西尔在国家宫宣誓就职
图片来源:印尼总统秘书处 / Wikimedia Commons(公有领域)
(二)新任财长的政策基调
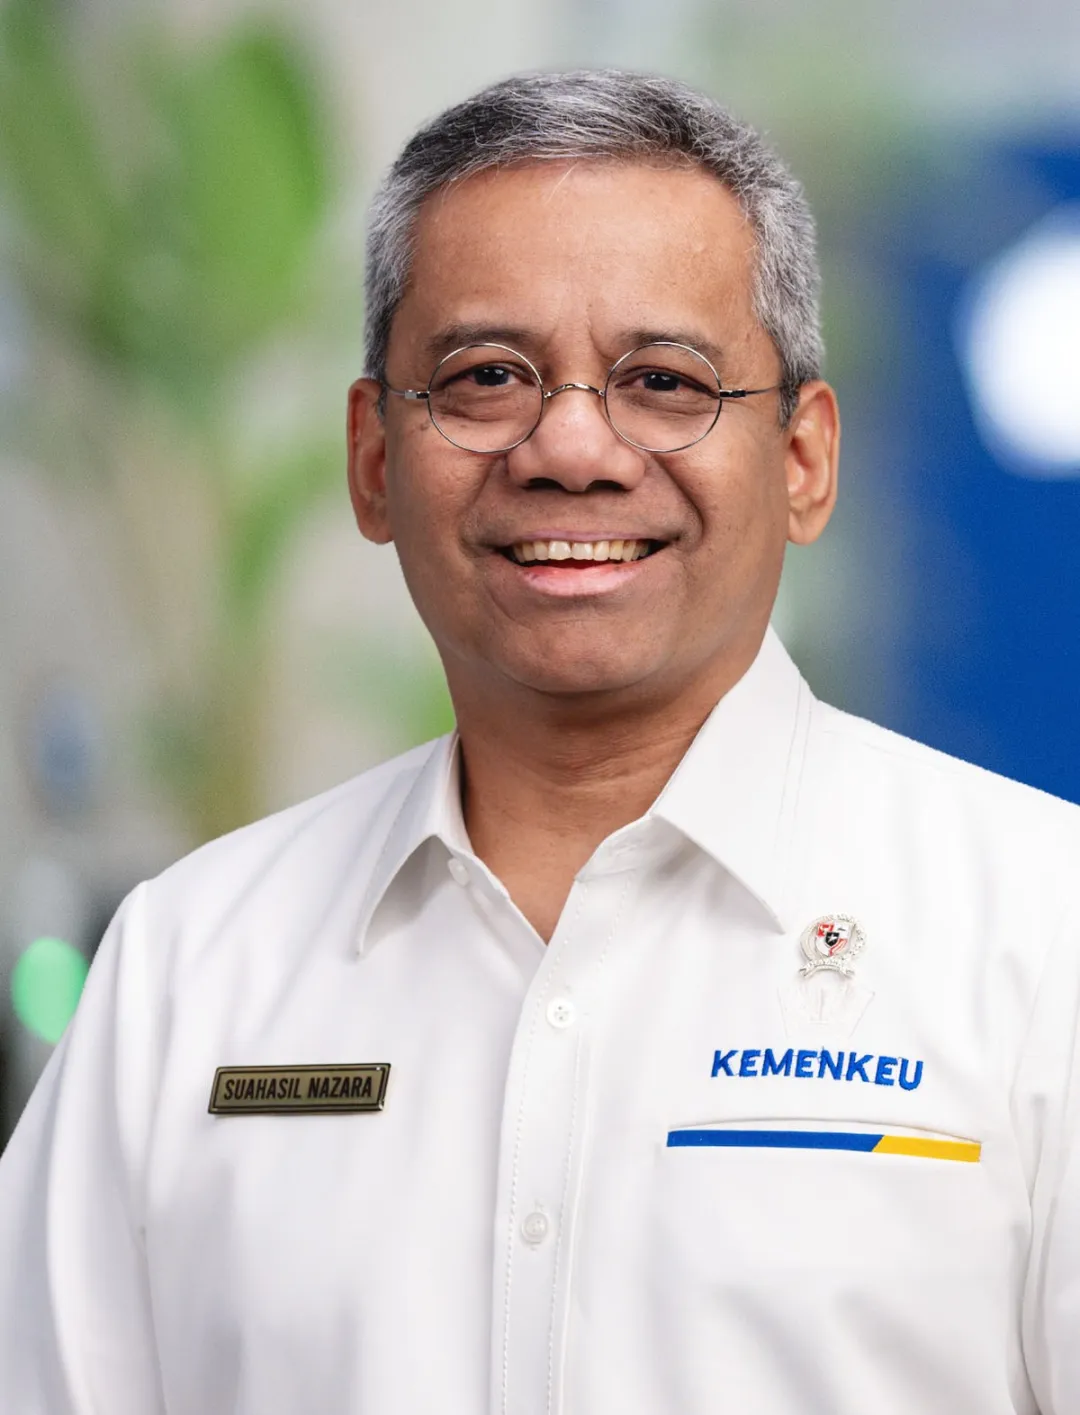
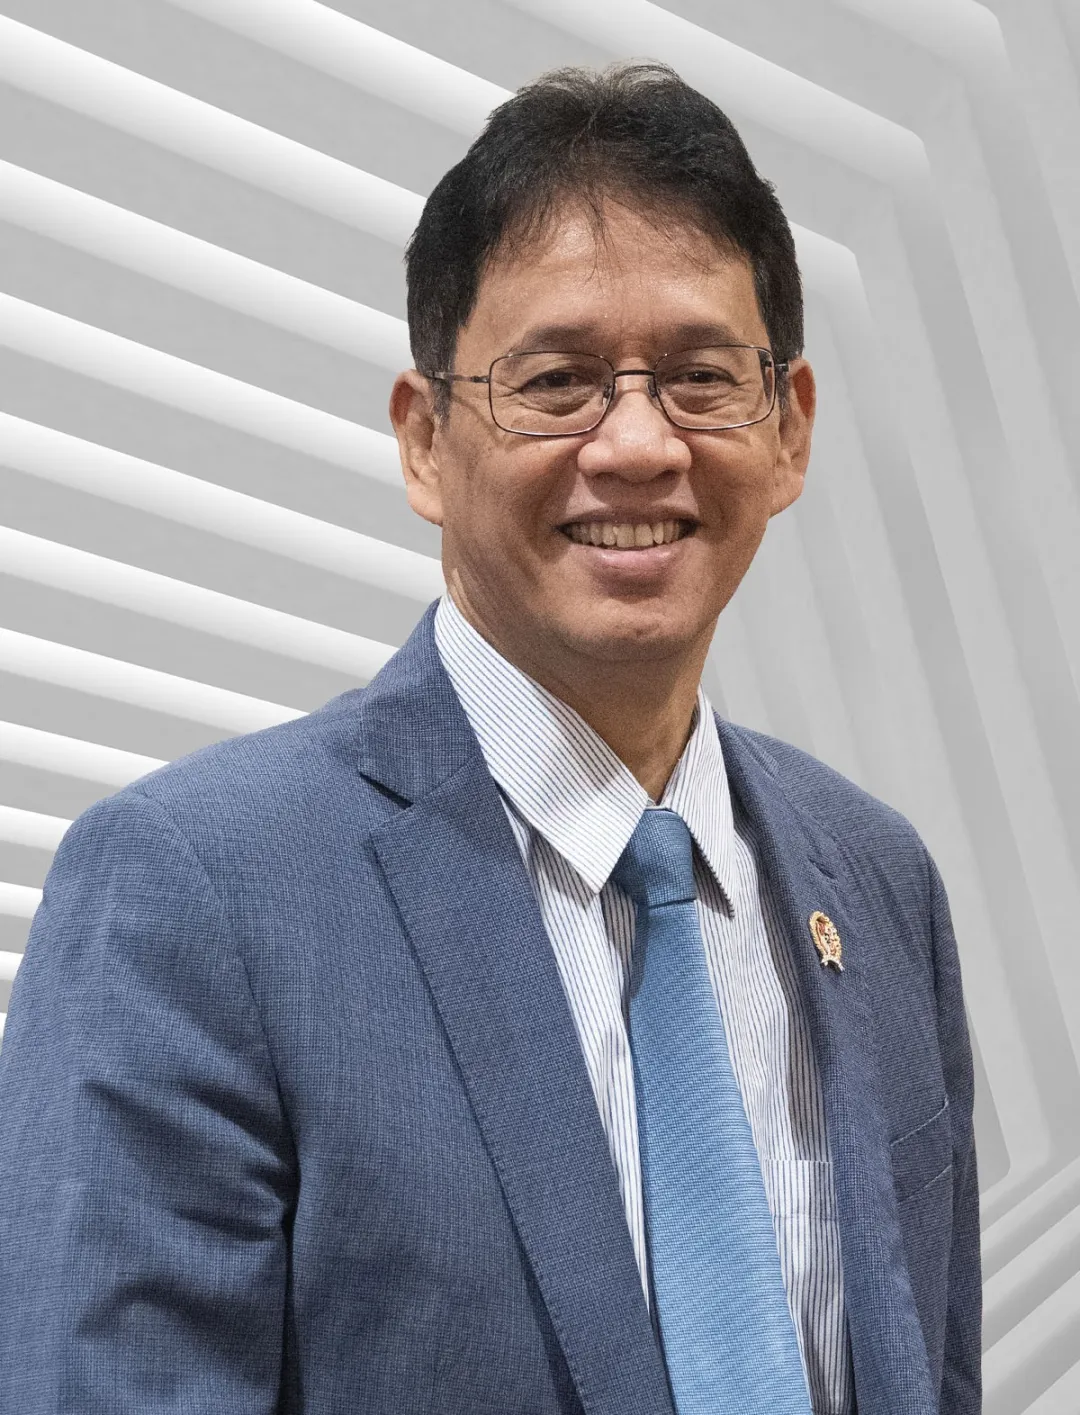
图3 新任财政部长苏阿哈西尔·纳扎拉(左)
图4 卸任财政部长普尔巴亚·尤迪·萨德瓦(右)图片来源:印尼财政部 / Wikimedia Commons(公有领域)
苏阿哈西尔系财政部体系内成长起来的技术型官员。他先后获印度尼西亚大学经济学学士(1994)、美国康奈尔大学硕士(1997)与伊利诺伊大学厄巴纳—香槟分校经济学博士(2003)学位,曾任印尼大学经济学院教授,2016—2019年执掌财政部财政政策局(BKF),2019年10月起出任财政部副部长并历经两届政府[2]。长期身处财政决策中枢的经历,使其对国家预算、税收、补贴与融资体系有系统的了解。
履新后,苏阿哈西尔明确了两个基本立场:其一,恪守《国家财政法》确立的财政赤字不超过国内生产总值3%的法定上限,以"值得信赖的国家预算"(a trustworthy state budget)作为施政信条;其二,财政政策在现行制度框架内延续,注重支出效率,不推行激进的结构性改革[1][6]。与此同时,政府为2027年度国家预算设定了6%的经济增长目标与2.40%的赤字率目标,意味着"更高增长、更低赤字"的组合只能依靠财政支出效率的提升来实现[3]。与之相对照,前任财长更倾向以扩张性财政手段拉动增长。两相权衡可以判断:本次更迭更接近于财政执行风格由扩张向审慎平衡的回调,而非投资政策的方向性转向。这一判断构成后文影响分析的基本前提。
三
印尼投资环境的社会与制度背景
(一)宏观经济与社会结构:增长与分化并存
印尼拥有约2.8亿人口,年龄中位数不足31岁,长期被视作"人口红利"与消费市场叙事的典型代表[14]。然而,近年的统计数据揭示出增长叙事之下社会结构的深层变化。据印尼中央统计局(BPS)数据,印尼中产阶级人口从2019年的5,733万(占总人口21.45%)降至2024年的4,785万(17.13%),2025年进一步降至约4,670万(16.6%),五年间有近千万人从"中产"滑入"准中产"群体,后者规模已超过1.37亿[12]。中产阶级虽仅占总人口的六分之一左右,却贡献了约四成的国民消费;与之相伴的是非正规就业占比接近六成、居民储蓄消耗与负债上升等结构性问题[12][13]。家庭消费占印尼国内生产总值的一半以上,中产收缩因而不仅是一个社会问题,也直接制约增长动能与财政税基。
这一背景对理解此次财长更迭具有双重意义:一方面,收入分化与生活成本压力构成财政扩张的社会诉求,也是免费营养餐等大型民生计划的推进动因;另一方面,主权信用展望的下调又要求财政保持纪律。新任财长"增长与纪律并重"的路线,正是这种社会张力在政策层面的投影[3][4]。
(二)投资准入制度的演进:从负面清单到正面清单
就制度框架而言,印尼外资准入环境近年经历了重要变革。2020年颁布的《创造就业综合法》(Undang-Undang Cipta Kerja)对投资、劳工、许可等多领域法规进行了系统修订[8];2021年第10号总统条例(经第49/2021号总统条例修订)以"正面清单"取代实行多年的"负面清单",除少数战略与限制领域外,绝大多数行业向外资全面开放,并配合风险导向的许可制度[9]。2023年1月,《区域全面经济伙伴关系协定》(RCEP)对印尼正式生效,为中国与印尼之间的投资与产业链合作提供了进一步的多边制度保障[10]。与此同时,外国投资公司(PT PMA)设立、工作签证、劳工社保等事务由投资部与劳工部主管,本地成分要求(TKDN)、环保许可与数据合规等构成外资经营的主要合规界面。换言之,财政部长的人事更替并不改变上述准入规则本身,其影响主要通过预算安排、税收征管与资金拨付等渠道传导。
(三)中资在印尼的存量布局与结构特征
据印尼投资部/投资协调委员会(BKPM)统计,2023年印尼外商直接投资实现额达744万亿印尼盾(约合474亿美元),同比增长13.7%;其中,新加坡以154亿美元居首,中国内地以74亿美元位居第二,中国香港以65亿美元位列第三[11]。从产业结构看,投资实现额最高的领域为基础金属及金属制品工业(约200万亿印尼盾),其后依次为交通仓储电信、采矿、工业园区与房地产等[11];从地理分布看,中苏拉威西、北马鲁古等爪哇岛以外地区吸纳外资的比重显著上升——这些地区正是青山园区(IMIP)、纬达贝工业园等中资主导的镍下游产业集群所在地。
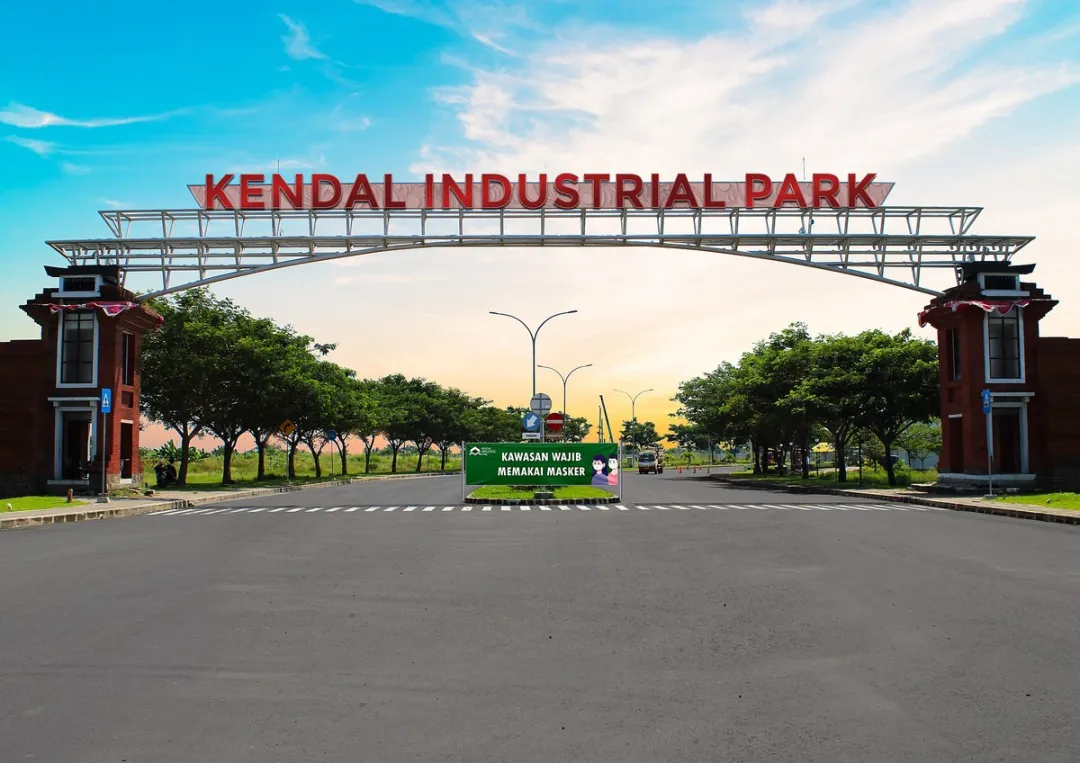
图5 中爪哇肯德尔工业园(Kendal Industrial Park):中印尼合作园区的代表之一
图片来源:Wikimedia Commons(CC BY-SA 4.0)
总体来看,中资在印尼的布局呈现三个特征:其一,产业上以资源下游化与制造业为主线,镍矿冶炼、动力电池材料、钢铁等构成投资主体,契合印尼自2020年起禁止镍原矿出口、推动下游产业升级的国家战略;其二,空间上从爪哇向资源富集的外岛扩展,园区化、集群化特征明显;其三,旗舰项目具有高显示度,如中印尼共建"一带一路"的标志性工程雅万高铁(Whoosh)于2023年10月开通运营,肯德尔工业园等双向园区合作持续推进[10]。这一存量结构决定了中资企业对印尼财政、税收与汇率政策变动具有高度的敞口与敏感性。
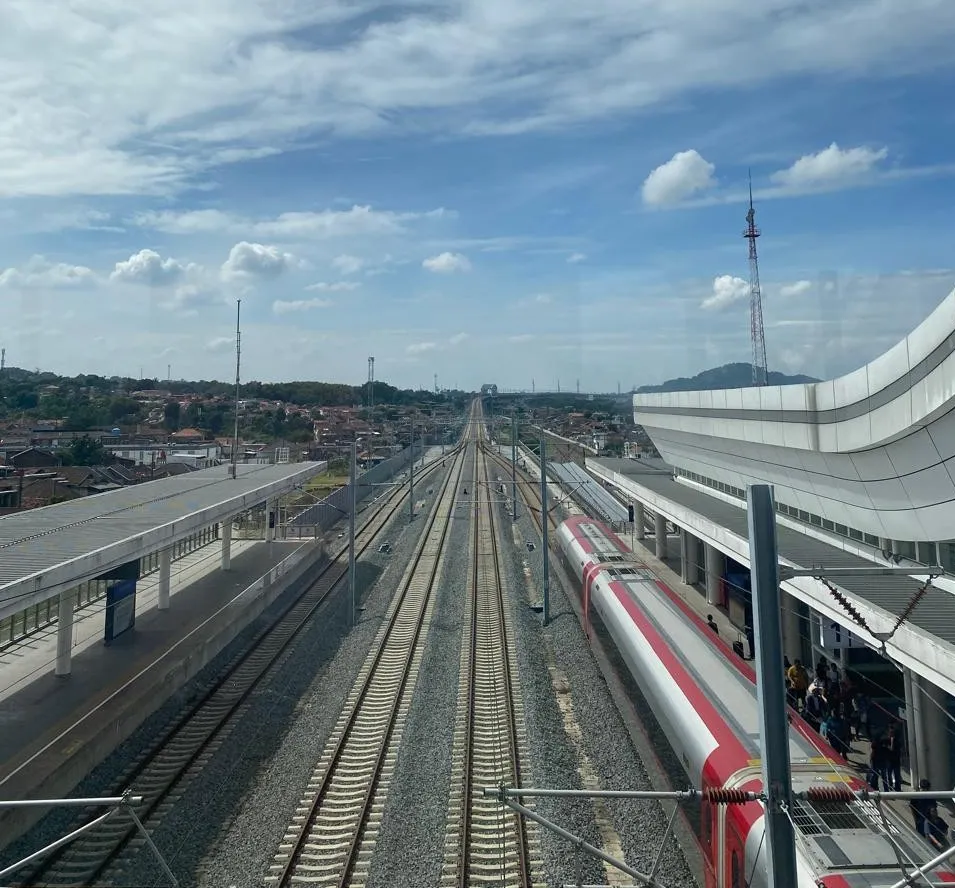
图6 中印尼合作建设的雅万高铁"Whoosh":中资参与印尼基建的标志性项目图片来源:Wikimedia Commons(CC0)
(四)财政约束、治理议程与社会预期
印尼的财政纪律具有法律基础:2003年《国家财政法》将赤字上限设定为GDP的3%[7]。新冠疫情期间该约束曾被临时突破(2020年赤字率达6.1%),此后逐步回归法定区间[3]。2026年,政府预估当年赤字率可能扩大至2.85%,逼近法定上限,叠加免费营养餐等刚性民生支出,财政空间趋紧[4][5]。在此背景下,前任财长围绕达南塔拉利润上缴的表态、财政部大规模人事调整以及税务退税滞留等议题,加剧了政企关系与市场预期的紧张[4]。财政部长更迭正是在这一治理议程下发生的:市场普遍将其解读为恢复政策可信度、稳定投资者预期的举措[4][5]。
四
财政部长更迭
对中资企业的影响分析
基于上述背景,本文将此次更迭对中资企业的影响归纳为以下四个方面。
(一)政策连续性:不确定性下降,预期趋于稳定
新任财长系内部提拔、以技术官僚风格见长,且明确表示财政政策将在现行框架内延续[1][6]。短期内推出全新重大财税法案的概率较低,现有税收优惠安排、成本测算与经营计划被颠覆的风险下降。对于已在印尼落地的中资企业而言,这构成一个相对友好的政策窗口;对于拟进入者而言,制度框架的可预期性有所恢复。国际观察人士亦普遍认为,此举意在向市场传递政策稳定与可信的信号[4][5]。
(二)税收征管:税负不变不等于征管放松
新任财长的既有政策立场是扩大税基、推进征管数字化,而非简单上调税率[2][6]。这意味着合规压力主要发生在"征管端"而非"税率端":纳税申报、投资报告(LKPM)与账务凭证管理将持续从严;办理注销清算企业的清税完税证明(SKF)审核不会因人事变动而放宽。值得注意的是,此前财政部内部围绕退税滞留问题的争议曾引发企业界不满[4],新团队如何处理退税节奏与稽查尺度,将是观察其政策取向的重要指标。对中资企业而言,关联交易(转让定价)文档、增值税退税凭证等合规能力建设具有紧迫性。
(三)财政资金驱动的项目:审批趋严与回款周期拉长
在"更高增长、更低赤字"的预算组合下,财政资金投放将经过重新评估,优先考察项目现金流与债务可持续性[3]。对于参与印尼基建、园区、能源项目的中资企业,财政配套资金的审核标准趋于收紧,项目回款与贷款安排的确定性发生变化,大额项目的资金落地周期可能拉长。单纯依赖财政大额补贴的项目模式空间收窄,招商取向将更关注项目对本地就业与长期税收的贡献。
(四)汇率、跨境资金与外资准入:规则未变,环境改善
2026年以来,印尼盾对美元汇率一度承压至约17,700的低位,对进口依赖型企业与中产消费形成明显挤压[13]。汇率波动正是前任财长任内市场信心受损的突出表现之一[4][5]。新任财长熟悉国际投资者诉求,预计将更加注重维护外资信心并配合央行稳定汇率,短期汇率波动性有望收窄,这对存在跨境结算、利润汇回与设备进口需求的中资企业构成边际利好。但应当强调,外汇管理与本币结算的相关法规并未变化,跨境资金安排仍须严格遵循当地规则。外资准入方面,新能源、矿产下游加工、食品加工等领域仍属鼓励类产业,制度框架保持稳定[9][10]。
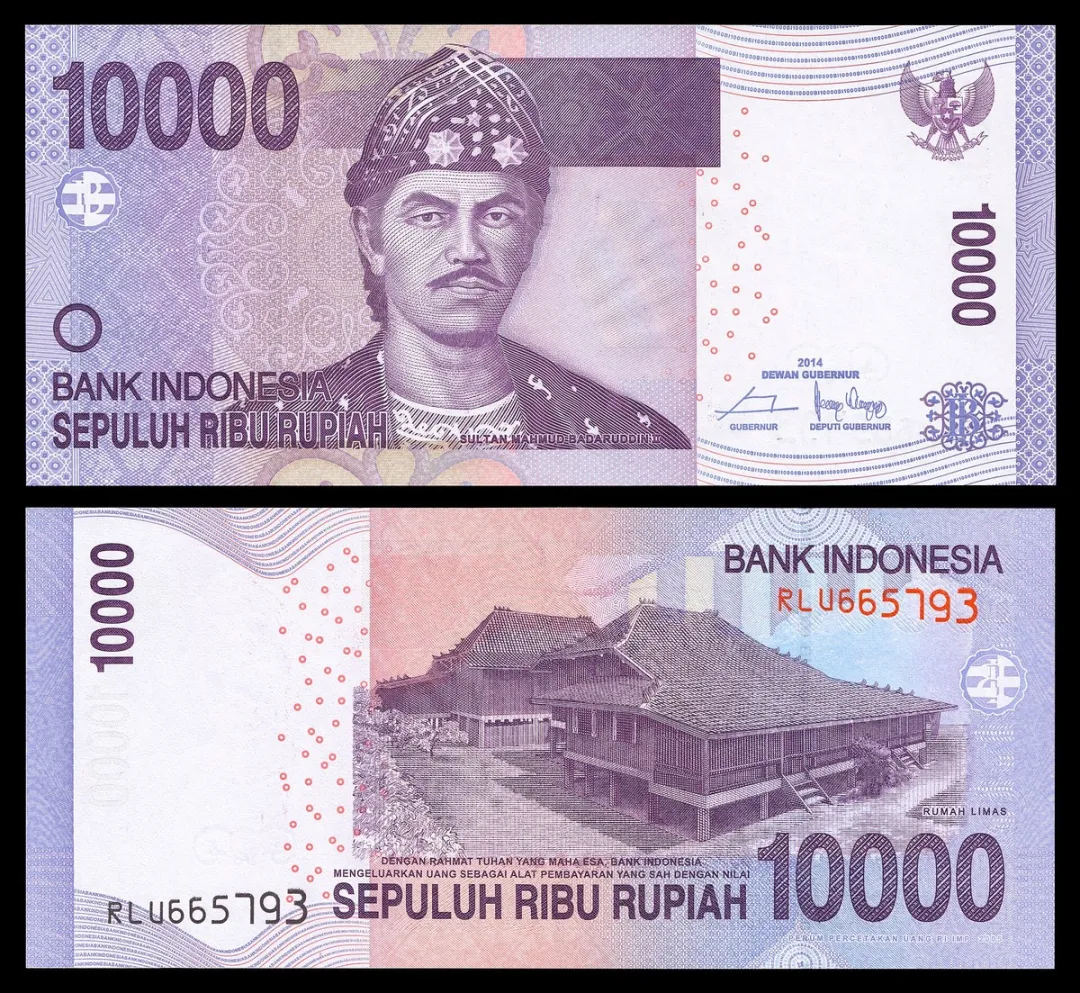
图7 印尼卢比:汇率稳定对跨境资金安排具有重要意义
图片来源:印尼央行 / Wikimedia Commons(公有领域)
五
中资企业未来印尼布局的
战略选择
将上述影响置之于印尼社会结构演变与制度变迁的更长周期中,本文认为,中资企业的印尼布局应实现以下四个维度的战略性调整。
(一)以合规能力为经营底线
在征管数字化与财政增收导向下,财税合规正在从"成本项"转变为"竞争力"。企业应系统梳理本地账务、税务申报与转让定价文档,确保LKPM报告、环保许可与TKDN等合规义务的持续履行;存量业务的注销、变更与年审仍按现行法规办理,避免因人事变动传闻而进行不必要的架构调整。合规体系的建设本质上是对印尼"政策执行风格回调"这一制度环境的主动适应。
(二)以深度本地化构建社会合法性
印尼中产收缩与非正规就业高企的社会现实[12],意味着就业创造与技能转移具有突出的社会价值,也日益成为政府与企业界评价外资项目的核心标尺。中资企业应将本地用工比例、管理层本土化、供应链本地采购(TKDN)与社区共享机制纳入项目设计的内核,而非外挂式的企业社会责任。历史经验表明,资源型投资项目的社区关系与社会认可是决定其长期稳定性的关键变量;在财政补贴空间收窄、招商更重"实打实贡献"的新阶段,社会合法性将成为项目获取与延续的先决条件。
(三)从资源型投资走向产业链协同与绿色升级
印尼以"下游化"(hilirisasi)为国策,镍、铝土矿等原矿出口限制与动力电池产业链招商是既定方向[10]。中资存量投资恰集中于这一主线,未来应顺势从单一冶炼环节向电池材料、电动汽车组装、可再生能源等更高附加值环节延伸,并以肯德尔式双向园区、雅万高铁式旗舰项目为载体,推动"投建营一体化"与标准、技术、人才的系统输出。财政部长更迭并未改变下游化战略,反而因其强调支出效率而更青睐具备全产业链协同能力、现金流自洽的项目——这正是中资企业的比较优势所在。
(四)以风险管理与信息研判机制对冲政策波动
印尼政治周期密集、政策沟通风格多变,本次"当日免职、当日任命"即为例证。企业应建立常态化的政策跟踪机制:以印尼财政部、税务总局(DJP)、投资部与安塔拉通讯社等官方渠道为准,甄别社群传闻;对2027年度国家预算草案保持重点跟踪,前瞻识别补贴、基建支出与税制调整的方向;在项目财务模型中降低对财政补贴的依赖权重,为资金拨付周期变化预留流动性缓冲;对汇率敞口实施动态套保。风险管理能力将成为中资企业在印尼"长期主义"经营的制度保障。
六
结论
2026年9月的财政部长更迭,是印尼财政执行风格由扩张转向审慎平衡的标志性事件,而非投资政策的方向性转变。置于印尼中产收缩、财政约束趋紧、投资准入制度持续开放的社会与制度背景之中,此次更迭对中资企业的影响呈现"短期利好预期稳定、中长期考验经营内功"的双面结构:一方面,政策连续性恢复与汇率预期修复构成边际利好;另一方面,征管趋严、财政资金审批审慎与招商标准提升,要求企业具备更高的合规能力与项目质量。
面向未来,中资企业在印尼的布局应完成从"规模扩张"向"深度嵌入"的转型:以合规为底线、以本地化为根基、以产业链协同与绿色升级为方向、以风险管理与信息研判为保障。唯其如此,中资企业才能将中国与印尼在发展战略上的高度互补性,转化为可持续、可信赖、受当地社会认同的合作格局。
参考文献:
[1] ANTARA News. Prabowo appoints Nazara to replace Purbaya as finance minister[EB/OL]. (2026-09-14). https://en.antaranews.com/news/431237.
[2] ANTARA News. Former academic Suahasil Nazara sworn in as new Finance Minister[EB/OL]. (2026-09-14). https://en.antaranews.com/news/431252.
[3] ANTARA News. Nazara's big test: Deliver 6 pct growth while keeping fiscal health[EB/OL]. (2026-09). https://en.antaranews.com/news/431447.
[4] Channel News Asia. What led to Purbaya's sacking as Indonesia's finance minister – and the challenges facing successor Suahasil[EB/OL]. (2026-09). https://www.channelnewsasia.com/asia/purbaya-suahasil-reshuffle-indonesia-finance-ministry-6385141.
[5] The Star (Reuters). Indonesia president appoints his third finance minister in under two years[EB/OL]. (2026-09-15). https://www.thestar.com.my/aseanplus/aseanplus-news/2026/09/15/indonesia-president-appoints-his-third-finance-minister-in-under-two-years.
[6] 新华财经. 印尼总统任命苏阿哈西尔为财政部长[EB/OL]. (2026-09-14). https://www.cnfin.com/hs-lb/detail/20260914/4469655_1.html.
[7] Republik Indonesia. Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara(国家财政法)[Z]. Jakarta, 2003.
[8] Republik Indonesia. Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja(创造就业综合法)[Z]. Jakarta, 2020.
[9] Republik Indonesia. Peraturan Presiden Nomor 10 Tahun 2021 tentang Bidang Usaha Penanaman Modal(投资经营领域总统条例)[Z]. Jakarta, 2021.(经2021年第49号总统条例修订)
[10] 中华人民共和国商务部, 中华人民共和国驻印度尼西亚共和国大使馆经济商务处, 商务部国际贸易经济合作研究院. 对外投资合作国别(地区)指南——印度尼西亚[M]. 北京: 商务部, 2024.
[11] Kementerian Investasi/BKPM. Investment Realization of 2023[R]. Jakarta: BKPM, 2024.(转引自: Databoks. Not China, This is Indonesia's Biggest Investor in 2023[EB/OL]. (2024). https://databoks.katadata.co.id/en/economics-macro/statistics/779d3b02a08f56c.)
[12] Badan Pusat Statistik (BPS). 印尼中产阶级规模统计(2019—2025)[Z]. Jakarta: BPS.(转引自: The Jakarta Post. Understanding economic challenges in the first quarter of 2025[EB/OL]. (2025-03-10). https://www.thejakartapost.com/opinion/2025/03/10/understanding-economic-challenges-in-the-first-quarter-of-2025.)
[13] Jakarta Globe. Kadin warns weak rupiah is squeezing middle-class consumers[N/OL]. (2026-05-22). https://jakartaglobe.id/business/kadin-warns-weak-rupiah-is-squeezing-middleclass-consumer.
[14] World Bank. Indonesia: Overview[EB/OL]. (2026). https://www.worldbank.org/en/country/indonesia/overview.
获取更多服务
来源:厦门海外综合服务(印度尼西亚)联络点
编辑:吴韵然
审核:万红洁
责编:洪美凤
点击上方公众号 关注我们

发表评论
发表评论: