
 研报速递
上篇分析新鲜零食,很多读者留言“假新鲜”有什么好研究的?因为天下苦“真新鲜”久矣。今天看看烘焙、卤味、水果三大“真新鲜”是如何把顾客推出门外的吧。
近两年来,快消食品连锁子赛道经历了深度洗牌。烘焙行业年闭店超9万家、闭店率达25%;卤味三巨头绝味、周黑鸭、煌上煌合计关闭门店超7000家;上市水果店百果园两年净闭店1625家。加盟模式利益错配、定价权丧失、灵活用工下食品安全失控,以及总部引入咨询公司定位、跨界经营等自救措施效果有限,共同指向一个趋势:行业正从"前端门店流量竞争"转向"后端供应链+中央厨房"模式,低效加盟店面临结构性出清。
报告日期:2026年9月 | 数据口径:上市公司财报、窄门餐眼、极海品牌监测、权威媒体报道
1
核心摘要
过去两年,中国快消食品连锁行业经历了自2010年加盟扩张浪潮以来最剧烈的一轮闭店收缩。烘焙、卤味、水果三个子赛道均出现大规模门店关闭,且闭店趋势在加速而非减缓。
25%
烘焙行业2025年闭店率
41%
绝味鸭脖三年门店缩减幅度
7000+
卤味三巨头合计闭店数
1625
上市水果店两年净闭店数
本报告通过系统梳理三大子赛道的闭店数据,深入分析加盟模式的系统性弊端、定价弱势、劳务派遣制下的食品卫生安全问题,以及总部自救措施的失效原因,并对行业未来趋势进行预测。
2
行业闭店数据总览
2.1 烘焙连锁行业:闭店最为剧烈
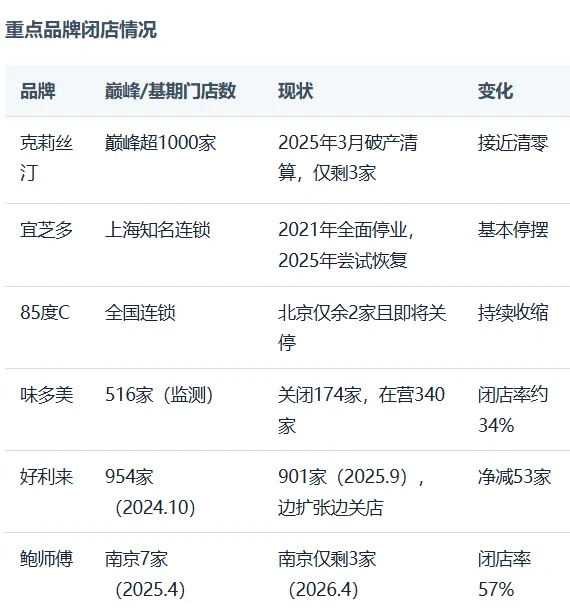
烘焙连锁是本轮闭店潮中收缩最为剧烈的子赛道。根据红餐大数据,2024年12月烘焙赛道新增门店10.3万家,关店9.5万家,净增长不足8000家。但进入2025年后形势急转直下——窄门餐眼数据显示,2025年全国面包烘焙门店新开约2.9万家,关停约9.2万家,净减少6.3万家,日均关停近200家。截至2026年7月中旬,近一年新开烘焙门店仅3334家,门店净减少超过8.1万家。
关键数据:美团数据显示,全国烘焙门店平均存活时长仅32个月,超过57%的门店在两年内倒闭,4年以上门店不足24%。
2.2 卤味连锁行业:存量出清加速
卤味连锁行业三大上市公司在2024—2025年间合计关闭门店超7000家。窄门餐眼口径显示,2026年近一年卤味行业整体净关店约23000家,其中三巨头占比超过40%。
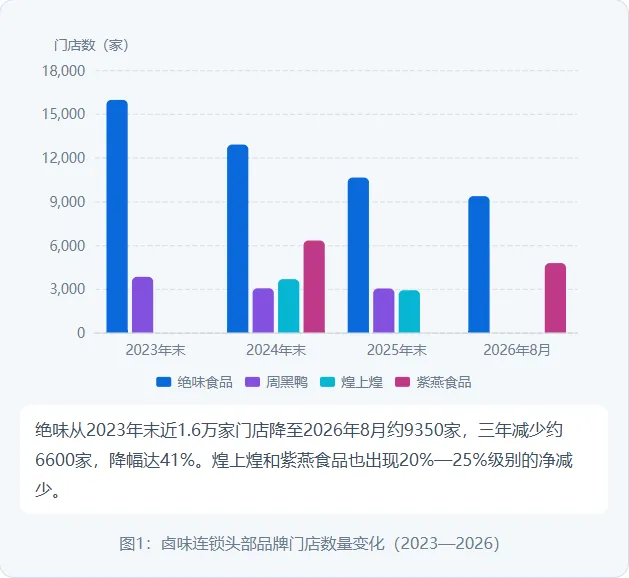
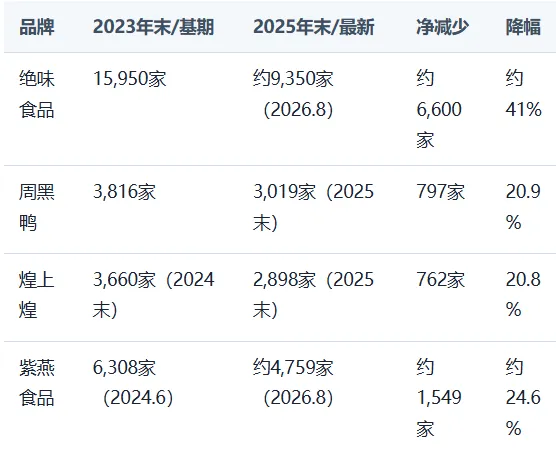
加盟端承压更重:煌上煌2024年加盟门店减少816家,占总净闭店837家的97.5%。周黑鸭2025年特许门店净减少226家,而直营门店净增加214家。加盟端调整压力明显大于直营端。
2.3 水果连锁行业大幅收缩
据百果园财报显示,2023年末其门店约6093家,2024年净关闭966家至5127家,2025年末进一步降至4468家。两年累计净关闭约1625家,相当于门店网络缩减26.7%。2026年上半年通过降低加盟门槛和加入近2000家供应链合作门店,因此出现恢复性增长,门店数6709家。
百果园2025年6月数据显示,99.8%即约4460家为加盟门店,较上年同期5166家减少656家;自营门店从11家降至8家。加盟商大面积退出是水果连锁闭店的核心驱动因素。鲜丰水果和洪九果品未披露连续门店数据。
2.4 闭店原因共性分析
消费降级与价格敏感度上升:消费者对高价卤味、高端水果、溢价烘焙的购买意愿下降,转向社区团购、折扣店、白牌产品。
租金与人工成本持续高企:一线城市高租金商圈门店模型恶化,灵活用工虽降低短期成本但引发食品安全风险。
加盟管理半径过大:门店密度过高导致同商圈分流,总部督导难以覆盖所有门店,品控失控频发。
单店模型恶化:绝味加盟商日营业额约3000元,毛利率约30%,年净利不足7万元。
超市+29分钟及时达客流拦截:烘培、卤味、生鲜号称社区三邻居,除生鲜蔬菜外,其他快消食品的计划性低、随性占比高,如今消费者线下更倾向一站式商超,临时补充商品可由商超及时达配送完成,极大的满足了消费者就近补充购物的生活场景,从而拦截了快销食品店绝大多数客流。
3
根本原因剖析加盟模式的系统弊端
3.1 总部与加盟商的利益错配
加盟模式下,总部收入来源包括加盟费、品牌授权费、装修设备费、供应链差价和管理费。加盟商则承担全部经营风险——租金、人工、损耗和加盟投入。这种结构天然导致利益错配:总部更关心开店数量和供货规模,加盟商更关心单店盈利和现金流。
百果园的加盟模式尤为典型:门店每日营业额统一进入集团账户,加盟商收入来自集团"月度回款",门店财务自主权有限。中国食品行业分析师朱丹蓬指出,这种模式对企业有利但接近"霸王条款",一旦市场环境恶化,总部与加盟商之间极易产生资金纠纷。
3.2 加盟商盈利能力被系统性挤压
加盟商面临多重成本挤压:加盟费、装修设备费(必须按公司标准执行)、原料强制进货(价格比市面高约20%)、管理费、区域代理分成等。绝味鸭脖江苏加盟商案例显示,单店日营业额约3000元,毛利率约30%,扣除房租、人工、原料成本后,年净利润不到7万元。百果园一线城市加盟商仅30%盈利,30%亏损,不少加盟商未熬过两年回本期即转让店铺。
3.3 总部收入结构偏离门店运营
加盟模式下,总部从"帮助门店赚钱"转向"让门店持续采购"。绝味曾因2017—2021年隐瞒加盟门店装修业务收入被监管关注,涉及少计收入约7.24亿元。这说明总部的收入结构更依赖加盟相关环节(加盟费、装修、供应链差价),而非门店真实运营利润。当门店销售下滑时,加盟商现金流恶化,但总部仍能通过供应链出货获取收入,利益冲突进一步放大。
直营 vs 加盟对比:周黑鸭坚持直营为主,绝味走加盟路线,两者经营结果差异显著。周黑鸭2025年直营门店净增加214家,而特许门店净减少226家,说明直营模式在逆周期中具有更强的抗风险能力。直营模式虽然扩张慢、资金压力大,但品控更可控、利益更一致;加盟模式扩张快,但长期品牌和单店健康度风险更高。
4
定价弱势与竞争困境
4.1 高价定位与消费降级的冲突
三大子赛道均面临"高价定位 vs 价格敏感"的结构性矛盾。卤味方面,周黑鸭200g鸭脖26.9元,绝味250g鸭脖22元,煌上煌250g鸭脖24.9元,折算一斤最便宜约44元、最贵接近68元。消费者普遍吐槽"卤味刺客",购买频次下降。新华社直接提出"年轻人还爱啃鸭脖子吗?"之问。
水果方面,百果园长期采取高端水果定位,消费降级后客流被社区团购、商超、生鲜平台全面分流。烘焙方面,短保质期带来高损耗,同质化严重使消费者容易选择更便宜替代品,电商临期折扣进一步压低价格预期。
4.2 定价权被电商与社区团购侵蚀
价格与价值感的错配直接动摇了消费者对高端连锁价格合理性的认知。消费者获取水果、烘焙、卤味的渠道日益多元化——社区团购、即时零售、直播电商、临期折扣店等渠道在价格上具有结构性优势,而连锁专营门店因租金、人工、冷链、装修等固定成本难以跟进匹配。
4.3 百果园高端定位遇冷的教训
百果园2024年营业收入102.73亿元,同比减少9.8%;净利润由2023年盈利3.62亿元转为亏损3.86亿元,同比减少206.7%。随后调整战略,转向"高品质与高性价比并重",包括调整定价策略、拓展中低端价格带产品。2025年营收进一步下降至81.7亿元,但亏损收窄至3.175亿元。这一定位转型说明:品牌定位和信任承诺可以建立消费者信任,但不能单独解决重资产门店模型、供应链损耗和低价竞争等系统性问题。
5
劳务派遣制下的食品卫生安全问题
5.1 灵活用工的普遍性与培训缺失
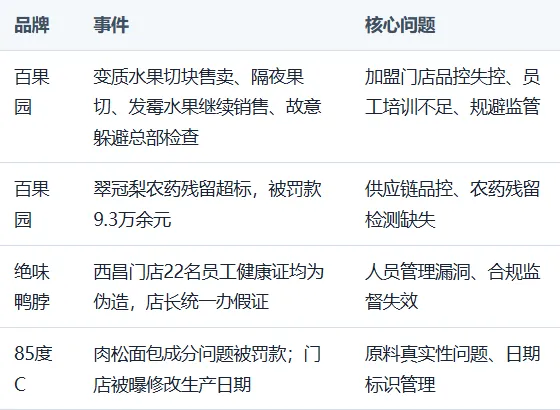
烘焙、卤味、水果连锁门店端普遍存在大量基层岗位:收银、理货、切配、果切、冷链搬运、后厨辅助等。这些岗位具有低技能、高流动、季节性特征,企业通过灵活用工、兼职、劳务派遣降低人工成本。但食品安全高度依赖一线员工执行——生熟分开、手部卫生、冷链温控、保质期检查、果切卫生、消毒清洁等环节,一旦培训不足或人员频繁更换,总部制度难以落地。
国家市场监管总局2025年发布、2026年施行的《食品销售连锁企业落实食品安全主体责任监督管理规定》明确要求连锁企业总部对从业人员加强食品安全培训,食品安全总监和食品安全员需培训考核合格后上岗。这说明监管已意识到连锁企业总部对门店人员培训负有明确责任,而非简单交给门店或外包人员。
5.2 低薪、无福利工作者对食品卫生的影响
低薪、无福利兼职、劳务派遣制,员工没有归属感、责任心,他们每天接触着养活企业的衣食父母。当一家食品公司开始大力号召启动临时工来降低用工成本时,就是放弃做食品卫生的开始。企业根本无法要求一个时薪17元的员工在处理食品前洗手,甚至连要求别抓头皮屑都做不到,因为这份工作员工不惧失去。
5.3 典型食品安全事件
5.4 高流动性对品控的系统性影响
培训周期不足:员工未掌握食品安全SOP即上岗,尤其在高峰期临时增补人手时更为突出。
责任分散:加盟商、店长、临时工、劳务派遣之间责任边界不清,食品安全事件发生后难以追责到人。
执行打折:新员工容易漏检、错检,生熟交叉污染、过期食品上架等风险上升。
管理成本上升:门店频繁招人,总部督导难以持续覆盖,监管形成"猫鼠博弈"。
监管趋势:未来监管部门将从"罚单店"进一步转向"查总部、查体系、查培训、查管理责任"。未建立食品安全管理制度、未配备食品安全总监/食品安全员的,可被责令改正、警告,拒不改正可罚款,情节严重的责令停产停业甚至吊销许可证。
6
总部自救措施及失效分析
6.1 引入咨询公司进行营销定位
部分快消食品连锁品牌尝试通过引入定位咨询公司重塑品牌心智,但效果有限。公开资料显示,君智战略咨询案例页提及周黑鸭、百果园曾作为服务对象,定位方向为"社区便捷卤味专家",“高品质水果专家和领导者”,百果园首次签约顶流杨幂代言,其结果是2025年财报中“过高的营销费用”成为3亿+亏损的主要原因。绝味在业绩下滑后大幅增加广告投入——2024年广告宣传费用同比增长66.92%至2.17亿元,签约明星范丞丞担任全球品牌代言人,但鲜货类卤制品销量仍同比下降11.21%。克莉丝汀曾尝试从传统烘焙转向休闲轻餐,但缺乏核心特色,投入高、转化低,最终破产清算。
定位咨询失效的深层原因:定位解决的是"消费者心智",但行业真正痛点在经营模型、供应链、组织能力和财务结构。品类高度同质化时,品牌说"更好吃""更健康"但消费者体验不稳定,定位迅速失真;鲜食短保品类的损耗和库存问题、加盟体系放大经营偏差、消费降级削弱溢价能力,都不是定位能解决的。
6.2 扩大经营品类与跨界经营
卤味品牌跨界
绝味:2024年长沙试水"绝味奶茶",2025年首家"绝味Plus"门店落地长沙,售卖德式精酿、果酒、热卤、小龙虾、卤肉饭、傣味米线。跨界带来话题和曝光,但未形成业绩反转。
周黑鸭:与四川申唐产业集团合作开发"嘎嘎香"系列复合调味品及方便速食,包括卤料包、辣卤火锅底料、周黑鸭风味面酱。同时试水椰子水。复合调味品方向有一定逻辑(可复用口味资产),但椰子水与核心能力距离较远。
煌上煌:关注糖果、预制菜方向,但部分计划存在不确定性。
烘焙与水果连锁跨界
克莉丝汀:2014—2016年尝试休闲轻餐转型,门店加装桌椅、引入咖啡轻食,但缺乏核心特色,投入高、转化低,最终失败。
百果园:向生鲜、预制菜、即时零售、B2B平台"般果"延伸。单店投资成本从28—30万元降至23万元。在首店推出新业态模型,推出果咖、披萨、酒、零食等品类,显然是还没有明白做减法的重要性。有效的自救不是单纯扩品类,而是"关店瘦身+优化加盟模型+降低投资门槛"。
跨界经营系统性失效原因:跨品类需重新建立消费者认知(消费者知道绝味是鸭脖、百果园是水果);供应链能力不一定可迁移(卤味供应链≠茶饮供应链);卫生标准不一定能迁移(农产品卫生标准≠餐饮卫生标准);新赛道已有强势玩家(奶茶有茶饮品牌,预制菜有餐饮供应链企业、社区披萨有披萨品牌);跨界容易掩盖主业问题,成为转移注意力的"故事"而非真正的增长曲线。
7
行业未来趋势预测
01
中央厨房为主的渠道品牌模式
行业核心竞争力正从"前端门店流量"转向"后端标准化能力"。中央厨房/中央工厂能解决口味稳定、出餐效率、食品安全、成本控制和SKU扩展问题。日本连锁食品超市近年来通过"熟食革命"提升店内熟食部门,2024年日本熟食品市场规模突破11万亿日元,为中国同行提供了成熟市场演变路径参考。
锅圈等新兴企业通过"供应链深耕+数字化赋能+轻资产加盟"模式验证了中央工厂路线的可行性——自有工厂生产调味料、丸滑、水产、牛肉等核心品类,形成"单品单厂"能力。未来快消食品连锁的赢家将是拥有强供应链、标准化产品和低成本门店模型的品牌。百果园也通过供应链在短短半年发展了近2000家水果供应合作连锁店。
02
加盟店闭店潮:结构性出清
绝味三年减少41%,百果园两年减少26.7%,煌上煌一年减少20.8%。若消费持续疲软、加盟商持续亏损,低效门店关闭比例可能超过30%—50%,尤其在一线城市高租金商圈和社区店老化区域。劣质门店退出,优质门店升级,弱加盟商被替换出局。
03
直营与加盟比例的重构
行业将走向"直营示范+加盟扩张+强管控加盟"的混合模式。卤味标准化程度较高,适合加盟但需收紧质量;水果连锁仍以加盟为主但低效门店会被大量优化;烘焙产品复杂、现烤体验重要,高线城市更偏直营/强管控,下沉市场可能加盟化。周黑鸭2025年特许门店净减少226家而直营门店净增加214家,已经预示了这一方向。
04
行业终局预判
三大子赛道代表性品牌闭店/缩减幅度对比
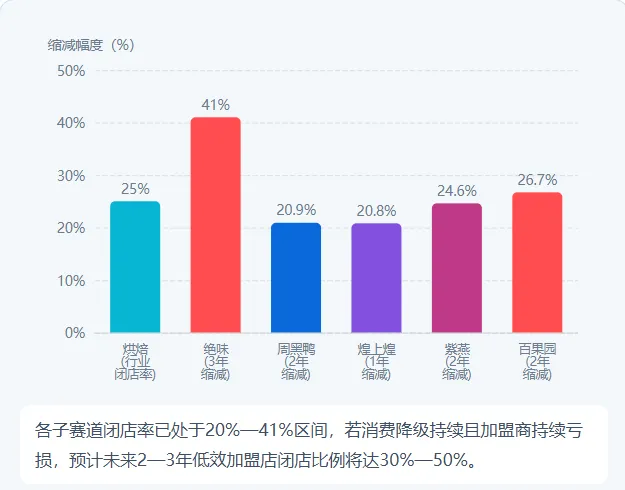
注:百果园预测仅为百果园门店,不包含供应链合作门店。
少数强供应链品牌:拥有中央工厂、冷链物流、标准化半成品能力的全国性品牌将主导行业,类似日本连锁食品超市的"熟食革命"路径。
区域特色小店并存:本地口味、社区关系和灵活经营是区域品牌的生存护城河,与全国品牌形成互补。
门店模型轻量化:单店投资降低(百果园已从28—30万降至23万),"小而精"门店替代"大而全"。
线上线下融合:门店+外卖+即时零售+社区团购+会员体系融合,而非单纯直播带货。
预制化与即食化:短保鲜食向标准化半成品、即食产品延伸,降低损耗和门店操作复杂度。
结论
2024—2026年中国快消食品连锁行业的闭店潮并非短期波动,而是行业从"开店竞争"进入"供应链竞争"阶段的必然出清。加盟模式的利益错配、定价权丧失、灵活用工下的食品安全失控,以及总部自救措施的系统性失效,共同构成了行业深度调整的底层逻辑。
未来2—3年,行业将经历结构性出清,低效加盟店闭店比例可能达30%—50%,个别品牌甚至更高。行业终局将呈现"少数强供应链品牌+大量区域特色小店"并存的格局,中央厨房为主的渠道品牌模式将成为主流方向,直营比例将上升以应对品控和品牌一致性需求。品牌能否转型为"高信任+高性价比+高复购"的供应链驱动型组织,将决定其在下一轮行业格局中的位置。
参考资料
新京报:2024年85度C全国门店持续收缩,北京仅余两家门店 https://m.bjnews.com.cn/detail/1760586237168367.html
澎湃新闻:窄门餐眼数据显示2025年烘焙门店净减少6.3万家,2026年净减少超8.1万家 https://m.thepaper.cn/newsDetail_forward_33762047
新浪新闻/美团数据:全国烘焙门店平均存活时长32个月,57%在两年内倒闭 https://k.sina.cn/article_7920414810_1d817f05a00101ifsu.html
腾讯新闻/南方都市报:克莉丝汀2024年10月被港交所取消上市地位 https://view.inews.qq.com/a/20241019A08A2900
扬子晚报:上海克莉丝汀2025年3月被法院裁定受理破产清算 https://m.yzwb.net/news_details.html?id=4426999
澎湃新闻:宜芝多2021年停业,2025年1月虹漕路店试营业 https://m.thepaper.cn/newsDetail_forward_30309795
虎嗅/极海品牌监测:味多美全国516家门店,关闭174家 https://m.huxiu.com/article/4847747.html
腾讯新闻/窄门餐眼:好利来门店从954家降至901家 http://news.qq.com/rain/a/20251013A035WF00
江苏经济报:南京鲍师傅门店从7家降至3家 http://jsjjb.xhby.net/pc/con/202604/15/content_1546166.html
新浪财经头条:卤味三巨头闭店数据及行业整体净关店约23000家 https://cj.sina.com.cn/articles/view/7880068204/1d5b04c6c06801gily
中国经济网:绝味2023年末门店15950家,2026年8月约9350家 http://m.ce.cn/bwzg/202609/t20260901_3185621.shtml
金融界/窄门餐眼:绝味2024年关闭2980家、2025年关闭2908家 https://m.jrj.com.cn/madapter/stock/2026/04/24075056865375.shtml
新京报:周黑鸭2024年底门店3031家,同比减少785家 https://m.bjnews.com.cn/detail/1745923100168518.html
证券时报:周黑鸭2025年末门店3019家 https://www.stcn.com/article/detail/3758152.html
经济参考报:煌上煌2024年净闭店837家,加盟门店减少816家 http://www.jjckb.cn/20250819/6ba29fb7df3c4f978df4377ef63aaa0c/c.html
钛快讯:煌上煌2025年末门店2898家,全年闭店超1600家 https://tidenews.com.cn/tmh_news.html?id=6a03ee6a0c4c3c0001734782
网易/中金在线:紫燕食品2024年6月门店6308家 https://www.163.com/dy/article/KT0E46LU0556AS90.html
新浪财经:紫燕食品2026年8月在营门店约4759家 https://finance.sina.com.cn/stock/zqgd/2026-09-04/doc-iniqrpra1487416.shtml
慧博投研资讯:周黑鸭2025年特许门店净减少226家,直营门店净增加214家 http://m.hibor.net/wap_detail.aspx?id=bfbd15cd3b48d31bb3d6fb71f1d7f9b3
新浪财经:百果园2024年末门店5127家,净关闭966家 https://finance.sina.cn/2025-04-02/detail-inertrwx3765593.d.html
证券时报:百果园2025年营收81.7亿元,门店4468家 https://www.stcn.com/article/detail/3705206.html
证券时报:百果园2026年上半年门店增至6709家 https://stcn.com/article/detail/4161780.html
澎湃新闻:百果园2025年6月加盟门店4460家,较上年同期减少656家 https://m.thepaper.cn/newsDetail_forward_32941696
中国经济网:水果零售行业加速洗牌,百果园、洪九果品面临门店收缩或退市压力 http://www.ce.cn/cysc/sp/info/202504/18/t20250418_39346008.shtml
新浪财经:绝味鸭脖加盟商日营业额约3000元,年净利不足7万元 https://cj.sina.com.cn/articles/view/7879922980/1d5ae152406801kczg
中国经济网:百果园加盟模式存隐患,一线城市仅30%加盟商盈利 http://finance.ce.cn/stock/gsgdbd/202205/13/t20220513_37578238.shtml
中国经济网:百果园遭遇市场寒冬,社区团购榴莲价低于门店70元 http://www.ce.cn/cysc/sp/info/202504/09/t20250409_39340678.shtml
证券时报:卤味双雄走到分岔路口,绝味隐瞒加盟装修收入约7.24亿元 https://www.stcn.com/article/detail/3364583.html
新华网:卤味三巨头业绩集体掉队,鸭脖折算一斤44—68元 http://www.news.cn/fortune/2023-02/13/c_1211728235.htm
中国经济网:百果园2024年亏损3.86亿元,门店减少966家 http://www.ce.cn/cysc/sp/info/202504/09/t20250409_39340678.shtml
中国政府网:食品销售连锁企业落实食品安全主体责任监督管理规定 https://www.gov.cn/zhengce/202512/content_7052715.htm
中国经济网:百果园回应变质水果做果切,涉事门店水果违规分级 http://www.ce.cn/xwzx/gnsz/gdxw/202205/07/t20220507_37559295.shtml
蓝鲸财经:百果园加盟店翠冠梨农药残留超标被罚款9.3万余元 https://www.jingpt.com/answer/22933
新浪财经:绝味鸭脖西昌门店22名员工健康证均为伪造 https://cj.sina.cn/articles/view/7458364275/1bc8d9b7300101aaq8
新浪:85度C从百亿市值到关店潮的十年迷途 https://t.cj.sina.cn/articles/view/3604290361/d6d51b3902701awvm
君智战略咨询案例页:周黑鸭社区便捷卤味专家定位 https://www.kmind.com.cn/newcases.html
长江商学院:冯卫东课程精华,百果园"不好吃三无退货"信任状案例 https://www.ckgsb.edu.cn/chuang/content/news_detail/1207.html
南方+:业绩齐下跌,绝味食品周黑鸭煌上煌遇到难题,绝味广告费增66.92%但鲜货销量降11.21% https://www.nfnews.com/content/0oxWzn576L.html
新华报业网:克莉丝汀破产清算,转型休闲轻餐失败 https://www.xhby.net/content/s67f523c3e4b092e32be26bb6.html
格隆汇:绝味食品跨界奶茶,意欲何为? https://m.gelonghui.com/p/1117687
证券日报:周黑鸭与申唐产业合作开发复合调味品 http://m.zqrb.cn/gscy/gongsi/2026-03-27/A1774595002222.html
网易新闻:周黑鸭试水椰子水等新品类 https://c.m.163.com/news/a/JUE3V70G05566VZP.html
新浪财经:百果园断臂求生,终于扭亏为盈,般果B2B平台 https://finance.sina.com.cn/roll/2026-08-31/doc-iniqfeat8886433.shtml
虎嗅/联商网:日本连锁食品超市"熟食革命"对国内同行的启发 https://m.huxiu.com/article/4841496.html
腾讯新闻:锅圈社区央厨+供应链+轻资产加盟模式分析 https://view.inews.qq.com/a/20251212A0799A00

发表评论
发表评论: