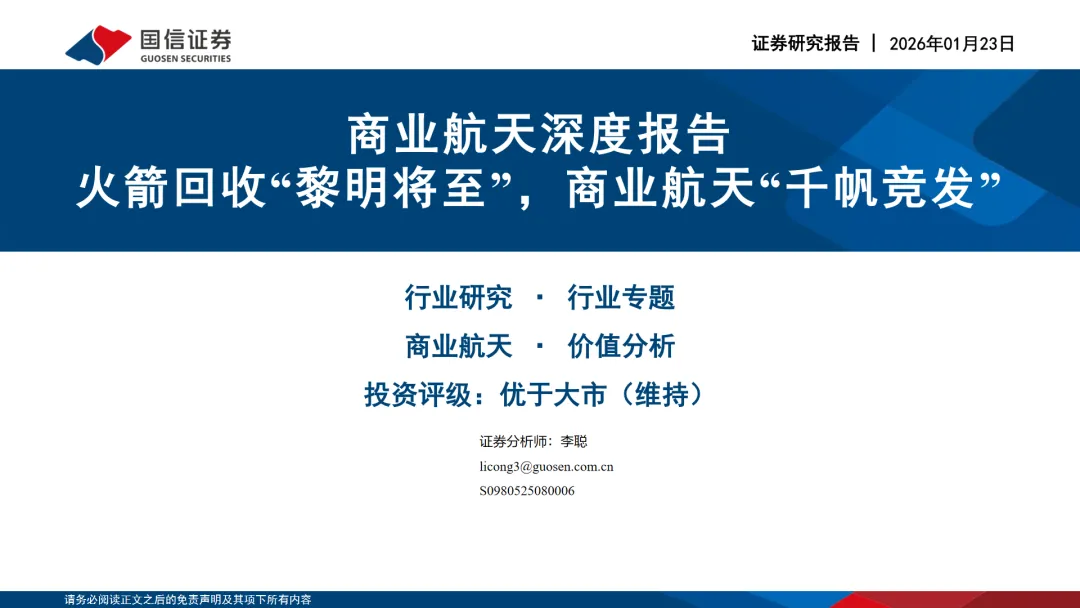
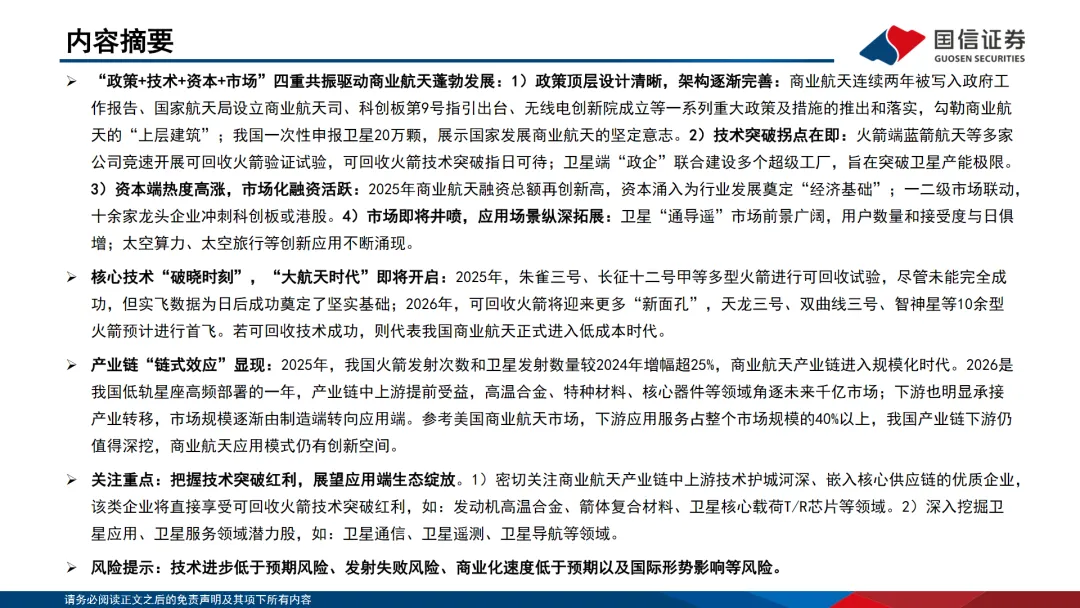
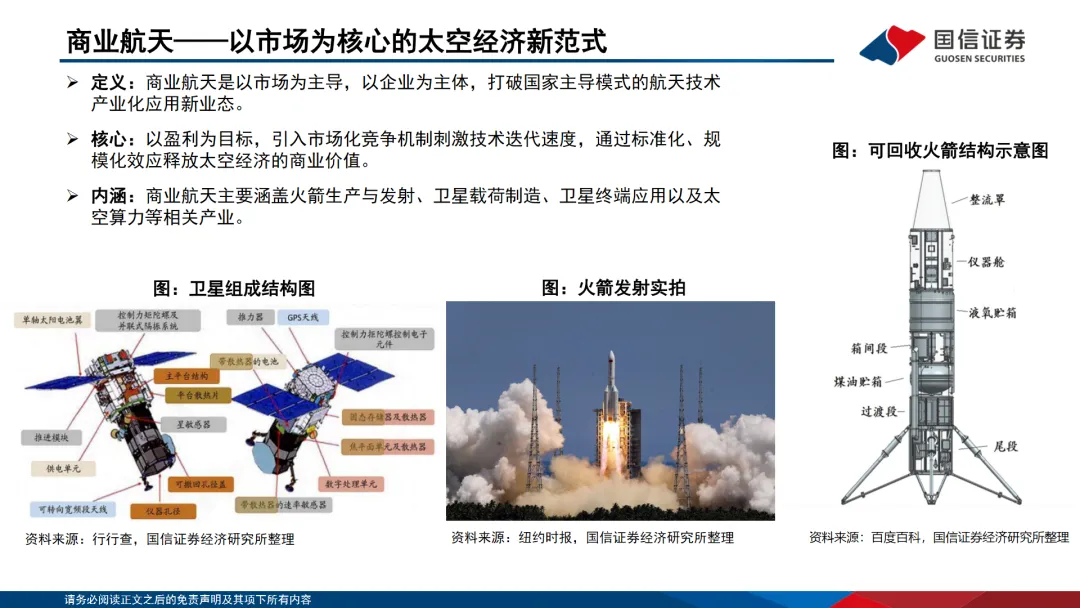
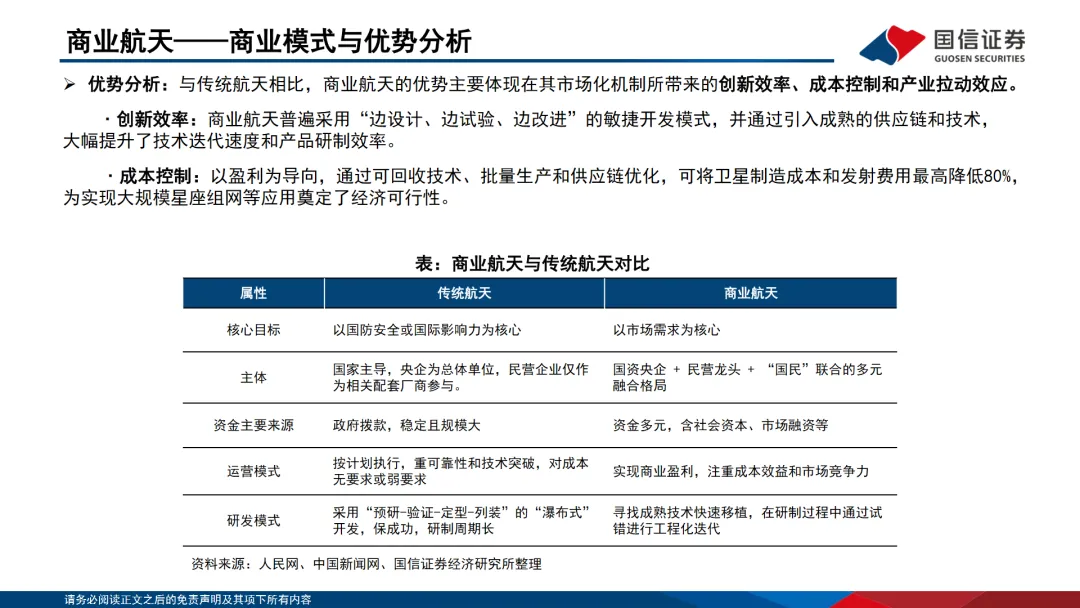
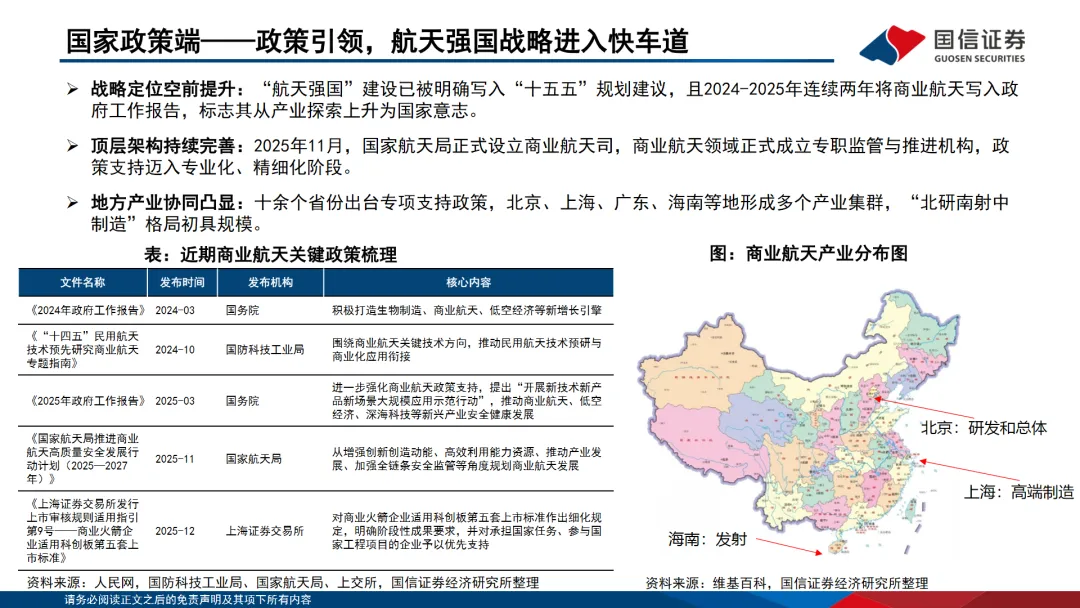
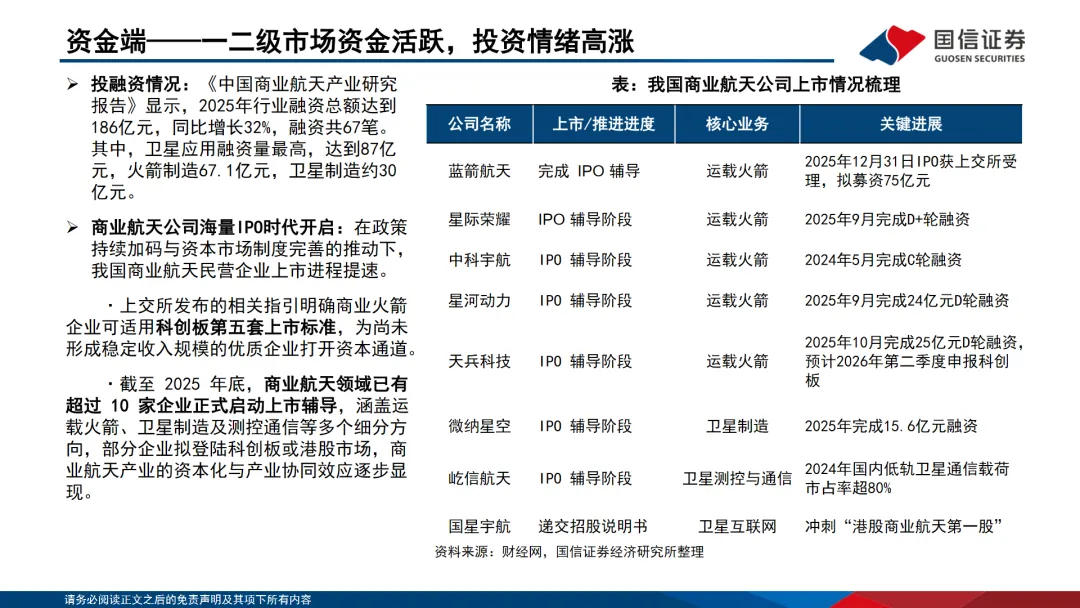
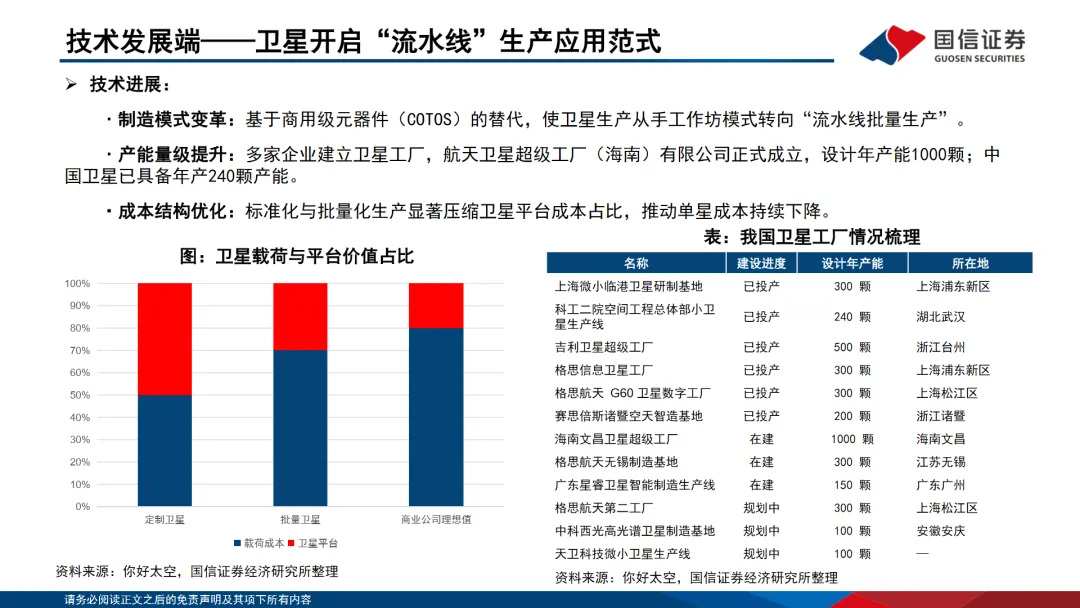
行业研究报告《商业航天行业深度报告火箭回收黎明将至商业航天千帆竞发》在当前的商业航天领域,低轨卫星因其低延时、高通量和广覆盖的优势,成为商业航天的“主战场”。这些卫星能够满足市场对通信、天地一体互联以及太空算力等领域的需求。随着技术的进步和市场需求的增长,低轨卫星的在轨数量占据了人造卫星总数的近90%,显示出其在商业航天中的核心地位。2025年,中国的商业航天产业规模已达到2.5万亿-2.8万亿元,年均复合增长率超过20%,商业航天企业数量超过600家。这一增长趋势预示着商业航天产业的快速发展和市场潜力。特别是卫星产业链上游的原材料和高端元器件,以及中游的载荷制造等领域,市场关注度高,发展空间巨大。展望未来,随着我国低轨卫星体系的逐步完善,市场和资金会逐步流向下游应用市场,卫星运营服务和地面设备制造将成为产业链中的重要增长点。预计到2035年,我国待发射卫星数量约40000颗,这将为卫星产业链带来巨大的市场机会,特别是在卫星载荷、卫星平台、FPGA芯片和碳纤维材料等方面。在卫星服务领域,卫星通信、遥感和导航等服务正逐渐从特殊作业领域走向日常生活,成为“飞入寻常百姓家”的“标准配置”。同时,太空算力作为商业航天的新增量,开启了“天数天算”新模式,为AI高速增长带来的电力缺口提供了新型低能耗算力的替代方案。综上所述,商业航天产业正迎来快速发展的黄金时期,低轨卫星的广泛应用和技术创新将推动产业链各环节的增长,为相关企业和投资者带来巨大的市场机遇。报告内容节选:免责声明:以上分享报告为公开合法渠道获得,内容大部分来源于网络,版权归原作者所有,如有侵权,请及时与我们联系,我们将第一时间保障您的权益。推荐内容仅供参考学习,不构成投资建议。

 研报速递

发表评论
发表评论: