
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/8508942ae836
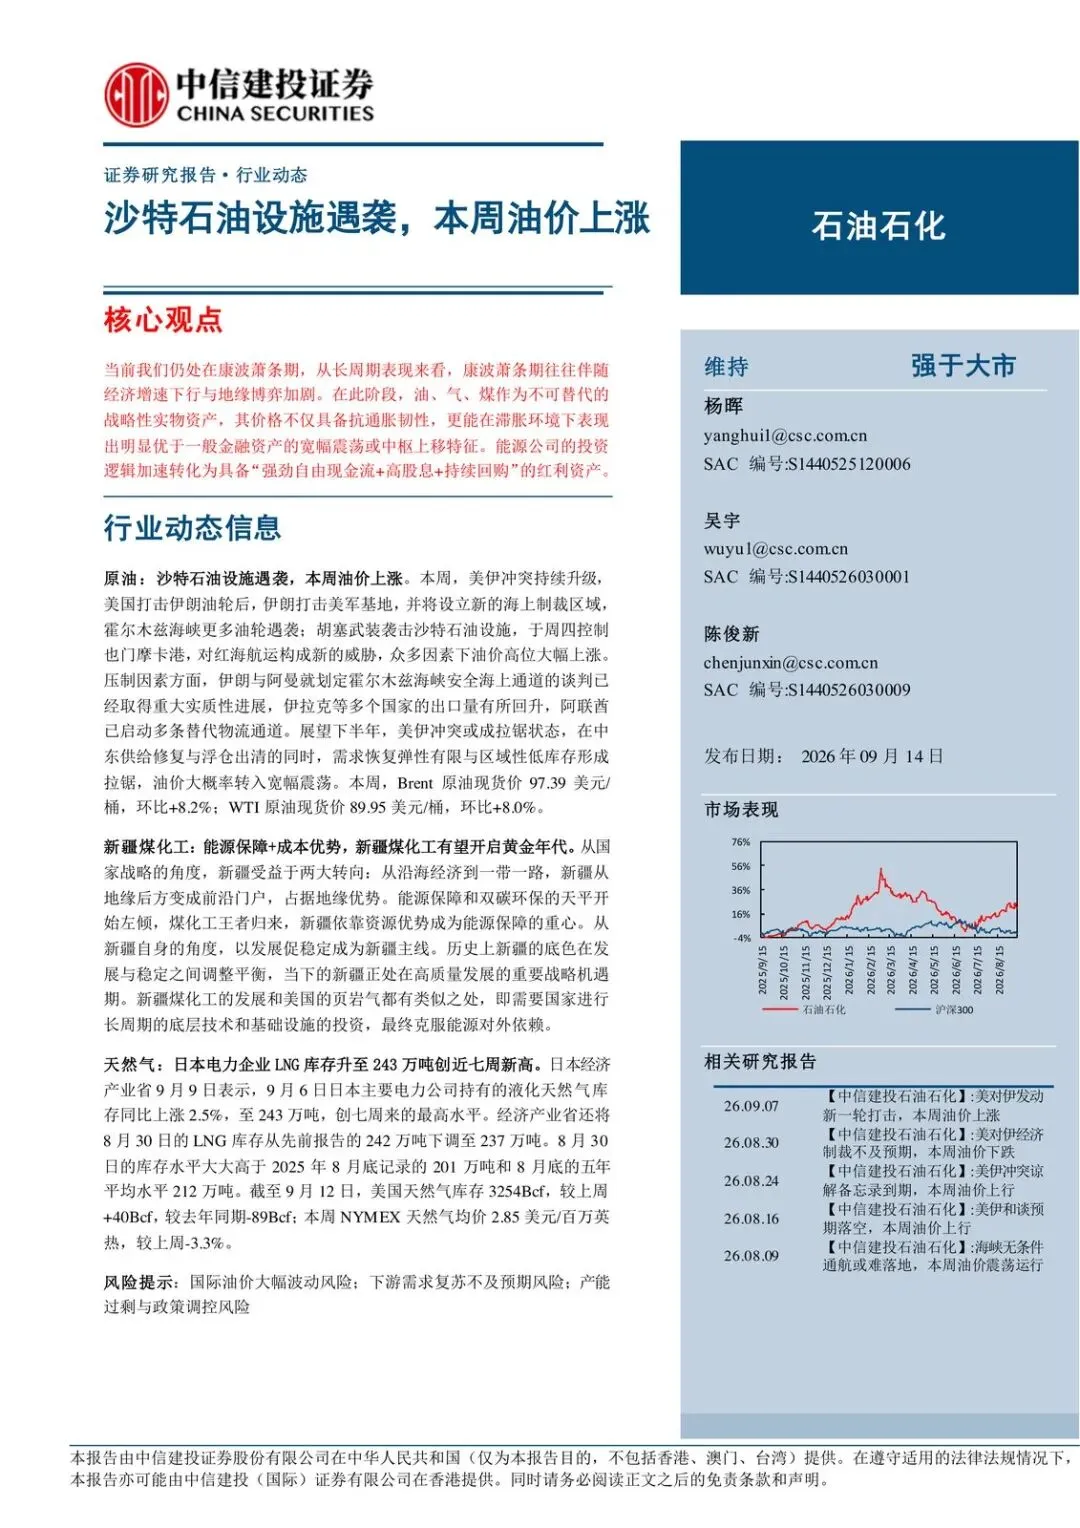
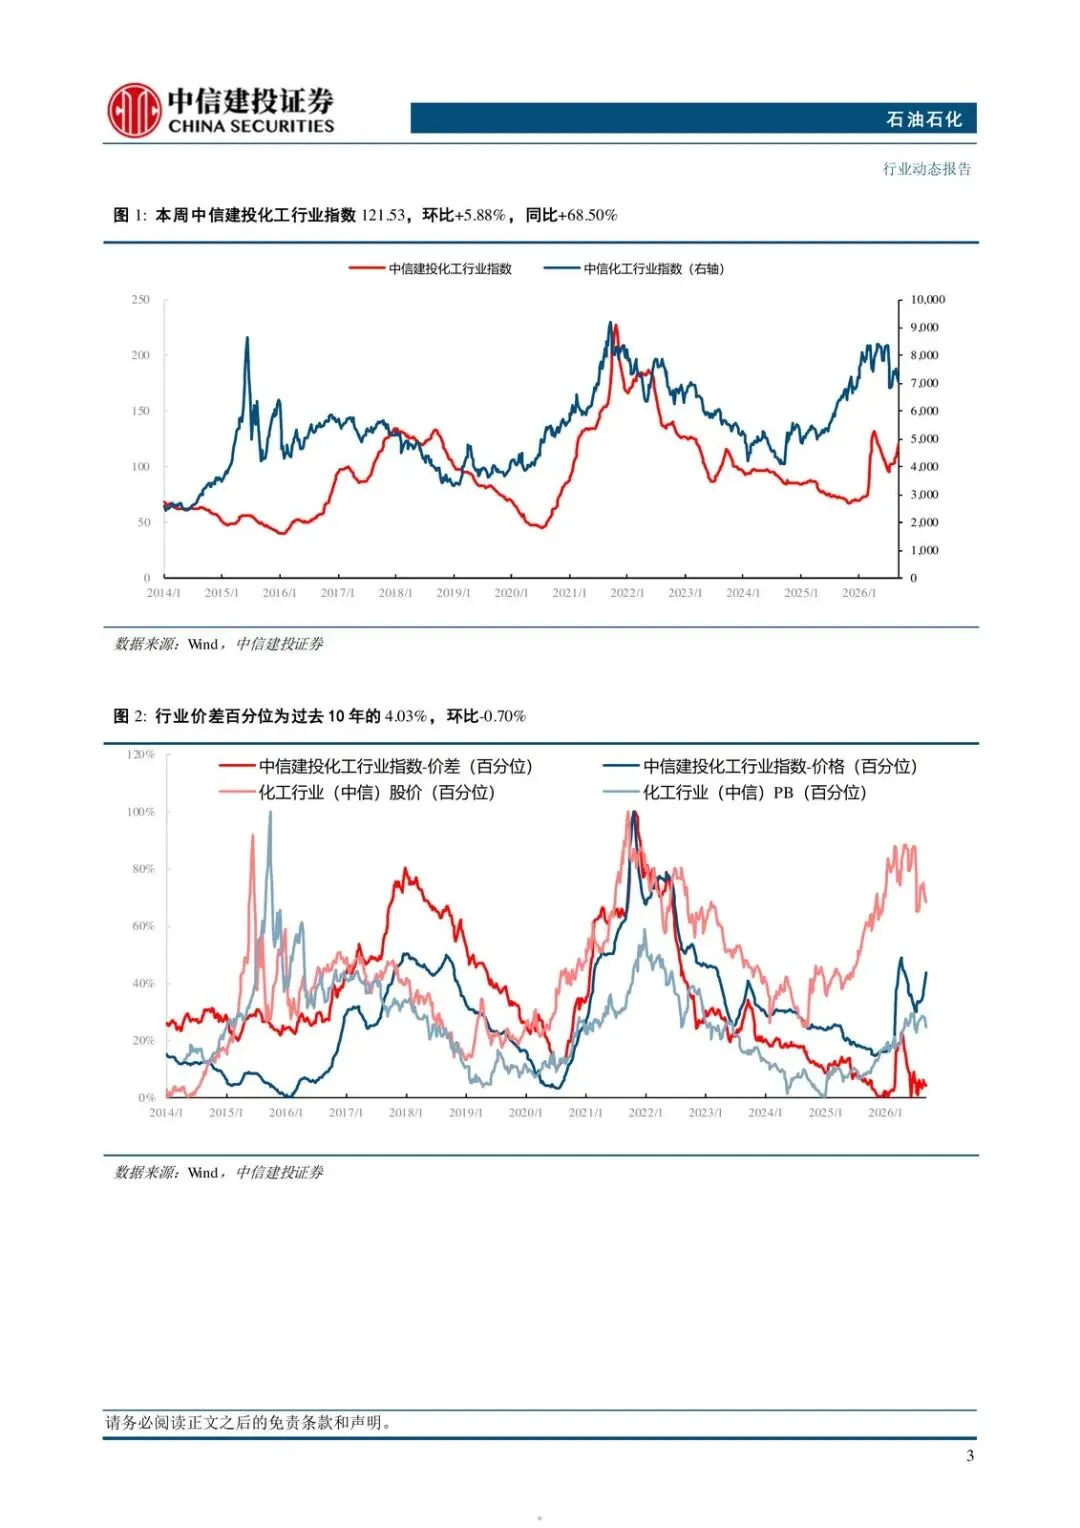
先读完整输入材料,再按硬约束写正文。本周油价大涨,更像风险溢价被打上来,不是新一轮单边上行已经开始。
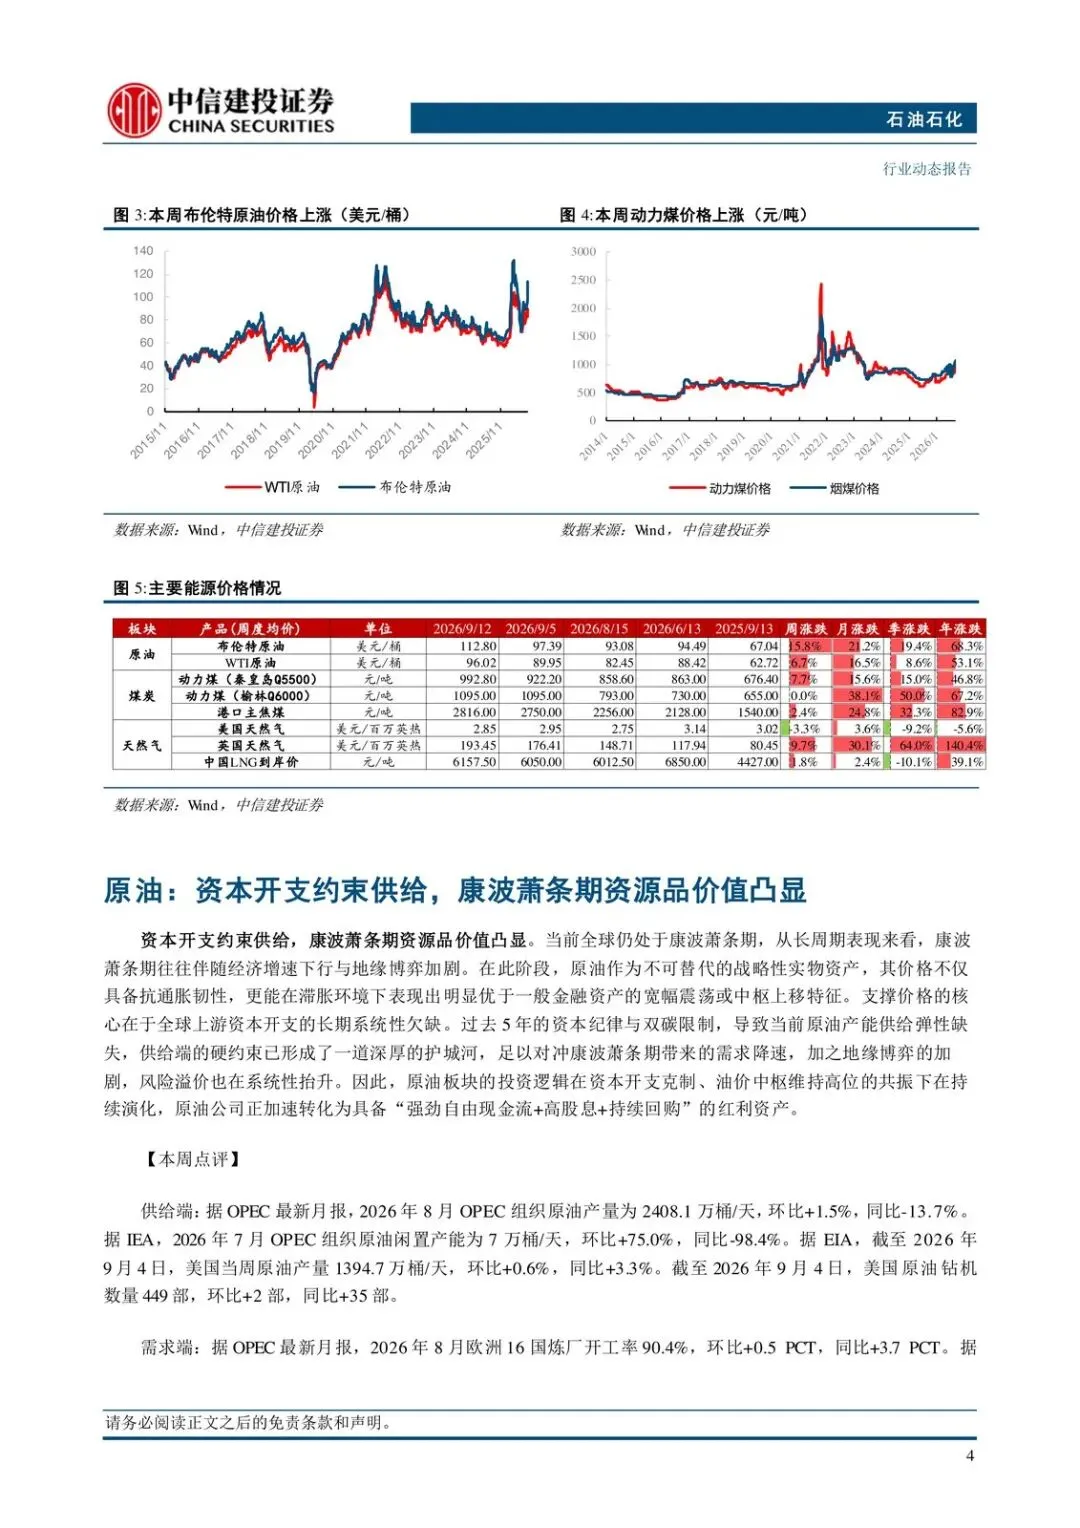
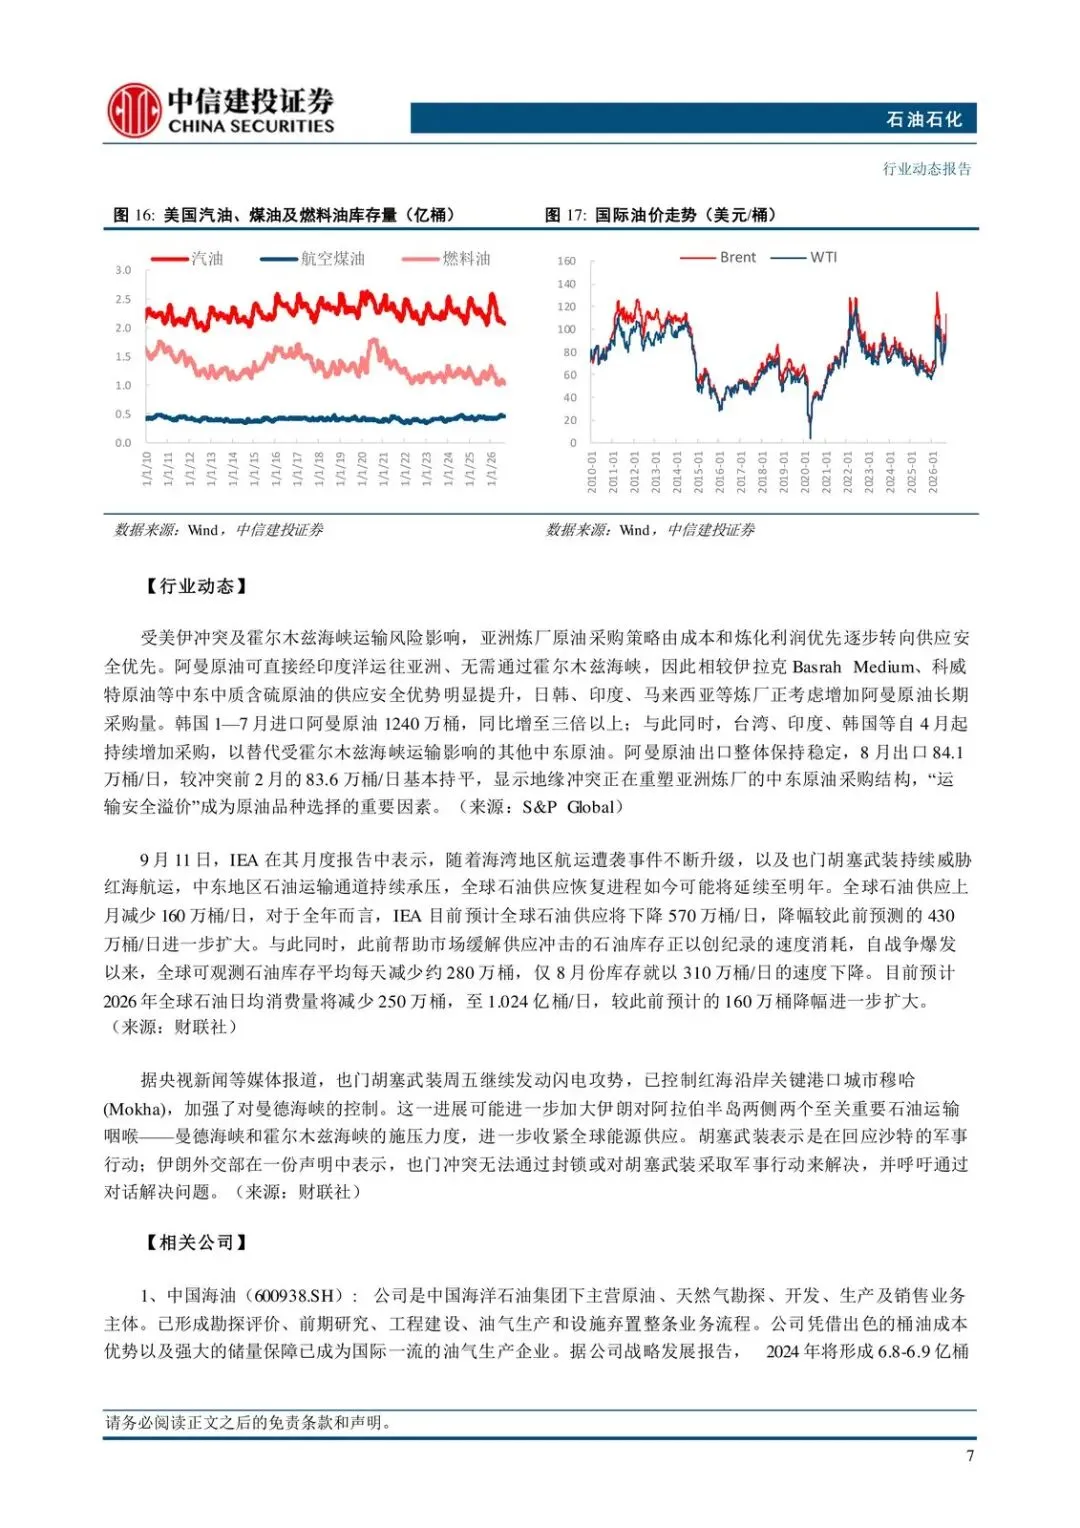
Brent 现货 97.39 美元/桶,一周涨 8.2%;WTI 89.95 美元/桶,涨 8.0%。涨的触发点很具体:美伊冲突升级、霍尔木兹更多油轮遇袭、胡塞武装打沙特石油设施、周四又控了也门摩卡港。红海航运被再吓一跳,价格当然要跳。
真正值得盯的不是这一周涨了多少,而是下半年还能不能把中枢钉在高位、同时把波动做宽。主线就两条:供给被资本开支锁死、地缘把溢价抬高;同时中东在修通道、需求弹性又有限。两者对拉,油价更可能从“冲高”切到“宽幅震荡”。
涨的是溢价,不是供需突然翻了
先看推油价的那一侧。
美国打伊朗油轮,伊朗打美军基地,还要设新的海上制裁区。霍尔木兹再出事,市场第一反应就是:油过不去。胡塞武装打沙特设施、控摩卡港,等于把红海这条线再勒紧一扣。短线上,油价只能高位猛涨。
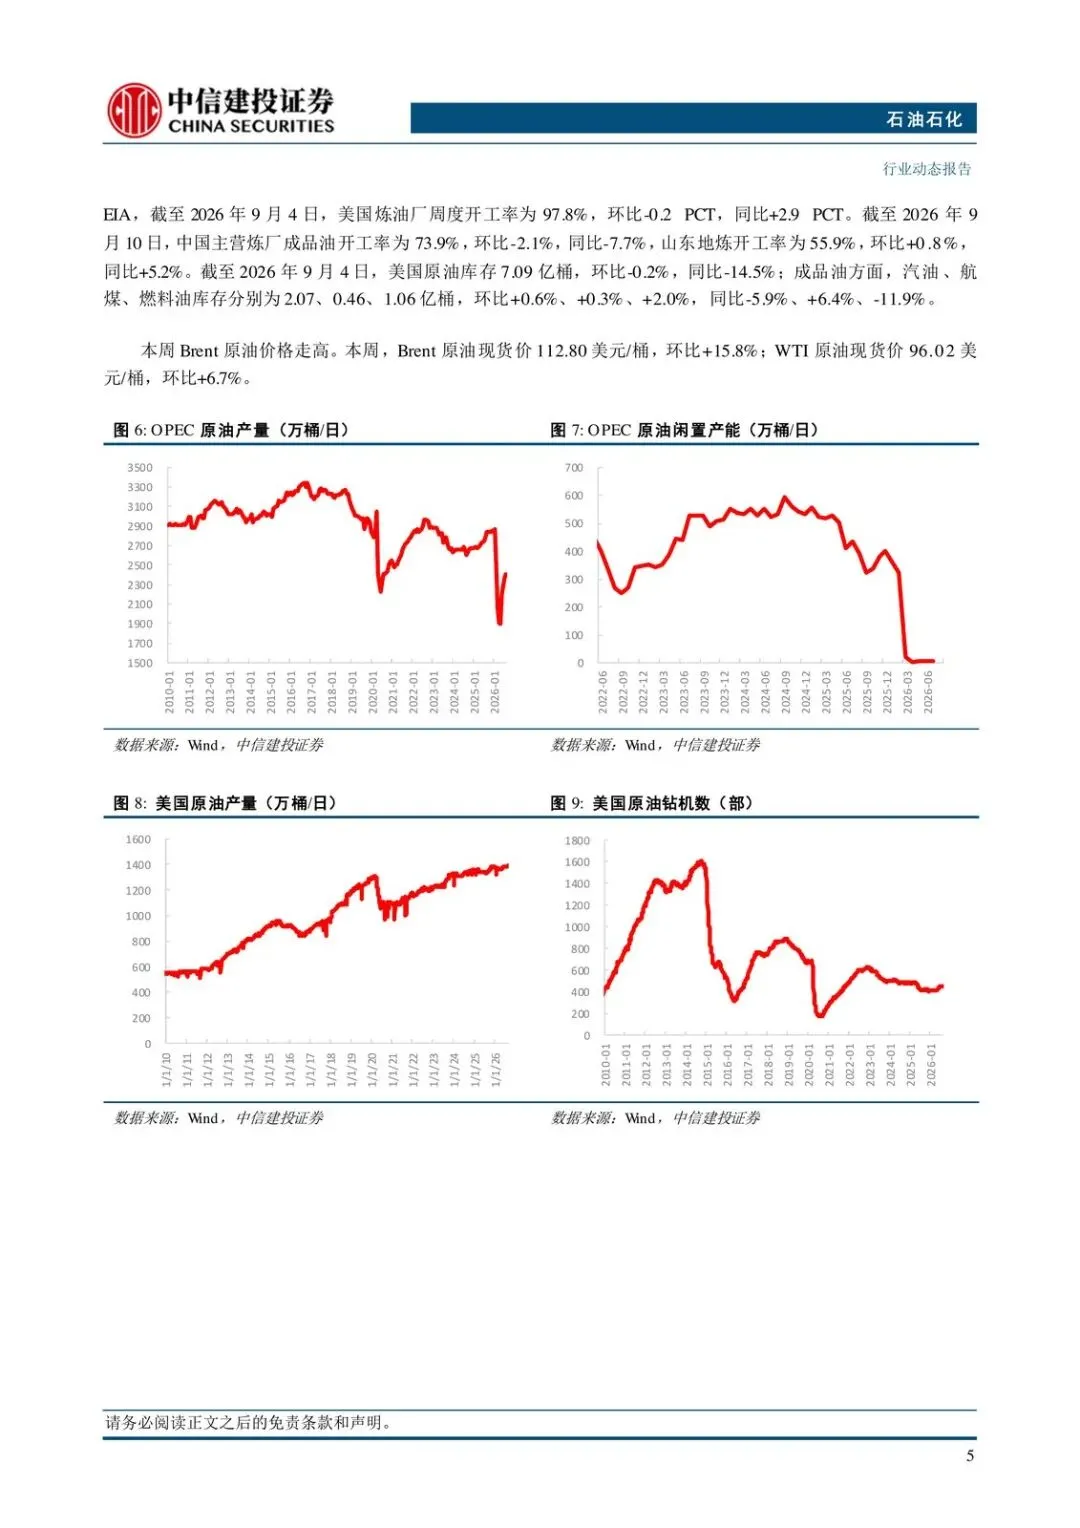
再看压油价的那一侧。伊朗和阿曼谈霍尔木兹安全通道,已经有“重大实质性进展”;伊拉克等国出口回升;阿联酋启动多条替代物流。供给不是一点缝都没有,只是缝被地缘盖住了。
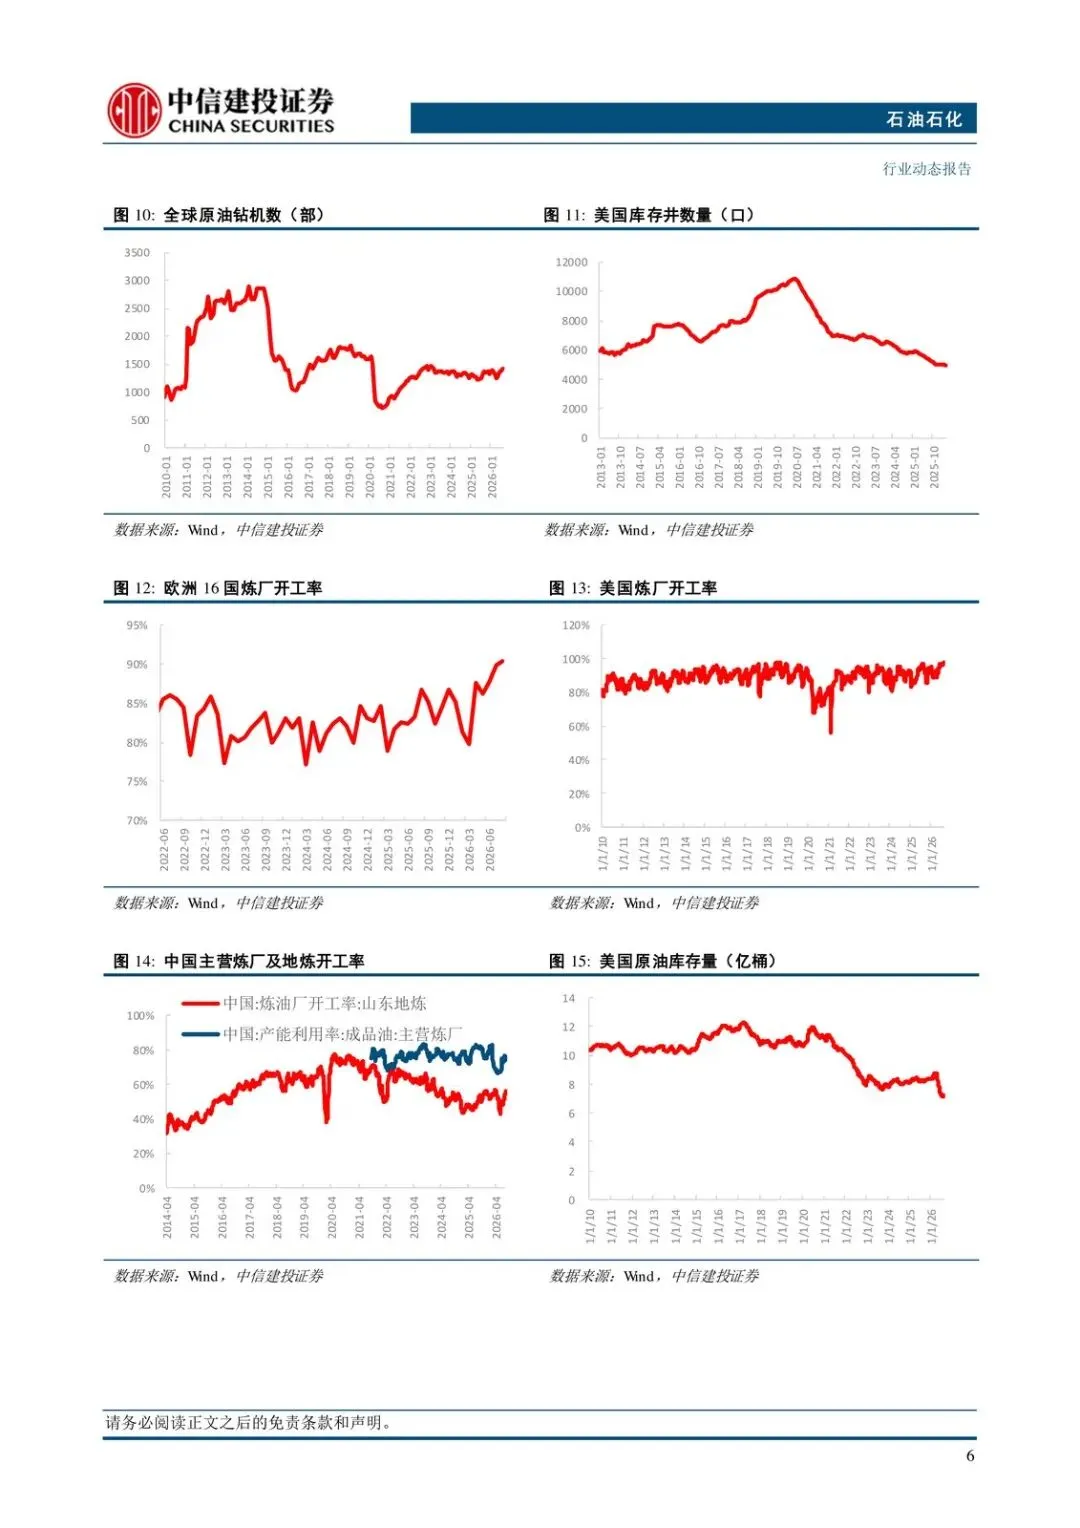
下半年的判断很硬:美伊冲突或成拉锯。一边是中东供给修复、浮仓出清,一边是需求恢复弹性有限、区域性低库存。两边互相顶,油价大概率转入宽幅震荡。
谁受益?高油价、能把现金流变成股息和回购的上游公司。谁难受?下游炼化、化工,以及还在等需求弹性回来的那一侧。接下来盯三件事:海峡通道谈没谈成、替代物流走没走量、浮仓是不是在出。
中枢能站住,是因为供给早就被锁死
这一周是导火索。中枢为什么不容易掉下去,报告给的是长周期逻辑。
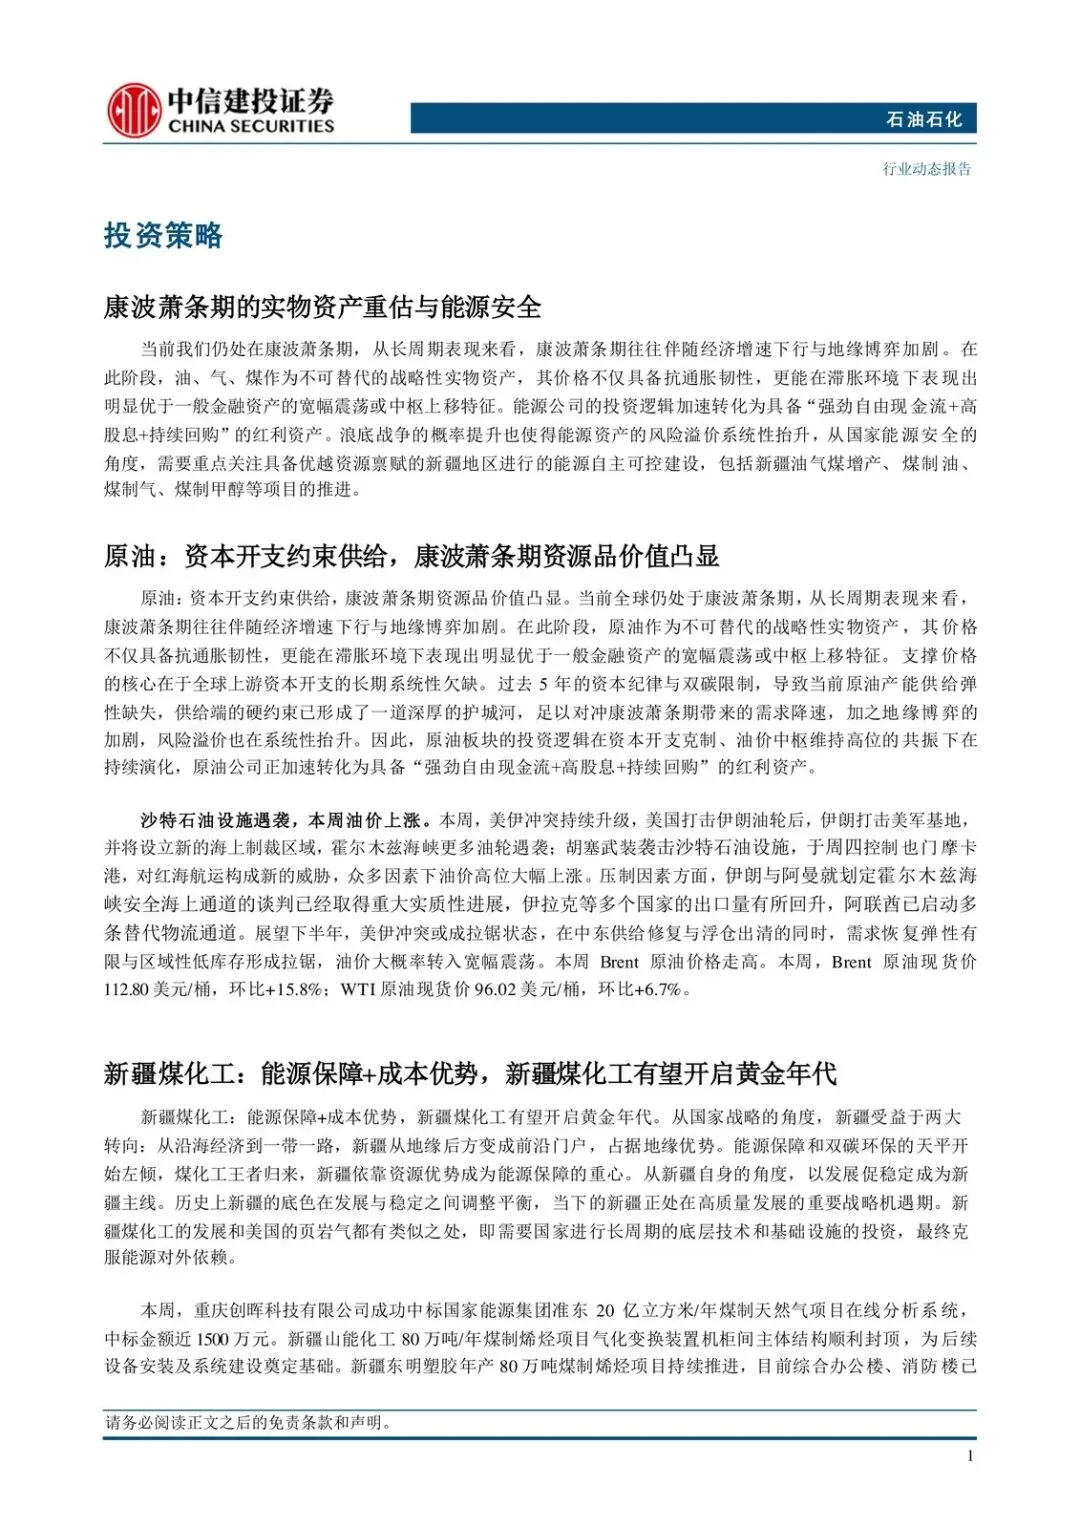
全球还在康波萧条期:增速往下、地缘博弈往上。油、气、煤是不可替代的实物资产,抗通胀之外,滞胀里更容易宽幅震荡,甚至中枢上移。支撑价格的核心,不是这一周谁打了谁,是过去五年资本纪律加双碳限制,上游资本开支系统性欠缺,产能弹性没了。
供给硬约束够厚,足以对冲需求降速。地缘再加一层,风险溢价系统性抬升。所以投资逻辑在变:资本开支克制 + 油价中枢高位,能源公司往“强劲自由现金流 + 高股息 + 持续回购”的红利资产走。
行业评级维持“强于大市”。这不是说每天都涨,是说相对金融资产,实物能源更扛得住这段环境。
地缘溢价抬高时,国内能源安全会被单独定价
溢价抬升之后,国家能源安全这条线会更显眼。
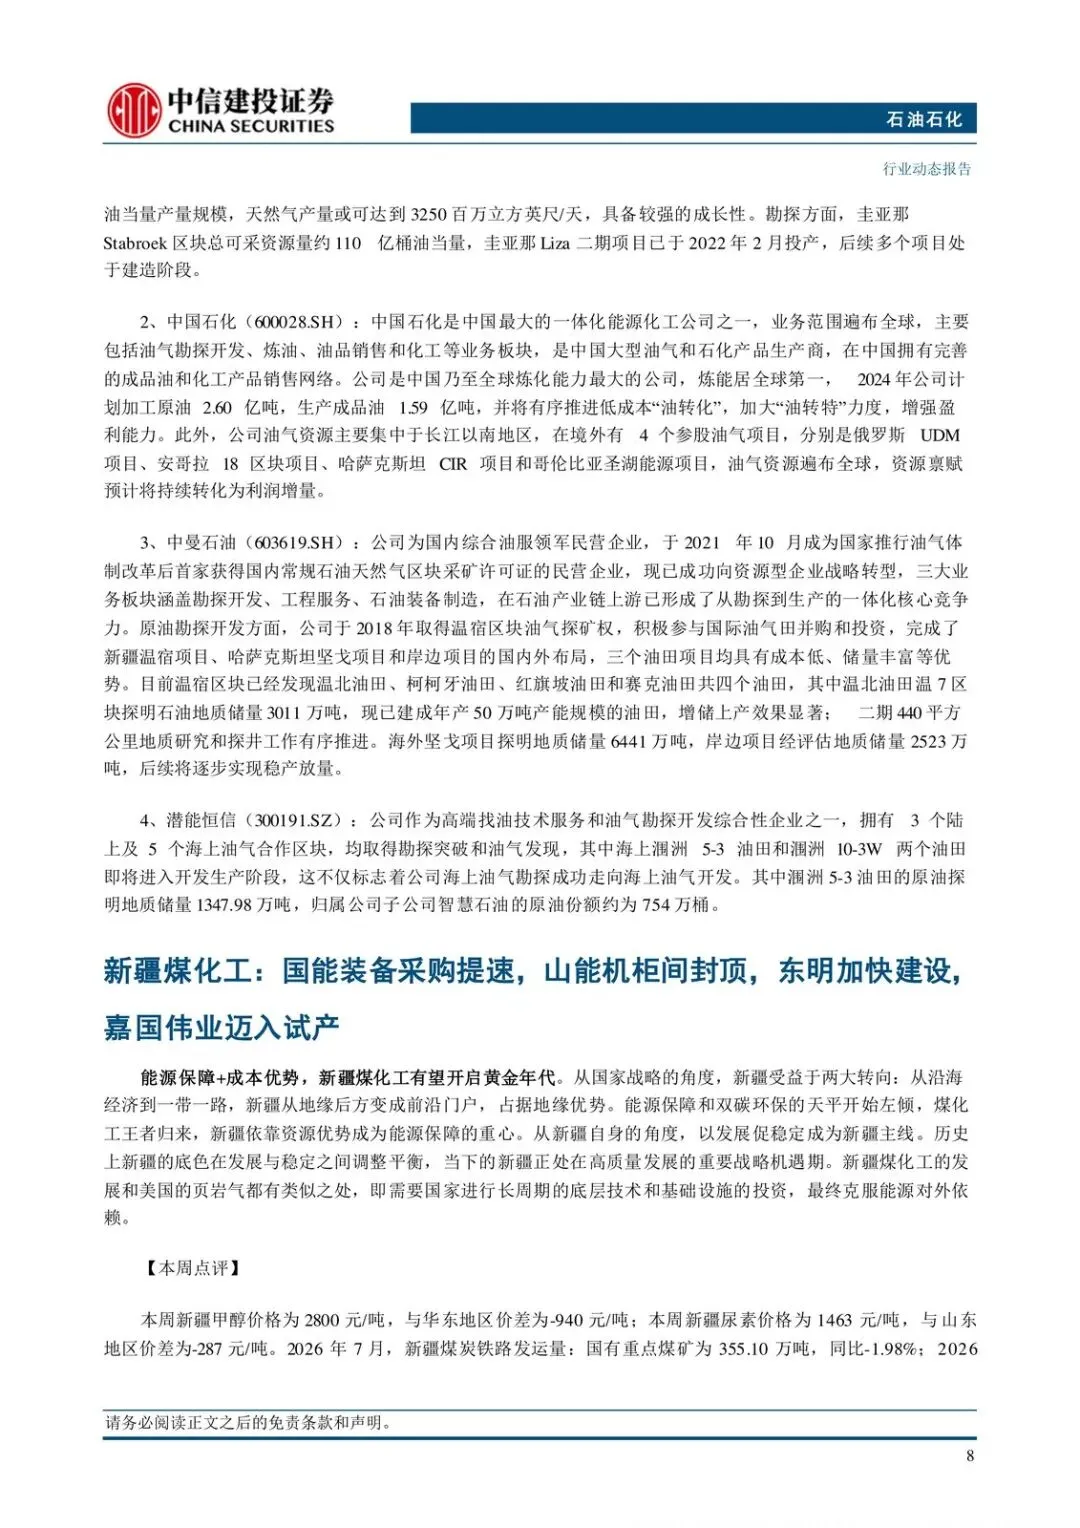
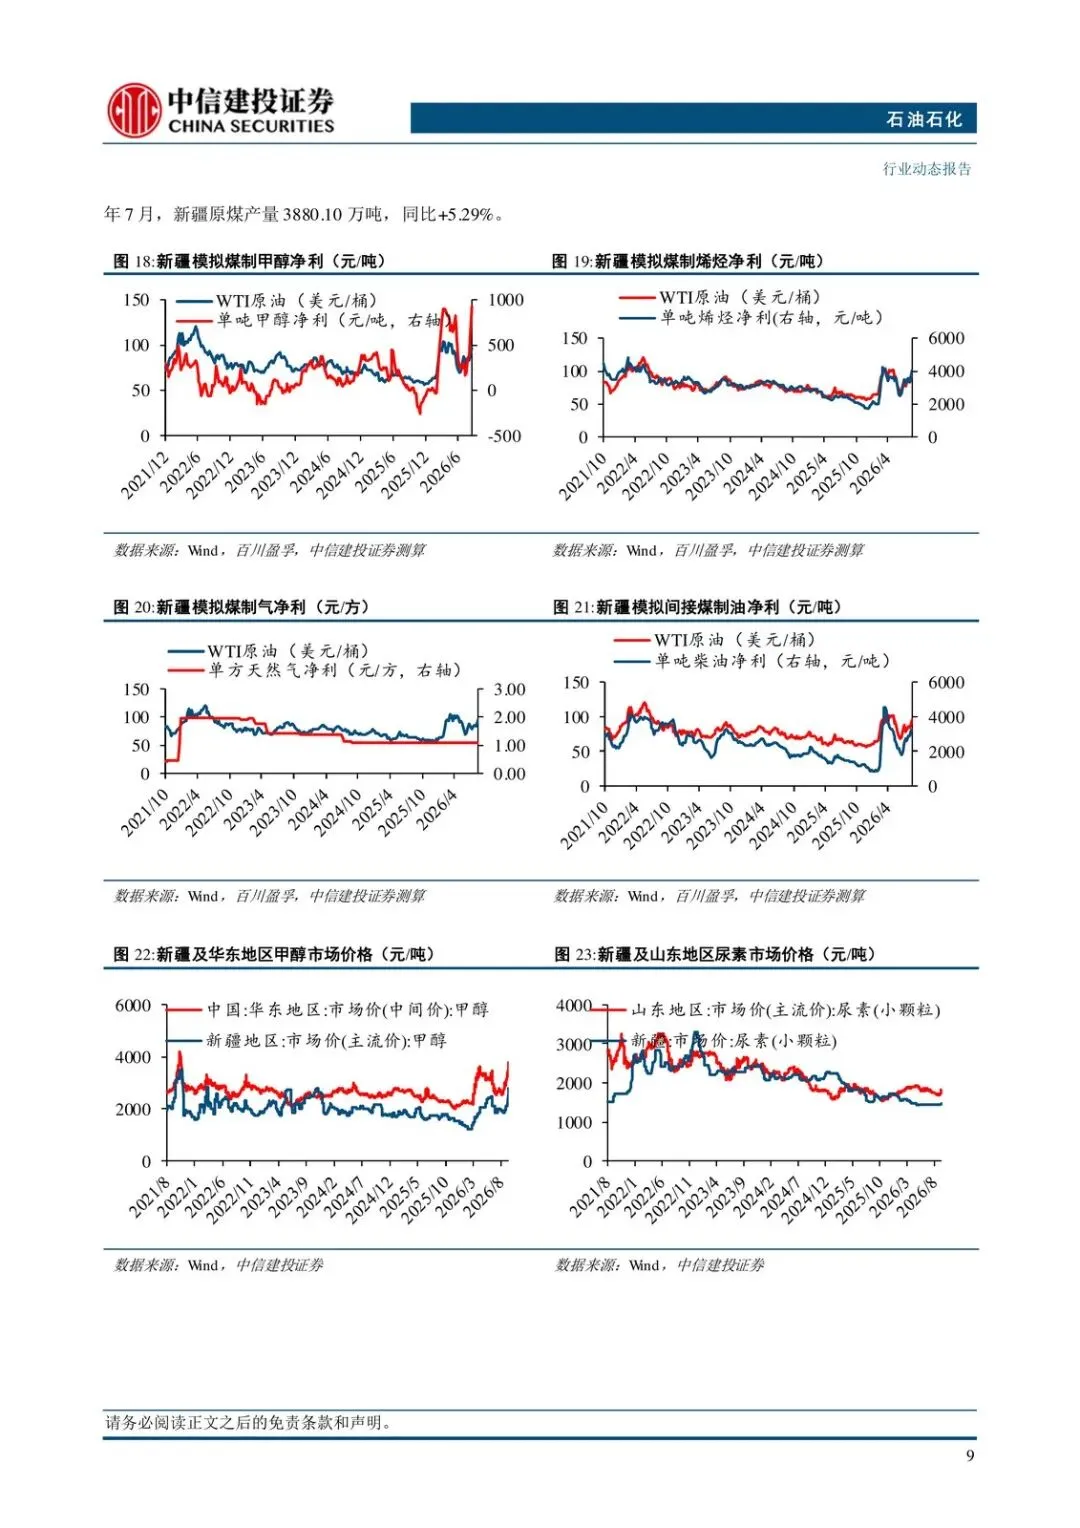
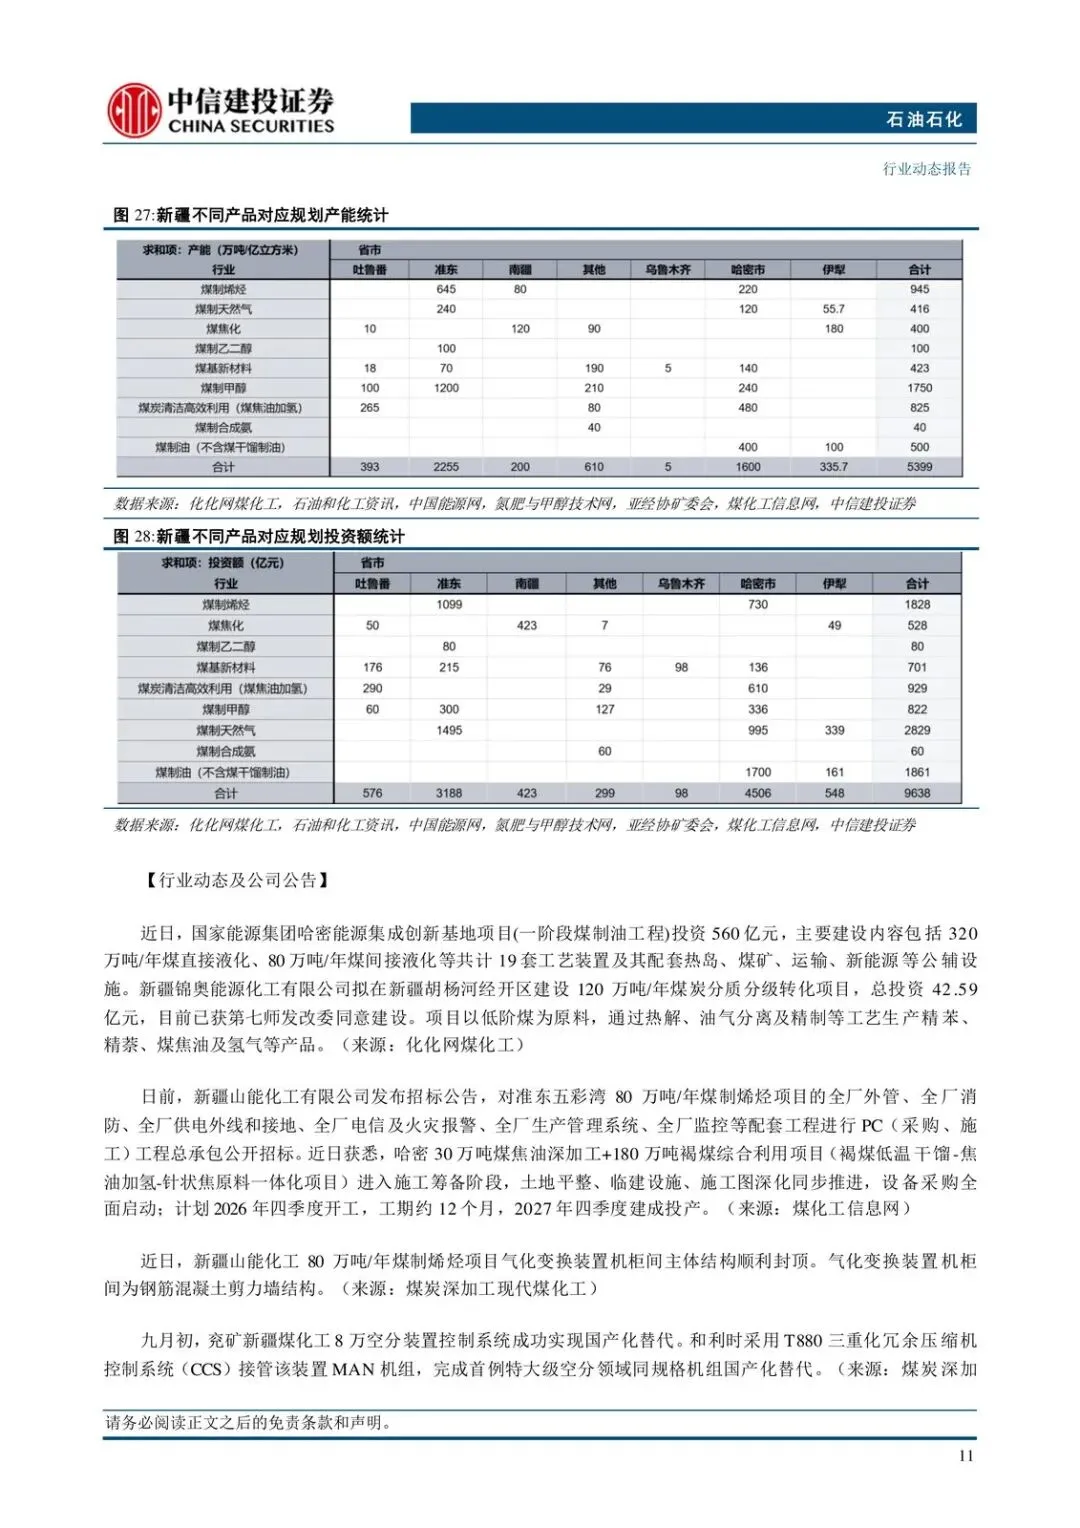
报告点名新疆:油气煤增产,煤制油、煤制气、煤制甲醇。战略上两件事叠在一起——从沿海经济转向一带一路,新疆从后方变成门户;能源保障和双碳的天平往保障一侧倾,煤化工重新被当重心。新疆自身的主线是以发展促稳定。类比也写得很直:像美国页岩气,要靠国家做长周期底层技术和基础设施投资,才能压对外依赖。
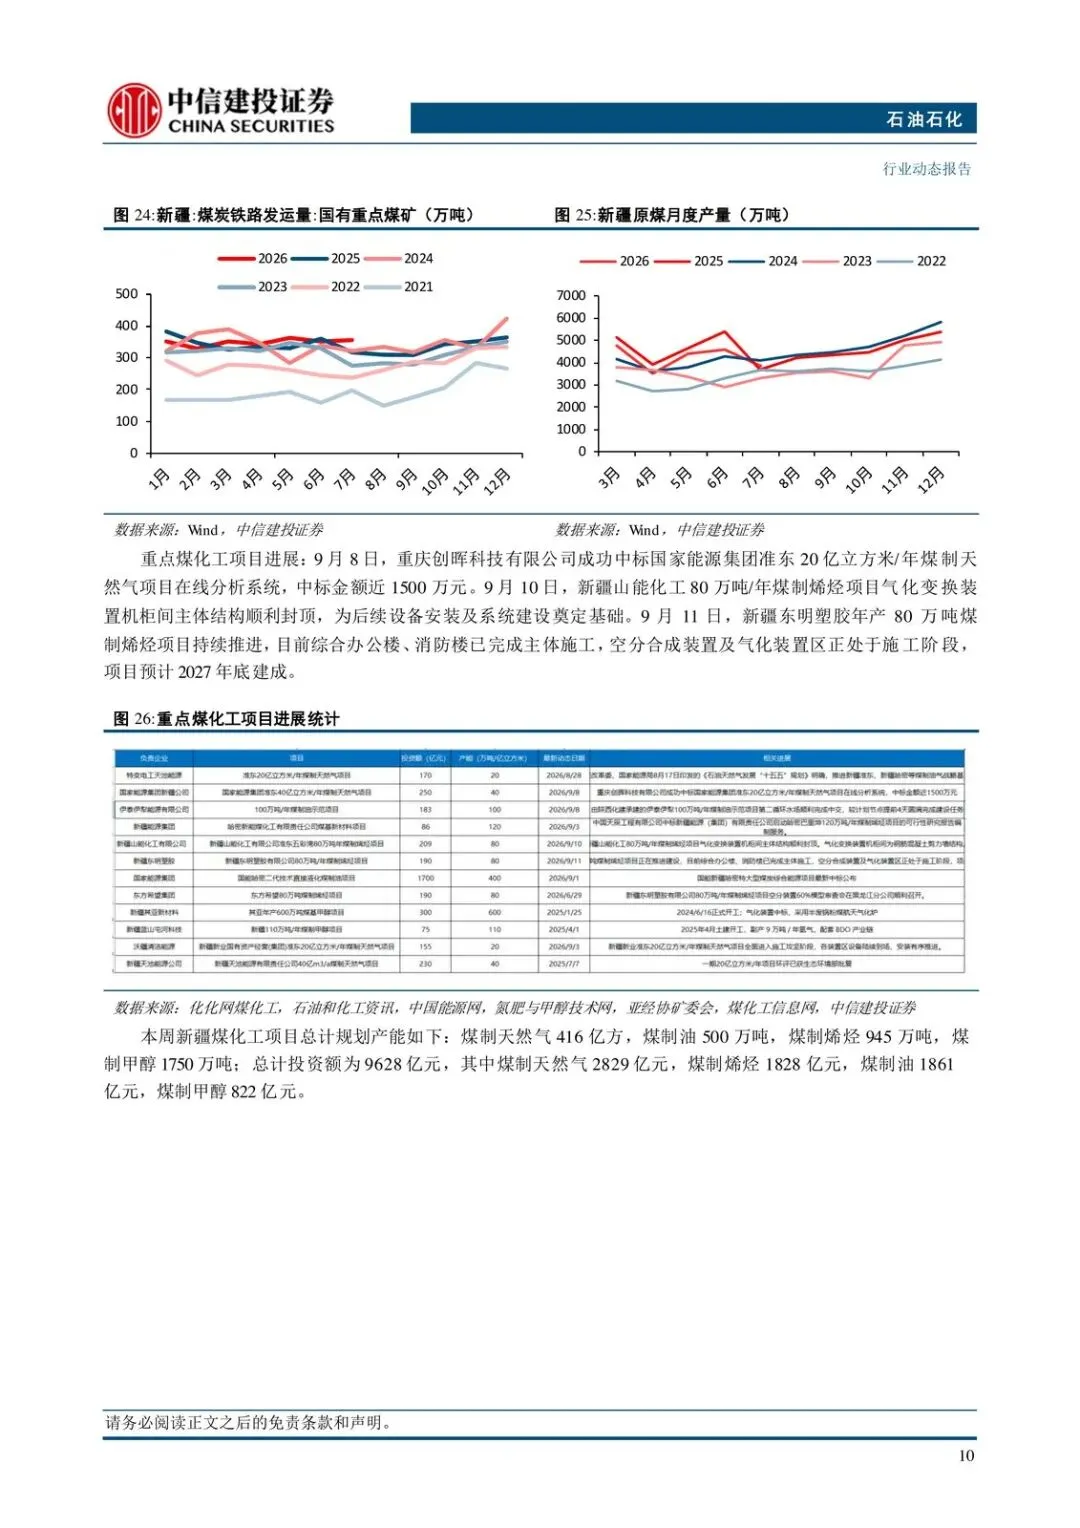
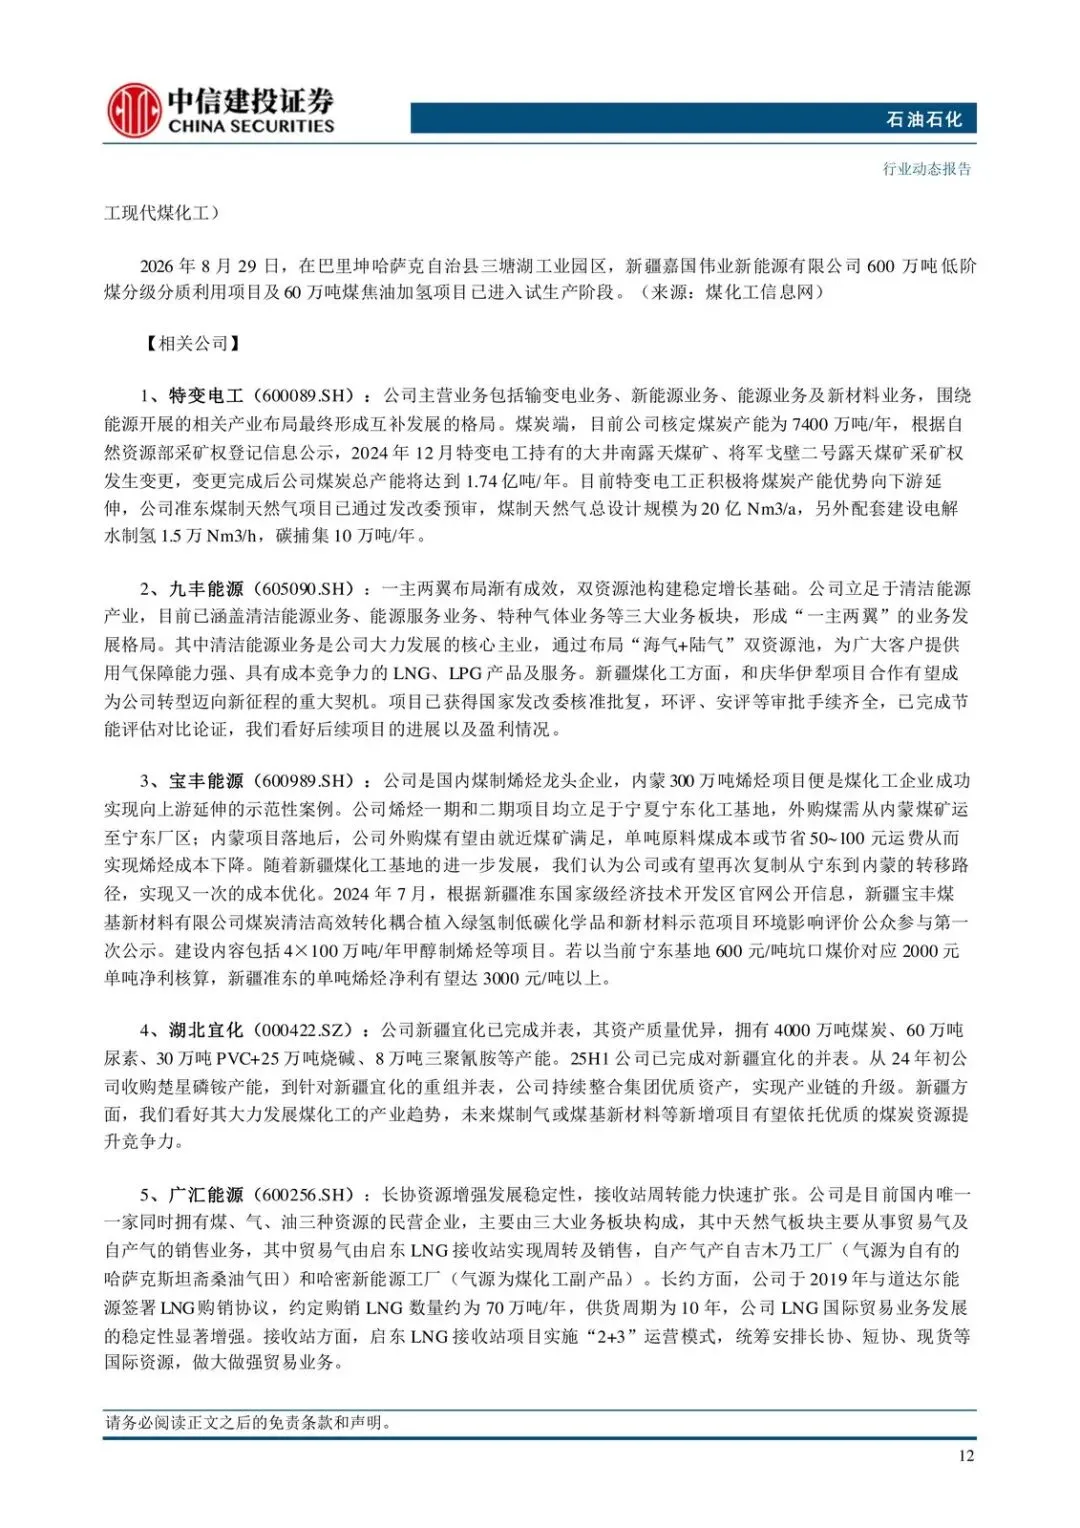
落地到项目,材料里能对上号的包括:特变电工煤炭产能向下游延伸,准东煤制气设计规模 20 亿立方米/年;九丰能源伊犁项目已获发改委核准;宝丰能源走煤制烯烃成本下沉,还有再往新疆复制路径的可能。这些是“自主可控”能不能从口号变成产能的观察样本,不是这一周油价涨了就自动兑现。
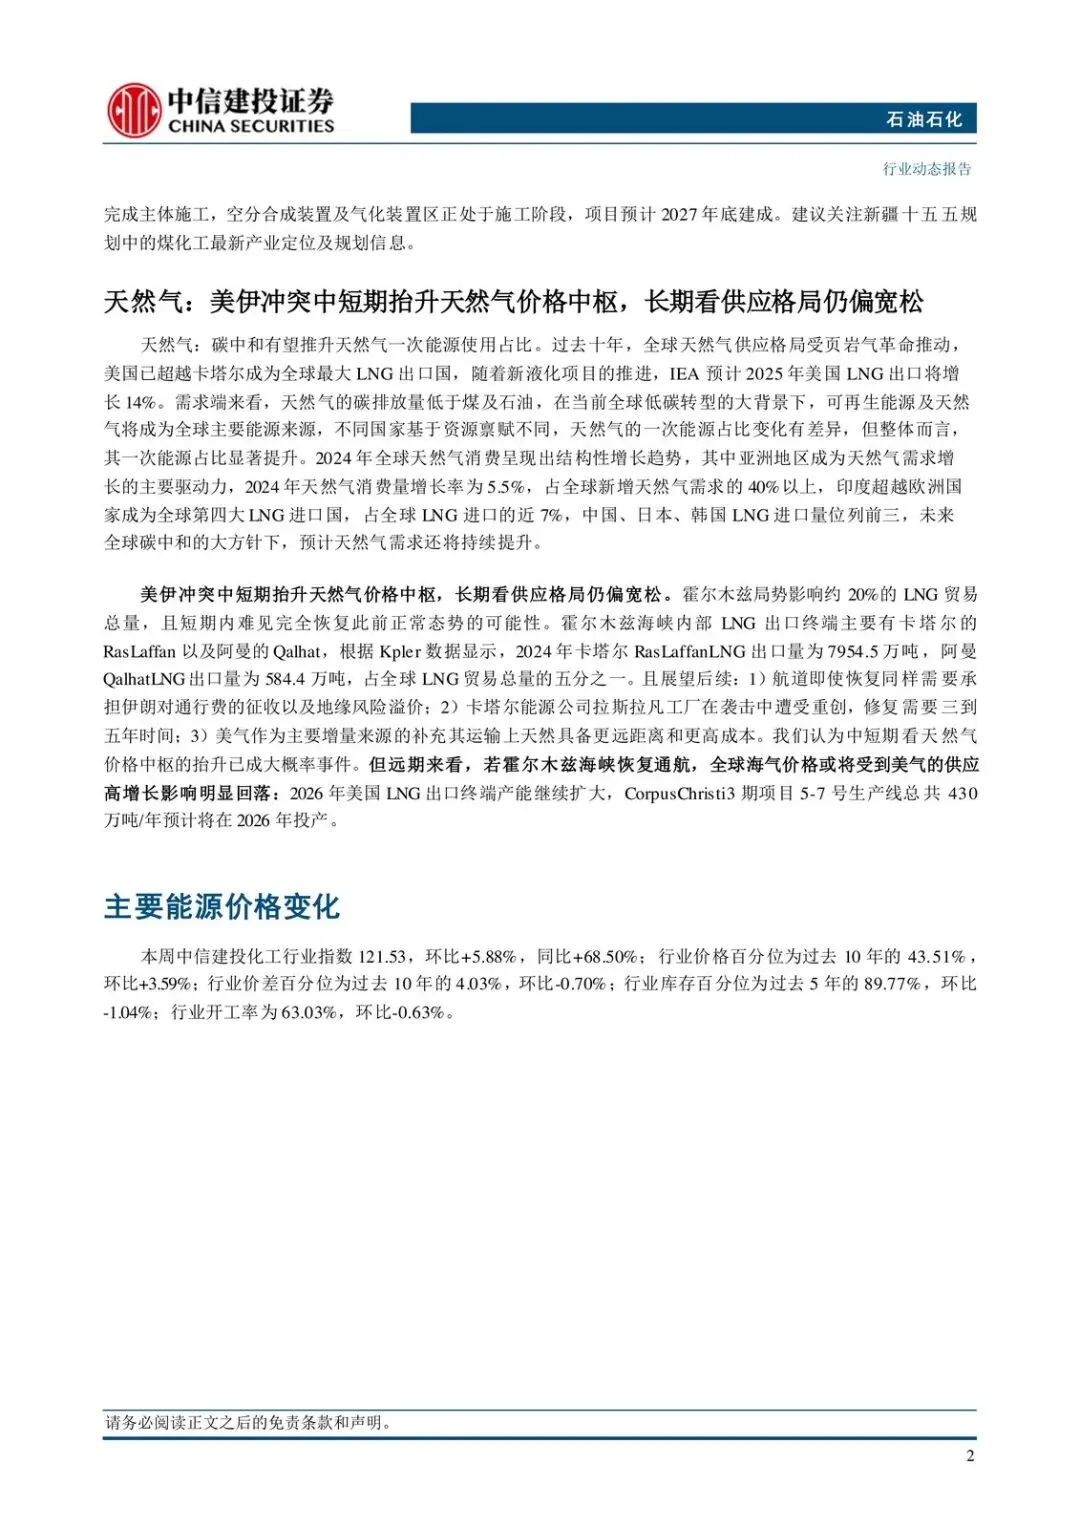
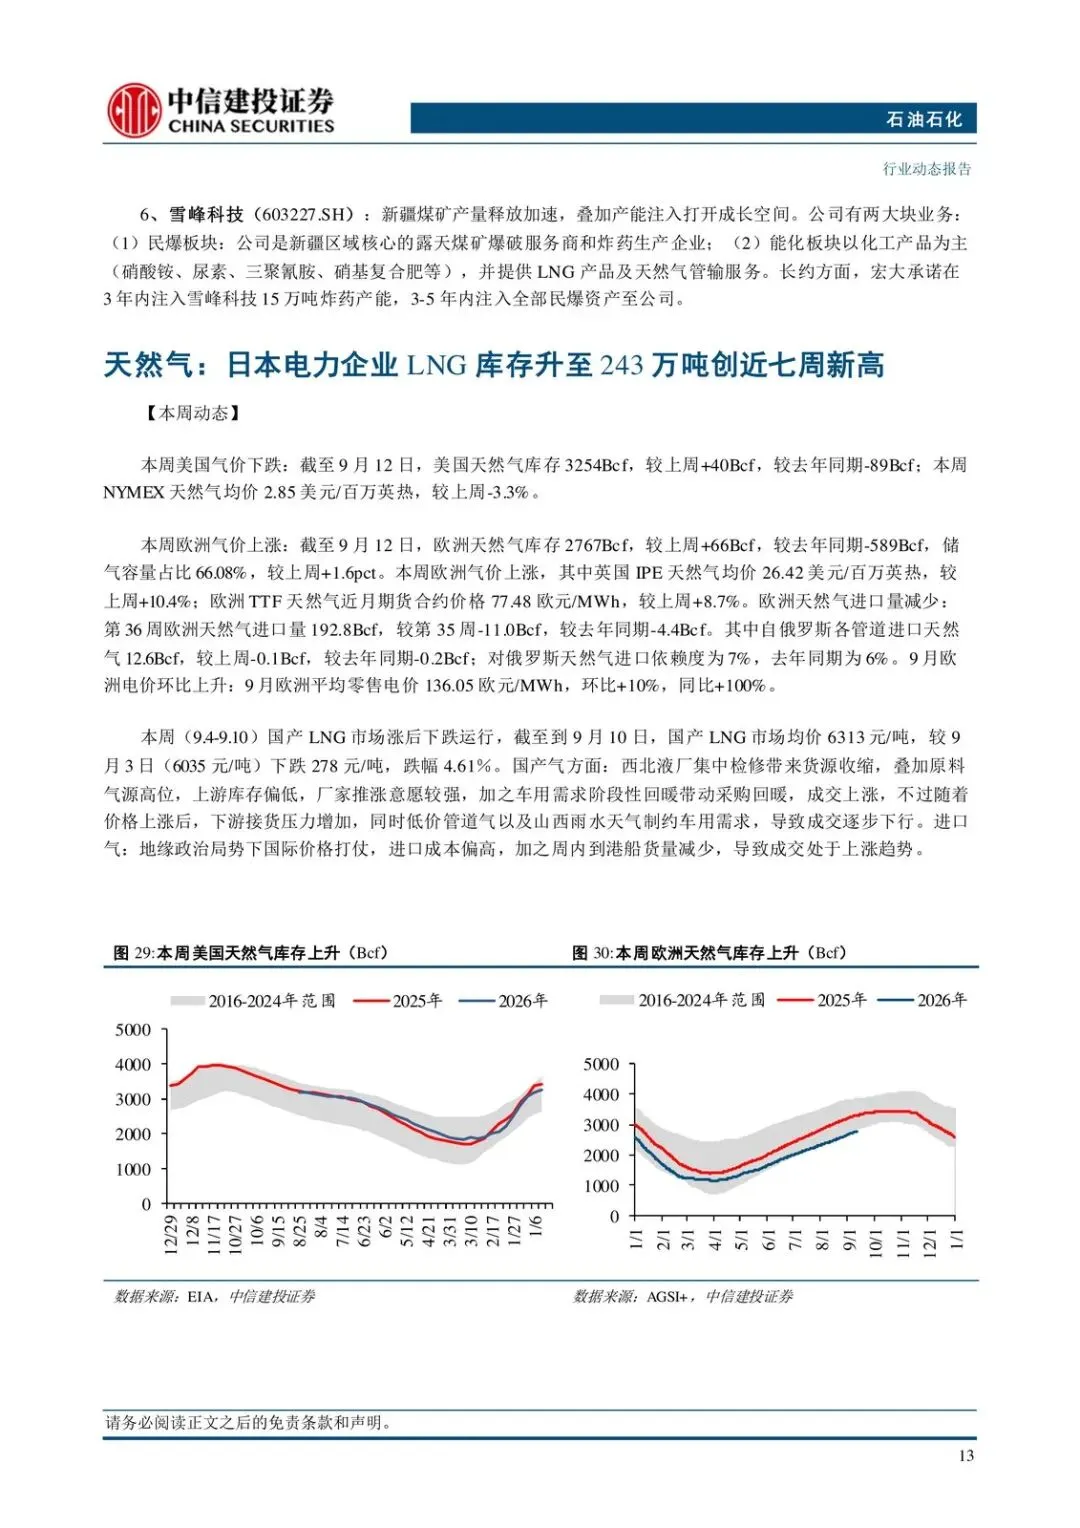
气这边别跟油混为一谈。日本电力企业 LNG 库存到 243 万吨,创近七周新高,同比 +2.5%;美国气库存 3254Bcf,周增 40Bcf,NYMEX 均价 2.85 美元/百万英热,周跌 3.3%。欧洲库存仍低于去年同期,气价反而涨。油涨气不跟涨,说明本周主矛盾还是中东航运和原油溢价。
接下来盯什么
- Brent 能否在 90 美元上方做宽幅震荡,而不是周涨 8% 后再周跌回去——看中枢有没有被资本开支和溢价钉住。
- 伊朗—阿曼霍尔木兹安全通道有没有从“重大实质性进展”变成可走量的通航;伊拉克出口、阿联酋替代通道是否持续放量。
- 红海/摩卡港:胡塞武装对沙特设施和航运的扰动是一次性冲击,还是持续打断物流。
- 浮仓出清速度,对上区域性低库存——供给修得快、库存补得慢,震荡上沿更硬;反过来则下沿更容易被砸开。
- 新疆煤制油/气/甲醇及准东、伊犁一类项目的核准、开工、投产节奏,是否跟地缘溢价同步加速。
- 日本 LNG 库存是否继续高于近七周高位,美国气库存是否连续累库——用来确认气价暂时不跟油价同一根主线。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: