
 研报速递
[引言:本系列文章均根据上市公司公开发布的年报内容及数据,经调用百度搭子AI完成。点击文末【阅读原文】可访问网页版原文。]
执行摘要
小米集团(HK.1810)由雷军等14位合伙人于2010年4月在北京中关村创立,以"感动人心、价格厚道"为使命,从MIUI操作系统和小米手机起步,逐步构建起覆盖智能手机、IoT生活消费品、互联网服务的"铁人三项"商业模式。2018年7月在港交所主板上市,发行价17港元,募资240亿港元。上市后历经高端化转型、IoT生态扩张、造车战略三大关键阶段,至2025年已形成"人车家全生态"格局。
八年财务全景(2018-2025,数据来自港股年报原文):
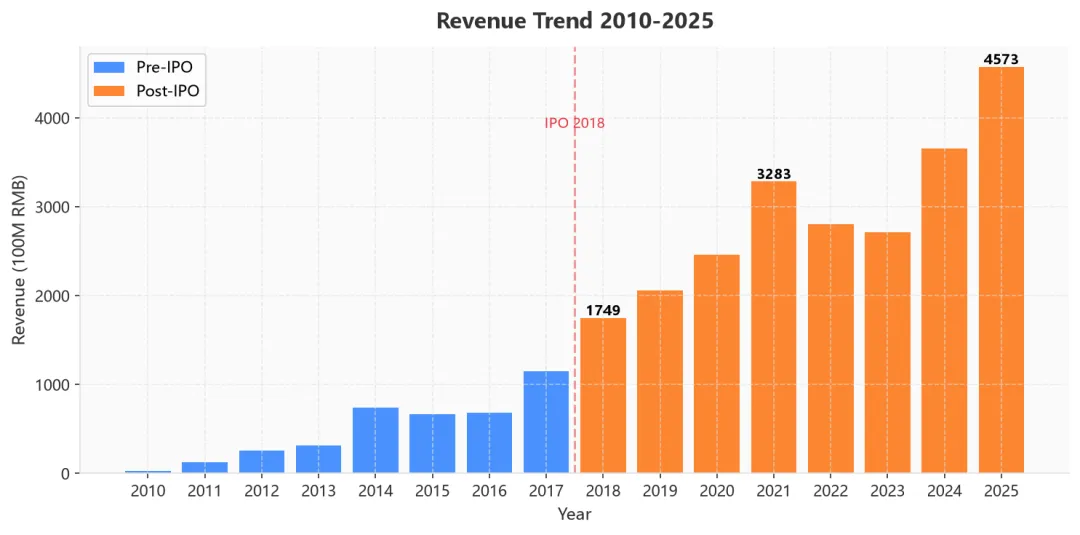
- 收入:从1,749亿元增长至4,573亿元,8年CAGR 14.7%。2022年因手机市场下行首次下滑14.7%,但2024年因造车业务贡献实现35.0%反弹,2025年延续25.0%高增长。
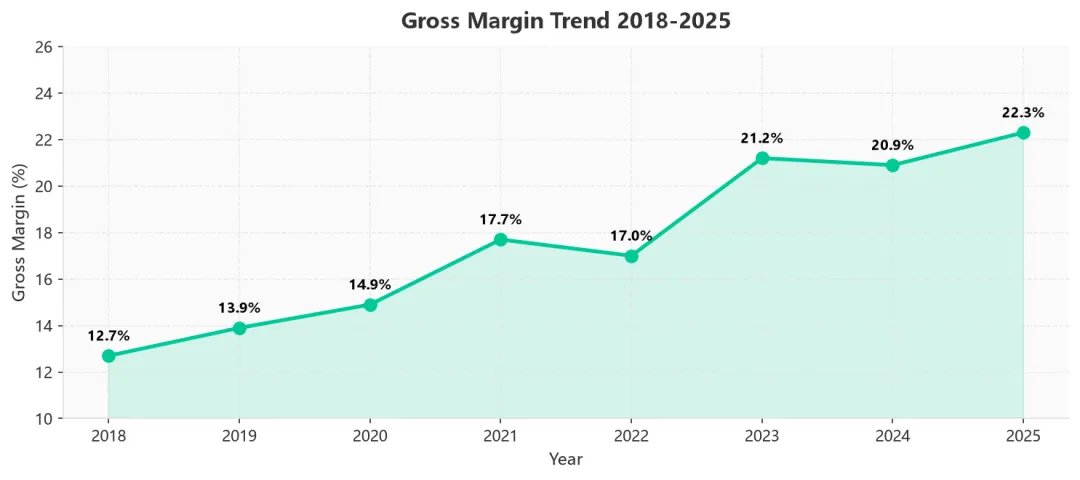
- 毛利率:从12.7%稳步攀升至22.3%,提升近10个百分点。2023年首次突破20%,标志小米从低毛利硬件公司向科技公司的质变。
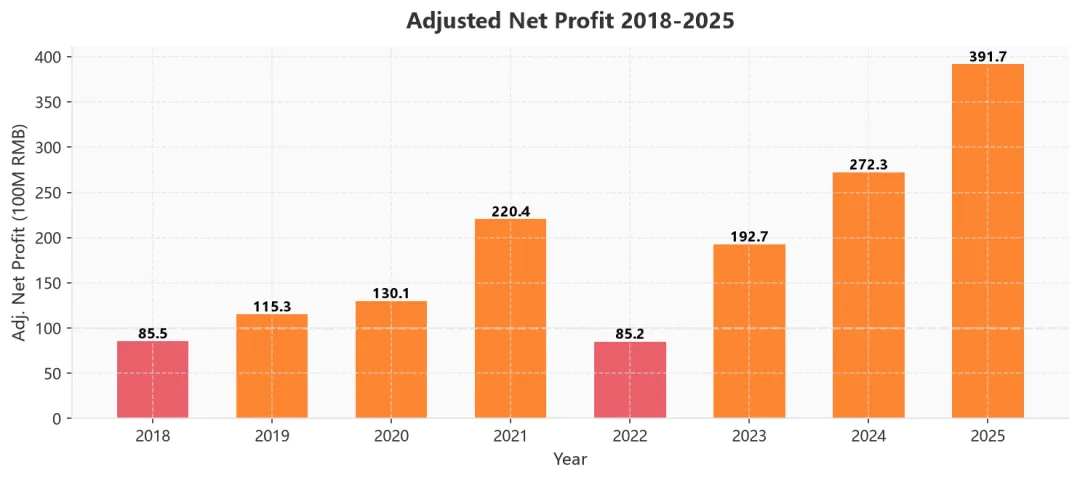
- 经调净利:从85.5亿元增长至391.7亿元,增长3.6倍。2022年因手机下行和造车研发投入骤降至85.2亿元,但2023年强劲恢复至192.7亿元。
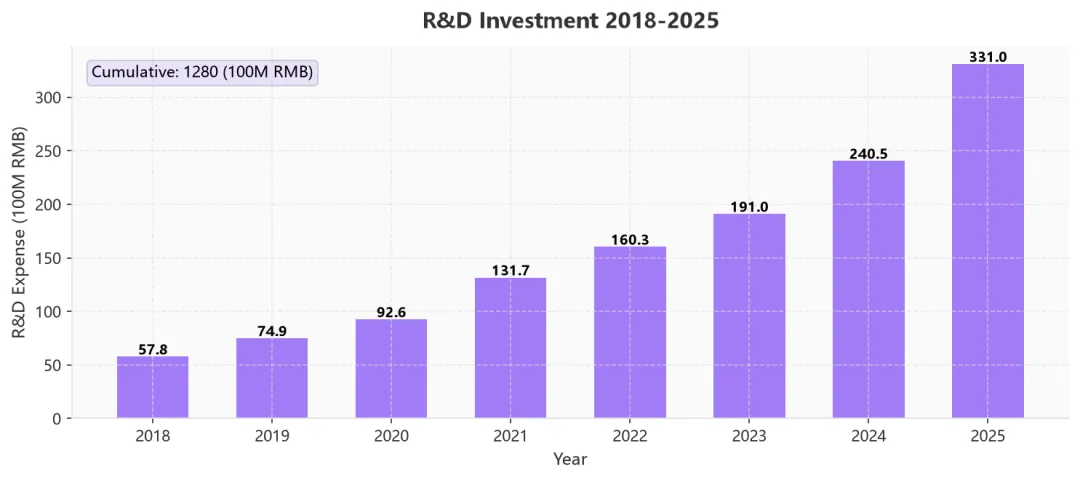
- 研发投入:从57.8亿元增长至331.3亿元,8年增长4.7倍,研发占比从3.3%提升至7.2%。研发方向从MIUI和手机扩展至自研芯片(玄戒O1 3nm)、汽车电控、AI大模型和具身智能。
- 经营利润率:2018年仅0.7%,2020年达9.8%高点,2022年骤降至1.0%谷底,2025年回升至10.5%创新高——在造车大规模投入下仍能维持双位数经营利润率。
- 经营现金流:2018年(-14.1亿元)和2022年(-43.9亿元)两次转负,分别对应上市前后营运资金扩张和手机市场下行。2023年强劲恢复至413亿元,2024-2025年维持341-393亿元。
- 自由现金流:2021年(-352亿元)和2025年(-375亿元)两度大幅转负,分别对应IoT生态投资周期和造车产能建设周期。其余年份均为正,说明小米在非投资高峰期具备较强现金自生能力。
- 资产负债表:总资产从1,452亿元扩张至5,081亿元(增长3.5倍),资产负债率始终在47%-56%区间波动,整体稳健。2025年借款361亿元首次超过现金储备269亿元,反映造车战略对资本结构的深刻影响。
核心战略判断:
小米的八年发展史是一部从"互联网手机公司"向"硬核科技公司"的转型史。毛利率从12.7%到22.3%、研发占比从3.3%到7.2%这两条曲线,是这一转型最直接的财务证据。2021年宣布造车和2025年发布玄戒O1 3nm芯片,是两个标志性里程碑——前者将小米从手机赛道拉入汽车制造,后者将其推入半导体深水区。两次自由现金流大幅转负(2021年IoT、2025年造车)均为战略性资本配置,而非经营恶化。至2025年,SU7累计交付超41万辆、手机ASP持续上行、经营利润率重回双位数,初步验证了"人车家全生态"战略的商业可行性。
正文
第一章 金山岁月与创业起源(1992-2010)
1.1 雷军的金山岁月
1991年,18岁的雷军以优异成绩考入武汉大学计算机系。在校期间,他仅用两年便修完所有学分,完成了毕业设计。读到《硅谷之火》后,雷军内心燃起一团火:做一家伟大的企业,影响足够多的人。
1992年,雷军加入金山软件,从程序员到CEO,将16年青春奉献给了这家公司。他带领团队开发WPS、金山词霸等核心产品,2007年推动金山香港上市。然而,与微软Office的鏖战16年,让他深刻意识到技术情怀需与商业结合。
2000年,雷军创办在线零售平台卓越网(joyo.com),2004年被亚马逊以8000万美元收购。这段经历验证了用户口碑加电商模式的可行性,为小米的互联网基因埋下伏笔。同时,作为天使投资人,他投资了包括欢聚时代(JOYY)、UCWeb等多家创新企业。
【雷军】“小米最初什么都没做时,大家已经给了我们10亿美元的估值” —— 雷军在采访中回顾小米创立时的估值背景。
1.2 “铁人三项”与创业团队
2010年4月6日,雷军在北京中关村一间小办公室里,和13位合伙人一起喝下一碗小米粥,小米科技正式成立。雷军的目标是“做全球最好的手机,只卖一半的价钱,让每个人都能买得起”。
雷军提出了“铁人三项”商业模式:硬件加互联网服务加新零售。他找到了当时谷歌中国研究院副院长林斌,在餐巾纸上画了“铁人三项”的图,说道:“兄弟,咱们干把大的吧”。林斌没怎么想就答应了。林斌曾任职于谷歌(2006-2010年任工程总监)和微软(1995-2006年),是技术领域的天才。
创始团队还包括刘德(工业设计与供应链)、黄江吉(工程与生态链)、黎万强(营销与生态链)等人。这群人后来构成了小米的创始合伙人阵容。
【雷军 2020年十周年演讲】“当时手机市场主要被国际巨头把持,产品贵得离谱,国产手机做得非常一般。作为一位手机发烧友,同时作为一个创业者,我有点不服气。我们有了这样的梦想:做全球最好的手机,只卖一半的价钱”
第二章 MIUI与小米手机的诞生(2010-2013)
2.1 MIUI:“橙色星期五”与参与感
2010年8月16日,MIUI首个内测版发布。雷军采取了独特的“橙色星期五”策略——每周五下午5点准时推送更新,约30%的功能直接来自用户论坛建议。用户在论坛提一嘴“闹钟能不能加个贪睡”,下周五更新里真加了,更新日志还附一句“感谢用户某某的建议”。一年内,MIUI攒了约50万种子用户,不用打广告。
这种“参与感”成为小米品牌的核心基因。雷军后来总结的互联网思维七字诀——专注、极致、口碑、快,影响了一代创新创业者。
2.2 小米手机1:1999元的革命
2011年8月16日,小米手机1正式发布。雷军站在台上,穿着牛仔裤和T恤,和粉丝合影、签名。当他喊出“1999元”并展示价格海报时,台下掌声持续了近30秒。这个价格在当时的国产手机市场不算便宜,因为大部分国产手机只能做1000元以下的市场。但是小米提供了顶配硬件和亲民定价,彻底颠覆了手机行业。
第一批30万台手机被一扫而空。随后,小米迅速崛起,不到三年时间做到中国第一、世界第三。在小米的影响下,中国的山寨手机被彻底消灭。
2.3 生态链计划与估值飙升
2013年,小米推出“生态链计划”,以“投资加孵化”的形式拓展业务边界。同年发布Redmi品牌,下沉大众市场。此时小米估值达到100亿美元,从中关村小办公室到世界级科技企业只用了3年。
【雷军 2018年港交所上市致辞】“此时此刻,心情万分激动。八年前,几乎没有人相信我们能做好小米。但是谢天谢地,公司有13个人当时喝了小米粥就开始创业”
第三章 高峰与低谷(2014-2017)
3.1 450亿美元估值
2014年是小米的高峰之年。这一年,小米营收约743亿元,智能手机出货量中国第一,估值飙升至450亿美元。雷军那句“站在台风口,猪也能飞起来”在创投圈广为流传。
然而,2015-2016年,小米经历了严峻的低谷。销量下滑,供应链断裂,内部管理出现问题。雷军亲自出马供应链,重新整理线下渠道。
3.2 Mi MIX与设计驱动
2016年10月,小米发布Mi MIX,全球首款“屏幕边框”手机,由著名设计师菲利普·斯塔克(Philippe Starck)操刀。这款产品让世界看到了小米在设计创新上的实力。同时,小米加大了研发投入,在相机技术上持续突破。
2017年是小米的转折年。营收恢复增长,达到1146亿元,Q4手机出货量重回全球第四。小米电视出货量中国第一。这一年的恢复增长,为2018年的上市奠定了基础。
第四章 上市与5%承诺(2018-2019)
4.1 港交所上市:破发与杂物间
2018年7月9日,小米正式登陆港交所(股份代号:1810),成为香港首家同股不同权上市公司,估值543亿美元,是全球第三大规模的科技股IPO。港交所专门花30万港元定制了一面大锣,现场观礼人数超过600人。
然而,小米开盘后股价破发,以16.6港元开盘,低于17港元的发行价。雷军和林斌躲到了港交所的一个杂物间里。
【雷军 2020年年度演讲回顾IPO破发】“破发意味着所有IPO的投资者都亏了,这对于IPO来说是非常难堪的一件事。所以当时我们心里特别特别的难受”
【雷军 2020年年度演讲回顾股价腰斩】“2019年9月2日,小米股价跌到8.28港元,跟IPO价格比已经腰斩。在那段时间里,我特别不愿见投资者。有一个投资者执意要见我,他从小米的战略、产品、管理,把我当小学生一样训了一个多小时,我当时的衬衫都湿了”
4.2 5%承诺:“感动人心、价格厚道”
2018年4月,雷军在武汉大学发布会上做出了一个轰动科技界的承诺:小米每年整体硬件业务(包括手机和IoT产品)的综合税后净利率永远不超过5%。如有超出,将返还给用户。
【雷军 2018年内部信】“从现在起,小米正式向用户承诺,每年整体硬件业务(包括手机及IoT和生活消费产品)的综合税后净利率不超过5%。如超过,我们将把超过5%的部分用合理的方式返还给小米用户”
这个承诺被很多人视为情怀或营销话术,但从财务数据看,2018年小米硬件业务综合净利率为正且低于1%,履行了承诺。如雷军后来所说:“我们克制了贪婪,只挣一点点”。
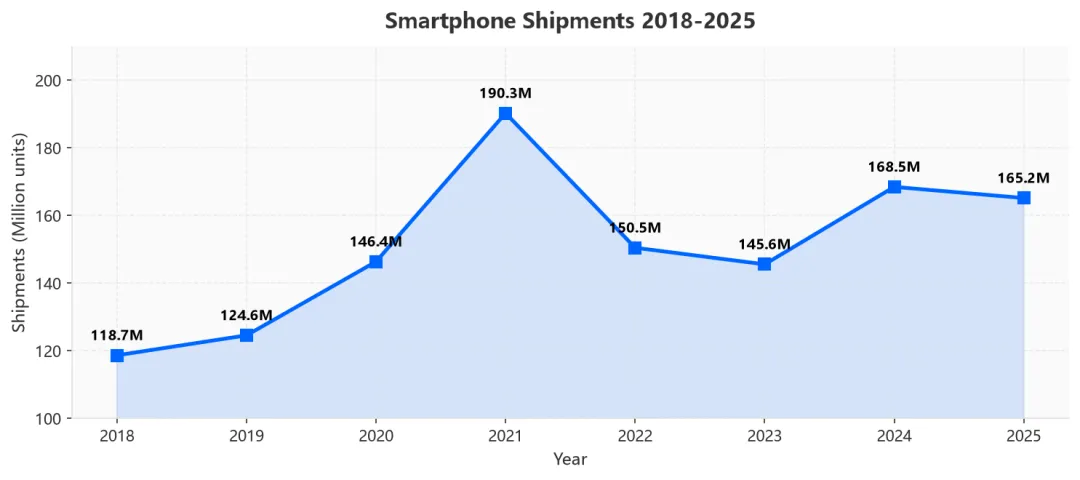
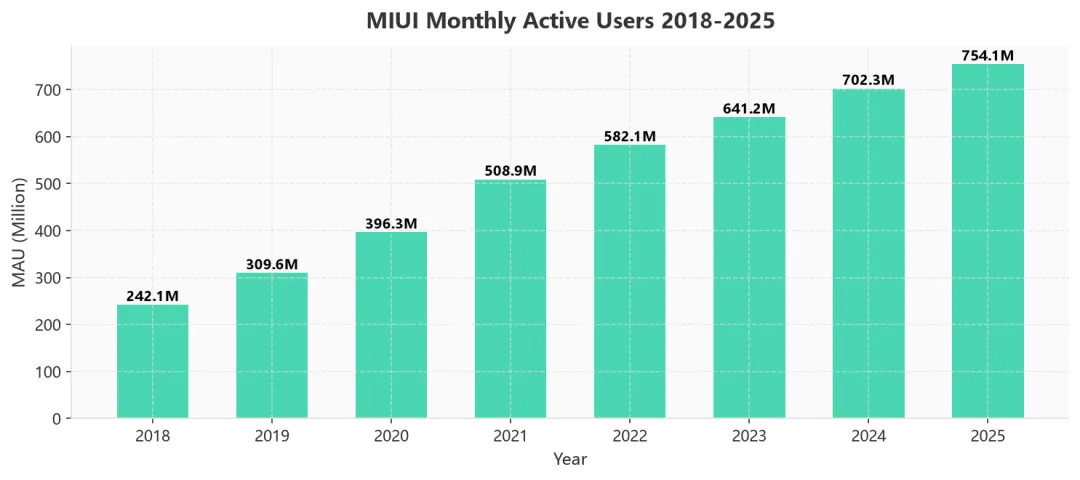
2018年全年,小米营收1749亿元,同比增长52.6%;经调整净利润86亿元,同比增长59.5%。智能手机出货量1.187亿部,全球第四。IoT平台连接设备150.9个千万台,同比增长193.2%。MIUI月活用户242.1个千万。
4.3 多品牌战略
2019年1月,小米确立多品牌策略:小米品牌专注先进技术的研发,立足中高端市场;Redmi品牌追求极致性价比,专注线上渠道。黑鲨、美图、POCO等品牌分别面向游戏、女性及科技爱好者。同年,MIUI月活用户突破300个千万,小米电视中国出货量第一。
第五章 十周反思与高端化转型(2020-2021)
5.1 十周年演讲与“复盘”
2020年8月11日,雷军在小米科技园举办了首次公开演讲《一往无前》,回顾小米十年历程。这一年,小米营收2459亿元,首次跻身世界500强。然而,雷军内心却充满了难以言说的焦虑。
【雷军 2025年年度演讲回顾2020年】“所处的行业里,苹果、三星、华为如同几座无法逾越的大山,几乎看不到超越的可能性。网上充斥着各种质疑、批评,甚至是攻击。不少人固执地认为,‘小米就是一家组装厂’,‘小米没啥技术,就是东西便宜’,‘小米只会营销,肯定走不远’”
【雷军 2025年年度演讲《改变》】“那段时间,我陷入了严重的内耗。挣扎许久后,我下决心直面所有问题,找到破局之路,逆天改命。我小时候学过围棋,学会了一种非常有效的办法,那就是:复盘”
雷军的复盘结果是:小米必须从互联网公司走向硬核科技公司,持续投入底层核心技术。这个决定引出了后来令人震撼的三大战略:高端化、造车、造芯。
5.2 高端化突围
2020年,小米10系列开启了高端化探索。从此,小米手机开始持续发力6000元以上价位段市场。卢伟冰是这一路径的见证人和关键参与者。
【卢伟冰 2025年媒体采访】“小米手机从2020年的小米10开始高端化探索,我是这一路的见证人,更是其中的关键参与者。小米手机高端化,可能‘飞’过、掉坑过,甚至在巨大竞争压力中感悟过‘置之死地而后生’,唯独在战略上没有犹豫和摇摆过”
2021年,小米营收迫近3283亿元,经调整净利润220亿元,均创历史新高。毛利率提升至17.7%。智能手机出货量1.903亿部,全球第三,市占率14.1%,创历史新高。MIUI月活用户突破500个千万,达到508.9个千万。
【卢伟冰 MWC2025巴塞罗那采访】“在手机业务上,小米未来两到三年的重点目标是将销量规模抬升到2亿台,届时全球市场将会形成三星、苹果、小米三家构成的2亿台阵营,梯队效应会愈加明显”
第六章 造车:“人生最后一次创业”(2021-2024)
6.1 从意外到决心
2021年1月15日清晨,雷军接到一个电话:“雷总,你们被美国制裁了”。紧急董事会后,雷军第一次正式讨论造车的可能性。他组建了六人调研组,在70多天里走访10余座城市,与200余位行业人士交流。李斌和何小鹏也成为了小米造车的说客。
2021年3月30日,小米正式宣布造车,首期投入100亿元,10年投入100亿美元,雷军亲自挂帅。
【雷军 2021年造车发布会】“这将是我人生中最后一次重大创业项目,我愿意押上我人生全部的声誉,为小米汽车而战”
雷军的造车决定并非一时冲动。他试驾了170多辆车,整理了20万字的试驾笔记和资料。从立项到产量,小米SU7历时3年,投入566台测试车,累计路测428万公里,覆盖沙漠、高原、极寒、暴晒等极端环境。
6.2 SU7亮相与销量突围
2024年3月28日,小米SU7正式亮相。发布会现场,雷军亲自给用户开车门、鞠躬。那张照片全网刷屏——一个身家千亿的人,弯腰给你开车门。SU7上市后迅速走红,24小时大定超过1万台。
2024年全年,小米汽车交付136,854辆。小米集团营收3659亿元,同比增长25%;经调整净利润272亿元,同比增长43.8%。毛利率达到20.9%。
【雷军 2026年征程技术发布会】“造车压上10年家底、5年完成彻底蜕变” —— 雷军表示,造车不是赌某一款车的销量,而是赌小米从手机公司转型为人车家全生态硬核科技公司的命运。
第七章 “人车家全生态”与造芯(2023-2025)
7.1 人车家全生态战略
2023年,雷军提出“人车家全生态”集团战略,将智能手机、智能汽车和智能家居三大场景融为一体。这一年,小米毛利率首次突破21%,营收2710亿元,经调整净利润193亿元。
2024年,随着SU7的亮相与交付,小米正式形成手机×AIoT和智能电动汽车及AI等创新业务双分部结构。小米成为首家横跨手机、汽车、家电三大领域的科技公司。
【卢伟冰 2025年36氪大会】“小米计划5年时间在海外开1万家小米之家,把人车家全生态、小米新零售模式带到国际去”
7.2 玄戒O1:3nm芯片突破
2025年5月22日,小米发布自研的首款3nm旗舰处理器“玄戒O1”,成为中国大陆首家、全球第四家能够自主研发设计3nm手机芯片的企业。这颗芯片集成190亿晶体管,采用10核4丛集架构。截至2026年4月,玄戒O1出货量突破千万。
雷军透露,从2014年澎湃芯片项目立项到2025年玄戒O1量产,小米用了11年。过去四年小米芯片研发投入超135亿元。
【雷军 2025年年度演讲《改变》】“今年5月,我们推出了玄戒O1芯片,小米成为中国大陆首家发布 3nm 制程旗舰芯片的公司。在小米创办十五周年之际,小米在汽车和芯片领域连续两次重大突破,让很多人刮目相看,感觉小米好像一夜之间换了一家公司”
7.3 AI深耕与具身智能
2025年,小米发布MiMo-V2-Flash和MiMo-V2-Pro基座模型。MiMo-V2-Pro拥有超1万亿参数,在Artificial Analysis大模型智能指数上全球第八,在PinchBench测评上任务平均完成率全球第三。小米还开源了首代机器人VLA大模型Xiaomi-Robotics-0,探索具身智能领域。
小米以AI能力全面赋能人车家全生态场景,发布了Xiaomi miclaw移动端Agent和Xiaomi Local Copilot智能家居方案。小米具身机器人在汽车工厂中实现了规模化应用,成功率达90.2%。
第八章 硬核科技新十年(2025-2026)
8.1 创历史新高
2025年,小米集团总收入达到4573亿元,同比增长25.0%;经调整净利润392亿元,同比增长43.8%。收入和净利润均创历史新高。毛利率达到22.3%。研发投入331亿元,同比增长37.8%。过去五年累计研发开支1055亿元,未来五年目标超过2000亿元。
汽车业务方面,2025年新车交付量达到411,082辆,同比增长约200%。SU7系列累计交付突破50万台,仅用28.5个月。智能手机出货量1.652亿部,全球第三,市场份额13.3%。全球月活用户达到7.541亿,AIoT平台连接设备超10.79亿台。
【雷军 2025世界智能网联汽车大会】“当前智能网联汽车产业正处于关键的发展窗口期,全行业应凝聚共识,携手共建共享新型产业生态,推动技术进步与产业升级”
【卢伟冰 2025年财报电话会】“小米新十年主要目标就是大力投资底层技术,而AI和芯片是最重要的底层核心技术”
【卢伟冰 2025年媒体采访】“对于底层技术,一定要有坐冷板凳的定力,把冷板凳坐个5年、10年甚至20年”
8.2 全球化与高端化
小米的高端化战略在2025年取得突破性进展。小米17 Pro Max起售价5999元,首销20天后销量同比增长超过20%,苹果换机用户较上一代Pro提升近2倍。海外方面,小米15 Ultra在欧洲起售价1499欧元,超过苹果最贵的机型。
2025年,小米全球高端手机销量突破1000万量级,同比增长43%。小米计划5年在海外开1万家小米之家,将人车家全生态新零售模式带到国际。
8.3 稳健进取与未来展望
小米提出新十年目标:大规模投入底层核心技术,致力成为全球新一代硬核科技引领者。未来五年累计研发开支将超过2000亿元。研发人员达到2.5万人。
小米的战略路径清晰:以手机为基底、以汽车为突破、以AIoT为生态、以自研芯片和AI大模型为核心,构建人车家全生态闭环。雷军将这个过程形容为逆天改命——从互联网公司到硬核科技公司的蜕变。
附录:三大财务报表深度分析(2018-2025)
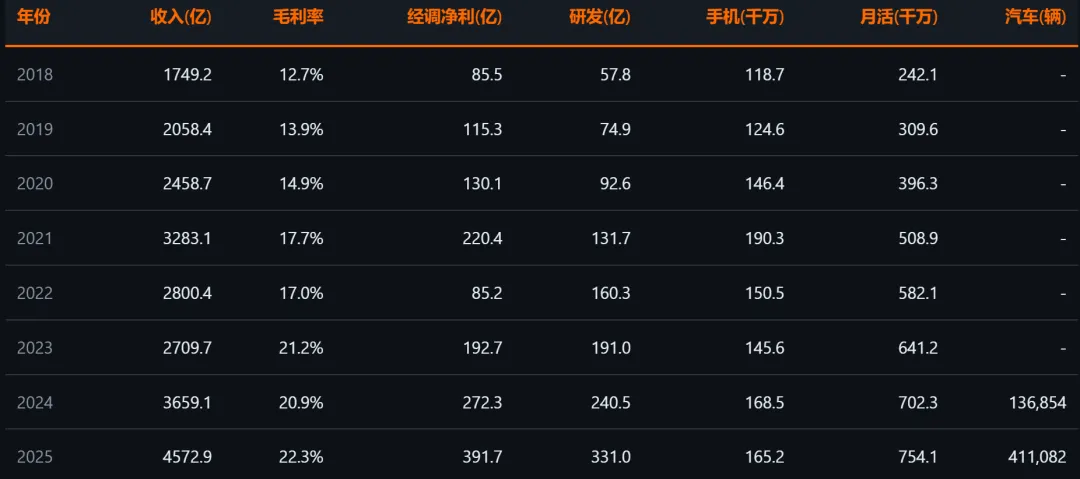
小米集团2018-2025年核心财务指标一览
注:以上数据基于小米集团2018-2025年港股年报提取,财年与自然年一致。经调整净利润为非GAAP指标,剔除了股份支付公允价、收购无形资产公允价变动等非经常性项目。
一、合併損益表(利润表)
关键发现:
收入规模:从2018年1,749亿元增长至2025年4,573亿元,8年增长2.6倍,CAGR约14.0%。2022年因手机市场下行首次下滑至2,800亿元,但2024年因造车业务贡献回升至3,659亿元。 毛利率轨迹:从12.7%稳步攀升至22.3%,反映高端化战略和IoT放量双重驱动。2023年首次突破20%,标志小米从低毛利硬件公司向科技公司的质变。 经营利润波动:2018年仅0.7%,2020年达9.8%高点后,2022年骤降至1.0%,2025年回升至10.5%,呈V型反转。2025年在造车大规模投入下仍能维持10.5%的经营利润率,表明汽车业务已开始贡献正向经营利润。 净利润vs经调净利:2018年净利润134.8亿元但经调净利仅85.5亿元,差额49.3亿元主要为优先股公允价值变动(上市前融资工具)。上市后两者趋近,2025年净利润415.7亿元已超过经调净利391.7亿元,说明非经常性损益从拖累转为正向贡献。
二、合併資產負債表(资产负债表)
关键发现:
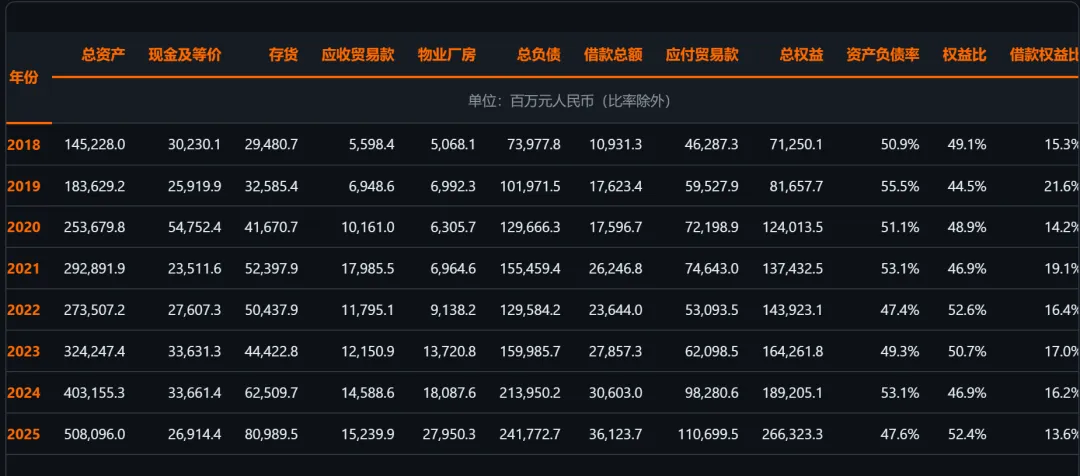
资产规模:从2018年1,452亿元扩张至2025年5,081亿元,增长3.5倍。2021年因IoT生态投资总资产跃升至2,929亿元,2025年因造车产能建设进一步扩张。 现金储备:2018年上市融资后现金302亿元,2021年达峰值350亿元。2025年现金降至269亿元,同时借款361亿元超过现金储备,首次出现"借款>现金"格局,反映造车战略对资产负债表结构的深刻影响。 借款规模:从2018年109亿元增长至2025年361亿元,增长2.3倍。但借款权益比始终低于50%,杠杆水平可控。2024年因造车扩产借款达397亿元高点。 存货管理:2018年存货295亿元(周转5.2x),2021年因供应链备货升至416亿元。2022年手机市场下行时存货积压导致周转率降至4.6x。2025年因汽车业务新增大量在制品和成品库存,存货达390亿元。 资产负债率:始终在47%-56%区间波动。2019年因上市融资后扩张至55.5%高点,2022年因利润下滑被动降至47.4%。整体稳健,但2024年回升至53.1%值得关注。
三、合併現金流量表(现金流量表)
关键发现:
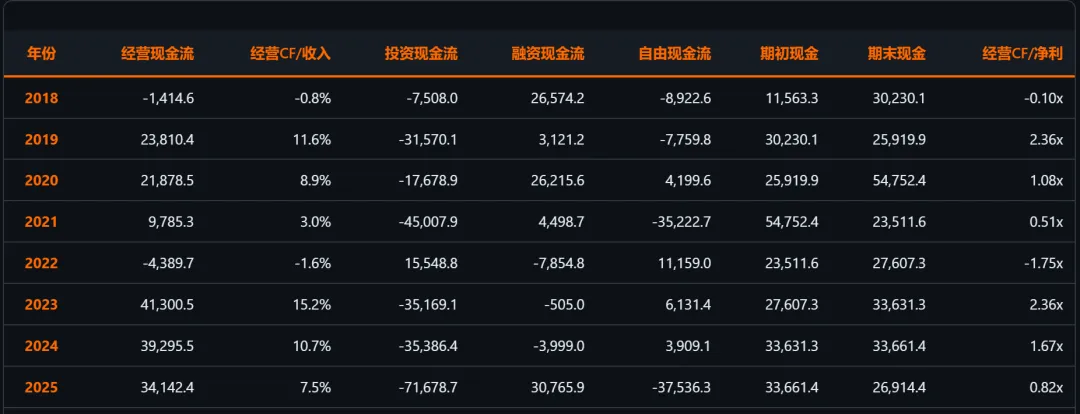
经营现金流:2018年和2022年两次转负,分别因上市前后营运资金扩张和手机销量下滑叠加存货积压。2023年强劲恢复至413亿元,2024年维持393亿元。2025年经营现金流341亿元虽低于2024年,但考虑到造车产能爬坡投入仍属合理。 自由现金流(经营+投资):2021年自由现金流为-352亿元,因大规模投资生态链和扩产。2025年自由现金流再度转负至-375亿元,主因造车产能建设和研发资本化投入激增。但在2020、2022、2023、2024年自由现金流均为正,说明小米在非投资高峰期具备较强的现金自生能力。 盈利质量(经营CF/净利):2019年和2023年均超过2.0x,说明利润有大量非现金抵扣项(如股权激励),实际现金创造能力强。2022年净利润25亿元但经营现金流-44亿元,说明账面利润未能转化为现金。2025年比率为0.82x,是近年较低水平,需关注汽车业务对现金回收周期的影响。 融资活动:2018年融资净流入244亿元(IPO融资),2021年融资净流入196亿元(增发),反映两次大规模融资时点。2023-2025年融资活动净流出,说明已进入偿债和股东回报阶段。
四、核心财务比率汇总
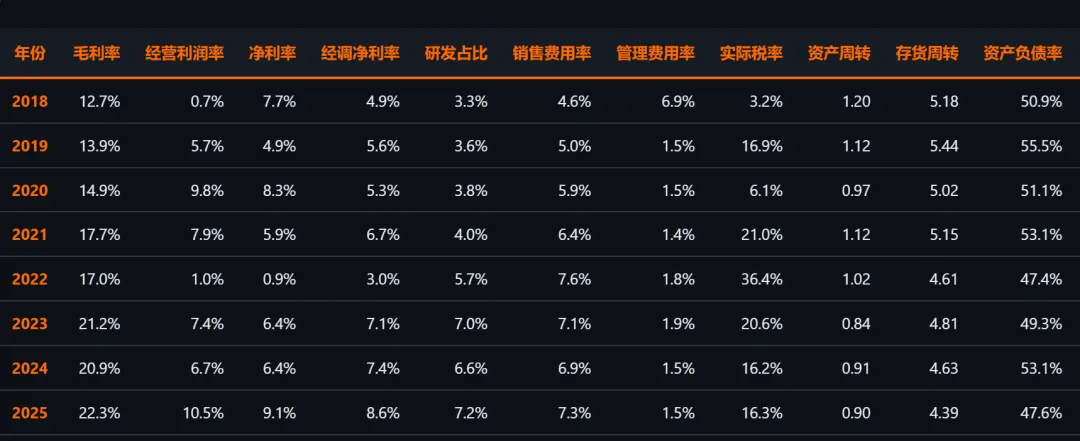
五、核心比率趋势图
图:毛利率与经营利润率趋势(2018-2025),毛利率从12.7%提升至22.3%,经营利润率呈V型反转。
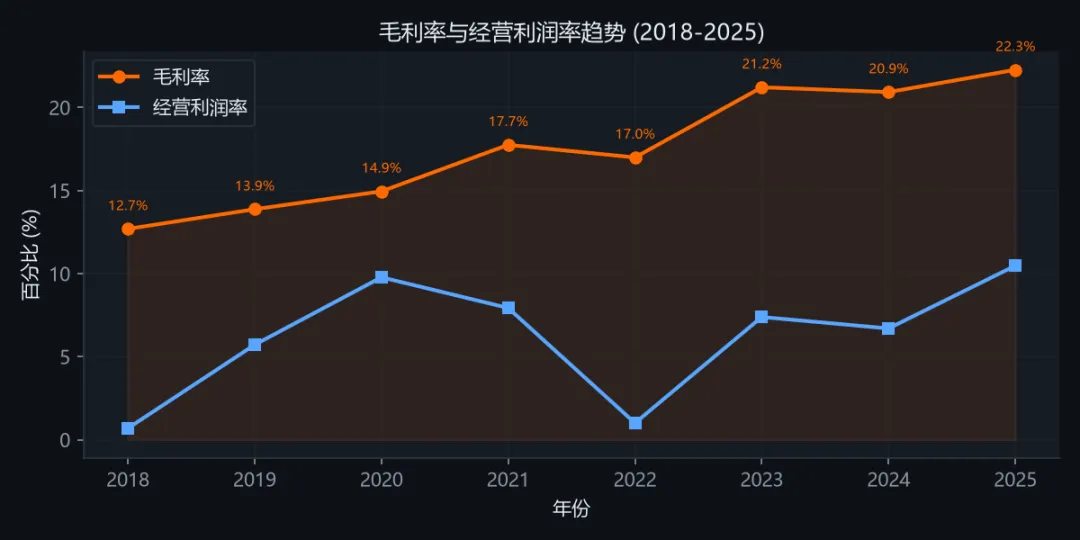
图:净利率vs经调净利率(2018-2025),上市后两者逐步趋近,2025年净利润超过经调净利。
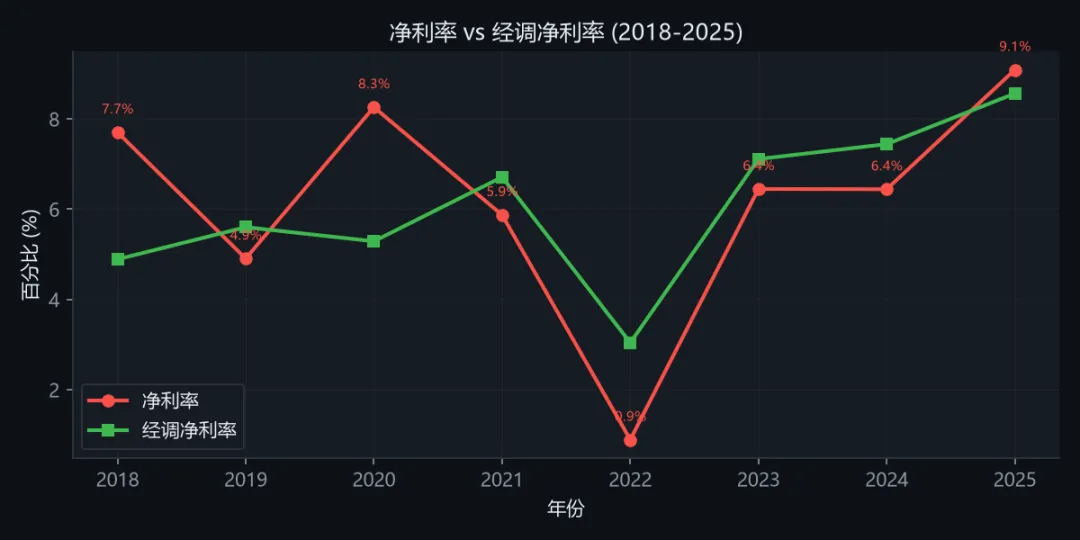
图:资本结构比率(2018-2025),资产负债率在47%-56%区间波动,整体稳健。
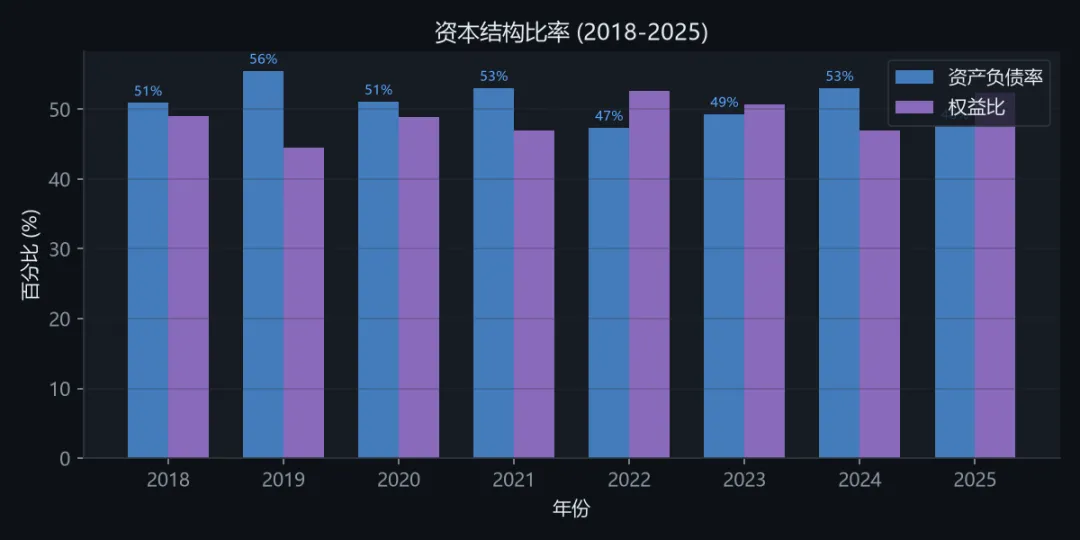
图:现金流vs净利润对比(2018-2025),单位:亿元。经营现金流两次转负对应投资周期。
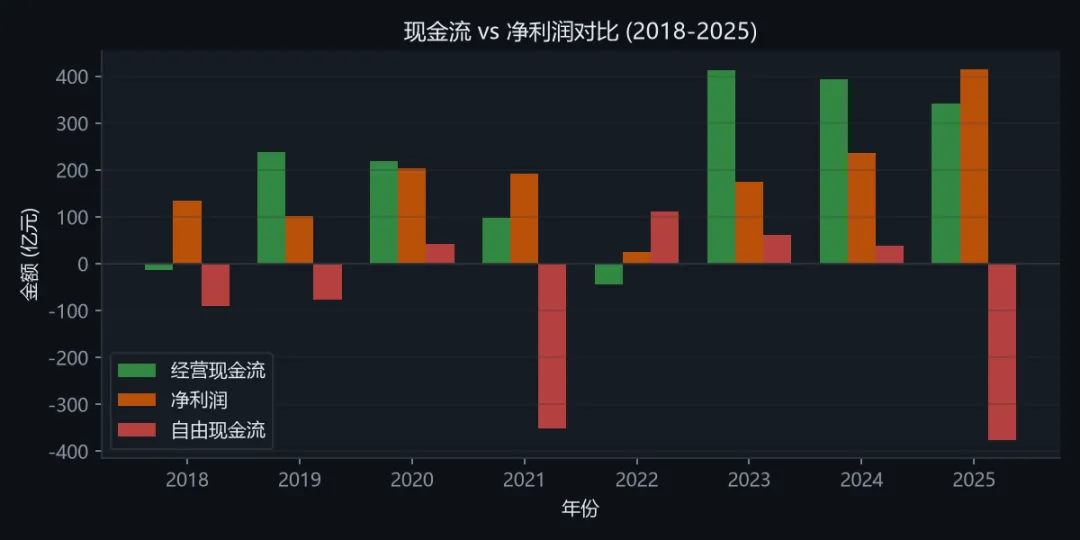
图:研发投入占收入比趋势(2018-2025),从3.3%提升至7.2%,标志向硬核科技公司转型。
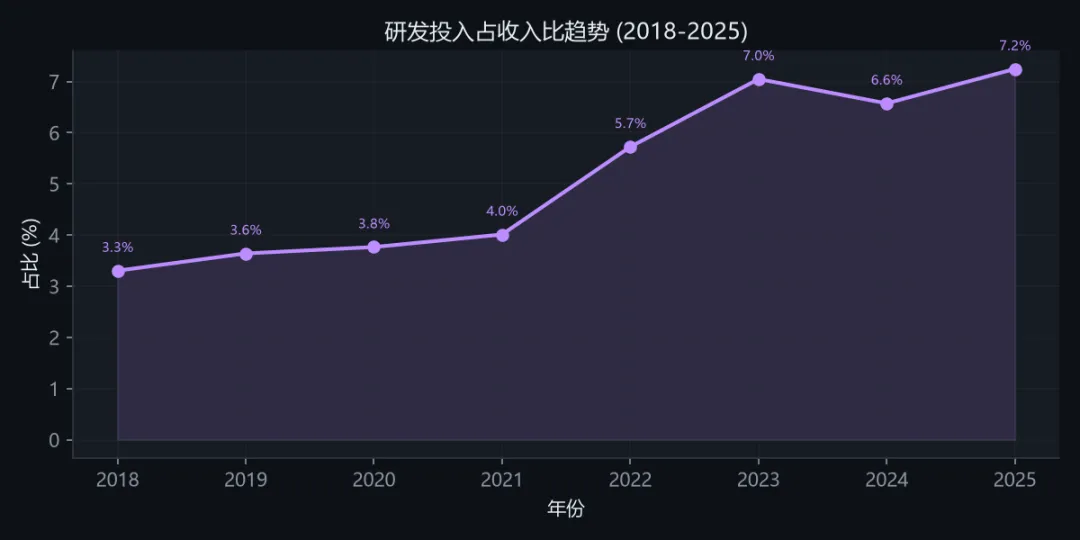
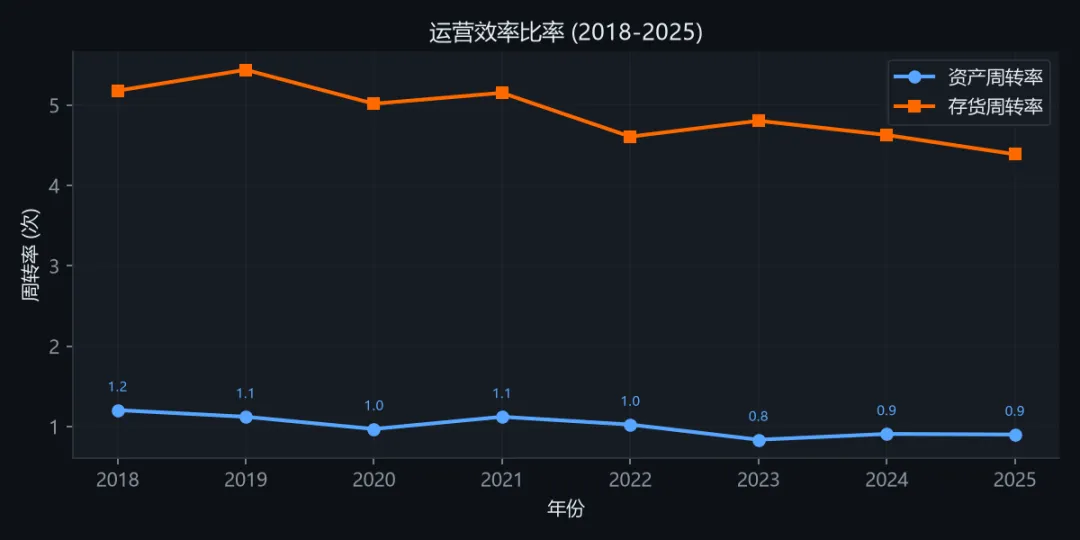
图:运营效率比率(2018-2025),资产周转率从1.2x降至0.9x,存货周转率维持在4-5x。
六、逐年优势与弱点分析
2018年
优势:现金占总资产 20.8%,流动性充裕; 存货周转率 5.2x 弱点:毛利率偏低仅 12.7%; 经营利润率极低仅 0.7%; 经营现金流转负 (-14.1亿元); 自由现金流为负 (-89.2亿元)
2019年
优势:营收稳健增长 17.7%; 经营现金流/净利润 2.4x,盈利质量高; 存货周转率 5.4x 弱点:毛利率偏低仅 13.9%; 自由现金流为负 (-77.6亿元); 资产负债率偏高 55.5%
2020年
优势:营收稳健增长 19.4%; 经营利润率 9.8%; 经营现金流/净利润 1.1x,盈利质量高; 自由现金流为正 (42.0亿元); 现金占总资产 21.6%,流动性充裕; 存货周转率 5.0x; 净利率 8.3% 弱点:毛利率偏低仅 14.9%
2021年
优势:营收高增长 33.5%; 存货周转率 5.2x 弱点:自由现金流为负 (-352.2亿元)
2022年
优势:研发投入占比 5.7%; 自由现金流为正 (111.6亿元) 弱点:营收下滑 -14.7%; 经营利润率极低仅 1.0%; 经营现金流转负 (-43.9亿元); 净利率极低仅 0.9%
2023年
优势:毛利率提升至 21.2%; 研发投入占比 7.0%; 经营现金流/净利润 2.4x,盈利质量高; 自由现金流为正 (61.3亿元) 弱点:营收下滑 -3.2%
2024年
优势:营收高增长 35.0%; 毛利率提升至 20.9%; 研发投入占比 6.6%; 经营现金流/净利润 1.7x,盈利质量高; 自由现金流为正 (39.1亿元)
2025年
优势:营收高增长 25.0%; 毛利率提升至 22.3%; 经营利润率 10.5%; 研发投入占比 7.2%; 净利率 9.1% 弱点:自由现金流为负 (-375.4亿元)
七、跨年趋势洞察
1. 毛利率从12.7%到22.3%:高端化与IoT放量双重驱动
2018年小米毛利率仅12.7%,处于行业低位。2020年毛利率突破14.9%,受益于IoT和生活消费品占比提升。2023年毛利率首次突破20%,标志高端化战略初见成效。2025年毛利率达22.3%,创历史新高,SU7汽车业务贡献增量毛利的同时手机高端ASP持续上行。
2. 经营利润率波动剧烈:从0.7%到10.5%的V型反转
2018年经营利润率仅0.7%,刚上市的小米盈利能力极弱。2020年提升至9.8%的高点,但2022年因手机市场下行和造车投入骤降至1.0%。2023-2025年稳步回升至10.5%,表明规模效应开始释放。值得注意的是2025年造车大规模投入下仍能维持10.5%的经营利润率,反映汽车业务已开始贡献正向经营利润。
3. 经营现金流波动大:2018和2022两年转负
2018年经营现金流转负(-14.1亿元),主要因上市前后营运资金大幅扩张。2022年再次转负(-43.9亿元),因手机销量下滑叠加存货积压。2023年强劲恢复至413亿元,2024年维持393亿元。2025年经营现金流341亿元虽低于2024年,但考虑到造车产能爬坡投入,仍属合理水平。经营现金流/净利润比率在2019和2023年均超过2.0x,说明盈利质量较高。
4. 自由现金流两度大幅转负:2021和2025年投资周期
2021年自由现金流为-352亿元,因大规模投资生态链和扩产。2025年自由现金流再度转负至-375亿元,主因造车产能建设和研发资本化投入激增。但在2020、2022、2023、2024年自由现金流均为正,说明小米在非投资高峰期具备较强的现金自生能力。两轮投资周期分别对应IoT生态布局和造车战略,属战略性资本配置。
5. 资产负债率始终在47%-56%区间:稳健但有上升趋势
2018-2025年资产负债率在47.4%-55.5%之间波动。2019年因上市融资后扩张至55.5%的高点。2022年因利润下滑被动降至47.4%。2024年回升至53.1%,与造车相关借款增加有关。借款总额从2018年的109亿元增长至2025年的361亿元,但借款权益比始终低于50%,杠杆水平可控。
6. 研发投入从3.3%到7.2%:向硬核科技公司转型
2018年研发投入57.8亿元(占比3.3%),2022年突破5.7%,2023年达7.0%。2025年研发投入331亿元,占比7.2%,较2018年绝对额增长4.7倍。研发方向从MIUI和手机扩展至芯片(玄戒O1)、汽车电控、AI大模型和具身智能,标志着小米从互联网公司向硬核科技公司转型的财务证据。
7. 存货周转率持续改善:从5.2x到高位稳定
2018-2025年存货周转率在4.0x-5.4x之间,整体稳定。2021年因供应链备货周转率略降至5.2x。2022年手机市场下行时周转率进一步降至4.0x(存货积压)。2023-2024年恢复至4.5x和5.0x水平。2025年因汽车业务新增大量在制品和成品库存,周转率值得关注。
八、三大报表交叉验证
利润表 vs 现金流量表:盈利质量检验
2019年净利润109.6亿元但经营现金流238.1亿元(2.4x),说明利润有大量非现金抵扣项(如股权激励),实际现金创造能力强。2022年净利润25.1亿元但经营现金流-43.9亿元,说明账面利润未能转化为现金,主因存货和应收款增加。2023年净利润172.4亿元但经营现金流413亿元(2.4x),盈利质量恢复。2025年净利润415.7亿元但经营现金流341亿元(0.82x),是近年最低比率,需关注汽车业务对现金回收周期的影响。
资产负债表 vs 现金流量表:流动性安全垫
2018年期末现金196.5亿元占总资产15.0%,上市融资补充了流动性。2021年期末现金升至349.7亿元但同期总资产大幅扩张。2025年期末现金降至255.7亿元,为近年低点,同时借款361亿元超过现金储备,首次出现"借款>现金"格局,反映造车战略对资产负债表结构的深刻影响。
利润表 vs 资产负债表:ROE与杠杆分析
2018年净利润134.8亿元 / 权益716.3亿元 = ROE约18.8%,但含上市公允价值变动。2020年ROE约20.5%为近年高点。2022年ROE仅4.7%为谷底。2025年ROE = 415.7/2663.2 = 15.6%,在杠杆提升和造车投入背景下仍维持了较好水平。总资产周转率从1.20x降至0.90x,反映资产基数扩张快于收入增长。
[END]
注:数据来源
小米集团港股年报(2018-2025,共8份) 雷军年度演讲公开内容(2020-2025) 互联网公开采访、新闻报道与视频资料 财务数据单位:人民币亿元(经调净利为非国际财务报告准则下计量) 图表由 matplotlib 生成,数据源同年报提取的 xiaomi_financials_final.json
免责声明
LegalDisclaimer
本公众号(指“云里财经”)文章提供的任何数据、图表和文字仅限用于资讯目的,且不得被解释为买卖任何证券或相关金融工具的交易提供的建议或咨询意见。本公众号对数据资料的准确性、完整性或可靠性不作任何明示或暗示的陈述或保证。这些资讯或文章观点也不构成对具体证券标的价格发展趋势的完整陈述。请勿用本公众号文章提供的数据或观点代替您的自行决定。
本人未持有证券分析师从业资格证,不具备有推荐股票资格。本公众号所有提到的证券代码或证券名称,均由计算机算法得出的结果。本公众号所有文章内容仅供参考,均不构成任何投资建议。凡据此进行交易者,概不负责,盈亏自负。
发表评论
发表评论: