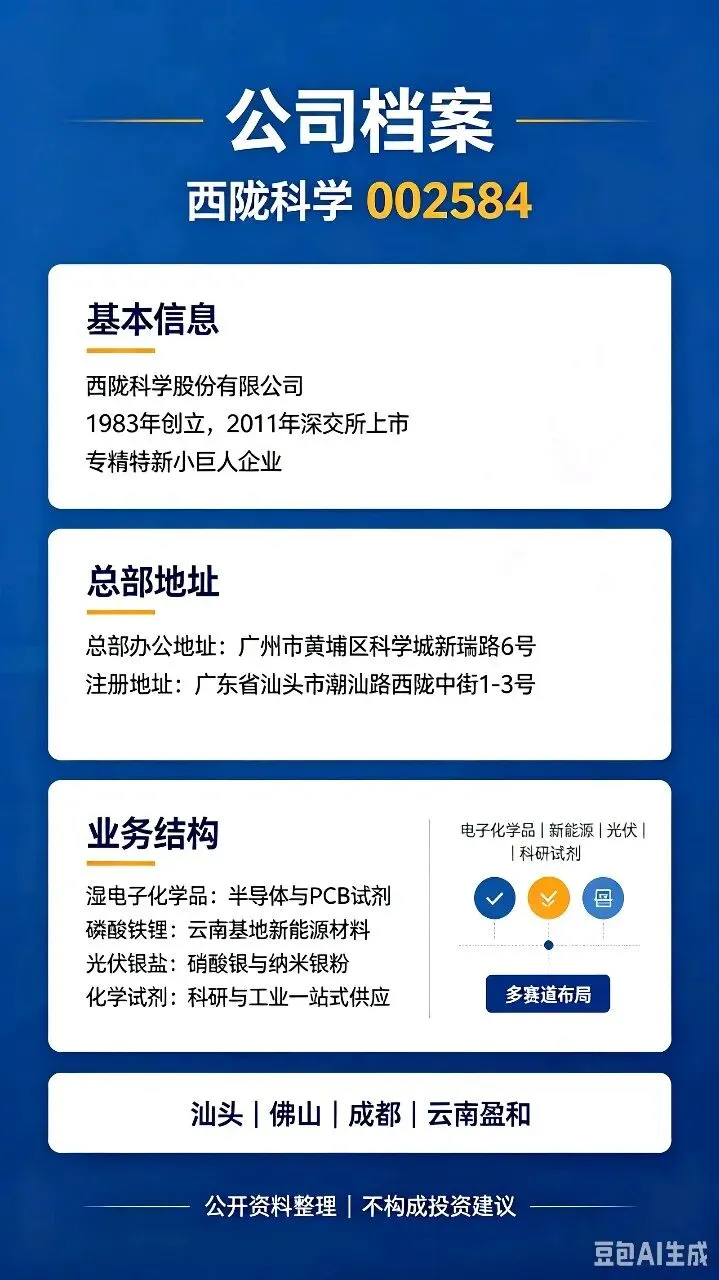
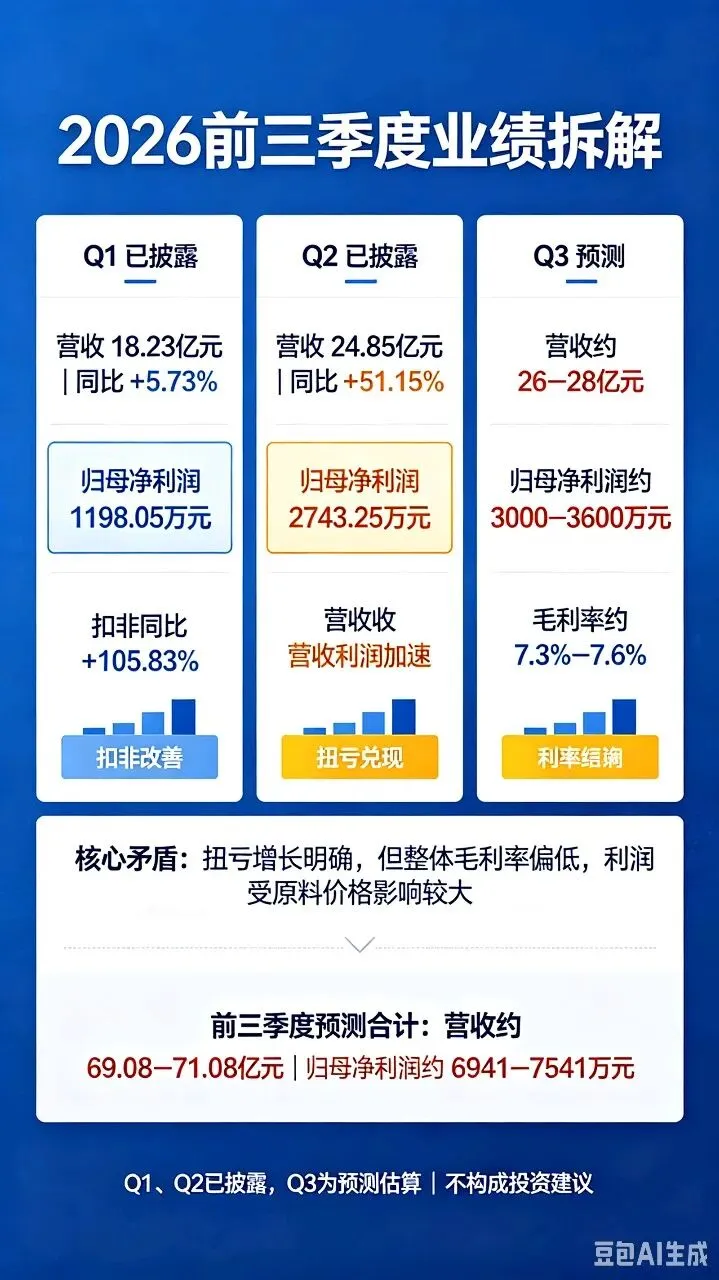
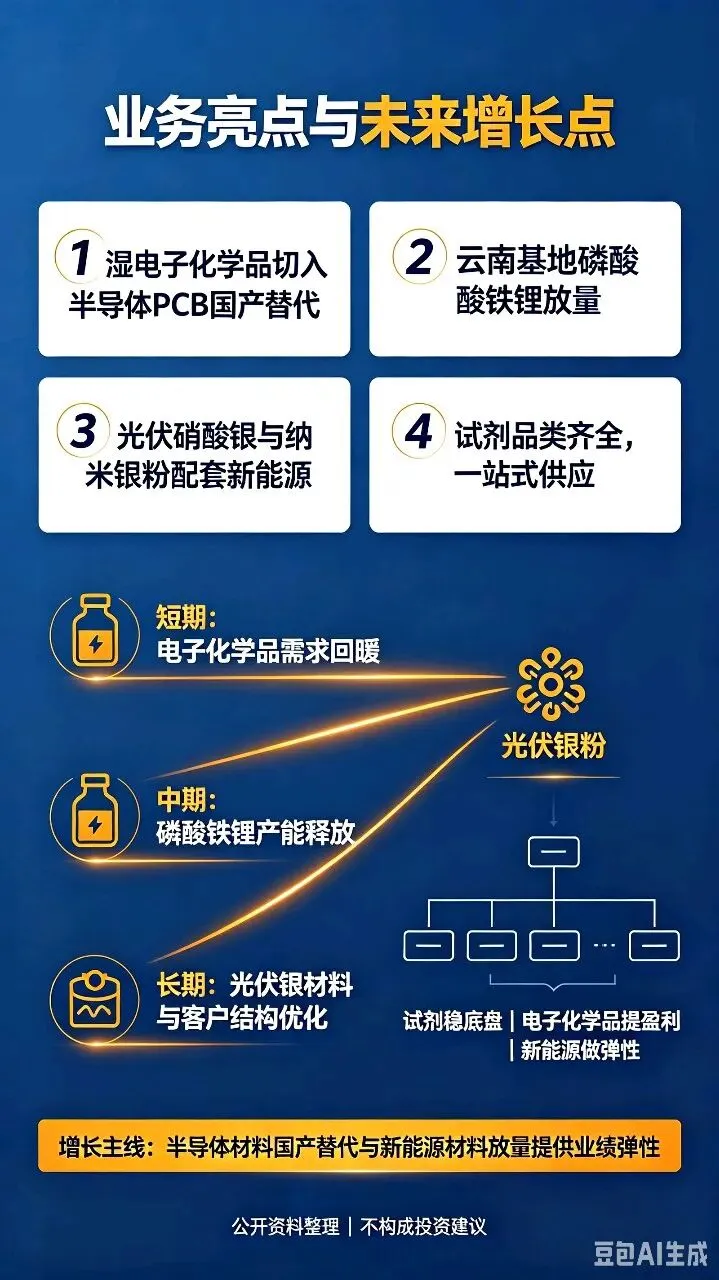
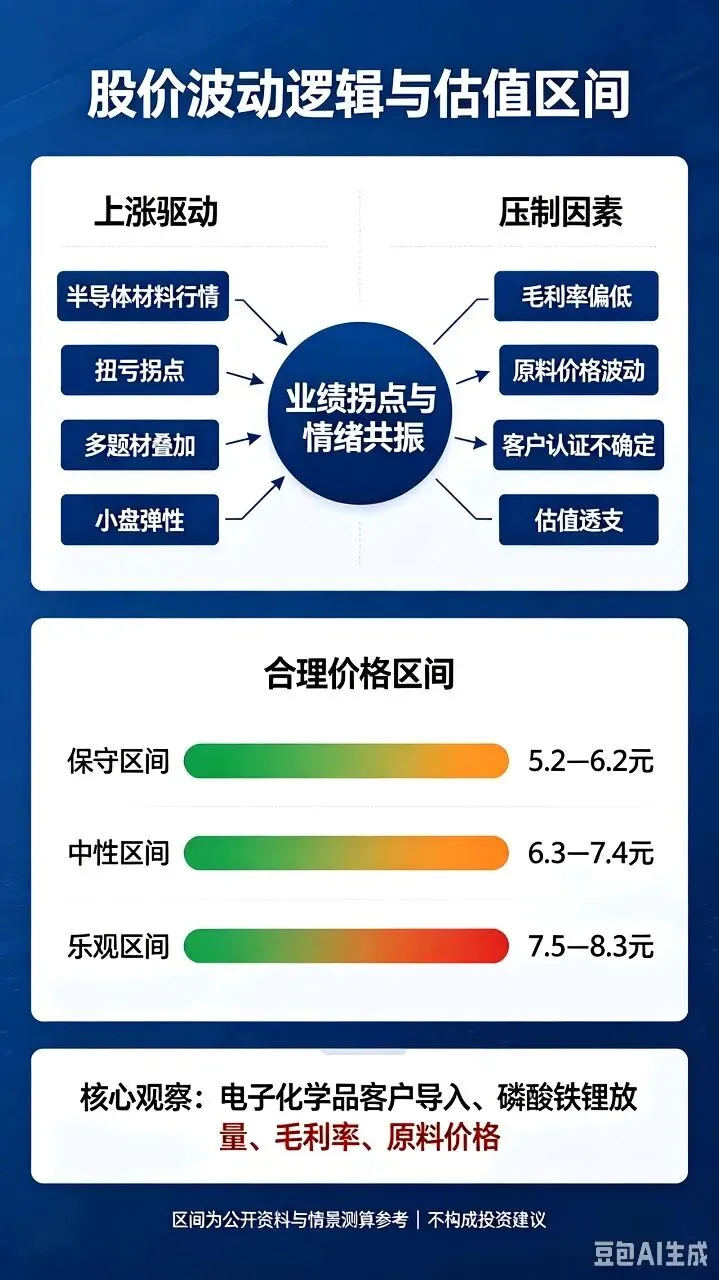
西陇科学(002584)深度研报⚠️免责声明:本内容仅为公开信息整理复盘,不构成任何投资建议,股市有风险,入市需谨慎📍总部办公地址:广州市黄埔区科学城新瑞路6号;注册地址:广东省汕头市潮汕路西陇中街1-3号1983年创立,2011年深交所上市,专精特新小巨人企业,国内老牌化学试剂综合供应商。主营:超净高纯湿电子化学品、PCB电子试剂、通用化学试剂、光伏银盐材料、磷酸铁锂正极材料、原料药、食品添加剂。拥有汕头、佛山、成都、云南盈和等多个生产基地,产品服务半导体、PCB、光伏、锂电、生物医药、科研实验室等领域,电子化学品是高毛利核心板块。Q1、Q2为正式财报;Q3尚未披露,为市场一致预期估算,最终以三季报公告为准。- 营收:18.23亿元,同比+5.73%;环比(对比2025Q4)+12.6%- 归母净利润:1198.05万元,同比+38.68%- 扣非净利润:1228.79万元,同比+105.83%- 解读:一季度扣非大幅改善,电子化学品业务盈利稳定;营收小幅增长,化工贸易体量较大,拉低整体毛利率,经营性现金流承压。- 营收:24.85亿元,同比+51.15%,环比+36.31%- 归母净利润:2743.25万元,同比+132.67%,环比+128.97%- 解读:二季度营收加速爆发,磷酸铁锂新能源材料放量,叠加电子化学品需求回暖,业绩同比大幅扭亏,盈利质量明显好转。- 预估营收:26~28亿元,同比继续上行,环比小幅抬升- 解读:PCB、半导体湿电子化学品需求维持景气,磷酸铁锂订单延续增长;但大宗化工、贵金属原料价格波动会扰动利润。该部分为预测值,最终以正式三季报公告为准。预计总营收69.08~71.08亿元,归母净利润约6941万~7541万元。核心特点:2026年成功扭转去年亏损局面,营收逐季走高,电子化学品高毛利业务打底,磷酸铁锂新能源业务成为增量。但整体毛利率偏低,贸易业务占比较高,利润弹性容易受原材料价格影响。1. 湿电子化学品赛道卡位:超净高纯试剂、PCB蚀刻液等电子化学品毛利率接近38%,是公司核心高盈利板块,适配半导体、显示、印制电路板国产替代需求。2. 新能源双线布局:云南基地磷酸铁锂正极材料放量,同时配套光伏硝酸银、纳米银粉等贵金属材料,同时受益锂电+光伏两大新能源赛道。3. 试剂品类齐全,一站式供应优势:五万+SKU化学试剂,国内覆盖广泛的销售网络,科研、工业客户粘性强,是国内化学试剂老牌龙头。4. 研发资质扎实:国家级高新技术企业、专精特新小巨人,拥有省级技术中心、博士后工作站,多项电子化学品获评高新技术产品。5. 线上“有料网”平台打通化工试剂线上交易,线上线下渠道协同。1. 湿电子化学品持续放量:国内PCB、晶圆制造扩产,超净高纯试剂逐步导入更多国内半导体面板客户,提升高毛利产品营收占比。2. 磷酸铁锂产能爬坡:云南盈和基地持续释放产能,下游储能、动力锂电需求带动正极材料订单增长。3. 光伏银系材料增量:光伏技术迭代,硝酸银、超细银粉需求稳定,贵金属深加工业务贡献弹性。4. 持续优化产品结构,降低低毛利化工贸易业务占比,提升电子化学品、新能源新材料的收入权重。核心风险:贵金属、大宗化工原料价格大幅波动、湿电子化学品客户认证不及预期、锂电材料行业价格内卷、应收账款规模较大、现金流偏弱。近期短线连续涨停,属于电子化学品+半导体材料题材驱动:1. 半导体、PCB湿电子化学品板块行情启动,存储、封测产业链回暖,资金挖掘上游电子试剂标的。2. 基本面拐点预期:2026年中报成功扭亏,去年同期大额亏损,同比增速亮眼,资金博弈基本面反转。3. 题材叠加属性:同时覆盖电子化学品、磷酸铁锂、光伏银粉,多赛道概念加持,小盘流通盘,短线资金容易撬动,换手率持续放大。4. 注意:整体毛利率偏低,贸易业务占比高,利润稳定性偏弱,上涨以题材+业绩反转预期为主。当前股价9.75元,TTM市盈率高达145倍,明显高估,估值主要是电子化学品国产替代+业绩扭亏的预期溢价,现有盈利体量难以支撑高PE。- 保守合理区间:5.2~6.2元(仅考虑电子试剂稳定主业,不叠加新能源溢价)- 中性合理区间:6.3~7.4元(计入磷酸铁锂、光伏银粉稳步放量预期)- 乐观区间:7.5~8.3元(需要湿电子化学品大规模导入头部半导体客户、利润持续大幅抬升才可以维持)当前股价高于乐观区间上限,短线题材炒作特征明显,板块回调时回撤风险较大。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递
发表评论
发表评论: