
 研报速递
大家好,我是两年砍柴。
亿欧智库的报告非常专业,最近我就读了一份新发布的《2026年中国AI芯片发展趋势报告》。内容其实不算多,但里面有几个信息,我是很有感触的。
注:文末附有报告的下载链接获取方式。
今天这篇文章还是一份研报的学习笔记,AI芯片相关的报告很多,有些观点大同小异,我主要是分享一下我认为这份报告里最值得看的几个变化。
最重要的三个数字
先看三个数字。
第一个数字:95% → 55% → 个位数。
2021年前后,NVIDIA在中国AI芯片市场的份额一度高达95%(绝对的“垄断”)2025,但2024年跌到了55%。而报告预计2026年这个数字会跌到个位数。也就只用了5年的时间,从“垄断”到“退场边缘”。这不是说英伟达做错了什么,而是规则变了。
第二个数字:1425亿 → 2500亿 → 1.34万亿。
2024年,中国AI芯片市场规模约1425亿元;2026年预计2500亿元;到2029年,预计将激增至1.34万亿元。前几年复合增速约28%,后几年直接拉到75%。看来这个整体市场的雪球还在扩大,并且是越滚越快。
第三个数字:40% → 86%。
2025年,中国AI芯片国产化率突破40%。据三方机构预测,到2030年,这个数字将升至86%。
三个数字放在一起,结论只有一个:国产AI芯片,正在从“配角”走向“主角”。
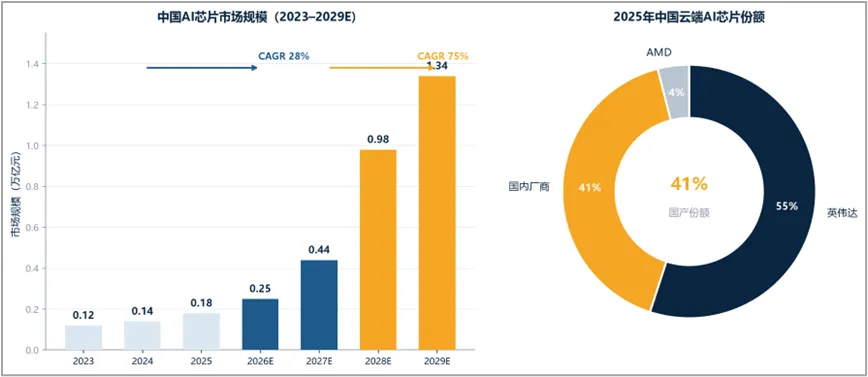
(数据来源:亿欧智库《2026年中国AI芯片发展趋势报告》)
市场发生了什么?
这种形式的变化都不是突然发生的。国产AI芯片走到今天,有多种因素在作用。
第一股力量,是外部的“倒逼”。
全球半导体管制,已经从“锁一家企业”,升级到“锁一整条产业链”。过去,管制是点名道姓:这家公司不能给你供货。现在管制的是“生态”:设备不能卖,售后不能做,先进封装不能碰,连“算力总量”都要被控制在一个比例以内。就好比过去是不让一个人买菜,现在是连菜市场、菜农、运菜车一起封了。
这,就是妥妥的穿透式长臂管辖!
有人说这是坏事。但从国内产业史上看,最强的国产替代,往往都是“封锁”给逼出来的。
第二股力量,是内部的“托底”。
十五五规划,首次把集成电路列为六大新兴支柱产业之首。这句话的分量,怎么强调都不过分。我特意查了下,国家大基金三期规划投资超过4000亿元,重点投向AI芯片等关键环节;央行科技创新再贷款额度,从8000亿元提升到1.2万亿元。
钱、政策、方向,全部到位。
第三股力量,是需求的“转向”。
AI算力需求,正在从“训练主导”转向“训练+推理并重”。而推理,恰恰是国产芯片的主场。
为什么?因为训练比的是“谁能把算力堆到极致”,推理比的是“谁能把成本压到最低、把响应做到最快”。在推理场景,国产芯片的优势开始显现——报告预测,中国推理芯片市场占比将达到62%。
需求变了,主场就跟着换了。
芯片世界的“换道超车”
更值得关注的,是技术路线本身正在发生的变化。
过去二十年,AI芯片的故事只有一条主线:GPU,GPU,还是GPU。英伟达把这条路线做到了极致,也把护城河挖到了极致。
但2026年,故事开始分叉了。报告里至少写了五条路线:
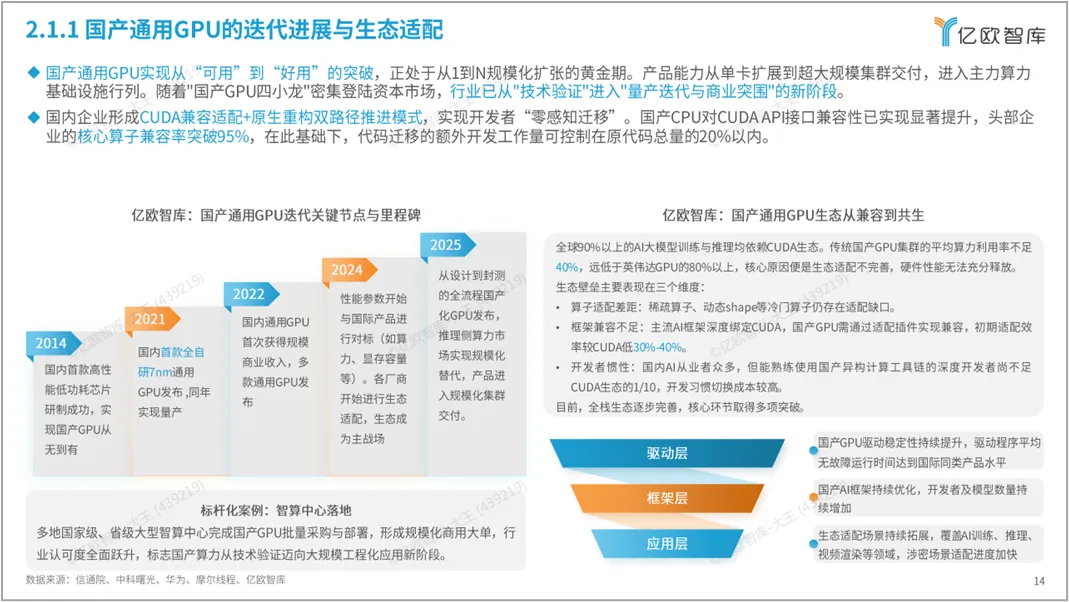
第一条,通用GPU。国产GPU从“可用”走向“好用”,头部企业的核心算子兼容率已突破95%,代码迁移的额外工作量,可以控制在20%以内。
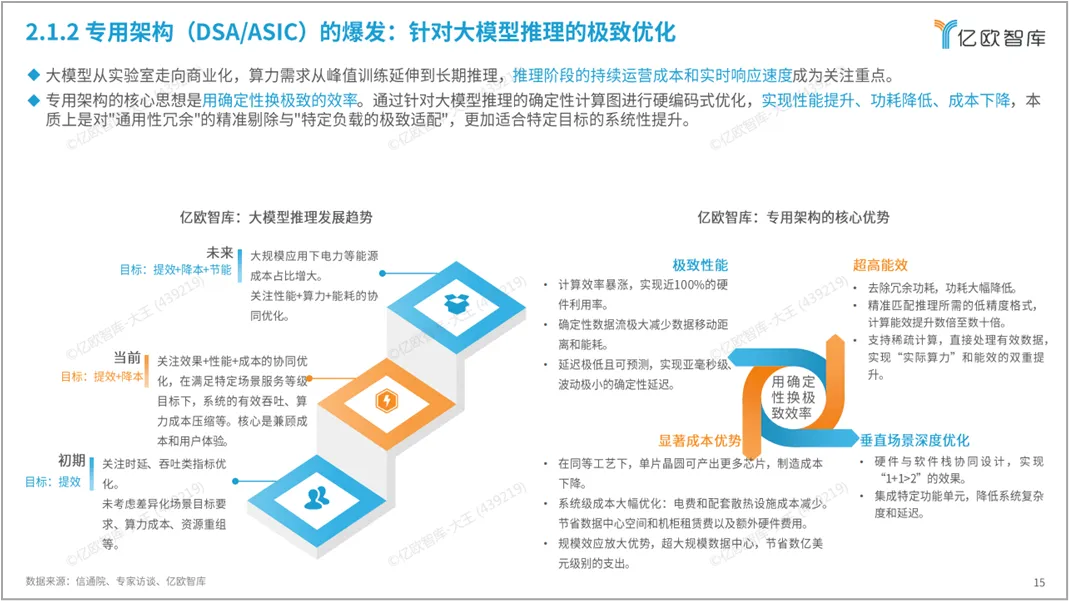
第二条,专用架构(DSA/ASIC)。用“确定性换极致效率”——把模型推理的每一步都硬编码进芯片,换来近100%的硬件利用率和亚毫秒级的确定性延迟。
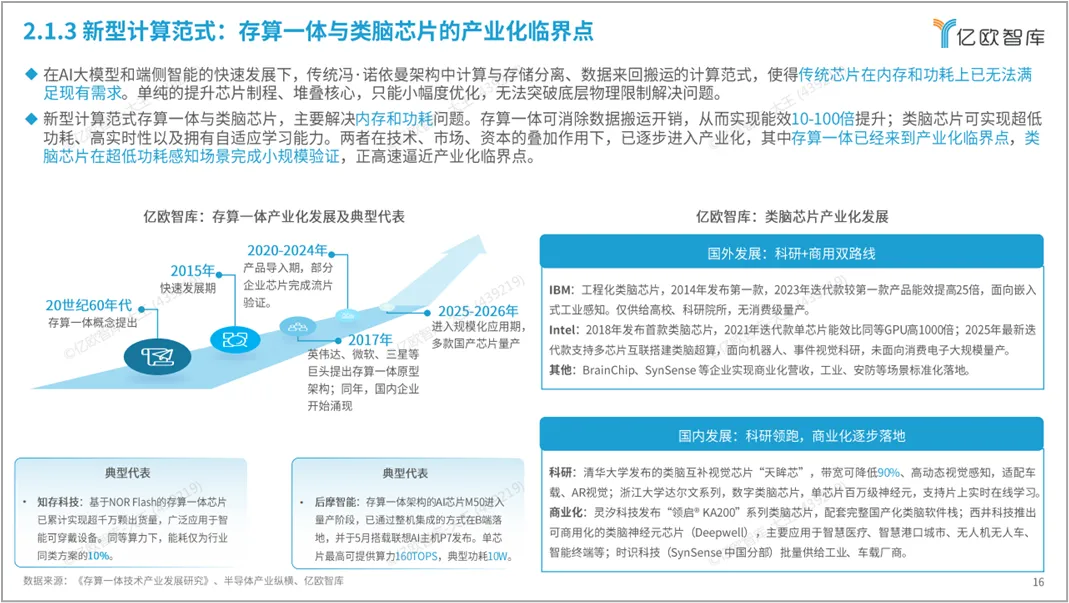
第三条,存算一体和类脑芯片。传统芯片的计算和存储是分开的,数据来回搬运,又慢又耗电。存算一体把计算塞进存储里,能效提升10-100倍;类脑芯片模仿人脑,超低功耗、自适应学习。
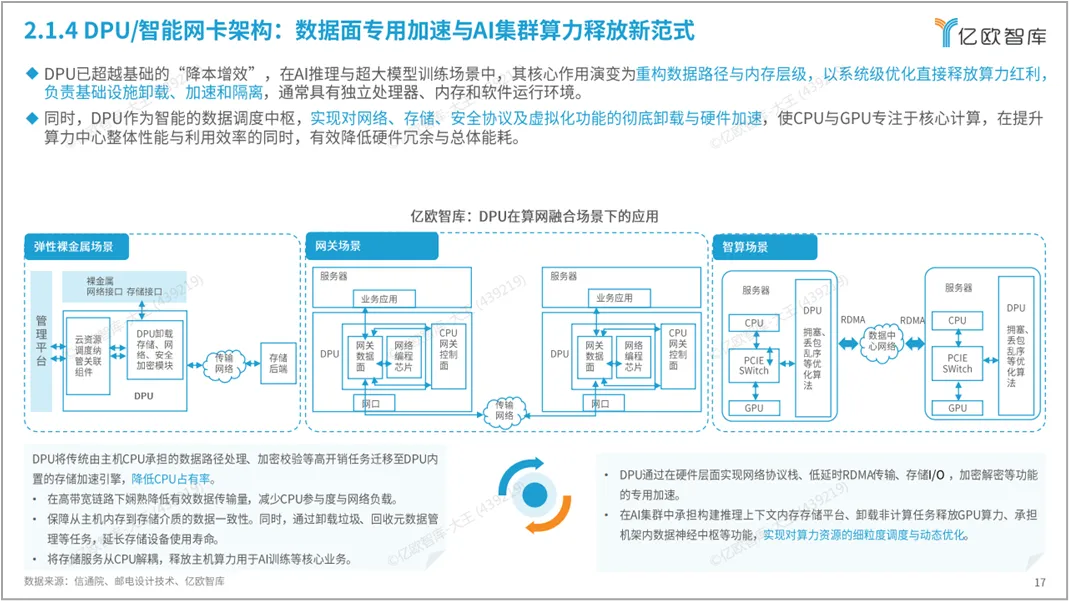
第四条,DPU。如果说GPU是算力的发动机,DPU就是算力的交通调度中心。它把网络、存储、安全的杂活全部接走,让GPU专心去算数。
第五条,先进封装。这是最聪明的一条路。既然单颗芯片做不大、做不大就会良率低、成本高,那就把芯片拆成一个个小模块,用不同工艺分别制造,再封装到一起(妙啊!)。英伟达最新的Vera Rubin平台,训练混合专家模型时,GPU数量可以减少到原来的四分之一。
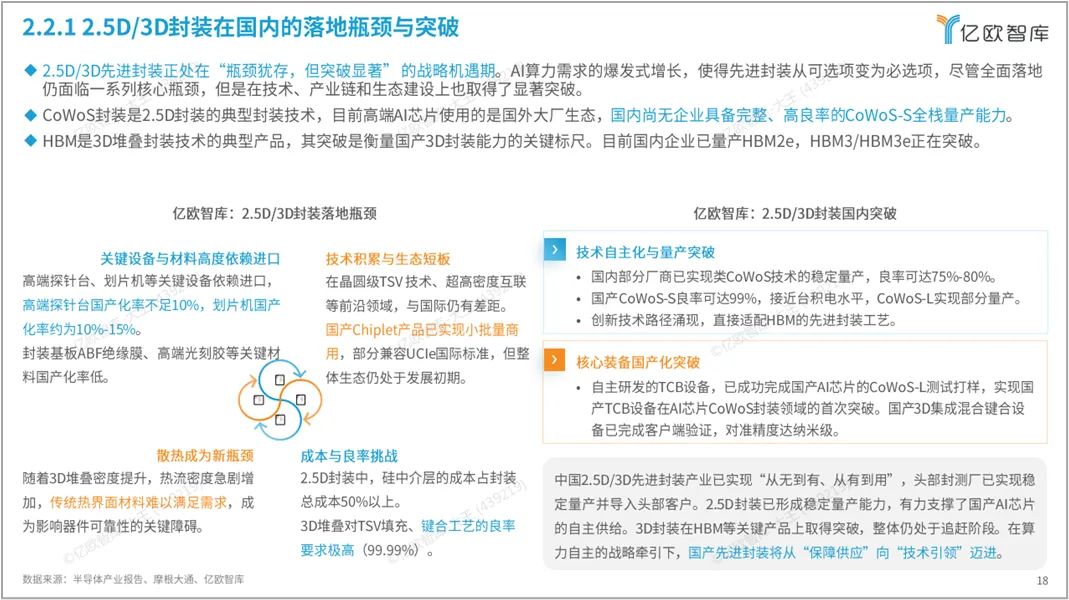
所以我说:当单个芯片的路被堵死,人们就开始在系统和生态里找答案。而这个,恰恰就是俺们中国企业的强项。
真正的战场是生态
芯片之后,还有一道更深的坎:软件生态。
举个例子。全球90%以上的AI大模型训练和推理,都依赖英伟达的CUDA生态。开发者习惯了CUDA,就像你习惯了iPhone的操作系统。硬件换了,软件不换,那就等于白换。
报告里提到一个数据,说是:传统国产GPU集群的平均算力利用率不足40%,而英伟达GPU是80%以上。在芯片性能差不多的情况下,为什么实际表现却要差一倍?这还真不是硬件差距有多大,而是生态没跟上。
所以国产芯片厂商正在打一场生态攻坚战,三条路径同时推进(由此又进化出多个路线):
一是兼容。先兼容CUDA,让开发者“零感知迁移”——接口兼容率突破95%,迁移工作量控制在20%以内。
二是垂直。不追求通用,只聚焦特定场景做到极致——比如推理、自动驾驶。
三是原生。从底层架构开始,构建完全自主的软件栈。这是最难的路,也是唯一能真正“自主可控”的路。
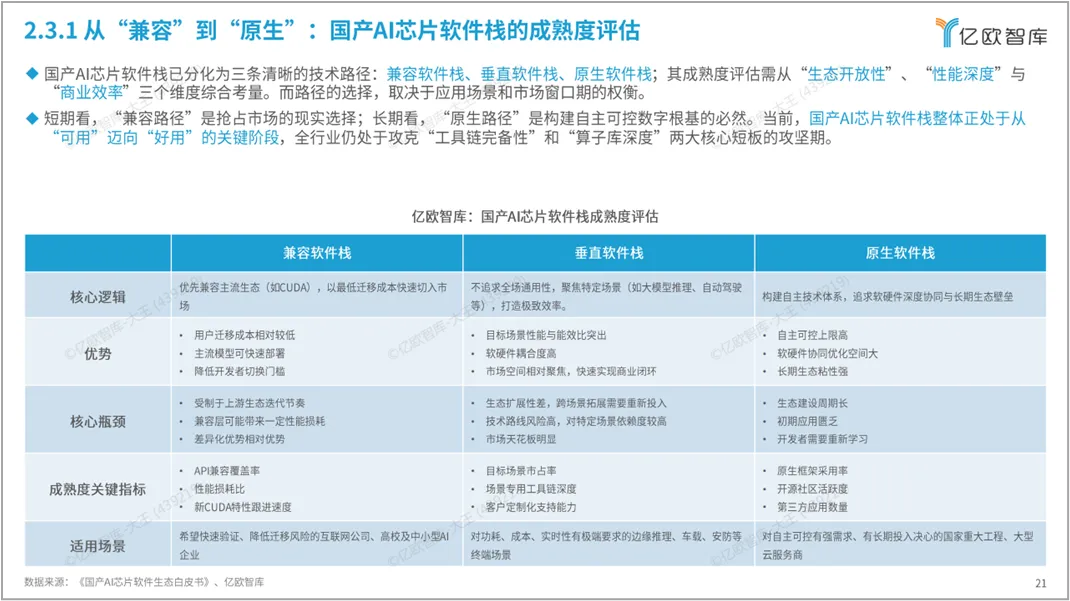
短期看,兼容是抢占市场的现实选择;长期看,原生才是构建自主根基的必然。
芯片是硬件,生态是软件;硬件决定能不能跑,生态决定跑多快。真正的护城河,从来都是软硬一体。
钱在流向哪里?
判断一个产业是不是真的起来了,最简单的办法,看钱。
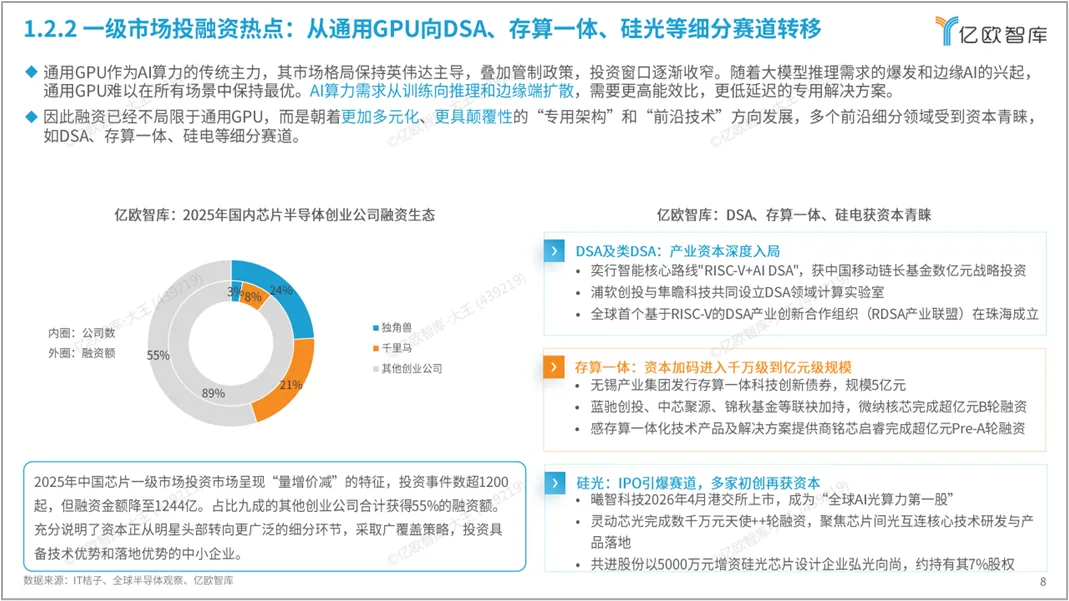
一级市场:2025年,中国芯片一级市场投资事件超过1200起,虽然总金额回落,但结构发生了质变——资本从“追逐明星公司”转向“广撒网投细分赛道”。DSA、存算一体、硅光,成为最热的三条赛道。曦智科技甚至以“全球AI光算力第一股”的身份登陆港交所。
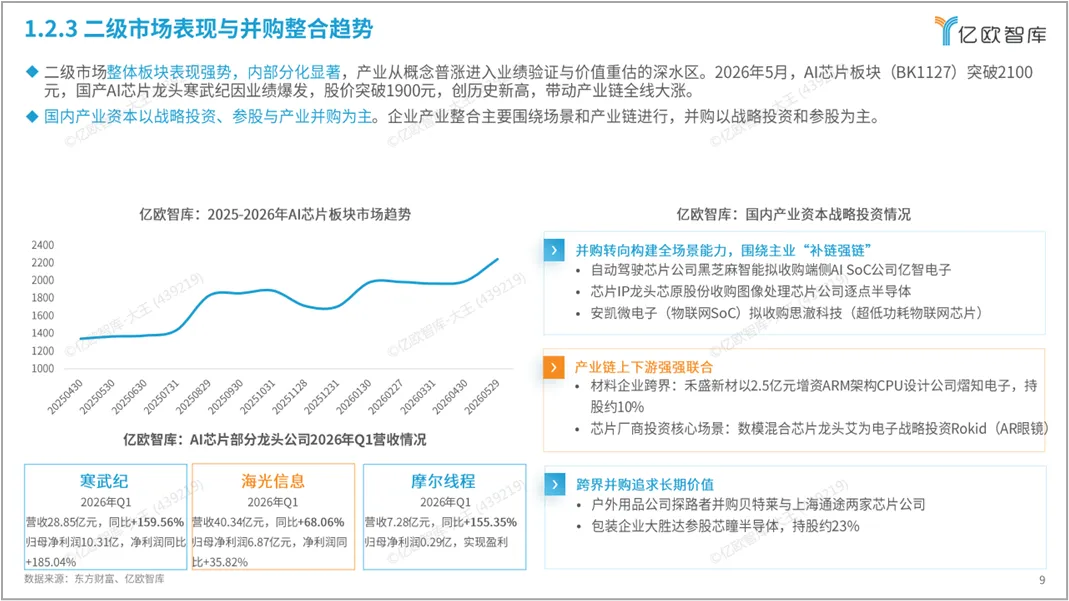
二级市场:2026年5月,AI芯片板块突破2100点。寒武纪股价一度突破1900元,创历史新高;2026年一季度,寒武纪营收28.85亿元,同比增长159.56%;海光信息营收40.34亿元,增长68.06%;摩尔线程营收7.28亿元,增长155.35%,实现盈利。
更值得关注的是互联网大厂。
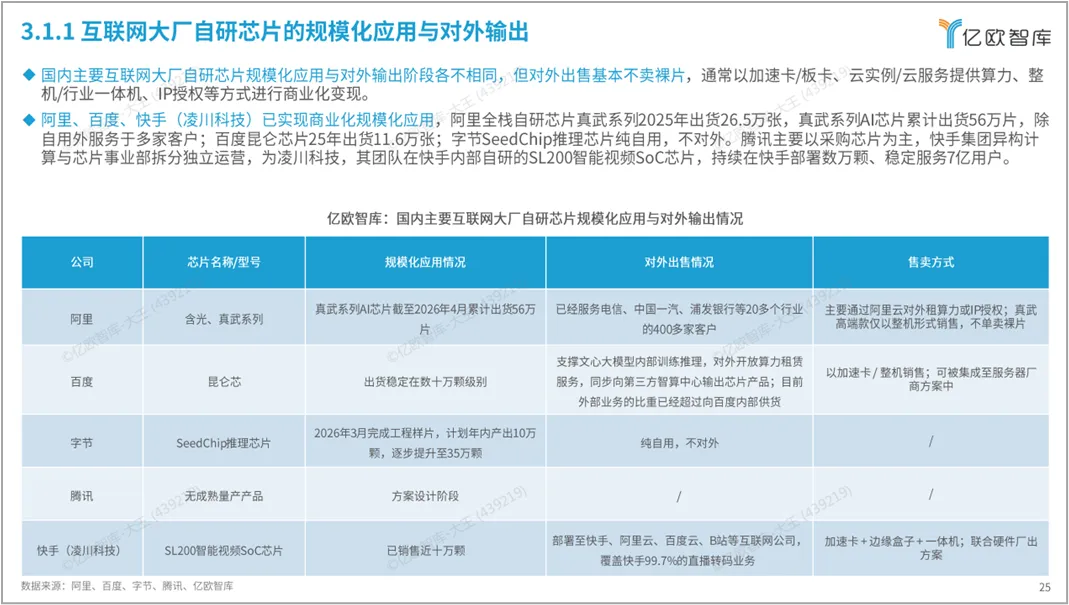
阿里自研的“真武”系列芯片,累计出货56万片,服务400多家客户;百度的昆仑芯,外部业务的比重已经超过了内部;字节的SeedChip推理芯片,2026年计划产出10万颗;快手孵化的凌川科技,一款视频SoC芯片已经覆盖了快手99.7%的直播转码业务。
“模型+芯片+云”,成了大厂的新标配。
再看应用端。
智算中心建设火热——全国已有25个国家级、250多个地方级智算中心,但整体利用率不足40%,建设火热与利用不足并存。端侧AI则迎来了爆发:2026年,中国AI手机出货量预计1.47亿台,同比增长31.6%;AI PC出货587万台,同比增长166.4%;智能汽车舱驾一体的装车量,正在以43%的年复合增速狂奔。
芯片的春天,不是芯片自己的春天,而是整个应用生态的春天。
写在最后
国产AI芯片这场仗,硬件只是入场券,生态才是终局。
以上是我的学习笔记,希望对你有所启发!
此文,毕。
下载方式:我把资料通过夸克网盘的形式分享给大家,需要先关注“两年砍柴”公众号,在“私信”处发送口令“2026年中国AI芯片发展趋势报告“可自动获取网盘下载链接(如果没有自动回复,那就是口令没输入对,口令没有任何空格,强烈建议直接复制粘贴这个口令就行)。


1. 👍 点赞- 喜欢的话别忘了右下角点个赞~
2. ⭐ 关注- 点击顶部蓝字,订阅不迷路
3. 🔄 转发 - 分享到朋友圈,知识需要传递
📩 商务合作/转载授权 → 先关注公众号,然后加WX(Henry_xhl),加入读者qun,备注“入群“或”合作”即可。
郑重申明:本公众号内容仅代表个人观点,因能力有限,恐难窥视全貌。信息上难免有错误或者疏忽,万望海涵。

求点赞
求分享
求喜欢
发表评论
发表评论: