
 研报速递
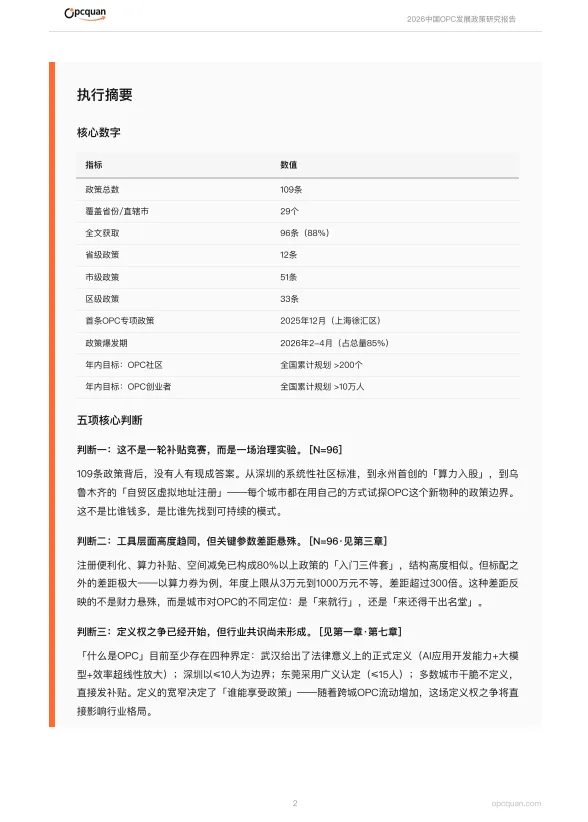
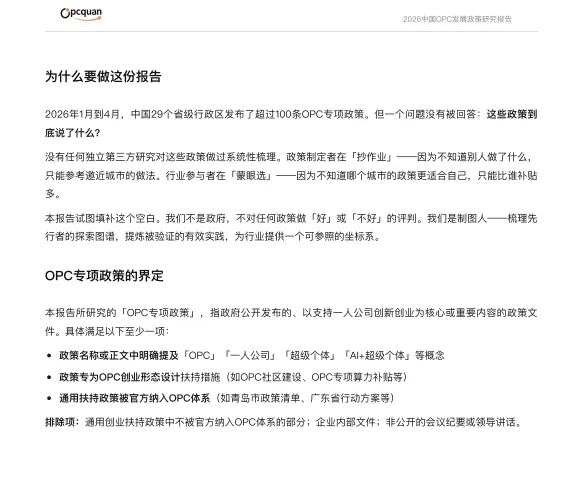
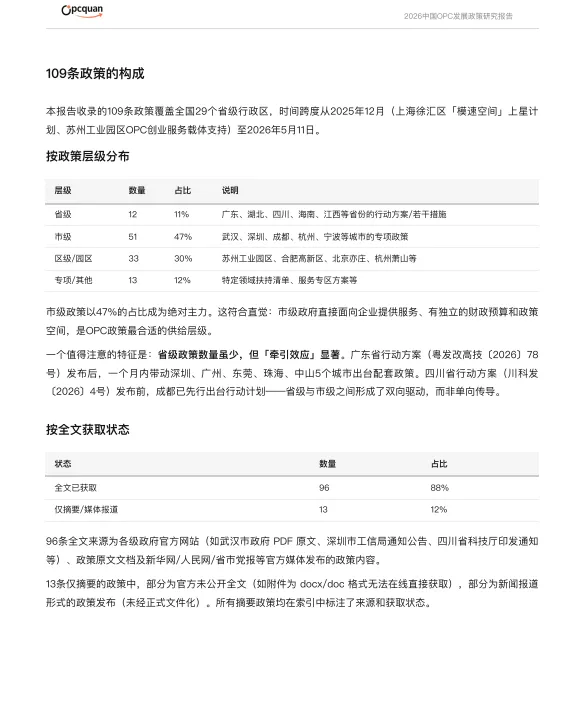
从 2025 年 12 月到 2026 年 5 月 11 日,中国 29 个省级行政区,累计发布了 109 条 OPC 专项政策。其中 3 月和 4 月两个月,就出了 80 条。
OPC,One-Person Company,一人公司。一个人,或者两三个人,借助 AI,把过去要一整个团队才能干的活干完。过去半年,这是中国地方政府最密集抢占的一个新赛道。
但把 109 条政策逐条读完,会发现一件不太舒服的事——
几乎所有政策都在帮 OPC 省钱:免租金、给算力、发补贴、简化注册。真正帮 OPC 赚钱的——能对接订单、开放场景、匹配需求的那一类——不到 20 条。明确写了「帮你拿到第一单」的,全国只有一两条。
省钱能让人来,赚钱才能让人留下。这条线,就是 2026 年 OPC 政策真正的分水岭。
一、108 天,从 0 到 109 条
起点是 2025 年 12 月。上海徐汇的「模速空间」上星计划、苏州工业园区的 OPC 创业服务载体,几乎是同一时间落地。那时候没有先例。
真正的转折在 2026 年 1 月 14 日。深圳市工业和信息化局发布《打造人工智能 OPC 创业生态引领地行动计划(2026—2027 年)》——这是全国第一个市级系统性 OPC 专项政策,不是零散几条措施,而是空间布局、人才保障、政策支持、生态服务、组织保障的一整套框架。到 2027 年底建成超 10 个 OPC 社区、培育超千家高成长企业、集聚超万名人才,深圳也是第一个敢把量化目标写进文件里的城市。
一个月后,武汉跟进。武汉做了两件此前没人做过的事:给 OPC 下了正式定义,以及发布国内第一份《OPC 生态社区建设指引》,把「OPC 社区」从一个模糊口号,变成了一个可衡量、可考核的制度单元。
再往后是 3 月。省级方案开始发力——广东省发改委行动方案印发后一个月内,深圳、广州、东莞、珠海、中山 5 个城市接连出台配套。城市之间的传导快得惊人:一个城市发布政策,一周内邻近城市就会跟进。
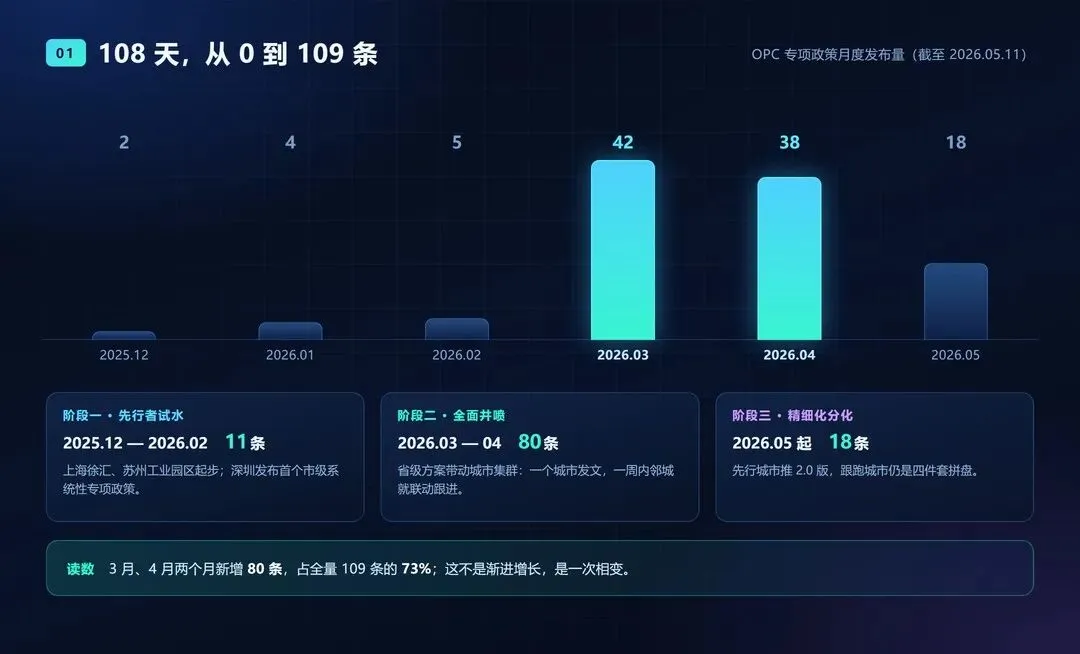
图 1|OPC 专项政策月度发布量:3—4 月两个月新增 80 条,占全量的 73%
两个月,80 条。这不是渐变,是一次相变。
二、工具高度雷同,天花板却差 300 倍
把 96 条能拿到全文的政策拆开看,工具箱其实只有六类:空间减免、注册便利化、算力补贴、人才补贴、金融服务、场景开放。
渗透率高得惊人:空间减免约 95%,注册便利化约 90%,算力补贴约 85%,人才补贴约 80%,金融服务约 75%,场景开放约 60%。换句话说,「算力券+空间减免+注册便利+人才补贴」这套四件套,几乎每座城市都有,条款结构高度相似,很多政策把城市名换掉就能直接复用。
但标配之外,差距大到不像同一个国家。算力券的年度上限,重庆两江新区是 3 万元,深圳的训力券最高 1000 万元——同一件工具,差距超过 300 倍。
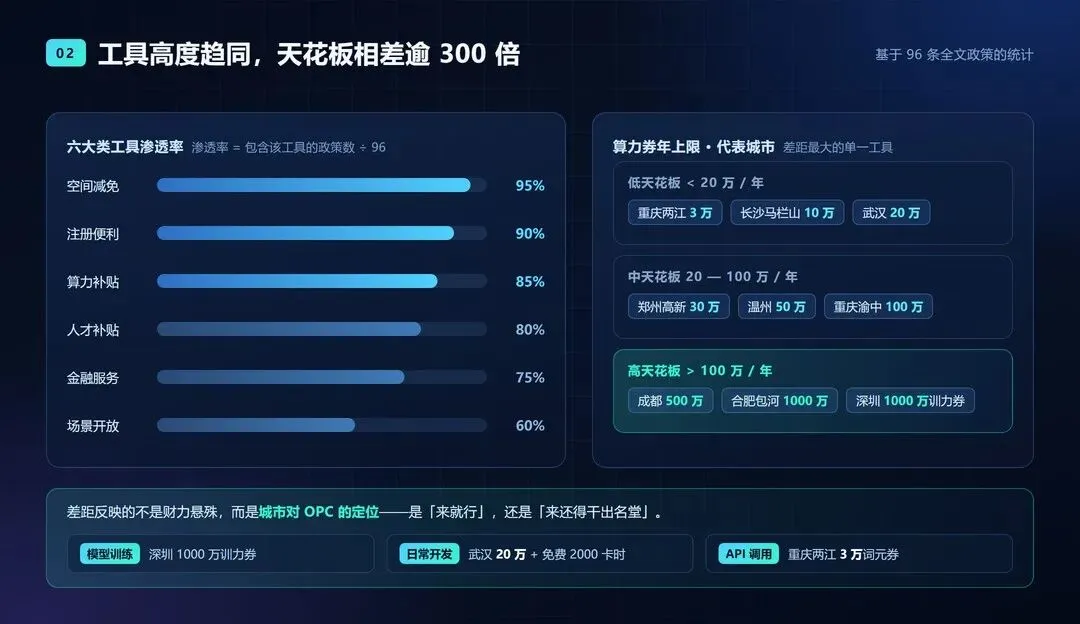
图 2|六大工具渗透率与算力券年上限:从 3 万到 1000 万
这个差距不能简单用「谁给得多谁更好」来判断。深圳的 1000 万面向的是做大模型训练的重度算力用户;武汉给 20 万元外加每年 2000 免费卡时,服务的是日常开发;重庆两江的 3 万元词元券,对应的是调用现成大模型 API 的轻量用户。
三种算力使用场景,对应三套完全不同的补贴逻辑。差距反映的不是财力悬殊,而是城市对 OPC 的定位——是「来就行」,还是「来还得干出名堂」。
三、三种城市逻辑,其实在回答三道不同的题
如果只看补贴金额,很容易得出「深圳最强、武汉最全、东莞最特别」这类结论。但把政策跟城市自身的产业基础放在一起读,会发现它们回答的根本不是同一个问题。
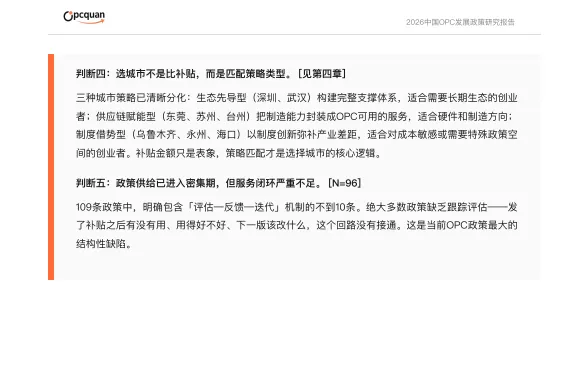
生态先导型:深圳、武汉、成都、北京亦庄。它们要回答的是——怎么让一个 OPC 从注册、开发、融资到出海,在同一个生态里走完?武汉把「OPC 社区」拆成七项可量化的基本条件,其中:核心办公面积不少于 3000 平方米、入孵 OPC 不少于 10 家、入驻金融机构不少于 2 家、年投融资路演不少于 5 场、年挖掘场景不少于 20 个。成都则在人才评价上动了最狠的一刀:用「以薪、以岗、以绩、以赛、以投」五个维度自主认定人才,把开源贡献度、行业被引量写进评价标准,淡化学历、职称、论文。最顶尖的 AI 创业者,可能没有博士学位、没有高级职称,但产品有真实的用户和营收——成都想接住的正是这批人。
供应链赋能型:东莞、苏州、台州。它们问的是另一个问题——不缺工厂、不缺供应链,缺的是 AI 人才和创业生态,那切入点在哪?东莞的答案很具体:一张「创意验证券」,首次打样费用 100% 补贴,单项最高 5 万元;共享验证实验室的测试费用补贴 80%,年度最高 10 万元。这笔钱不算多,但时机精准——硬件创业者最难的时刻,就是创意到第一个能用的原型之间:没收入、没产品可展示、投资人不愿进场。东莞还建了一个「OPC 智造云」,把全市 1000 多家友好型工厂放进一张网,在线提交需求、智能拆单匹配、24 小时内多家报价。
制度借势型:乌鲁木齐、永州、海口、南宁。它们的处境是:算力拼不过,产业也拼不过,那靠什么吸引人?乌鲁木齐借自贸试验区的制度弹性,做了一件事——虚拟地址注册,不用租实体办公场地就能完成企业设立。别的城市都在提速,从 3 天压缩到 0.5 天;乌鲁木齐直接取消了「必须有办公地址」这个前提。永州更激进:把有限的算力资源按市场价作价入股,比例原则上不超过 20%,政府不参与日常经营。补贴发出去就没了,股权投入理论上还能回收。海口则把自贸港的双 15% 所得税和 OPC 扶持叠加,单比补贴比不过深圳,但综合成本优势是深圳给不了的。
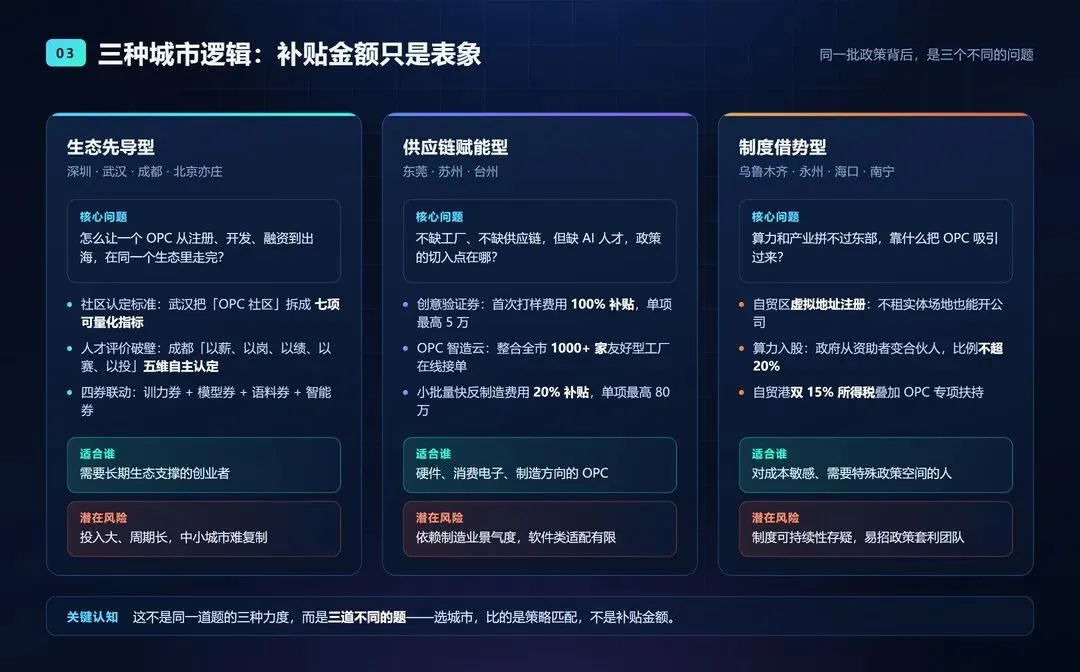
图 3|三种城市策略:核心问题、代表性做法与各自的风险
三种逻辑没有对错,是定位差异。所以创业者该问的不是「哪座城市给的钱多」,而是「哪座城市正在做的事,跟我要做的事是不是一回事」。
四、五个问题,串成了一条链
读完 109 条,真正让人担心的不是哪一条写得不好,而是几件事互相咬合,形成了一个闭环。
连「什么是 OPC」都还没有共识:武汉给的是法律定义,深圳把边界划在 10 人以内,东莞放宽到 15 人,多数城市干脆不定义。定义的宽窄,直接决定谁能领到补贴——一个 12 人的团队,在深圳算不上 OPC,在东莞就算。
更根本的是认知。多数政策把 OPC 理解为「一个人的小微企业」——这个理解没错,但可能不够。有城市在文件里写了另一句话:OPC 不是普通小微企业,而是以个人能力极度放大为特征的新型生产组织。一个优秀的 OPC,2 到 3 个人的产出可能超过 20 到 30 人的传统公司。
认知决定工具选择。如果只把 OPC 当小微企业,政策自然只会降成本——免租、补贴、创业贷款。于是 109 条政策里,帮你赚钱的不到 20 条,明确写入「订单保障」机制的只有 1 到 2 条。
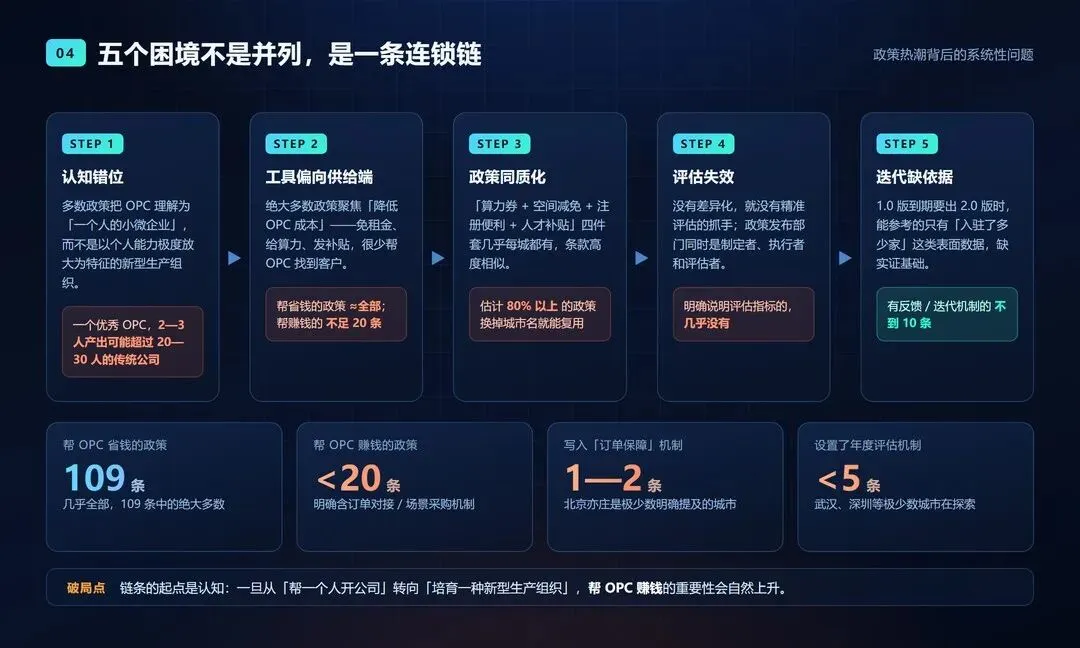
图 4|五个困境不是并列关系,而是一条自我强化的连锁链
工具雷同,就失去了差异化竞争的空间。当所有城市的政策都长得一样,创业者按什么标准选城市?答案会不可避免地滑向「谁给钱多去谁那」,或者「谁离我住的地方近去谁那」——这恰恰是政策制定者最不想看到的局面。
没有差异,就难以精准评估。109 条政策里,明确设置了社区认定标准的不到 5 条,设置了年度评估机制的不到 5 条,明确说明评估指标的几乎没有。大多数政策是「重发布、轻跟踪」。
没有效果数据,下一版政策就没有依据。1.0 版到期要出 2.0 版时,决策者能参考的只有「入驻了多少家」这类表面数据;「这些企业活得怎么样」「哪条措施真正管用」这些要紧的问题,暂时还没有答案。
链条的起点在认知。一旦从「帮一个人开公司」转向「培育一种新型生产组织」,「帮 OPC 赚钱」这件事的分量,自然就会上升。
五、下半场比什么:从「给钱」到「给单」
2026 年 5 月之后,政策的节奏慢了下来,但方向在变。上半场比的是谁发得快、谁给得多;下半场开始比谁能服务得好、谁能让 OPC 活得更久。
几个信号已经出现:青岛、绵阳游仙推出创业服务「一类事」改革,政务服务从「准入」延伸到「成长套餐」;合肥把 OPC 写进营商环境 8.0 版,从一项科创政策升级为城市竞争力指标;宁波推出 OPC 创业保险,为创业失败提供财政兜底;胶州首批政策发布不到两个月就推出第二批 9 条,还带上了 13 个可接单的场景。
最大的空白在需求侧。政府订单能不能从大型采购包里拆出小块,面向 OPC 开放竞标?国企的小额数字化项目能不能给 OPC 一条直采通道?场景清单能不能从「偶尔发一次」变成「每月常态化发布」?——合肥高新区已经在按月发布不少于 5 项需求清单,庐阳区首批 30 个微场景还附上了具体描述,比如「共享单车潮汐淤堵预警」「招商项目 AI 研判」,OPC 能直接判断自己接不接得住。
另一个方向是跨城。现在所有政策都是属地化的:入驻 A 城社区才能享受 A 城优惠。但 OPC 这种形态天生会流动——一个数字游民可能同时在两三个城市活动。谁先解决「跨城互认」,谁就能拿到这批人。
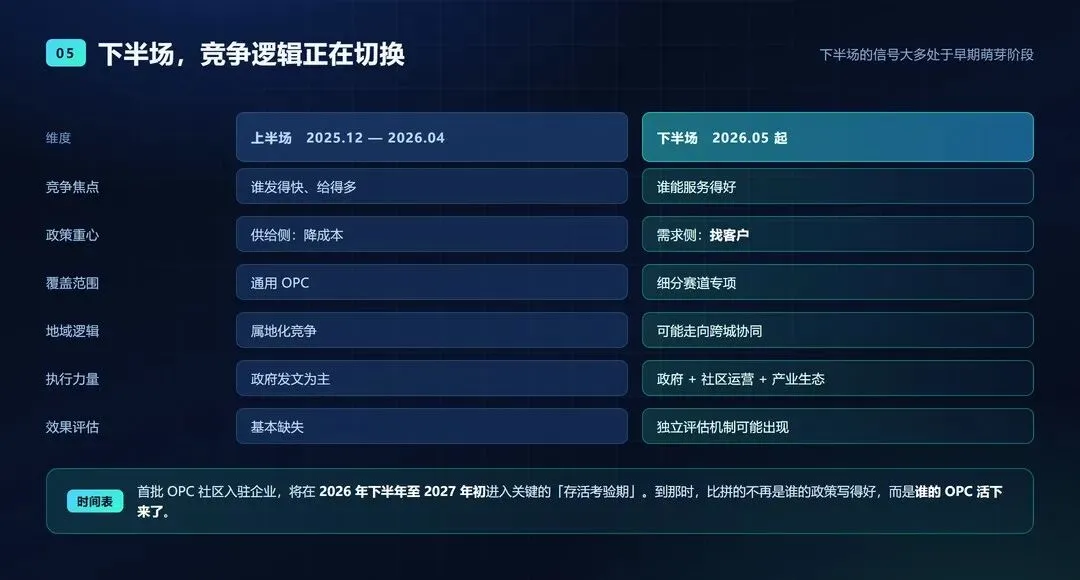
图 5|上半场与下半场:六个维度上的竞争逻辑切换
时间表很清楚:首批 OPC 社区的入驻企业,会在 2026 年下半年到 2027 年初进入关键的「存活考验期」。到那时,比拼的不再是谁的政策写得好,而是谁的 OPC 活下来了。
三条给创业者的判断
1别只比补贴金额。算力券从 3 万到 1000 万,但它们服务的场景完全不同。先搞清楚自己是模型训练、日常开发还是 API 调用的量级,再看哪座城市的工具跟你对得上。
2优先选有「回路」的城市。有社区认定标准、有年度评估、有迭代记录的城市,政策更可能兑现,也更可能在 1 到 3 年有效期到期后顺利接续。109 条政策里,有反馈机制的不到 10 条。
3把「能不能拿到单」当成硬指标之一。能帮你省钱的城市很多,能帮你拿到第一单的极少。北京亦庄是目前极少数把「订单保障」明确写进政策的城市。
数据来自 OPC 圈(opcquan.com)发布的《2026 中国 OPC 发展政策研究报告》,收录 109 条政策、覆盖 29 个省级行政区,截至 2026 年 5 月 11 日。报告也写清了自己的边界:90% 以上的政策集中在 2026 年 1 到 4 月发布,效果数据尚未积累——这是一份「先行者探索图谱」,不是效果评估。
政策供给已经足够密集了。接下来一年真正稀缺的,是效果数据。
建议收藏,转给正在选城市、或者正准备做 OPC 的朋友。
篇幅有限,需要查看报告完整版可私“2026中国OPC发展政策研究报告",资料均免费获取。
如果本篇文章对您有帮助或有价值,记得点赞分享给更多人,感谢您的支持!
感兴趣的伙伴可私 “OCP生态共创交流群”~

发表评论
发表评论: