
 研报速递

报告摘要:
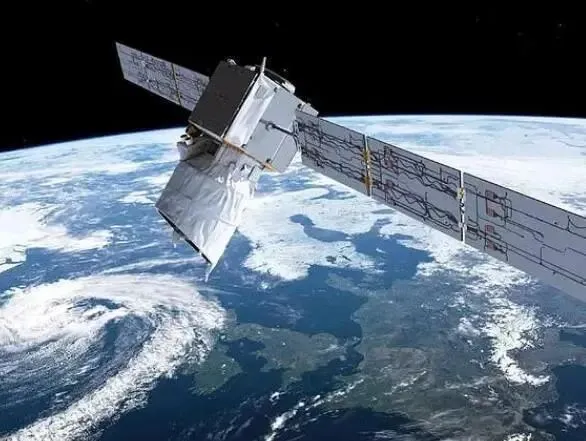
卫星电推进(electric propulsion)指利用电能加速工质产生推力的航天器推进技术。与化学推进相比,其比冲可高出 3~10 倍,能在完成相同轨道机动时把推进剂消耗降低数倍乃至一个数量级,已成为高轨通信卫星先进性的标志,也是低轨巨型星座与在轨服务的关键使能技术。
核心结论:
技术路线已形成清晰格局——以霍尔(电磁式)和离子(静电式)为两大主流,电热式、电弧/MPD、PPT、电喷雾、吸气式等构成细分与前沿补充;霍尔推力器凭借结构简单、可批产的优势,成为商业航天装机主力。
演进沿”功率“和”工质“两条主线——功率以千瓦级为轴心,向上延伸至百千瓦级、向下延伸至微牛级;工质从氙向更廉价的氪、氩,以及可固态存储的碘和原位可得的材料演进,核心驱动力是万级星座的成本约束。
国内产业呈”国家队主导型谱 + 民营企业追赶量产“格局——航天科技集团五院510所、502所、六院801所分别主导离子推进、商用霍尔型谱与大功率霍尔;遨天科技、星网动力、纳飞卫星动力、国科星擎、纬壹科技等民企在氪/碘工质、量产交付上快速突破。
差距显著缩小但仍存短板——国内在主流霍尔/离子在轨应用和规模上已居国际前列,但在基础理论、超高功率飞行级产品、生产模式与新任务拓展上,美国仍全面领先。
技术路线全景
电推进的物理本质:以比冲换取推力
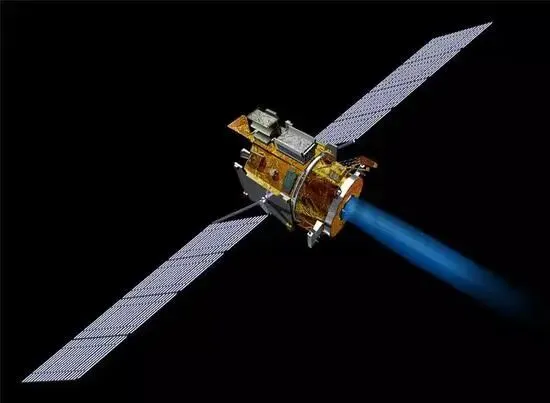
电推进指利用电能加速工质产生推力的航天器推进技术,由齐奥尔科夫斯基提出,2005 年被公布为航天科学技术名词,主要用于卫星姿态控制、轨道维持、轨道转移及深空探测。与化学推进通过燃烧释放化学能不同,电推进先用电能将工质电离,再通过电场或磁场把离子加速到极高速度喷出,以反作用力推动航天器。
其核心价值在于比冲。比冲是单位推进剂所产生的冲量,比冲越高,完成相同轨道机动所消耗的推进剂越少。传统化学火箭最高比冲仅约 450 秒,而电推进比冲可达 1500~5000 秒,为化学推进的 3~10 倍。航天科技集团五院 510 所所长王小军曾以实例说明这一优势:一颗 5 吨重的卫星原本约 60% 的重量是化学燃料,采用高比冲离子电推进后推进剂可减少约 90%,节省的空间与运力可用于承载更多有效载荷。
不过,电推进的推力通常远小于化学推进。以霍尔推进器为例,其喷气速度为 10~80 km/s,推力覆盖微牛级至牛级。它依靠长时间连续小推力累积速度增量(Δv)来改变轨道,是卫星在轨的”耐力型舵手“。因此,电推进与化学推进并非简单替代,而是电推进负责长期轨道维持与缓慢累积变轨、化学推进负责快速机动的互补关系——这也决定了电推进天然适配长寿命、长周期任务的场景定位。
三大技术族别:电热式、静电式、电磁式
按电能转换为推进剂动能的方式不同,电推进可分为三大类:
电热式:利用电能加热推进剂(肼、氨、氢等)使其气化,经喷管膨胀加速喷出。比冲约 700~1000 秒,代表为电阻加热推力器(resistojet)与电弧加热推力器(arcjet)。结构简单、成本低,但比冲在三类中最低。
静电式:通过高压电场直接加速带电离子,代表为离子推力器,排气速度可达每秒数十至数百千米,比冲最高、寿命长。
电磁式:利用电磁场加速等离子体,代表为霍尔推力器、脉冲等离子体推力器(PPT)、磁等离子体动力推力器(MPD)等。霍尔推进器比冲可达数千秒、能效超过 60%。
比冲高低、结构复杂度、推力大小三者之间的权衡,决定了每条路线最终服务于哪类任务。
主流路线的性能参数与适用场景
据上海空间推进研究所杭观荣等在《推进技术》2025 年发表的综述《差异化需求背景下空间电推进的创新发展及挑战》,各主流路线的典型参数与定位如下:
从型谱完整度看,霍尔与离子两条路线已跨越”能不能用“的阶段,进入按功率、比冲、寿命细分适配不同任务的成熟期;而电弧/MPD、PPT、电喷雾、吸气式等更多处于特定场景的补充或前沿验证阶段。对卫星总体而言,选择哪条路线,本质上是在”比冲—推力—功率—成本—寿命“五个维度上做任务匹配,而非追求单一指标的极值。
技术演进的双主线
综合兰州空间技术物理研究所田立成《空间电推进技术发展评述与未来展望》与上海空间推进研究所杭观荣等综述,当前技术演进可归纳为两条主线:功率的两级分化与工质的代际替代。
01
功率”两级分化“
以千瓦级为轴心,向两端延伸
田立成指出,当前电推进技术以千瓦级为轴心,呈现”功率两级分化“的演进特征:向上发展百千瓦级超大功率电推进(如超高功率霍尔、核动力电推进),向下发展毫瓦级微推进(如微脉冲等离子体推力器 μ-PPT,适用于纳卫星、微纳卫星)。这一判断揭示了电推进需求的根本分化——大型航天器需要大推力以缩短转移时间、执行深空任务,而微纳卫星星座则需要极低功耗、极高精度的精细控制。
在大功率方向,国际前沿已做到霍尔推力器最大 102 kW(X3)、环形离子推力器 AIE 超过 100 kW、MPD 达兆瓦级、VASIMR 200 kW;高比冲方向,DS4G 离子光学系统比冲达 14500 秒。国内方面,最大点火功率已超过 100 kW,霍尔/离子实现型谱化.
02
工质代际演进
氙→氪→氩→碘→水/金属
工质替代的逻辑主线是成本与供给能力,直接受万级乃至数万级星座的规模化需求驱动:
氙(Xe):传统首选工质,电离能低、原子量大、贮存性能好。但其在大气中丰度极低(约 0.087 ppm),全球年产量仅数十吨,单价高达数千至上万美元/千克,难以支撑万级星座的批量化需求。
氪(Kr):大气丰度约为氙的 10 倍,价格低 1~2 个数量级;原子量较小,理论比冲更高。挑战在于溅射产额相对较高、通道壁侵蚀更强、小功率下电离难度更高。SpaceX 星链早期即采用氪工质霍尔推力器。
氩(Ar):成本进一步降低,但电离能较高,需较大功率才能获得高电离度,且大功率带来散热难题。SpaceX 在星链 V2 Mini 卫星上全面改用氩气霍尔推进系统,是人类历史上首款量产的氩气电推。
碘(I):可固态存储,储供体积只有常规氙气/氪气的约三分之一,无需高压储箱、出厂即可装填,代表了全固态工质方向。法国 ThrustMe、美国 Busek 也在推进碘工质方案。
水/金属:水工质绿色、低成本、在太空潜在易得,但电离态氧具有强腐蚀性、推力偏小(约传统肼类化学推进的 1/10);铋、镁等金属工质则比冲潜力高,处于探索阶段。
工质替代的意义在于,它把电推进从性能竞赛拉入成本竞赛。在星座规模从数十颗跃升至数千颗时,单公斤工质价格、贮存体积和加注流程的微小差异,会被放大为巨大的系统成本差——这正是国内民营企业选择氪、碘等路线的市场逻辑。
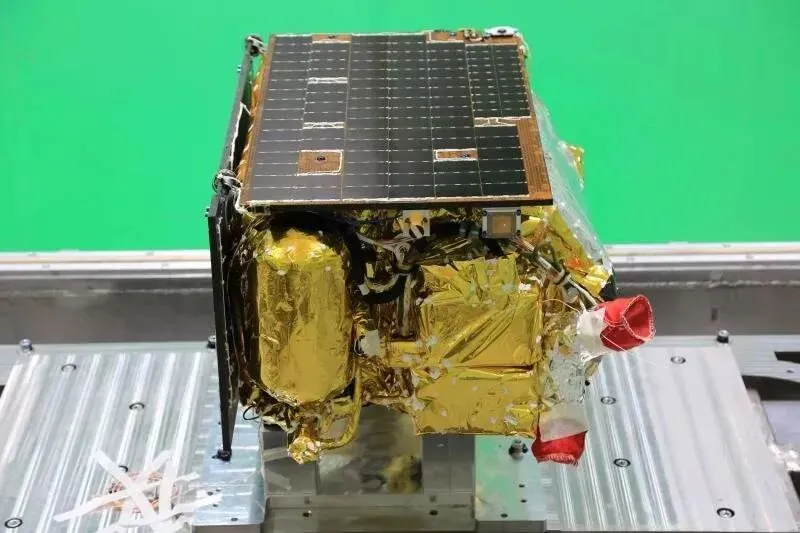
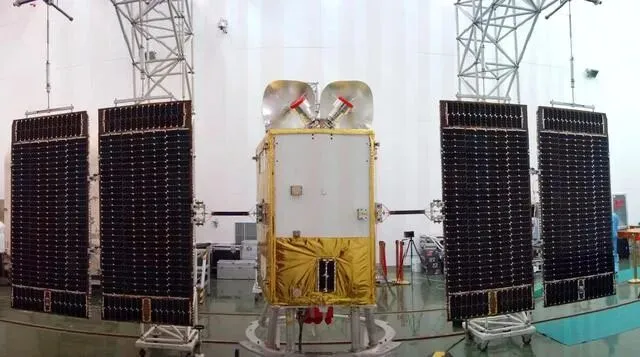
03
长寿命、多模式与在轨维护
除功率与工质外,还有三条并行的技术主线值得关注:
长寿命:通过磁屏蔽霍尔、无壁面霍尔、耐削蚀栅极(碳-碳)、高可靠长寿命阴极等技术,抑制通道壁与栅极的离子溅射侵蚀。美国 HERMeS/AEPS 工程样机(磁屏蔽)设计寿命已超 2.3×10⁴ 小时、部分评估超 5×10⁴ 小时,限制因素转而变为磁极侵蚀。
多模式与高比冲:通过双级加速(双级阳极层霍尔、DS4G 离子)、高占比多价离子、小原子量工质等,在单一推力器上实现推力与比冲的宽域调节,兼顾变轨效率与位保经济性。
在轨柔性与维护:系统架构可重构、在轨更换/补加、大力臂指向机构、柔性可扩展电源处理单元(PCPU)成为方向。天和空间站就采用了可更换霍尔推力器并支持氙补加。
两条主线共同指向同一目标——让电推进从高价值定制部件变为可批产、可负担、可长期服役的动力模块。功率升级服务于大型与深空任务,工质替代服务于商业星座成本,而长寿命与在轨维护则决定全寿命经济性。三者叠加,正是电推进从工程化迈向产业化的关键。
国内主要企业技术进展
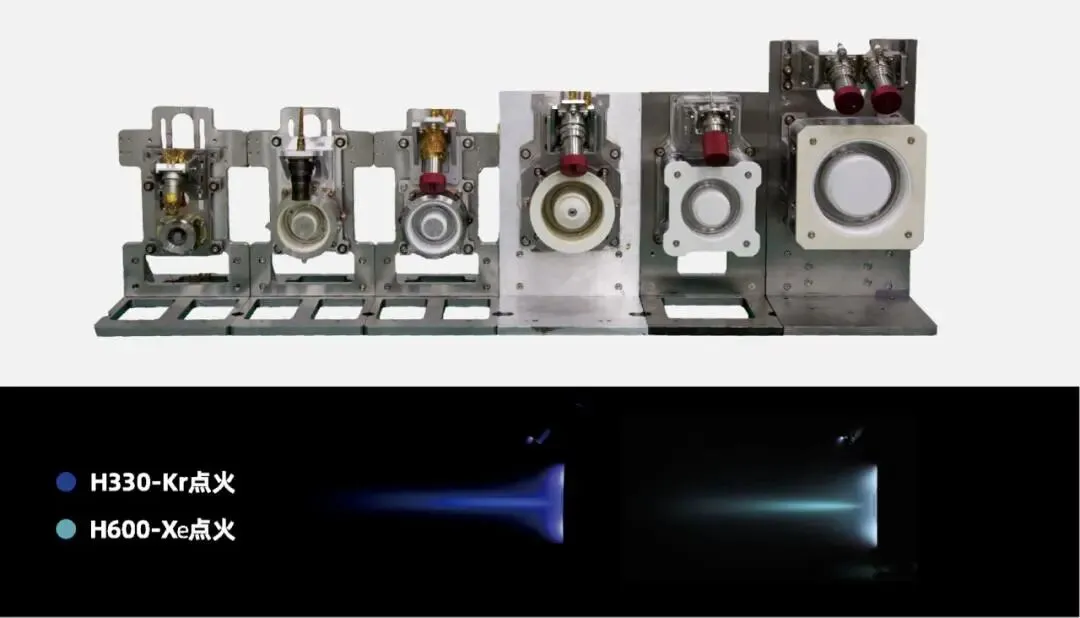
国内卫星电推进产业呈现国家队主导型谱、民营企业追赶量产的双层格局。国家队掌握从基础研究到飞行级产品的完整链条,民营企业则以更低的成本和更快的迭代切入商业星座市场。
01
国家队院所
(1)航天科技集团五院 510 所(兰州空间技术物理研究所)——离子电推进的奠基者
510 所是国内最早开展电推进技术研究的单位,1974 年即开始研制离子电推进系统,1986 年研制出 80 毫米汞离子电推进,该成果于 1987 年获国家科技进步一等奖,在产品水平上不弱于同期国际水平。2012 年,实践九号卫星搭载 510 所自主研制的离子电推进系统,这是我国"电火箭"第一次上天,打破了此前美俄对该技术的垄断。
(2)航天科技集团五院 502 所(北京控制工程研究所)——商用霍尔型谱与规模化生产的标杆
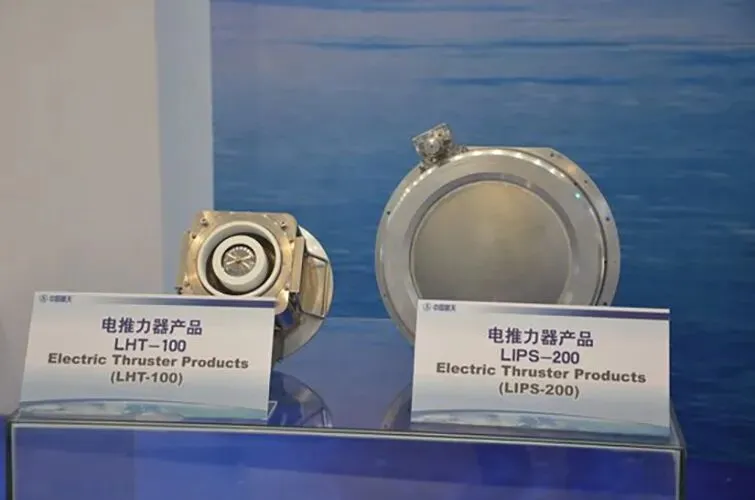
502 所2016 年研制成功我国首个磁聚焦霍尔电推进系统,采用新一代霍尔电推进技术,代表国际上当时的主流发展方向。真正奠定其市场地位的是商用化产品,包括国内首套小功率霍尔电推进系统等。其商用霍尔电推进型谱可覆盖 100 W、300 W、600 W、1100 W 功率等级,可满足 200~2000 公斤、300~1200 公里轨道卫星的初期变轨、轨道维持、相位保持及末期离轨需求。
(3)航天科技集团六院 801 所(上海空间推进研究所)——大功率与新型霍尔的技术高地
801 所在霍尔电推进的功率上限和技术新形态上持续突破:
载人航天应用:为天和核心舱配备 4 台自主研发的霍尔电推进发动机,用于补偿轨道衰减、节省化学推进剂,这是我国首次将电推进系统应用到载人航天器上,2021 年 9 月完成首次在轨点火测试。
80 mN 霍尔推力器:其空心阴极长寿命试验率先突破 18000 小时。
20 kW 大功率霍尔推力器:我国首款牛级推力霍尔推力器成功点火,实现推力从毫牛级向牛级的跨越。
50 kW 级双环嵌套式霍尔推力器:2024 年 2 月成功实现点火和稳定运行,试验验证了内、外环单环点火和双环同时点火能力,这是国内首款 50 kW 级双环嵌套式霍尔推力器,标志着我国成为世界上第三个实现嵌套式霍尔电推进技术突破的国家(此前仅美、俄掌握)。
磁阳极霍尔电推进产品:国内首款,2024 年 11 月 18~20 日在"吉林一号"高分05B卫星上完成首次在轨点火。该产品阳极采用磁性材料优化磁路,实现推力器小型化轻量化;具备 10~40 mN、200~650 W 的宽工况调节能力,兼容氙气和氪气两种工质;通过一体化成型技术缩减 40% 零部件数量。目前已确定应用于长光星云、上海"千帆计划"等星座。
02
民营企业
(1)遨天科技(北京/成都)——民企电推进的开创者与全谱系玩家
遨天科技是国内首家完成电推进在轨点火试验和在轨应用的民营企业,已建成国内首条商用电推进智能制造产线,具备每年为约 1500 台卫星提供配套的产能。截至 2025 年底,已交付卫星 200 余台、入轨超 100 台。
其产品覆盖全谱系:如霍尔电推进(H20/H40/H80/H150/H400,推力 2~20 mN、比冲 350~1350 秒、总功耗 80~400 W、设计寿命>8 年);脉冲电推进 CPPT;电阻推进器;微真空弧电推进 VAT;冷气推进;化学推进等。2025 年,其成都分公司成功完成 5 kW 级、10 kW 级两款新一代氪工质霍尔推力器点火试验,可为组网卫星提供高性能、高可靠、高性价比动力。
(2)星网动力(哈尔滨工大卫星技术有限公司)——磁聚焦氪霍尔的技术派
星网动力由哈尔滨工业大学先进动力技术研究所电推进团队组建,2009 年即建立起磁聚焦霍尔推力器设计理论体系。其自主研发的 SNEP-60 千瓦级氪工质霍尔电推进系统,额定功率约 900 W、总功率<1100 W、稳态推力>40 mN,2026 年 7 月完成与卫星平台的整星匹配联调试验。团队通过旋流供气优化、磁场峰值外推及第二代磁聚焦技术,将羽流发散角压缩至 10° 以内。
(3)纳飞卫星动力(苏州常熟,中科院孵化)——碘工质路线的先行者
纳飞由中国科学院孵化,专业从事微纳卫星先进推进器研发。2022 年 2 月 27 日,其研制的固态碘工质电推进系统搭载长征八号遥二"一箭22星"任务成功入轨,成为国内首台实现在轨应用的碘工质电推进系统。其 20 mN 碘工质霍尔电推进系统的典型指标为:推力 15~20 mN、比冲 1350 秒、总冲 182 kN·s、功率 550 W、干重 10 kg。固态碘的储供体积只有常规氙/氪气的约三分之一,是全固态工质方向的代表。
03
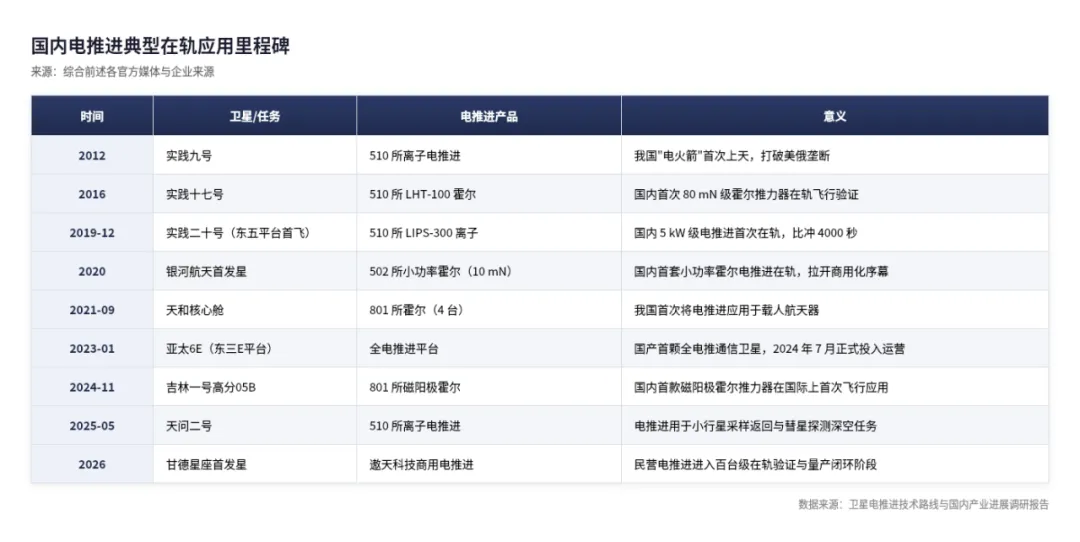
典型在轨应用里程碑
国内电推进的在轨应用呈现出清晰的"由科研验证到工程化、再到规模化"脉络:
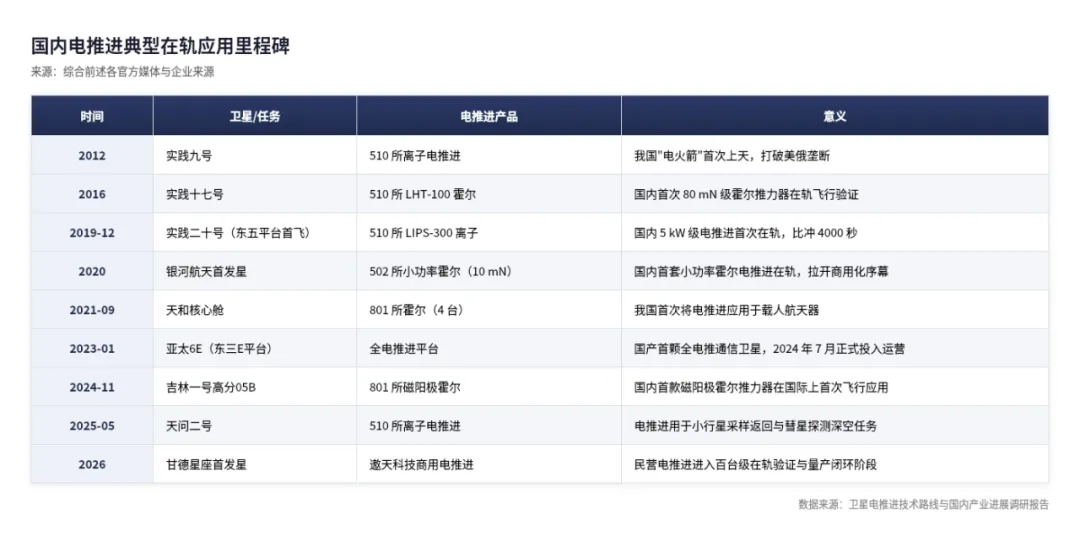
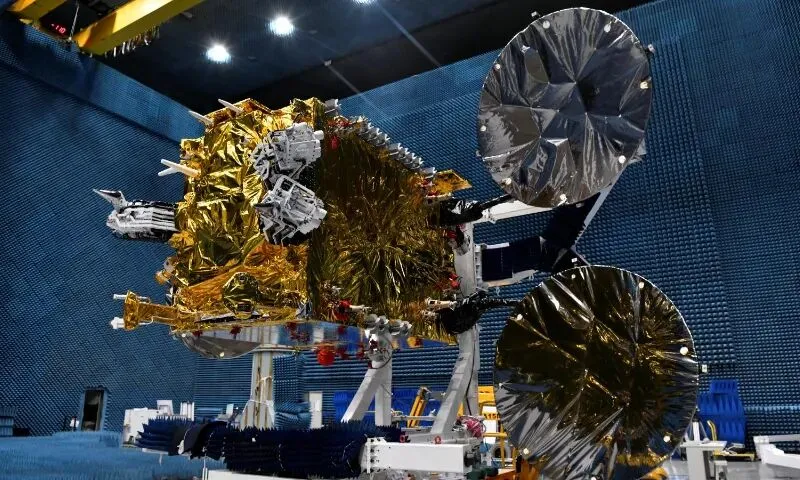
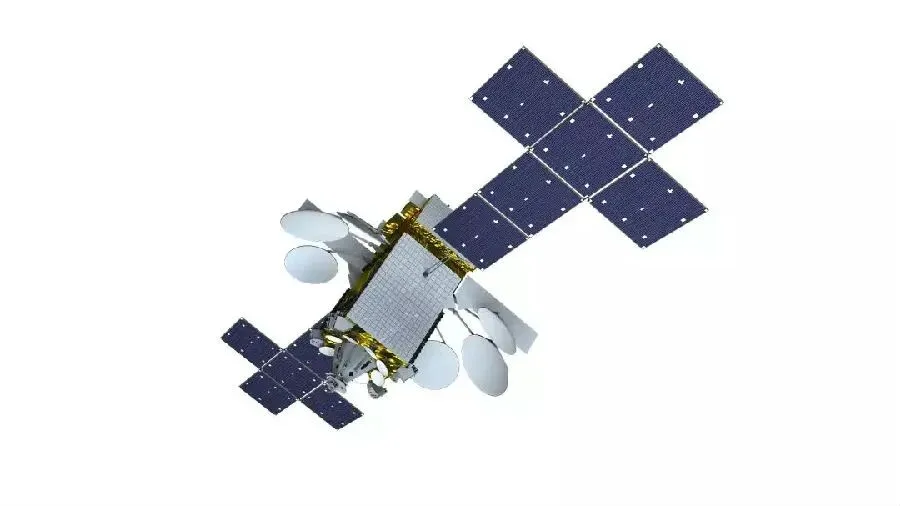
亚太6E 卫星由中国航天科技集团五院采用东方红三号E 平台研制,是该平台首发星,首次在轨验证大功率离子和霍尔电推技术、自主飞行全电推变轨技术、可展开矢量调节机构技术等多项关键技术,2024 年 7 月 15 日在香港通过在轨技术验收评审,正式投入运营,标志着我国全电推进通信卫星平台系统能力的验证完成。
国家队已形成"离子(510所)+ 商用霍尔型谱(502所)+ 大功率/新型霍尔(801所)"的分工格局,并在深空、载人、全电推平台等战略任务上完成验证;民营企业则沿着"单一工质创新(氪/碘)+ 量产交付"的差异化路径快速追赶,普遍将交付量、成本与产线能力作为核心指标。二者的共同瓶颈已从"能否在轨"转向"能否以低成本、高可靠、大规模地交付"。
国内外差距、瓶颈与趋势判断
01
美国引领格局
大功率、任务牵引与商业应用三线领先
在性能指标上,美国目前在多个方向刷新纪录:霍尔推力器最大功率达 102 kW(X3)、环形离子推力器 AIE 超过 100 kW、MPD 达兆瓦级、DS4G 离子光学系统比冲达 14500 秒、VASIMR 达 200 kW。在工程与应用层面,美国依托系统性任务牵引(GEO 卫星、月球门户 PPE、赛姬小行星探测器等)与持续创新资助(NextSTEP、SBIR、NIAC),形成了从基础研究到飞行验证的完整闭环;商业领域,ThrustMe 的碘工质、Busek 的碘工质射频离子推力器均已实现在轨应用。
最典型的是 SpaceX 星链:每颗星链卫星均配备霍尔推力器,用于升轨、位置保持和离轨;早期采用氪工质,V2 Mini 卫星改用氩气霍尔推进器。截至 2026 年 4 月,SpaceX 已发射超过 11500 颗星链卫星。这种"巨型星座 + 自研电推 + 廉价工质"的模式,把电推进从单星定制推向了工业化量产,是本轮产业变革的源头示范。
02
国内紧追猛赶
规模国际前列,差距显著缩小但仍存短板
经过十多年高速发展,我国电推进产业规模已居国际前列,霍尔与离子推力器实现型谱化,最大点火功率超过 100 kW;应用覆盖高轨卫星、低轨星座、天和空间站(采用可更换霍尔推力器并支持氙补加)、天问二号深空探测、太极/天琴超静卫星等多个领域,并开创了电推进在载人航天应用的先河。
但从技术源头与产业成熟度看,差距依然存在。权威判断是:我国"显著缩小了与国际领先水平的差距",但美国在基础理论、性能提升、新型方案、生产模式、商业应用、新任务拓展等方面仍全面领先,我国需要加强总体任务牵引与基础研究的前瞻布局。换言之,国内的领先更多体现在"型号应用与规模",而在原始创新与体系化任务牵引上仍需追赶。
03
关键瓶颈与趋势研判
(1)五大关键瓶颈
基础理论:等离子体精确建模、不稳定性抑制、多价离子与新工质协同加速、原位资源利用反应机理等;
设计:数万小时寿命设计、高功率密度热管理、宽域耦合、在轨重构等;
生产:增材制造、大型栅极制备、耐腐蚀处理、智能产线等;
试验:天地一致性、超大功率缩比、寿命快速评估、新工质试验条件等;
应用:工质贮存与液化补加、羽流与电磁相容、标准化接口等。
(2)发展趋势
高性能(大功率上限百 kW~数十 MW、小功率下限微牛级、高比冲上万秒)、长寿命高可靠、多模式宽调节、低成本工质(氪/氩/碘/水/金属/空气)、在轨维护与补加、利用其他能量增效(热/化学/核/聚变)、AI 与数字孪生辅助设计、紧致化可重构。更具颠覆性的方向是核动力电推进与无电极洛伦兹力推进——后者无阴极腐蚀、寿命潜力大,被视为长寿命电推进的潜在路线。
(3)产业判断
电推进市场正处于结构性增长通道。据 IIM《全球卫星电推进行业发展研究报告(2026)》,2025 年全球卫星电推进系统市场规模约 14.7 亿美元、同比增长 18.3%,年装机量突破 580 台套,其中霍尔推力器占 62% 装机份额;预计到 2030 年市场规模将继续扩大,低轨通信星座是核心驱动力。另有机构(产业世界)给出 2025 年全球卫星推进系统市场 47.6 亿美元、电推进占比突破 58% 的口径.
成本下降是国产化的直接成果:一套进口霍尔电推进系统曾报价约 180 万元、交货周期半年以上且受出口许可限制;国产化后价格降至 50~70 万元。这种数倍的价差,是国产电推进在商业星座市场快速替代进口的根本动力,也解释了为何国内民企普遍把"降本 + 量产"作为首要目标。
报告结语
未来三到五年,国内电推进的竞争焦点将从"技术指标对标"转向"全寿命成本、批量交付能力与在轨可靠性"的综合比拼。谁能率先在低成本工质(氪/氩/碘)、规模化产线、长寿命验证三方面同时形成闭环,谁就更可能在低轨星座这一最大增量市场中占据主导;而百千瓦级大功率与核动力、无电极等前沿路线,则是决定深空与大型任务未来的战略制高点。
参考来源
杭观荣等,《差异化需求背景下空间电推进的创新发展及挑战》,《推进技术》2025 年第 46 卷第 12 期(上海空间推进研究所)
田立成,《空间电推进技术发展评述与未来展望》,兰州空间技术物理研究所
科普中国,《电推进技术:改写航天器轨道的太空动力革命》
中国青年网,《电火箭如何驰骋在空间 核能电火箭未来新趋势》
百度百科,"电推进""电推力器""离子推进器""LHT-100 霍尔电推进系统""推力器"等词条
中国空间技术研究院(cast.cn),《商业航天,卓越天选丨五院502所霍尔电推系统在轨应用突破100星》,2025-12-10
人民日报/兰州日报,《兰州制造助实践二十号卫星上太空 510所研制的离子电推进系统达国际一流水平》,2019
央广网甘肃频道,《磨箭40年 兰州造"电火箭"首次上天》
中国载人航天工程网,《我国首套磁聚焦霍尔电推进系统研制成功》,2016
中国新闻网/中国航空报,《中国第一套小功率霍尔电推完成在轨测试:推力10毫牛》
国家航天局/中国航天科技集团,《国内首款磁阳极霍尔电推进产品成功在轨应用》,2024-12
中国航天科技集团/人民网,《我国首款50千瓦级双环嵌套式霍尔推力器成功点火运行》,2024-02
人民日报,《我国首款牛级推力霍尔推力器点火成功》
光明网,《国产首颗全电推通信卫星亚太6E成功投入运营》,2024-07
新华社/新华网,《天问二号十年之旅将带回什么》,2025-06
遨天科技官网(at-moto.com),空间推进系统产品页
中国高新网,《一次成功!哈尔滨新区企业星网动力自研千瓦级霍尔电推进系统完成整星联试》,2026-07
科学网胡新根博文,《40 mN"托"举一吨星:哈尔滨千瓦级氪霍尔电推的工程与科学逻辑》,2026-08
纳飞卫星动力官网、中科院网站、太空工厂产品页
未来天玑、泰伯网,国科星擎融资报道,2026-07
海宁市人民政府、张通社、东方财富网,纬壹科技相关报道
IIM《全球卫星电推进行业发展研究报告(2026)》、产业世界全球卫星推进系统报告
NASA,Small Spacecraft Technology State-of-the-Art(In-Space Propulsion),2026
备注:本报告基于公开信息整理,部分企业技术指标与产能数据来自企业自主发布或媒体报道,未经第三方独立核验;市场规模的机构口径差异已在正文标注,建议在引用时结合具体来源与统计边界使用。

发表评论
发表评论: