
 研报速递
2026年的世界人工智能大会依旧热闹,证券行业却只出现了少数头部机构。沉默并不代表没有投入,恰恰相反,券商AI的竞争早已从模型口号下沉到算力、数据、组织和责任。
王大力与券业金融科技从业者老杨谈到的,不是一场比参数的比赛,而是一条由几十亿元IT预算、数百套存量系统和大量数据清洗工作共同拉出的断层线。
模型可以买,底层数据、组织能力与责任体系买不来。
01
一、券商科技为什么是一台昂贵的碎钞机
外行对券商科技的认知,往往停留在“帮我连下公司网络、改下OA密码”的杂役印象中。
但事实上,证券行业的科技发展复杂度在整个金融体系中处于金字塔尖。老杨指出,虽然银行的业务体量大,但其业务场景相对单一;
而券商面对的,是一个涉及零售、机构、投行、自营、风控等多条线、高频交互且监管严苛的复杂生态。
金融科技的成本不只在新项目,还在数百套旧系统的持续维护。
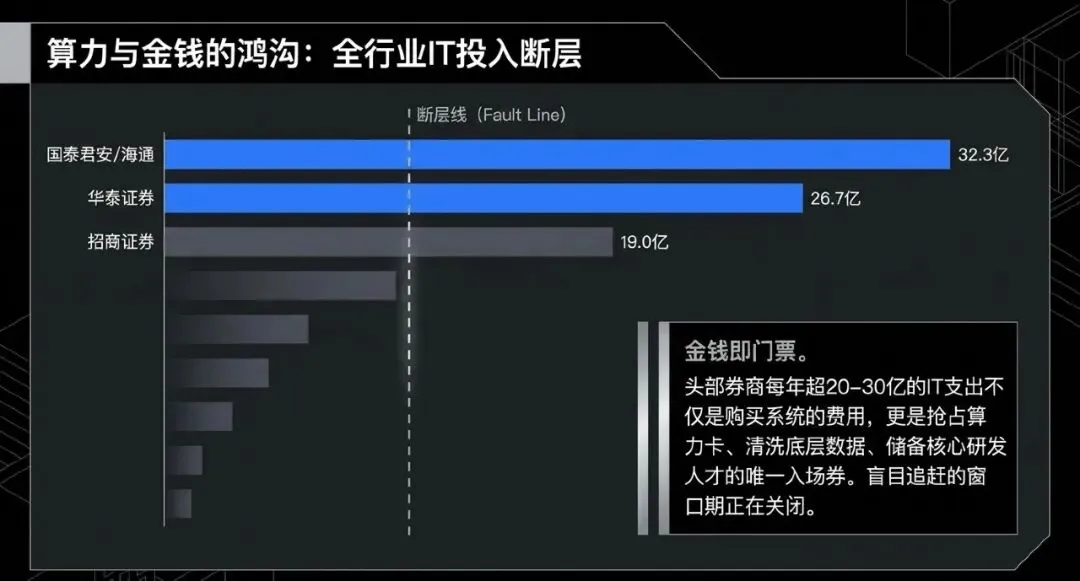
高复杂的场景必然意味着高昂的资金投入。券商科技的建构,本质上是靠 硬件、软件和人力 这三大项真金白银“砸”出来的。2025年券商年报披露的数据,犹如一柄冰冷的刻度尺,将行业的科技硬实力赤裸裸地划分开来,
•
国泰君安与海通证券(合并后) 以 32.3亿元 的IT支出傲视全行业;
•
华泰证券 以 26.7亿元 的投入位居次席;
•
招商证券 则以 19亿元 的 IT 投入位居第三。
即便是一家排名在行业前十之外的中型券商,内部也累计开发并运行着 800多套系统。
在庞大的系统维护中,每年仅存量系统的升级与维护费用,就雷打不动地占据了原始开发预算的 10%左右。
硬件、软件和人力共同决定了券商能把技术推到多深。
再加上每台服务器和机房“两地三中心”的刚性淘汰折旧、数千万起步的行情资讯订阅费用(如万得、同花顺等),科技本身就成了最顶级的“碎钞机”。
02
二、算力、算法、数据,真正难的是最后一项
在AI时代,这场竞赛的门槛被拉得更高。AI的成功依赖于由 算力、算法、数据 构成的“铁三角”。
这三者如同三座无法绕过的大山,将绝大多数中小券商挡在了大模型门槛之外,
1. 算力, 训练一个千亿级参数的大模型,起步资金至少是 亿元人民币 级别。即便不买卡,租用算力的费用也高达数千万。
2. 算法, 顶尖的算法科学家是金融机构“挖不起”也“给不起钱”的稀缺资源,券商只能退而求其次,寻找大厂联合开发。
3. 数据, 这是AI最核心的燃料,却也是券商最大的隐痛。
老杨透露,大多数券商虽然手里握着海量数据,但底层数据都是“脏、乱、差”的。
将这些散落在各个历史系统的垃圾数据进行清洗、标签化、标准化,需要极高的人力和时间成本。
模型能力只有落在干净、可用、可治理的数据上,才会变成业务能力。
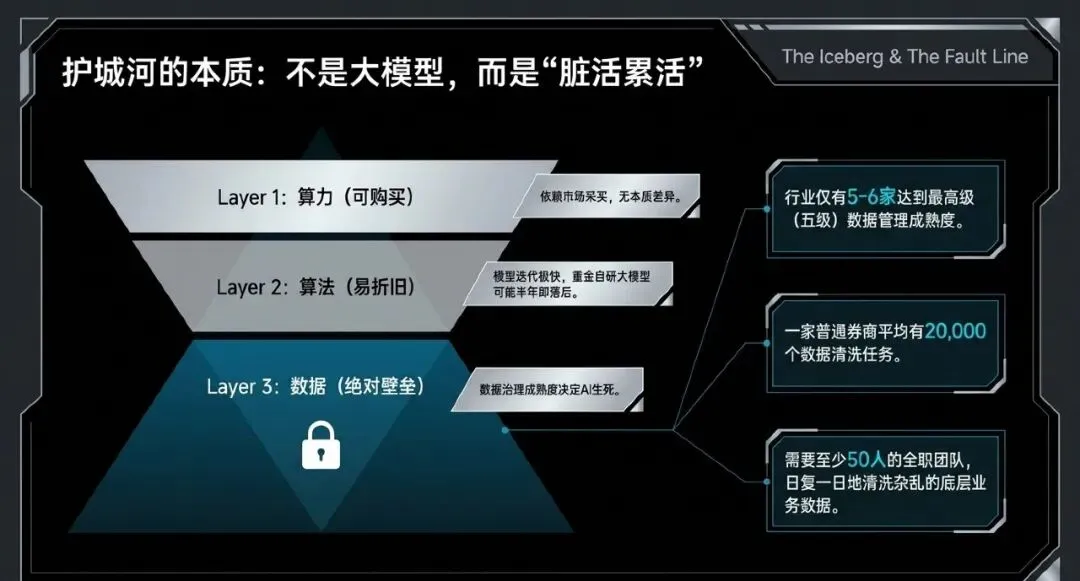
在行业公认的数据管理成熟度评估(DCMM)中,最高级为五级,而目前全行业达到五级的 仅有五六家头部券商,绝大多数前二十名以外的券商连参评的门槛和费用都掏不起。
清洗数据不是一次性工程,而是必须长期承担的基础劳动。
平均而言,一个中型券商的数据清洗任务高达 2万个,需要一个 50人左右 的专业团队日复一日地进行枯燥的“扫地工作”。
当底层数据还是一片浆糊时,空谈大模型,无异于在沙滩上建摩天大楼。
03
三、三大梯队已经形成,差距来自整个组织
科技的投入不仅没有抹平券商之间的差距,反而像一柄重锤,将行业加速推向了 K型分化 的格局。
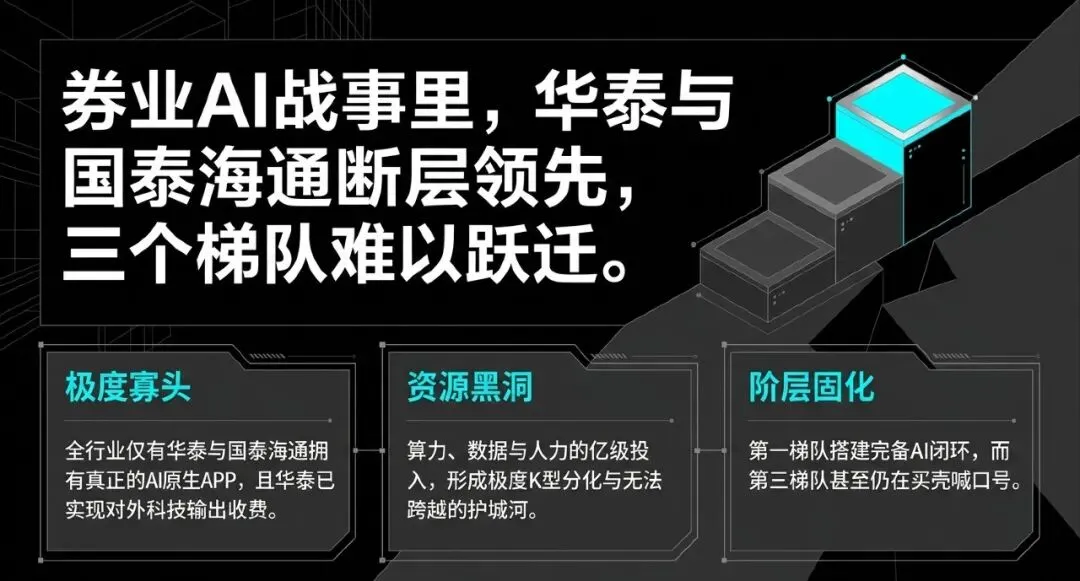
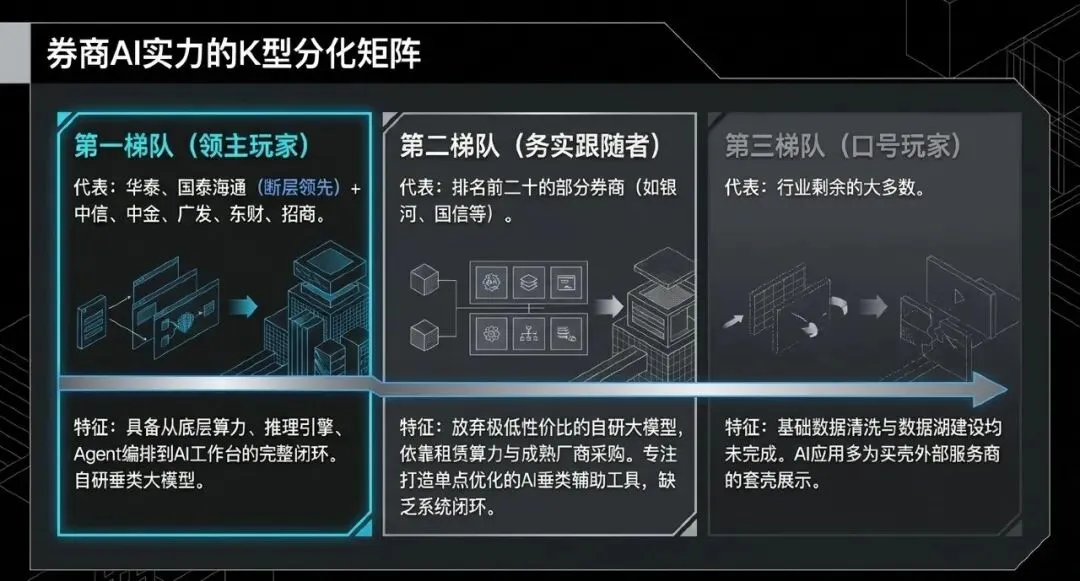
根据老杨的梳理,证券行业的AI发展已经固化为三个难以跃迁的梯队,
•
第一梯队(断层领先的7家头部巨头):华泰证券、国泰君安/海通证券、中信证券、广发证券、中金公司、东方财富、招商证券。他们已经搭建了从战略、制度、人才到工具的完整AI生态体系,拥有自建的推理引擎、Agent编排工具以及AI工作台。
在这个梯队中, 华泰证券与国泰海通 更是处于金字塔尖的“超一线”。全行业真正拥有“AI原生APP”的只有这两家(如华泰的“涨乐 2.0”系列)。华泰证券已经实现将金融科技作为独立业务对同业及公募基金收费输出。这种“科技自我造血”的能力,直接拉开了它与其他券商的代际差距。
•
第二梯队(排名前二十的跟随者): 包含银河证券、国信证券、中信建投、申万宏源、平安证券等。他们的特点是“自有算力不足,租赁辅助,且单点突破”。虽然在某些垂直业务领域(如AI投研、智能客服)做出了成熟的垂类AI工具,但由于资金和组织限制,无法像第一梯队那样将工具、算法、数据打通,形成全闭环的AI生态。
•
第三梯队(其余大部分券商): 也就是老杨口中用行业Dirty Talk形容的“喊口号梯队”。由于历史欠账太多,他们连上一个科技时代要求的“数据湖建设”都未完成。为了在监管和公关层面上交差,他们往往选择向第三方供应商“买壳”,套在自己身上进行“橱窗展示”,实际业务运转依然极度依赖手工。
这种梯队之间的差距是无法在短期内靠砸钱弥补的。因为这不只是资金的差距,更是 组织文化、管理层认知与人才惯性 的综合体现。
头部券商拥有的是完整体系,中小券商更多只能做单点工具。
在很多券商内部,IT系统仅仅是跟着业务被动运转的成本中心,而非驱动力。
预算能买设备,却不能立刻买来数字文化与人才惯性。
当领导层缺乏数字基因,员工抗拒技术重塑,即便强行买来一个亿的算力卡,最终也只能面临“每天限制使用率不足1%”的闲置尴尬。
04
四、2026年的采购,从大模型转向颗粒化应用
当时间来到2026年,券商AI的招标和采购逻辑发生了明显的务实转变。
相较于2025年各家券商疯狂抢购算力卡、模型和推理框架等“骨架”硬件, 2026年的采购重点全面转向了可嵌于APP内的“颗粒化”垂直应用。
为了降本增效,券商不再追求大而全的自研,而是像搭积木一样,将智能投顾、日历工具、投行文档审核等细分模块外包给专业厂商,自己只保留最核心的“客户体系”与“交易下下单”模块。
在这种背景下,互联网大厂针对金融机构的协同办公市场爆发了激烈的争夺战。
字节跳动的“豆包Work”、阿里巴巴的“千问办公”、腾讯的“WorkBuddy”在前线贴身肉搏。
然而,在这场关乎AI协同的百亿战事中,决定胜负的往往不是谁的模型参数更高,而是一些充满中国券商特色的物理现实, 防火墙安全屏蔽。
企业工具竞争有时不是参数胜负,而是谁能进入真实工作网络。
老杨透露,大多数券商出于内控与防泄密考虑,在公司网络中设置了极度严苛的防火墙,很多时候直接屏蔽了阿里、字节等大厂的外部链接。
然而,由于员工日常沟通、维系客户必须使用QQ和企业微信,腾讯系的域名在防火墙内是被允许豁免打开的。
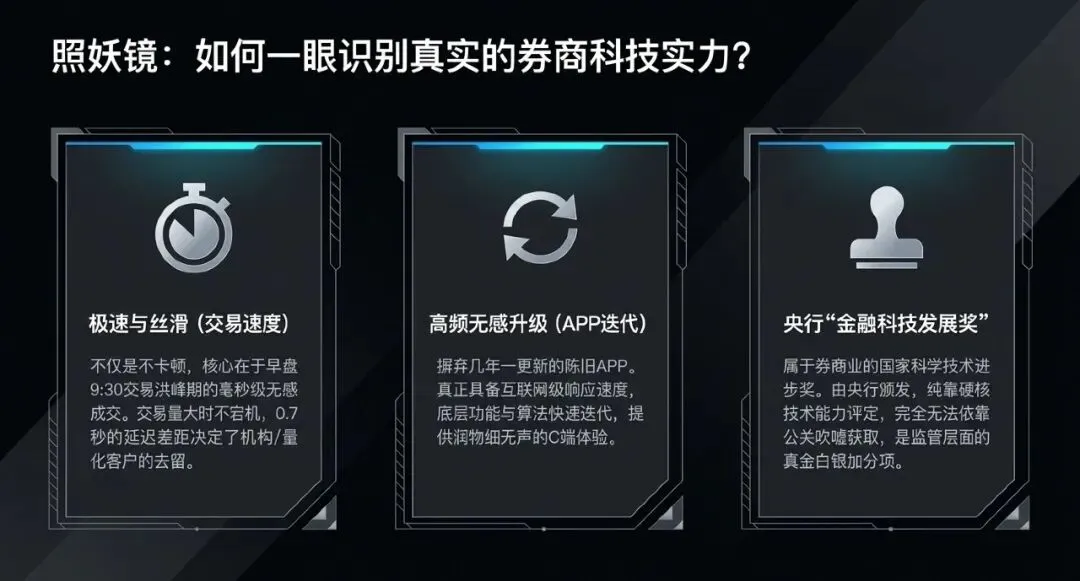
这一奇妙的生态特权,直接导致腾讯的 WorkBuddy企业版 在券商采购中攻城掠地,轻松击败了其他两大技术大厂。
而在券商内部,AI的落地则伴随着更为冷酷的组织调整。
AI提高产能的同时,也会把降本压力直接传导到组织。
老杨提到,现在科技条线CIO们面临的最大的AI发展指标,往往不是“大模型性能提升了多少”,而是, “今年你又减了多少外包员工?”
在“鞭打快牛”的管理逻辑下,AI的高效成为了精简人力的最佳借口。
•
软件测试: 曾经开发与测试人员的比例高达1:2,测试外包是券商IT的重灾区。如今,随着自动化AI测试脚本的普及,测试外包成为了裁员的“首选牺牲品”。
•
平面设计与文案: 基础的海报制作、文案撰写,也迅速被AI生图与文本大模型全面接管。
AI并没有给技术人员带来更清闲的生活,反而让正式员工陷入了更深重的系统性内卷。
以前需要一天或一周交付的系统架构或产品原型,领导现在要求你“用AI几分钟内就生成出来”。
AI将优秀个体的产能放大了数十倍,但也极大地压缩了中间层的“摸鱼和缓冲时间”。
05
五、最后一条红线,工作可以外包,责任不能
尽管AI技术迭代日新月异,但在2026年的今天,金融监管与责任划分依然是横亘在AI面前的铁律, “工作可以外包,责任不能外包。”
金融场景可以让AI提供建议,却不能让责任主体从流程中消失。
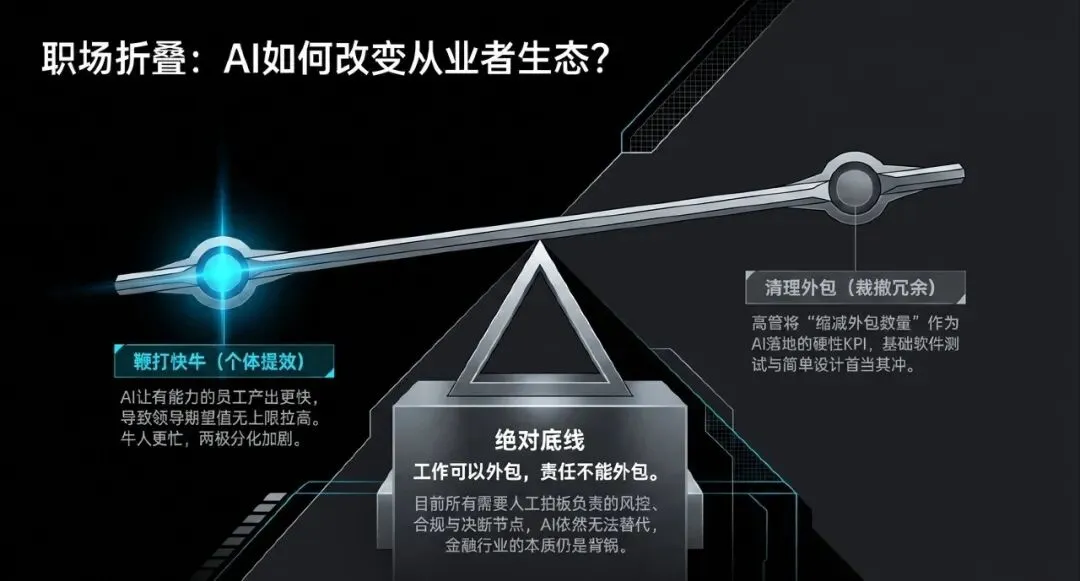
越接近交易、风控和签字节点,人类确认越不可替代。
老杨强调,金融行业本质上是一个“背锅的行业”(需要有人为最终决策承担法律和经济责任)。因此,监管明确禁止AI在核心决策场景中代替人类下达最终指令。
•
风险控制: 同意还是不同意某笔交易,必须由风控经理签字授权。
•
量化与自动交易: 尽管AI可以生成敏锐的交易策略和回测算法,但真正的下下单委托,必须由持牌人类交易员确认。
•
AI只能作为工具提供“润物细无声”的效率支持,任何需要人签字背书的节点,AI绝对无法逾越红线。这也是证券行业在狂热的技术浪潮中,依然保有一份冷峻与理性的终极防线。
“金融行业是一个背锅的行业。工作可以外包,责任不能外包。只要需要人背锅的东西,AI就绝对做不了。” —— *老杨*
【从第 0 分钟,走向第 1 分钟】
原对谈还包含券商系统采购、外包管理与一线从业者处境的更多细节。由于嘉宾以“老杨”匿名出现,文章与封面都不替他补造身份;所有行业判断也应回到原声的语境中理解。
《vol.89 金融何以科技?隐藏在2026年的券商AI战事里》,收录于《大力如山》,预计 69 分钟
点击 阅读原文,回到完整对谈。

发表评论
发表评论: