
 研报速递
处罚券商为何是央行出手,而不是证监会?
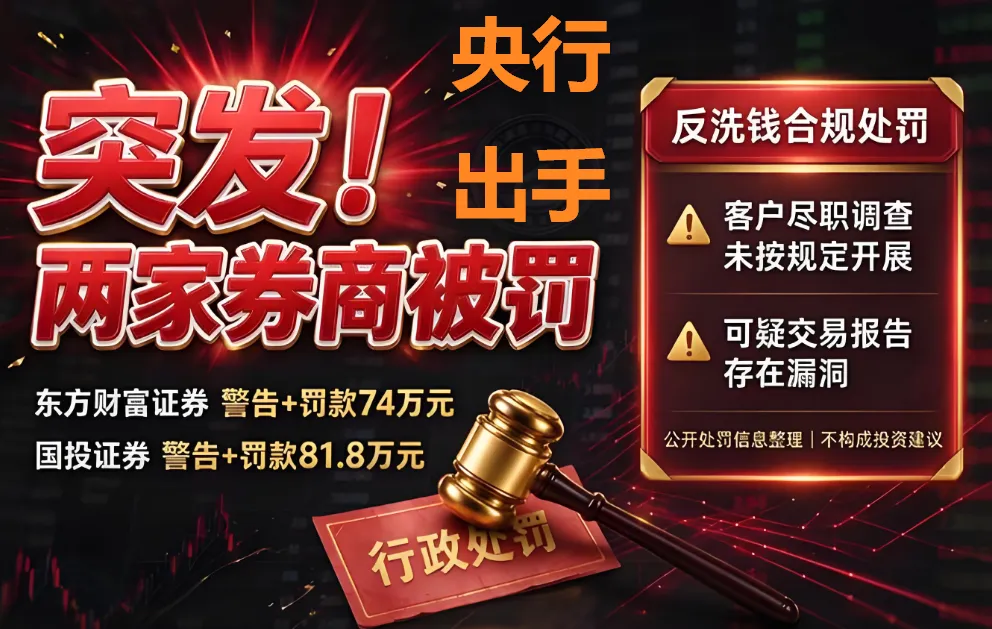
央行这次对国投证券、东方财富证券出手,性质很明确:不是股价操纵、不是研报违规、也不是交易系统宕机,而是反洗钱合规没做到位。两张罚单都是“警告+罚款”,金额都不大,但信号不弱。
 央行警告+罚款两家券商
央行9月11日在官网公示两份决定,作出处罚的日期都是2026年6月22日,公示期限也同为三年。
其中,对国投证券的处罚文件是银罚决字〔2026〕71号,警告+罚款81.8万元。直指国投证券三项违规:未按规定开展客户尽职调查;未按规定报告可疑交易;未按规定开展洗钱风险评估或健全相应风险管理制度。
对东方财富证券的处罚文件是银罚决字〔2026〕72号,警告+罚款74万元。指向东方财富两项违规:未按规定开展客户尽职调查;未按规定报告可疑交易。
两家合计罚款155.8万元。对比央行年内反洗钱券商罚单上海证券罚265.06万、首创证券罚106万, 这次金额属“中等偏轻”,但“警告”这个定性本身比钱更值得看。
 反洗钱:券商不能触的红线
反洗钱在券商场景里,核心就三件事,这次国投全中招,东方财富中了二招。
①客户尽职调查(CDD)。开户和存续期要核实“谁在交易、钱从哪来、是不是本人/实控人”。线上开户最容易出问题——批量获客时身份核验走形式、信息更新滞后、高危客户没做强化尽调,都会落在这个条款里。
东方财富作为线上开户大户,这一项被点名很有针对性。 国投证券也触碰了这红线。
②可疑交易报告。系统发现异常资金模式(频繁大额进出、对敲、与制裁/涉诈特征吻合等)要按规定报送。没报、漏报、迟报,都算违规。国投、东财都踩了这条红线。
③洗钱风险评估与内控制度。机构层面要定期做全公司洗钱风险画像、把风控嵌进业务流程。国投证券这一项没做好,说明不只是“某笔漏报”,而是制度底盘有缺口。
相比于东方财富,国投证券多了这项制度类违规、罚款也多7.8万,但央行的处罚款,并非简单的按项累加。
简单说:国投是“尽调+报送+制度”全链条都松,东财是“尽调+报送”前端两道关松。
 为何是央行出手,不是证监会
很多人习惯地以为,券商违规就属证监会管,干央行什么事儿?
但这次处罚就是央行的事。作为反洗钱/反恐怖融资的法定主管部门,央行管的是客户身份、可疑交易、洗钱风险制度,依据包括《反洗钱法》及金融机构客户尽职调查、资料保存相关规章。
而证监会/证监局管的是经纪合规、投行尽调、研报、从业人员炒股、信息系统等; 此次国投证券与东方财富的违规,还真不属证监会监管范畴。
就在央行处罚两家券商的同一天(9月11日),证监系也点名处罚了广发、浙商、中金财富、国融、长江等一批券商在经纪/债券/研究业务上的违规。央行与证监会处罚是两条线,红线不同,各罚各的,别混着看。
也就是说,国投证券与东方财富这次不是“炒股业务出了事”,而是“反洗线口子没扎住”。
 年内,央行密集处罚券商违规
国投、东方财富此次受罚并非孤立事件。2026年以来,央行及分支机构对券商开出的反洗钱罚单明显密集。
据公开信息统计,央行处罚至少涉及11家券商机构。国投证券、东方财富、上海证券、首创证券、东吴证券、江海证券、华安证券、西部证券、万联证券、金融街证券、大同证券等批量受罚。
9月11日当天,央行+多地证监局合计点名7家券商,覆盖经纪、反洗钱、债券、研究多条线。虽处罚条线不同,但处罚思路一致。
目标指向客户尽调、可疑交易报送高频雷区;“机构+责任人”双罚常态化。
互联网券商因开户量大、线上化高,系统自动筛查和存量客户持续尽调被重点盯,且违规追责“机构+责任人”双罚。
此次央行对国投、东财的罚单虽未涉及个人,但这只是特例而非惯例。此前对首创证券、江海证券、阳光人寿等的处罚,均同步追责了个人。
 对普通投资者意味着什么?
从资金安全层面看,基本不受影响。罚的是机构合规,不是券商要倒闭、不是账户钱有问题。
从证券开户体验层面看,后续身份核验会更严。投资者可能需要提交更多的补充资料、接受身份重新识别和更多的异常交易问询,而对于券商机构而言,属于正常合规成本。
从市场交易行为看,投资者若是频繁大额交易、快进快出、疑似对敲/分拆绕身份,很可能会被系统打上可疑标签;正常散户交易不会因合规加强被误伤,但材料不齐可能被限制部分功能。
从处罚性质看,甄别“是否屡犯、是否涉及制度层面”,远比罚款数额重要。国投今年还因营业部营销送礼、负责人兼职等被证监系点过名,东方财富本次仅涉央行反洗钱两项违规、其母公司在半年报称已完成整改。
一句话定性:此次央行两张罚单钱不多、警示性强;国投是制度+执行全松,东财是前端尽调+报送松。
此次央行出手,说明反洗钱券商条线已从“形式合规”转向“实质可查”。


发表评论
发表评论: