
 研报速递
观点概述:
9月上旬我们对新疆棉花产量进行走访调研,结论如下:
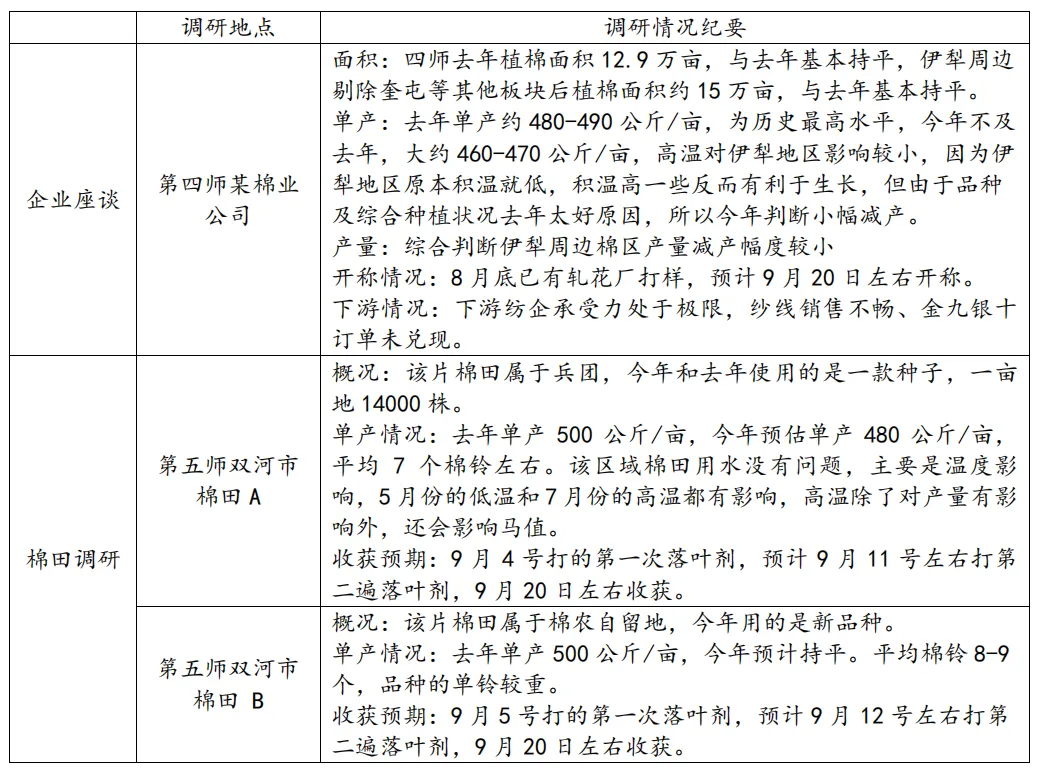
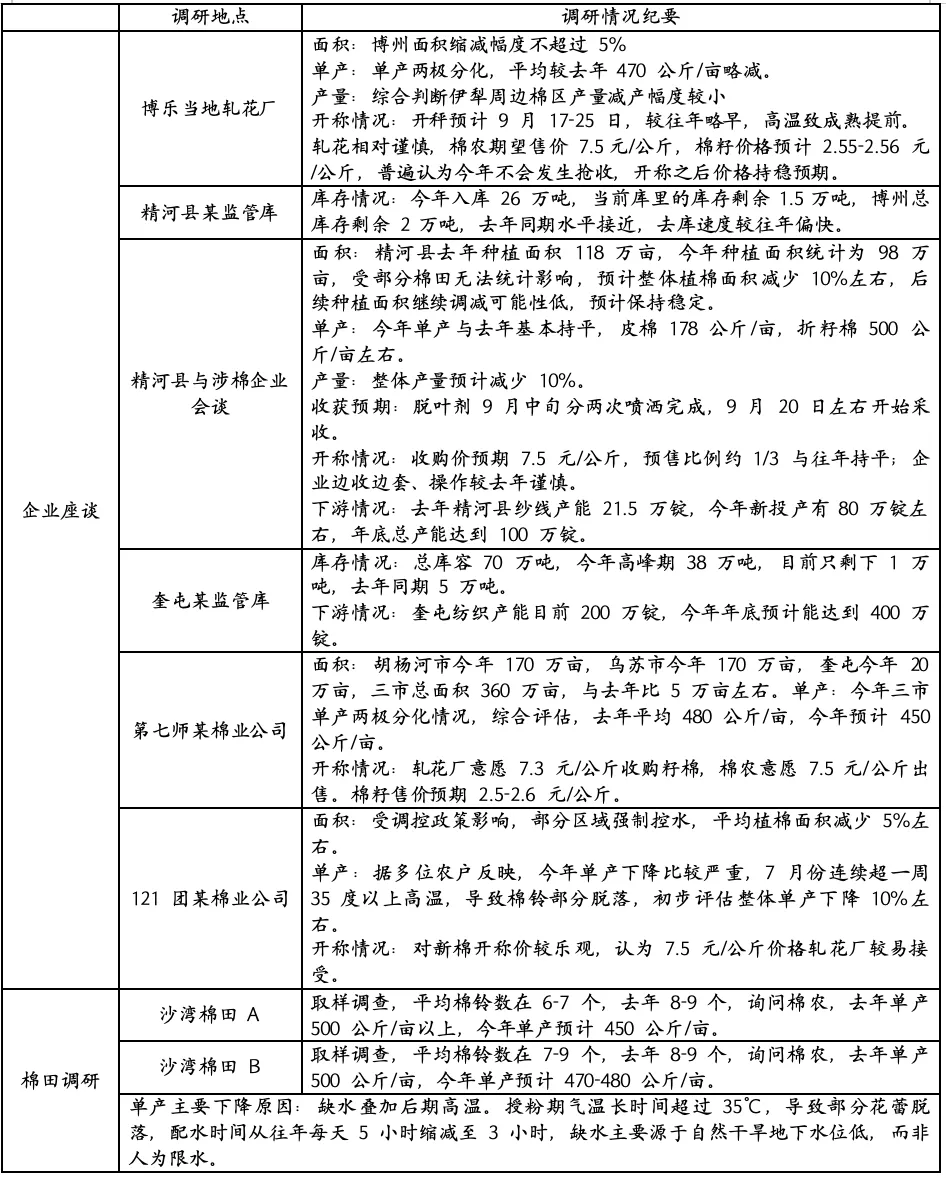
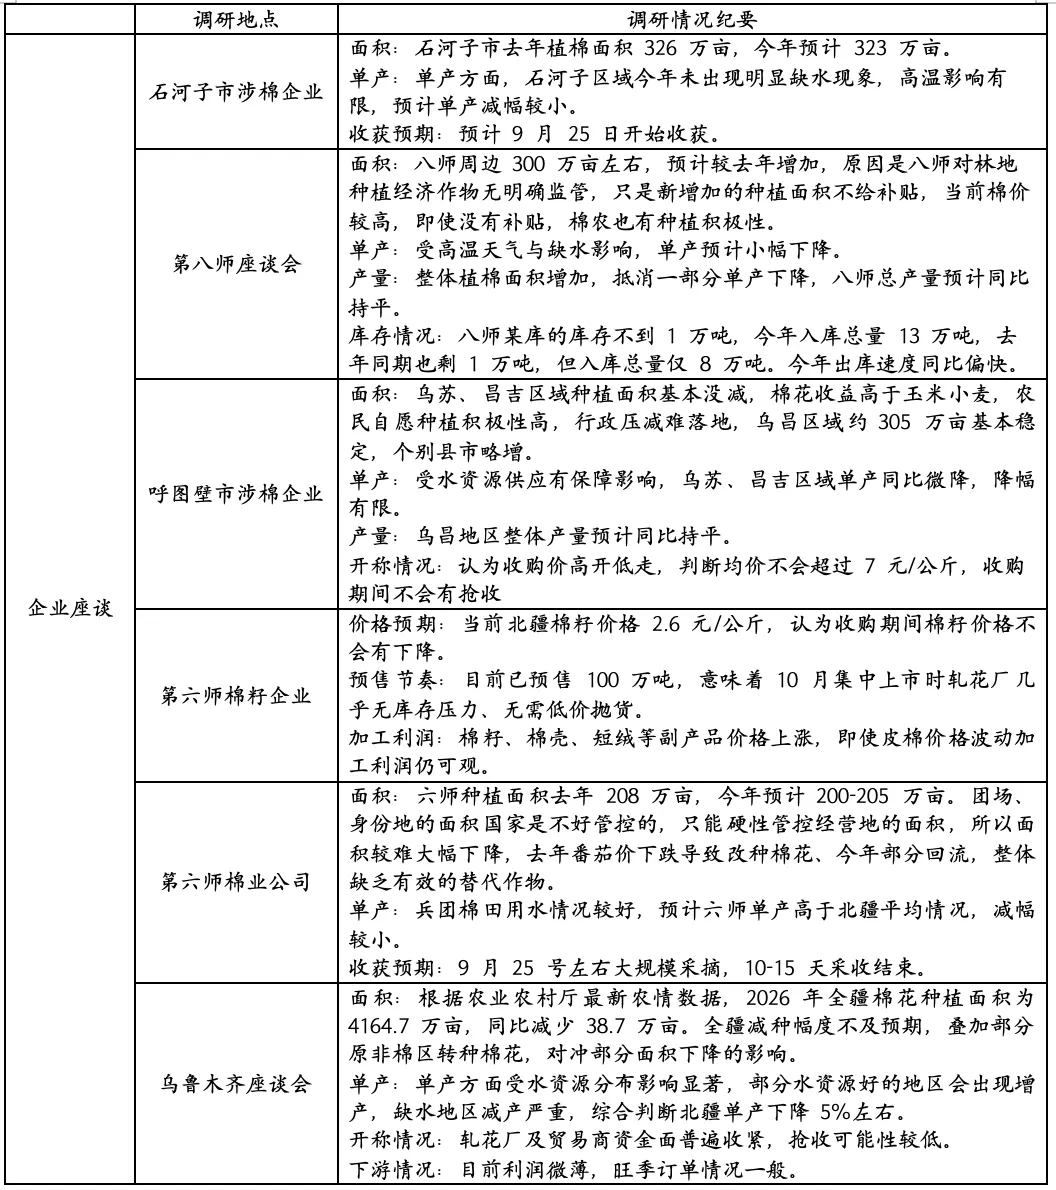
面积方面,北疆植棉面积减幅约2%。棉花收益高于玉米小麦,农民自愿种植积极性高,行政压减难以落地,乌苏、昌吉、石河子区域种植面积减幅有限,八师因林地植棉面积增加,整体植棉面积微增。农业农村厅最新农情数据显示,2026年全疆棉花种植面积4164.7万亩,同比减少38.7万亩,减幅不到1%,远不及前期减3%以上的预期。
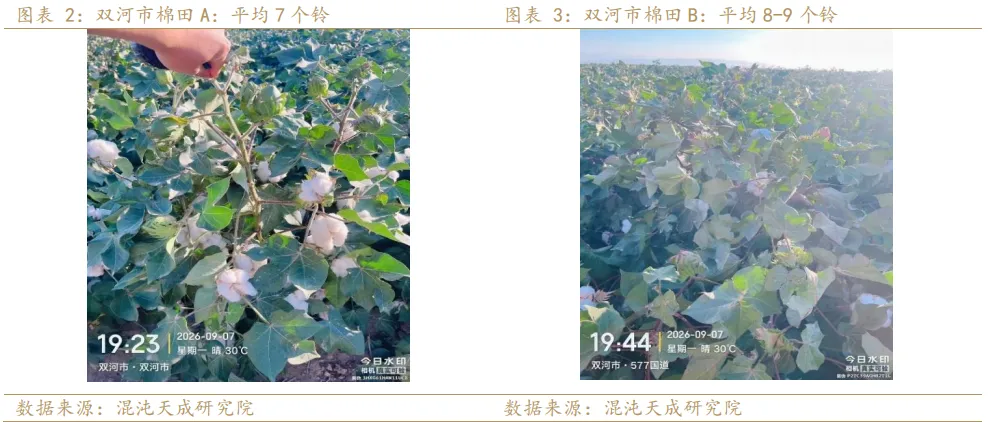
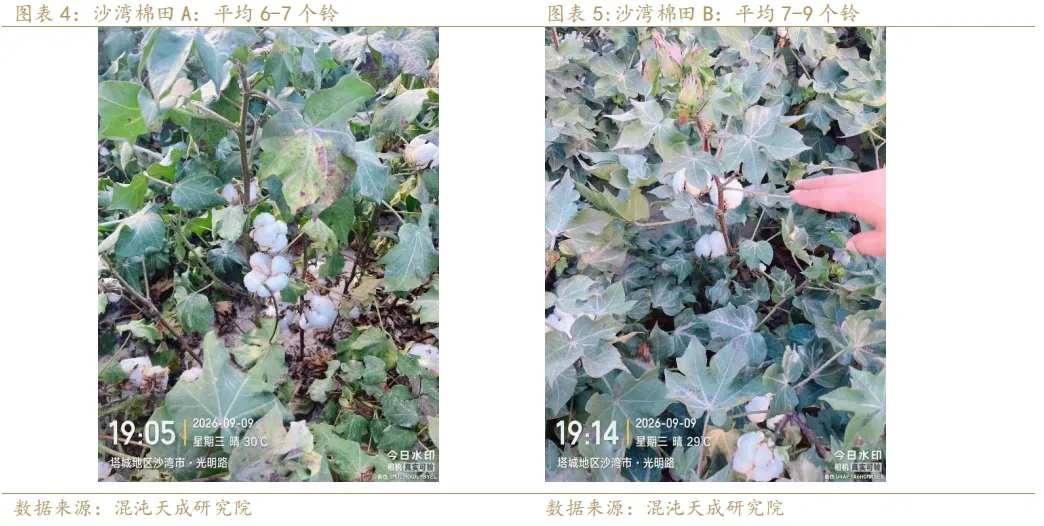
单产方面,北疆整体单产平均下降5%左右,不同地块呈现明显的两极分化。四师、五师、沙湾地区减产较严重,部分地块减产超10%,减产原因普遍是授粉期持续高温叠加局部缺水,但乌苏、昌吉区域因灌溉条件较好,单产同比未有大幅减少。
综合来看,北疆产量预计减少15-20万吨,同比下降6%左右,不及前期市场预期的减产30万吨以上,减产不及预期的核心原因在于面积减幅有限,部分区域用水条件较好单产不降反增,后续仍需关注9月下旬至10月机采实测数据对单产的最终验证。
本次调研过程发现,疆内纺织产能快速扩张,全疆纱线产能同比增长超20%,同样锭数的纱厂,棉花消耗量是前几年的1.5-2倍。疆内棉花消费量估算已达350万吨,就地转化率大幅提升,由于前期去库速度较快,北疆原料库存偏低,同时,下游反馈利润承压、对高价接受度低,纱线销售不畅、金九银十订单未兑现需求端反馈一般。随着新花上市,今年全疆新棉预售较少,仅为去年的10%,约20万吨左右,轧花厂收购态度较为谨慎,抢收可能性较低。
策略:
新花上市期间,逢高做空2701合约
风险:
天气影响,单铃重较低,实测产量低于预期
一、调研概况
当前正处于棉花产量形成的最关键窗口,9月上旬新棉吐絮基本定型,单产和产量的大致轮廓已经可以判断。目前市场对新疆减产已有较为一致的预期,但幅度分歧仍然较大。当前节点调研产区,是为了在产量落地前的最后窗口期,通过实地走访获取一手信息,验证市场预期与实际产量之间的差距。
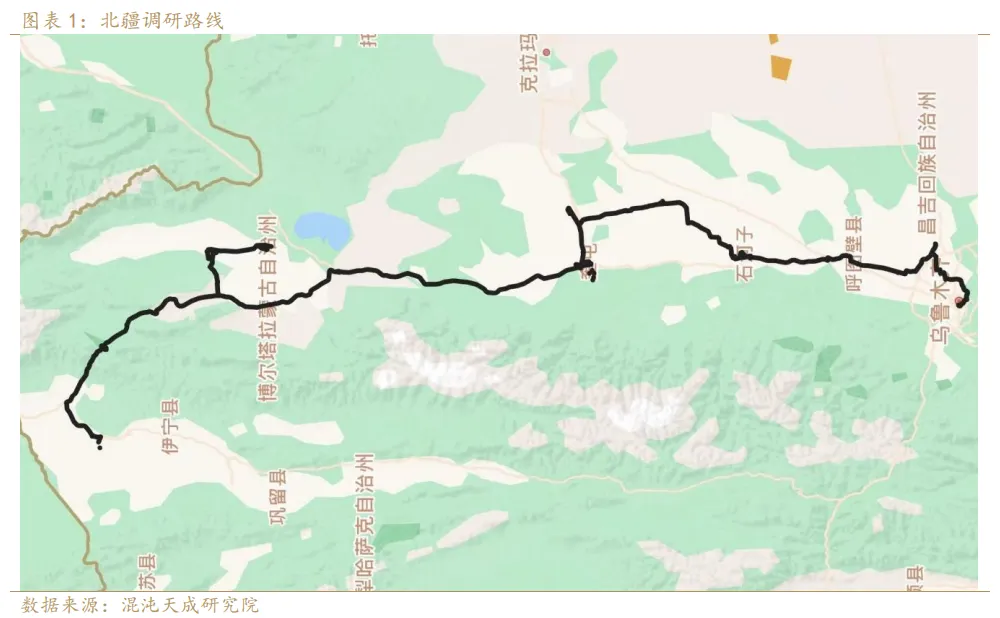
9月7日至12日,我们自伊宁出发,途经可克达拉市、双河市、博乐市、精河县、奎屯市、胡杨河市、东野镇、石河子市、呼图壁市、昌吉市、五家渠市、乌鲁木齐市,调研采取棉田实勘、座谈会、企业拜访、仓储物流考察等方式。
二、调研实录
三、主要结论
1、供给端:减产方向确认,但幅度不及前期市场预期
面积方面,北疆植棉面积减幅约2%。棉花收益高于玉米小麦,农民自愿种植积极性高,行政压减难以落地,乌苏、昌吉、石河子区域种植面积减幅有限,八师因林地植棉面积增加,整体植棉面积微增。农业农村厅最新农情数据显示,2026年全疆棉花种植面积4164.7万亩,同比减少38.7万亩,减幅不到1%,远不及前期减3%以上的预期。
单产方面,北疆整体单产平均下降5%左右,不同地块呈现明显的两极分化。四师、五师、沙湾地区减产较严重,部分地块减产超10%,减产原因普遍是授粉期持续高温叠加局部缺水,但乌苏、昌吉区域因灌溉条件较好,单产同比未有大幅减少。
综合来看,北疆产量预计减少15-20万吨,同比下降6%左右,不及前期市场预期的减产30万吨以上,减产不及预期的核心原因在于面积减幅有限,部分区域用水条件较好单产不降反增,后续仍需关注9月下旬至10月机采实测数据对单产的最终验证。
2、需求端:疆内产能持续扩张,原料高价传导不畅
本次调研中,疆内纺织产能的快速扩张是最值得关注的边际变化。全疆纱线产能同比增长超20%,同样锭数的纱厂,棉花消耗量是前几年的1.5-2倍,疆内棉花消费量估算已达350万吨,就地转化率大幅提升。
需要注意的是,下游利润承压、对高价接受度低的反馈同样普遍,纱线销售不畅、金九银十订单未兑现,产能扩张带来的是刚性用棉需求,但利润承压制约了其对高棉价的接受意愿。
3、库存端:前期去库速度较快,新花上市库存承压
通过走访数家棉花监管仓库,对于北疆低原料库存情况逐步落实。精河、博州、奎屯、石河子等监管库普遍反映前期去库速度较快,库存量同期偏低。
随着新花上市,今年全疆新棉预售较少,仅去年的10%,约20万吨左右,轧花厂收购态度较为谨慎,抢收可能性较低。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券或期货的买卖出价或征价,投资者据此作出的任何投资决策与本公司和作者无关。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为混沌天成期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。
扫码关注我们
混沌天成期货北京分公司
地址:北京市朝阳区光华路5号院世纪财富中心1号楼2509






发表评论
发表评论: