行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

光模块上游材料磷化铟(InP)产业深度研究报告

wang 2026-09-18 行业资讯
光模块上游材料磷化铟(InP)产业深度研究报告
说明
磷化铟是当前阶段800G/1.6T光模块的不可替代原材料,同时具备强战略反制属性;行业整体市场空间较小,产能扩产受设备、良率、认证多重约束,供需缺口将长期存在,但也很难容纳大资金;板块估值普遍偏高,行情与FCC政策变动关联度远高于单纯的产业基本面。请视自身情况自主决策!
每周五推出的深度行业研报是为铁粉准备的福利不要大范围传播。以免后续无法继续发布!其他文章还请老铁们点赞转发。感谢!!

一、光通信板块行情复盘与交易逻辑变迁

1.1前期板块大幅下跌两大核心原因

1)行业基本面逻辑:海外云服务商(CSP)AI资本开支占比已经远超过去传统云计算周期,产业链各环节同步激进扩产,市场开始质疑AI投资持续性,担忧后续供给过剩。
2)筹码与流动性:6月底AI科技板块筹码高度拥挤,增量资金不足,任何负面消息都会被放大,叠加流动性约束,板块出现快速回调。

1.2 FCC政策影响

最新FCC细则主要约束高频电信号零部件,清单主体为中兴、华为,暂未直接针对光模块厂商,短期缓解市场焦虑,但市场仍留存两大担忧:
  • NPO、3.2T/6.4T 等下一代产品导入会不会受到管制;
  • 是否会要求国内光模块企业赴美建厂。

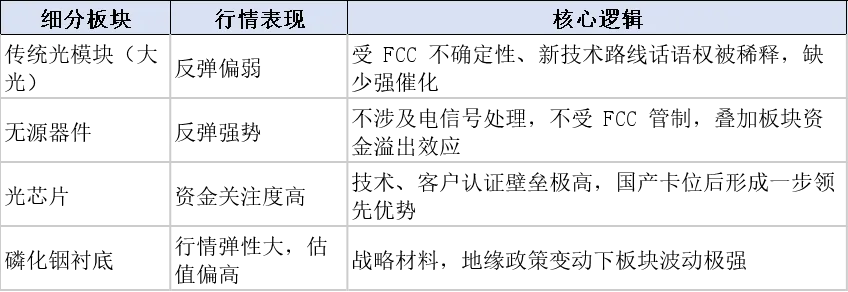
1.3细分赛道反弹分化

当前市场交易主线已经从单纯炒业绩弹性转向新技术+上游材料+国产替代,订单真实落地优先,排斥纯概念炒作

二、磷化铟材料本质、不可替代性与下游需求结构

2.1材料定位

磷化铟(InP)属于第二代化合物半导体,是800G/1.6T/3.2T高速光模块光芯片的核心衬底。
  • 硅芯片:擅长计算,无法发光;
  • 砷化镓:适合850nm 短距离多模传输;
  • 磷化铟:适配光纤通信1310/1550nm 低损耗黄金传输窗口,既可以发光发射,也可以接收探测光信号,电子迁移速率远高于硅,光电转换效率优异,长距超高速光互联场景几乎没有成熟替代方案,是AI 高速光网络底层基石。

2.2下游应用结构

磷化铟的母原料铟绝大部分用来做ITO靶材(占铟总消耗80%,用于显示面板);化合物半导体(磷化铟等)仅占铟总消耗4%,但是增速最高。
磷化铟自身应用结构:
  1. 光通信52%(第一大需求):800G/1.6T 光模块的 DFB、EML 激光器、APD 探测器;
  2. 激光雷达28%;
  3. 射频器件15%;
  4. 量子计算5%。
注:不同机构统计口径存在差异,激光雷达部分机构统计为5‑8%,但一致判断:光通信是磷化铟的基本盘。

三、磷化铟三大核心增长驱动

驱动①AI集群规模扩张,光模块用量线性增长

英伟达迭代路线
Blackwell→Rubin (2026)→Rubin Ultra (2027)→Feynman (2028),单机柜GPU数量持续增加,NVLink带宽持续倍增,单集群需要的光模块数量持续抬升,直接拉动磷化铟衬底总需求。GB200单机需要72‑162只1.6T光模块。

驱动② 速率迭代,单模块磷化铟消耗大幅提升

  • 800G 光模块:单模块需要 8‑17 颗 InP 光芯片;
  • 1.6T 光模块单位带宽的磷化铟衬底消耗约为 800G 的 3 倍,芯片面积更大,良率更低。
硅光渗透率提升进一步拉动需求:硅光本身不能发光,硅光架构需要外置
CW泵浦光源,光源依旧依赖磷化铟。机构预测硅光渗透率从2025年29%提升至2028年60%,CW激光器需求2025‑2028复合增速114%。

驱动③NPO/CPO架构升级,提升单颗器件价值

  • NPO(近封装光学)、CPO(共封装光学)架构,把光引擎靠近 ASIC 芯片,降低传输损耗;
  • 硅光CPO 方案依旧依赖外置 CW 光源(ELS),单通道光源功率由小于 100mW 提升至 300mW 以上,单颗磷化铟光源器件价值大幅抬升。

四、供需格局:高缺口、扩产约束、紧张延续至2028年

  1. 需求爆发:英伟达预测2026‑2030 全球磷化铟晶圆需求激增 20 倍;2025 年全球 InP 衬底需求 200‑210 万片,2026 年需求来到 260‑300 万片。
  2. 供给严重不足:2025 有效产能 60‑70 万片,缺口约 68%;2026 产能仅 75 万片,缺口约 73%;海外大厂订单已经排到 2027‑2028 年。Lumentum 高管公开表示磷化铟紧缺程度已经超过 DRAM、NAND 闪存。
  3. 扩产多重壁垒,短期很难缓解供给
  • 设备壁垒:长晶炉、MOCVD 设备采购交付周期 2‑3 年;
  • 工艺壁垒:VGF 单晶生长、切磨抛工艺高度依赖 Know‑how,良率爬坡 8‑12 个月;
  • 认证壁垒:下游光芯片厂商客户认证周期12‑24 个月;
  • 原料壁垒:高纯铟、7N 高纯红磷供给约束。
行业判断:高供需缺口格局预计持续到2028年。
晶圆尺寸迭代趋势
  • 当前主流量产是2‑4 英寸;
  • 6 英寸:单片产出芯片数量提升约 4 倍,制造成本下降 60%;但是晶体缺陷、均匀性控制难度大幅提升,全球少数企业掌握,下游产线适配还未完成,短期很难大规模切换。
价格表现
供需紧张推动衬底价格大幅上行:
  • 2 英寸光通信级:2025 年初约 800 美元/ 片,2026 年 Q2 约 2300‑2500 美元 / 片,涨幅超 200%;
  • 6 英寸高端衬底:2025 年初 1400‑1600 美元 / 片,2026 年 Q2 约 5000 美元 / 片,涨幅超 2500%。

五、完整产业链拆解

磷化铟产业链分为上游原材料、中游衬底&外延、下游光芯片及终端应用

5.1上游:高纯铟+高纯红磷

(1)高纯铟(战略资源)
  • 资源属性:铟是锌矿冶炼伴生副产品,无独立矿山,供给弹性很低。中国占全球73% 探明储量,拥有全球 70% 粗铟冶炼产能。
  • 政策:磷化铟纳入两用物项出口管制清单;2026 年铟升级为国家级战略矿产;美国启动三年 403 吨铟金属战略收储。
  • 现状:国内4‑5N 工业级铟产能充足;但是 7N 半导体超高纯铟产能不足,进口依赖约 68%;
  • 代表企业:锡业股份、株冶集团、有研新材、豫光金铅等。
(2)高纯红磷
磷化铟单晶合成必需原料,7N高端高纯红磷全球80%市场被日本长濑化学、RASA工业垄断。
  • 国内:6N 级别红磷已经实现量产,7N 级别小批量生产,代表企业:威顿晶磷、拓材科技、兴发集团、先导科技。
  • 壁垒:高危危化品审批周期长、超高真空精馏工艺难度高、设备国产化率不足40%、下游半导体认证周期长。

5.2中游:磷化铟衬底(全球寡头垄断,国产替代窗口期)

  1. 全球格局:住友电工、AXT(北京通美)、JX 金属三家合计占据全球 90% 以上市场份额。国内厂商合计占比仅 15‑20%。出口管制下日本厂商高纯铟原料供给承压,份额有望逐步让出;叠加国内光芯片产能释放,2026Q3‑Q4 国内新增衬底产能释放,迎来国产替代黄金窗口。
  2. 生产流程:高纯铟+ 高纯红磷→多晶合成→单晶生长(VGF 法)→切割研磨抛光得到衬底片→MOCVD 外延生长光芯片功能薄膜。
  3. 头部海外厂商扩产计划:
  • 住友电工:2027 年前产能提升 40%,受铟出口管制交付拉长;
  • AXT 北京通美:2026 产能翻倍,2027 继续翻倍,订单排至 2027 年底;
  • JX 金属:扩产 20%。

5.3下游:高速光芯片(国产替代空间巨大)

下游主要产品:DFB/EML激光器、CW光源、APD探测器,封装成为800G/1.6T光模块,供给AI数据中心;延伸应用车载激光雷达、5G/6G射频器件。
国产化率分化明显:
  1. <100Gbps 低速光芯片:国产化率约 90%;
  2. 100Gbps 级别:国产化率 30‑55%;
  3. 250Gbps 以上高速光芯片,国产化率仅约 4%,国产替代空间最大。
国内代表企业:源杰科技、长光华芯、华为海思、中科光芯等。海外代表:Lumentum、Coherent。

六、重点上市公司深度梳理

提示:部分标的磷化铟业务尚未并表、仍处于亏损爬坡,业务对业绩贡献有限,更多看远期产能、客户认证与技术迭代。
1、云南锗业(鑫耀半导体)—— 国内衬底第一梯队
(1)基本面(2026半年报):营收7.32亿元,同比+ 38.21%,归母净利润0.74亿,同比+ 235.31%;化合物半导体材料收入占营收19.42%。
(2)磷化铟布局:A股磷化铟衬底龙头,子公司鑫耀半导体;2‑4英寸稳定供货,6英寸产品送样头部光芯片、光模块客户。
(3)产能:2025年底产能15万片/年;新建30万片产能项目,完成后总产能45万片/年;已经签署大额长期供货协议(2026.8‑2027年底,金额5.7‑8.55亿),形成产能‑订单闭环。
(4)痛点:当前化合物半导体板块毛利率被老订单、砷化镓业务拖累,后续4/6英寸占比提升,高价新订单交付后盈利弹性释放。
2、光智科技(控股先锐科技,背靠先导集团)
(1)基本面(2026H1):营收11.93亿,主业红外光学占88.95%;归母净利润‑0.09亿。先锐科技2026上半年尚未并表,不贡献当期利润
(2)磷化铟布局:控股先锐科技50.08%;完成2‑4‑6英寸三代迭代,国内少数实现6英寸供货厂商。
(3)产能:先锐现有产能24万片/年;集团衢州20亿规划项目远期磷化铟衬底300万片/年。
(4)客户:已经批量供货源杰科技、三安光电、Coherent;Lumentum处于认证流程。
(5)核心优势:集团具备高纯原料、MOCVD设备、外延、光芯片一体化储备,不局限衬底,可以向CW光源、光芯片延伸,享受多环节利润。
3、博杰股份(控股鼎泰芯源)
(1)基本面(2026H1):营收11.22亿,同比+ 66.84%,归母净利润1.71亿,同比+ 746.94%;主业为AI算力、MLCC自动化测试设备。
(2)磷化铟布局:收购中科院半导体所团队创立的鼎泰芯源,取得高比例控股权;形成“上游磷化铟衬底材料+中游半导体检测设备” 双轮驱动。
(3)现状:鼎泰芯源2‑4英寸衬底批量供货,6英寸尚在研发送样;客户覆盖华兴激光、三安光电等;鼎泰芯源目前处于亏损爬坡阶段
(4)看点:依托博杰的工程化、管理能力帮助鼎泰芯源提升良率,扩大产能。
4、兴业科技(原皮革主业,收购青岛立昂)
(1)基本面:主业天然皮革制造,提供现金流支撑资本开支;收购标的青岛立昂体量很小,2026年前5月营收仅234万,处于亏损。
(2)磷化铟布局:收购青岛立昂,掌握2/3英寸量产,4英寸已经小批量出货,已经获得部分客户认证。
(3)产能规划:一期邳州10万片/年,二期晋江规划50万片。
(4)提示:属于跨界切入,没有原有半导体产业协同,重点观察团队稳定性、扩产落地、客户订单兑现。
5、海川智能(原衡器设备,收购南京集溢,大庆溢泰资产)
(1)基本面:传统衡器设备主业体量很小;南京集溢旗下大庆溢泰本身是砷化镓衬底专精特新企业。
(2)磷化铟布局:打通多晶合成‑单晶生长‑切磨抛完整闭环,部分长晶炉设备可以自研改造,不用完全依赖海外设备交付周期。
(3)产能:现有磷化铟3万片/年,在建项目规划新增24万片磷化铟晶片产能;3英寸送样交付,4英寸良率攻关阶段。
(4)特点:原有砷化镓产线、厂房、工程师可以复用,扩产建设速度相比新建企业有优势;但是当前市值已经充分交易预期,业务兑现不确定性较高。
其他产业链重要企业
  1. 三安光电:侧重磷化铟外延+ 光芯片制造,6 英寸 InP 芯片工艺已经打通;
  2. 有研新材:高纯铟材料+ InP 外延片;
  3. 铭镓半导体、陕西铟杰:聚焦磷化铟多晶材料环节。

七、行业核心风险汇总

  1. 下游资本开支下行风险:海外云厂商AI 资本开支不及预期,光模块需求下调,衬底订单萎缩,存货减值风险。
  2. 技术路线迭代风险:出现不依赖磷化铟的新技术,降低磷化铟单位消耗。
  3. 上游原料价格剧烈波动:铟、高纯红磷供给紧张,价格大幅上涨,如果中游衬底企业无法向下游传导涨价,挤压毛利率。
  4. 良率爬坡与客户认证不及预期风险:大尺寸衬底工艺难度高,下游光芯片客户认证周期漫长,国产导入进度慢于预期。
  5. 地缘政治风险:出口管制、海外设备进口受限、海外客户供应链安全审查带来不确定性。

八、市场风格与配置启示

  1. 市场风格已经改变:2026 上半年科技板块普涨行情很难复刻,后续市场进入板块轮动,局部机会为主,单纯赛道集体翻倍行情难度大。
  2. 磷化铟板块估值整体偏高,属于高景气高波动赛道,受地缘政策催化弹性极强,要区分订单兑现企业和纯概念标的。
  3. 投资需要跟踪关键验证指标:
  • 产能建设进度、良率爬坡进度;
  • 4/6 英寸产品客户送样、认证、批量出货;
  • 长协订单落地情况;
  • 高纯铟、高纯红磷原料供给保障;
4.配置层面建议分散持仓,不要单一赛道集中重仓。
深度复盘与研究创作耗费大量精力,如果本文对你有启发,欢迎点赞、转发。
✍️公众号更新计划
周三|深度专题思考文章
周五|深度行业研究报告
周日|周度复盘 + 后市行情预判
风险提示:本报告仅为行业知识整理,仅作为行业学习研究材料,不构成任何投资建议,不代表对任何标的推荐,投资有风险,入市需谨慎。

猜你喜欢

发表评论

发表评论: