
 研报速递
点击蓝字关注我
银行、证券、保险三者监管体系、保障基金、风险逻辑完全不一样,搞懂底层逻辑,优化家庭资产配置。
1
银行:存款受保护,理财不保本
银行受国家金融监督管理总局、央行监管。
✅受保护的:银行存款
银行存款执行《存款保险条例》制度,同一人同一家银行,本息合计50万以内全额赔付。
50万以内,哪怕银行出问题,存款本金利息可以拿回来。
超过50万的部分,要等银行清算之后按比例受偿,不承诺刚性兑付。
法律依据:中华人民共和国国务院令第660号《存款保险条例》
第五条 存款保险实行限额偿付,最高偿付限额为人民币50万元。中国人民银行会同国务院有关部门可以根据经济发展、存款结构变化、金融风险状况等因素调整最高偿付限额,报国务院批准后公布执行。
同一存款人在同一家投保机构所有被保险存款账户的存款本金和利息合并计算的资金数额在最高偿付限额以内的,实行全额偿付;超出最高偿付限额的部分,依法从投保机构清算财产中受偿。
存款保险基金管理机构偿付存款人的被保险存款后,即在偿付金额范围内取得该存款人对投保机构相同清偿顺序的债权。
社会保险基金、住房公积金存款的偿付办法由中国人民银行会同国务院有关部门另行制定,报国务院批准。
❌不受存款保险保护
银行理财、基金、贵金属、代销保险等,不享受存款保险保障,会有亏损风险。
简单理解:
50万以内存款=保本;银行理财≠保本。
银行适合放短期备用金,追求灵活取用。
2
证券:券商倒闭,你的股票基金还在
证券公司归证监会监管,有证券投资者保护基金。
法律依据一:《中华人民共和国证券法》
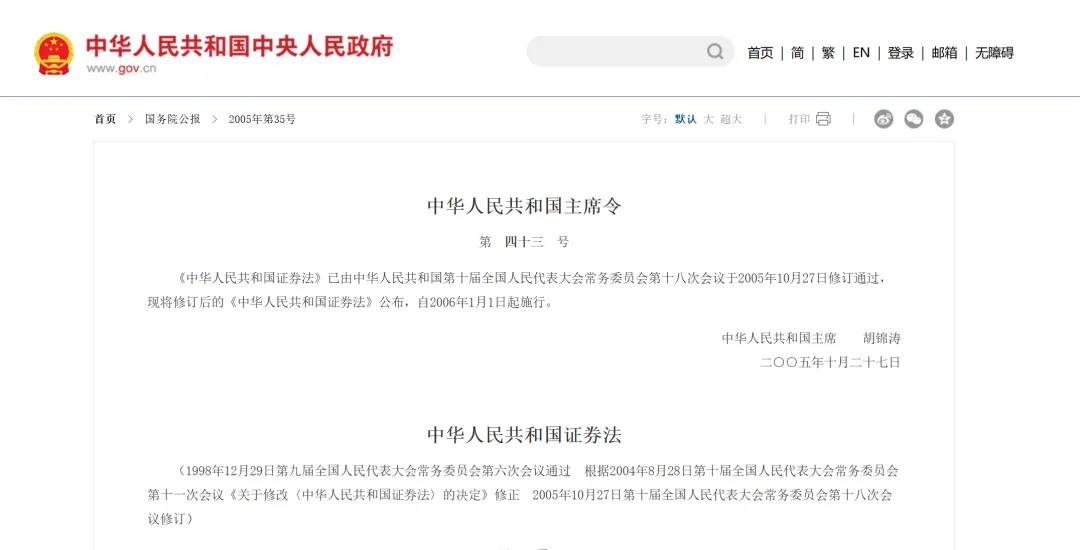
第一百三十四条 国家设立证券投资者保护基金。证券投资者保护基金由证券公司缴纳的资金及其他依法筹集的资金组成,其筹集、管理和使用的具体办法由国务院规定。
法律依据二:《证券投资者保护基金管理办法》(2005年6月30日证监会、财政部、人民银行 证监会令第27号公布 2016年4月19日 证监会、财政部、人民银行 证监会令第124号修订)
第二条 证券投资者保护基金(以下简称基金)是指按照本办法筹集形成的、在防范和处置证券公司风险中用于保护证券投资者利益的资金。
设立国有独资的中国证券投资者保护基金有限责任公司(以下简称基金公司),负责基金的筹集、管理和使用。
第七条 基金公司的职责为:
……
(三)证券公司被撤销、被关闭、破产或被证监会实施行政接管、托管经营等强制性监管措施时,按照国家有关政策规定对债权人予以偿付;
……
法律依据三:中华人民共和国国务院令第523号《证券公司风险处置条例》
第五十三条 证券投资者保护基金管理机构应当按照国家规定,收购债权、弥补客户的交易结算资金。 证券投资者保护基金管理机构可以对证券投资者保护基金的使用情况进行检查。
⚠️重点区分两件事:
1. 你的股票、基金、债券资产:实行第三方存管,资产是登记在你名下,券商只是中介。就算券商破产倒闭,你的证券资产不会消失,可以转到其他券商继续交易。
2. 券商自有资金、券商发行的产品:会有风险波动。
证券的风险,不是券商倒闭把你的钱卷走,而是市场波动带来的投资亏损。
股市下跌,账户浮亏,这是市场风险,不是机构倒闭风险。
3
保险:保险公司可以破产,但保单有兜底
很多人误区:保险公司不会倒闭。
法律允许保险公司破产,但人寿保单会有接手安排。
1.监管:国家金融监督管理总局严格监管,考核偿付能力,偿付能力不达标会被监管干预。
法律依据:《中华人民共和国保险法》
第九十二条 经营有人寿保险业务的保险公司被依法撤销或者被依法宣告破产的,其持有的人寿保险合同及责任准备金,必须转让给其他经营有人寿保险业务的保险公司;不能同其他保险公司达成转让协议的,由国务院保险监督管理机构指定经营有人寿保险业务的保险公司接受转让。
转让或者由国务院保险监督管理机构指定接受转让前款规定的人寿保险合同及责任准备金的,应当维护被保险人、受益人的合法权益。
2. 保障机制:保险保障基金。
法律依据:《保险保障基金管理办法》
第二十条 保险公司被依法撤销或者依法实施破产,其清算财产不足以偿付保单利益的,保险保障基金按照下列规则对财产保险、短期健康保险、短期意外伤害保险的保单持有人提供救助:
(一)保单持有人的保单利益在人民币5万元以内的部分,保险保障基金予以全额救助。
(二)保单持有人为个人的,对其保单利益超过人民币5万元的部分,保险保障基金的救助金额为超过部分金额的90%;保单持有人为机构的,对其保单利益超过人民币5万元的部分,保险保障基金的救助金额为超过部分金额的80%。
本办法所称保单利益,是指解除保险合同时,保单持有人有权请求保险人退还的保险费、现金价值;保险事故发生或者达到保险合同约定的条件时,被保险人、受益人有权请求保险人赔偿或者给付的保险金。
如果寿险公司破产,长期人身险保单,会由其他保险公司接手,保单合同利益继续有效,没有50万限额。
财产险保单,按清算和基金管理办法规则处理。
⚠️重要提醒:
保险的安全性,保障的是合同约定的现金价值、理赔责任;
分红型产品的分红是不保证的,分红高低看公司经营,不是刚性兑付。
4
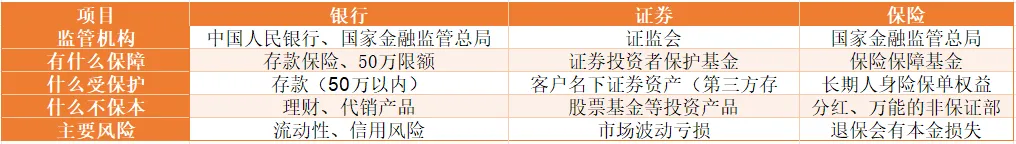
一张表看懂银行、证券、保险三者安全边界
5
普通人最容易踩的3个误区
误区1:放在银行就一定安全
❌只有存款受存款保险保护。银行买的理财、基金,照样会亏本金。
误区2:券商倒闭,我的股票就没了
❌股票、基金属于你的资产,只是托管在券商,券商破产,资产依旧属于你,可转户。亏损来自市场,不是券商跑路。
误区3:买了保险,就一定不会亏
❌保险合同里,保证利益写进合同;分红、万能收益属于非保证。
退保,现金价值低于已交保费,会产生本金亏损。
6
家庭资产怎么搭配?
1. 短期要用的钱(1‑3年内):放银行存款,优先保证流动性,50万以内受存款保险保障。
2. 博取增值的钱:证券类资产,能承受波动,做中长期投资。
3. 长期确定的钱(教育金、养老金、风险保障):配置保险,锁定合同内确定利益,做家庭底层兜底。
没有“最好”的金融工具,只有适配你资金使用时间的工具。
银行管灵活,证券管增值,保险管长期确定性。三者各司其职,不要混为一谈。
金融产品的安全性,不是看所属机构的名气大小,而是分清:哪部分受制度兜底,哪部分是投资风险。
不要把存款的安全性,套用到理财、股票、投联保险上面。
分清边界,才能从容使用各类金融工具。
如果你手上有资产配置困惑,分不清手里产品属于哪一类,可以找我帮你梳理。






发表评论
发表评论: