
 研报速递
基因:善•感恩•爱•奉献 使命:帮助每一位后MBA/EMBA成长 愿景:成为最有价值的学习分享和资源整合的平台 宗旨:同修共赢和谐快乐
3604 字 | 6 分钟阅读 来源:风云IPO 
你在电商大促期间下的那一单,包裹从仓库到快递车之间,可能要越过成百上千个货箱。过去靠人在货架间奔跑拣货,如今越来越多仓库把这件事交给一排排自动搬运机器人。它们顺着轨道精准取放一个个货箱,不用喘气,也不会走神。
这门生意背后,是一家来自深圳的公司。2026年9月13日,深圳市海柔创新智能科技集团股份有限公司(下称“海柔创新”)向港交所主板递交上市申请,联席保荐人为高盛、中信证券,冲刺“ACR第一股”。
海柔创新做的是箱式仓储机器人(ACR)系统。按灼识咨询数据,2024年它是全球最大的ACR解决方案提供商,按收入和出货量计市场份额均超过30%;截至2025年9月末,已与超过800名客户签约,业务覆盖40多个国家和地区,顺丰DHL、安踏等都在它的客户名单里。
从营收看,公司增长迅速。2023年至2025年,收入从8.07亿元增至20.17亿元;毛利率也从16%爬升到28.9%。
但翻开《招股书》另一面,故事并不轻松。近十年仍未盈利,三年累计亏损30.91亿元。这家站在全球第一位置上的公司,账本和资本局,远比货架上的机器人复杂。
全球第一的货架机器人,三年亏损30亿
海柔创新的主业,是给仓库装上一套会自己跑、自己搬的箱式仓储机器人系统。2017年,公司推出首个ACR解决方案HaiPick System 1,以“货箱到人”模式切入仓储拣选这一最劳动密集的环节;2025年发布的HaiPick Climb闪攀系统,被称为全球首款可规模化应用的单侧导轨攀爬ACR方案。
从产品看,海柔创新卖的并非单台机器人,而是一套“机器人本体+硬件+软件+服务”的一体化方案。核心产品线包括HaiPick System系列。
从营收构成看,海柔创新的收入来自两部分:一是项目落地时一次性交付部署的“初始部署费”,是当前收入大头;二是项目运营后持续产生的经常性收入,即售后维护、软件订阅与运营技术支持,随客户扩产复购而增长。
按应用场景,收入高度集中于流通领域(仓配履约),2023年、2024年、2025年前三季度占比分别为57.5%、72.5%、83.2%;按地区,大陆以外市场收入占比从2023年的24.2%升至2025年前三季度的39.6%,海外高毛利项目正是毛利率修复的关键。2025年前三季度境外市场毛利率43.9%,约为境内市场的两倍。
从客户看,海柔创新的方案部署在仓库运营商、物流服务商、零售集团与制造企业,覆盖服装及时尚、电商零售、食品饮料、第三方物流(3PL)、医药、3C电子、汽车七大行业。
截至2025年9月末,公司与超800名客户(含渠道伙伴)签约;按2024年收入计,全球十大服装时尚企业中的七家、全球十大3PL企业中的六家均为其客户,顺丰DHL、安踏、李宁、欧莱雅、科勒、飞利浦、马士基、松下物流、伊藤忠物流等头部品牌均在名单中,客户复购率长期保持在80%以上。
2023年至2025年,海柔创新收入分别为8.07亿元、13.6亿元、20.18亿元;同期净亏损分别为10.09亿元、12.56亿元、8.28亿元,三年累计亏损30.91亿元。
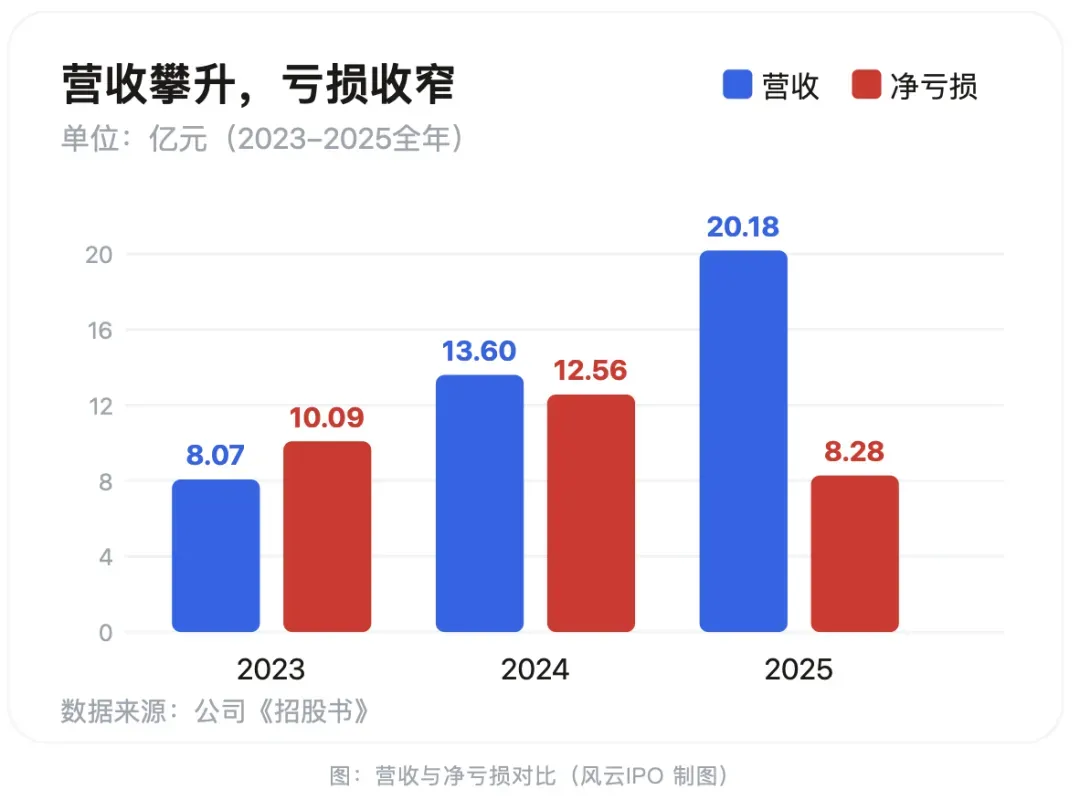
公司把增长归因于全球拣选自动化需求上升。按灼识咨询,ACR市场渗透率预计2030年达22.7%,2024至2030年复合增速65.7%。海柔创新的毛利率也随之修复,从2023年的16.0%升至2025年前三季度的28.9%。
本次IPO募资,公司计划投向技术研发与ACR方案升级、全球制造能力与供应链建设,以及全球商业触达与服务能力。
52亿赎回负债压顶
海柔创新真正棘手的问题,不在货架上,在资产负债表里。
截至2026年6月,公司资产总额34.92亿元,负债总额却高达78.63亿元。推高负债的,是多轮融资附带的对赌赎回义务。
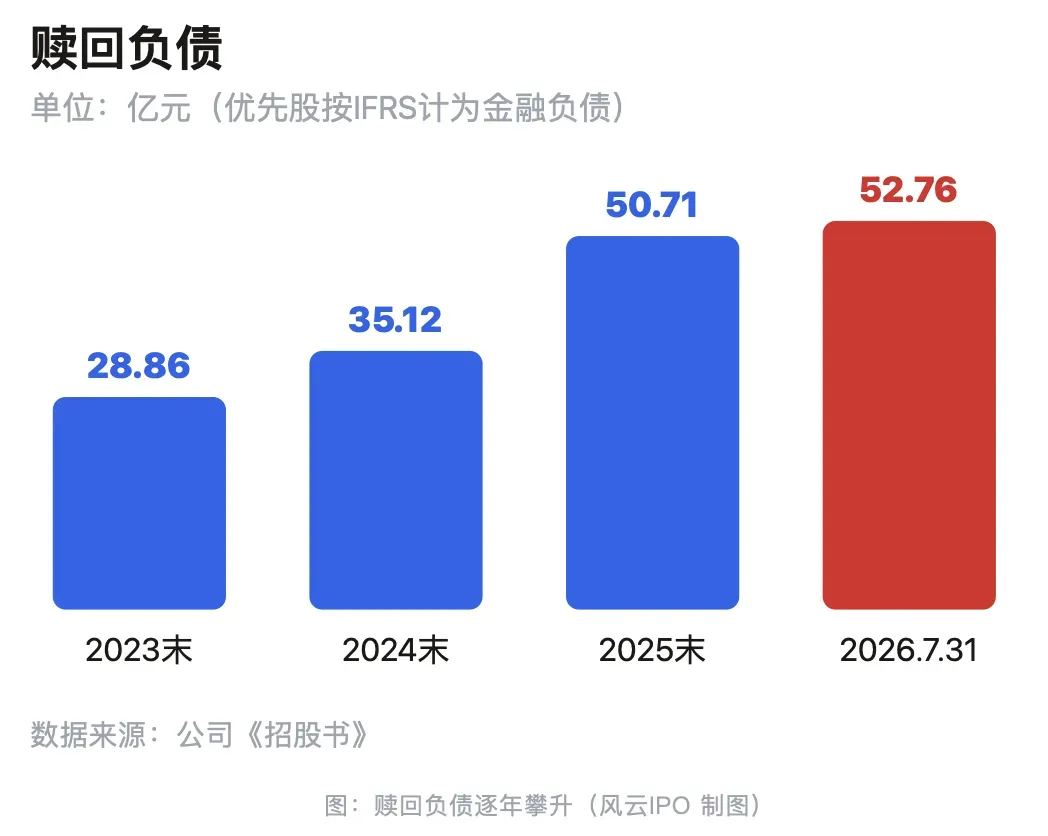
这类带强制赎回权、上市失败回购条款的优先股,按港股适用的IFRS国际会计准则被确认为金融负债。2023年至2025年,公司赎回负债分别为28.86亿元、35.12亿元、50.71亿元;2026年1月完成Pre-IPO+轮融资后,截至2026年7月31日进一步增至52.76亿元。
2023年-2025年,公司赎回负债产生的利息分别为2.11亿元、2.40亿元、2.94亿元,2026年上半年已达到1.98亿元,每年超过2亿元持续侵蚀利润。与此同时,经营活动现金流净额分别为-4.82亿元、-1.96亿元、-0.34亿元和3.6亿元,资金面持续承压。
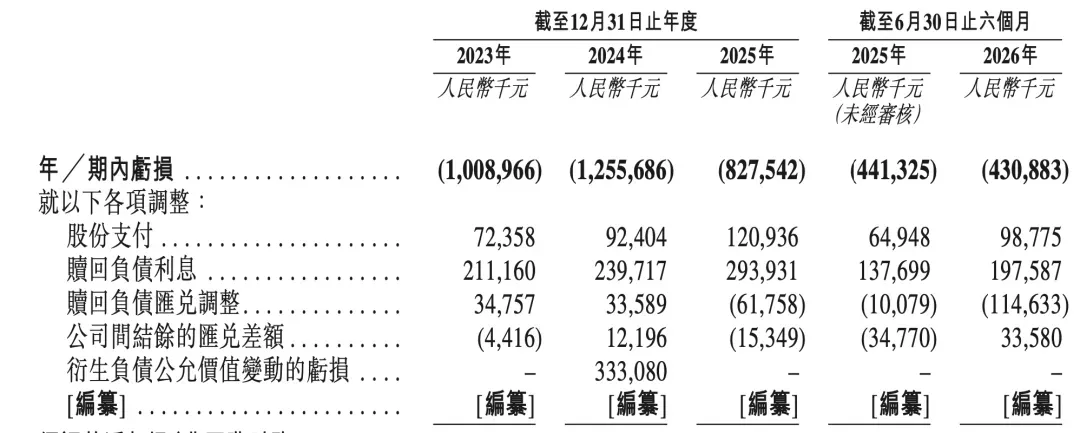
这道负债,连着一道倒计时。若公司主动撤回上市申请、被监管机构拒绝上市,或在提交申请后18个月内未能完成合格上市,相关赎回权将自动恢复,公司将面临数十亿元现金回购压力。 换言之,上市不仅是融资手段,更是解除对赌、避免危机的关键出口。
大成高级合伙人张翔律师指出,这类带赎回条款的优先股本质仍是股权投资,但依IFRS须全额确认为金融负债并按公允价值核算;一旦成功上市,优先股自动转普通股,赎回义务解除,巨额负债同步消除。“评判企业实力,更应聚焦订单增速、技术壁垒与经营性现金流,而非被纸面会计亏损干扰判断。”
争议不止于财务。海柔创新与同行北京极智嘉科技(Geek+)曾长期专利缠斗。
从2019年起,双方互诉侵害专利权并互相提起无效宣告,在全国各级法院未结专利侵权诉讼及专利无效行政诉讼等一度多达14起。2023年11月15日,在最高人民法院知识产权法庭,双方签署和解协议,11起进入诉讼阶段的案件一揽子解决;更早前极智嘉诉海柔“货架命中方法”发明专利纠纷,亦经广州知识产权法院一审、最高人民法院2021年4月二审维持原判,驳回极智嘉全部诉请。
另一条合规舆情来自递表之前。2024年7月26日,一段“985大一投行实习的一天”视频在网络传播。
一名证券投行部实习生开豪车、打高尔夫炫富,意外泄露其参与的三个IPO项目敏感信息,其中就包括“海柔创新项目”的客户资料。该券商随后声明,视频违反公司合规管理规定,已责令该学生终止研学,并对违规引入该实习生的投行团队负责人作出撤职处分。
彼时海柔创新尚在完成D+轮融资阶段,而本次递表的联席保荐人为高盛与中信证券(香港)。
“三学霸”创业,“大疆教父”共享资本盛宴
你对海柔创新有何了解?欢迎下方留言讨论。
↓↓留言互动的人会更有智慧哦↓↓

发表评论
发表评论: