行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

明阳电气:净利跌了七成,为什么三家券商当晚抢着发买入报告

wang 2026-09-16 行业资讯
明阳电气:净利跌了七成,为什么三家券商当晚抢着发买入报告
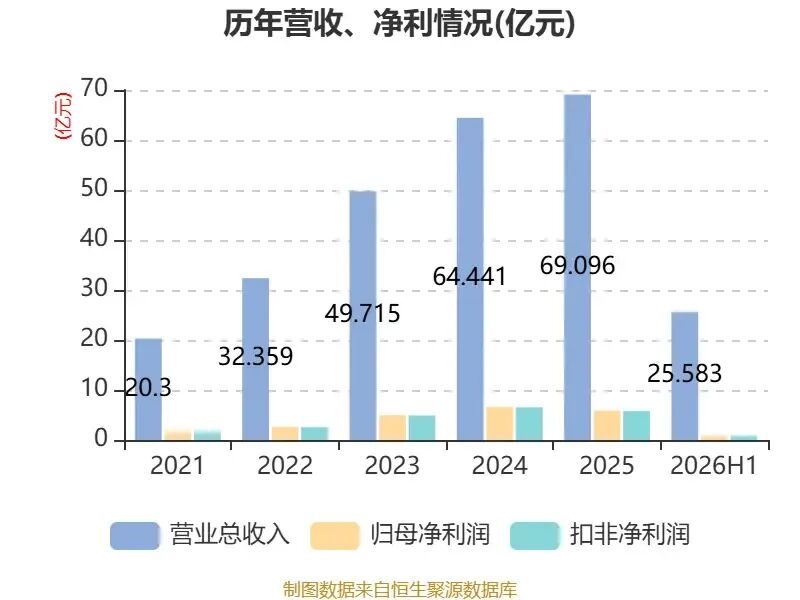
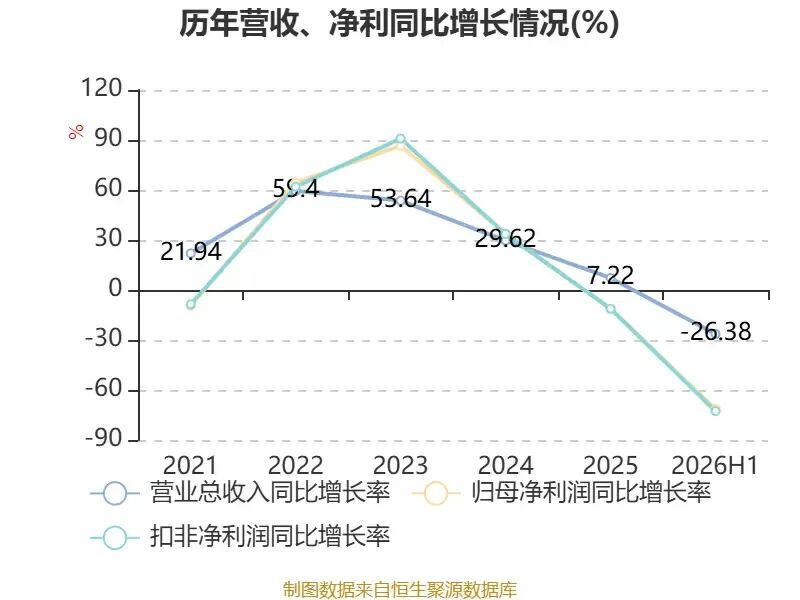
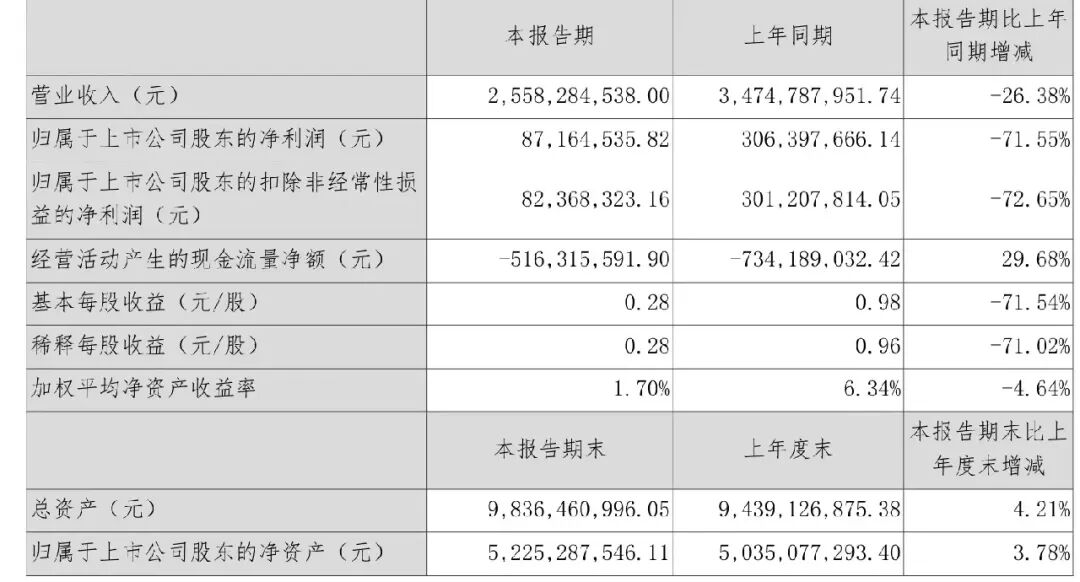
8月26日晚,明阳电气披露中报:营收25.58亿元,同比下滑26.38%;归母净利润8716万元,跌幅71.55%;扣非净利下滑72.65%。
按常理,这样一份成绩单发出去,卖方分析师的普遍反应是沉默——不出报告,让难看的数字自己凉掉。但那晚的情况反了过来:华泰证券、中金公司、国金证券三家机构连夜发布点评,清一色"买入"或"跑赢行业"。中金甚至维持52.9元目标价不动,对应较当时股价近四成的上行空间。
第二天开盘,市场给了个直白的回应:跌6.97%。
券商看到的和股民看到的,显然不是同一家公司。这场分歧值得认真掰扯清楚——因为明阳电气当下的投资价值,完全取决于你相信哪一边的叙事:是那个被新能源下行周期砸掉七成利润的箱变厂,还是那个刚刚敲开北美顶级客户供应链、拿下互联网巨头HVDC大单的算力配电新玩家。

风电产业链上的"卖电柜的"

明阳电气2023年6月登陆创业板,发行价38.13元。实控人是张传卫、张瑞、张超父子,控股股东中山明阳电器持股41.51%——看名字就知道,它与风电整机巨头明阳智能是同一家人手里的兄弟公司。
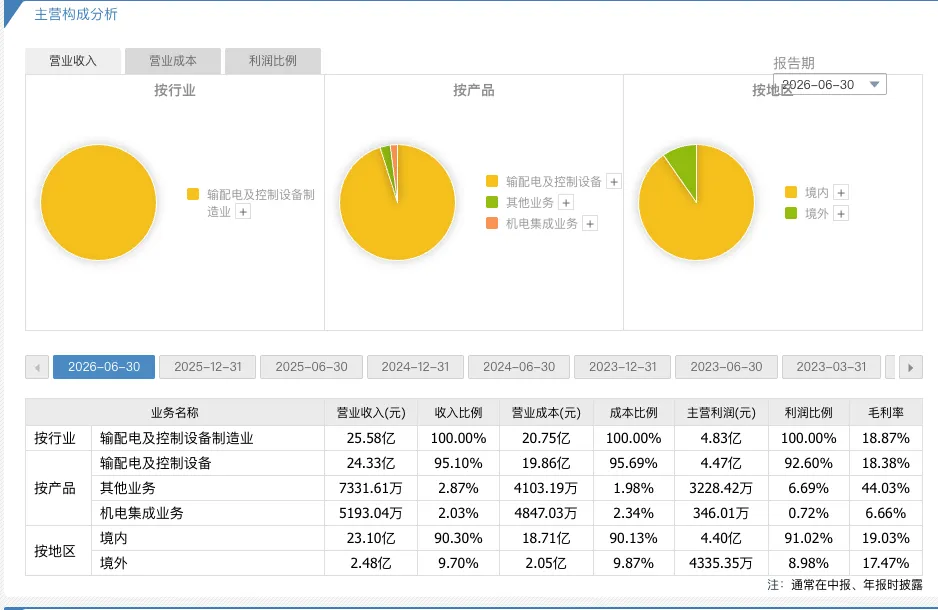
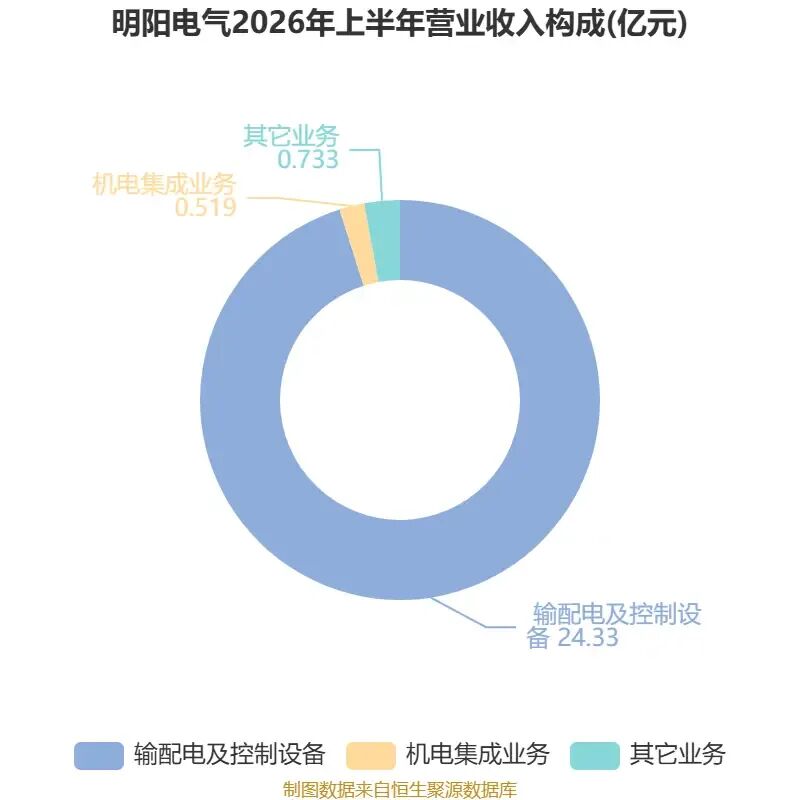
主业说出来并不性感:箱式变电站、成套开关设备、变压器、预制化产品。风机发出来的电要升压、要分配、要开关保护,光伏电站也一样,这些铁柜子和铜线圈就是干这个的。2026上半年,输配电及控制设备贡献了95.1%的收入(24.33亿元)。
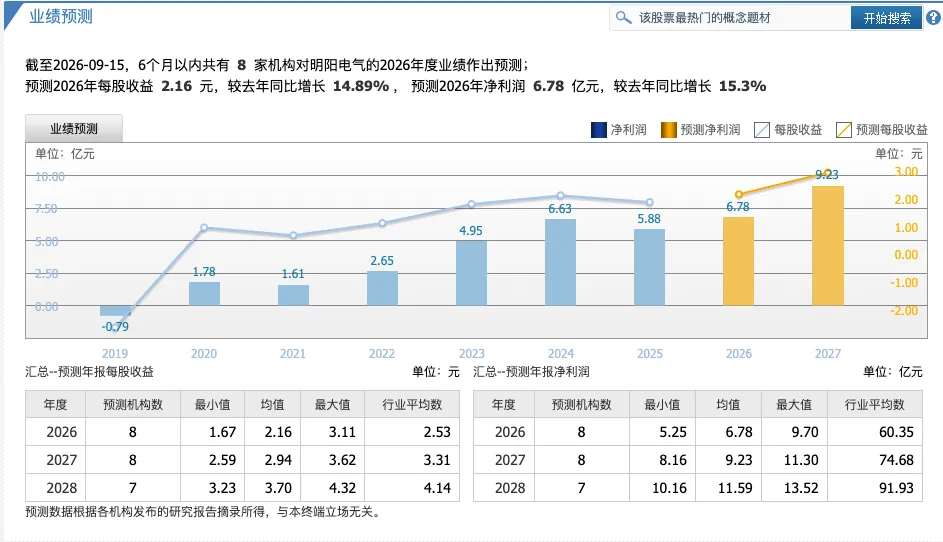
它的发家史就是新能源装机狂飙史的镜像。2022年营收32.36亿,2023年49.71亿,2024年64.44亿——两年翻倍,净利润从2.65亿干到6.63亿。新能源电站建到哪里,它的箱变就卖到哪里。
然后是2025年:营收69.10亿只增7.2%,净利润5.88亿,下滑11.2%。2026年上半年,雪崩来了。
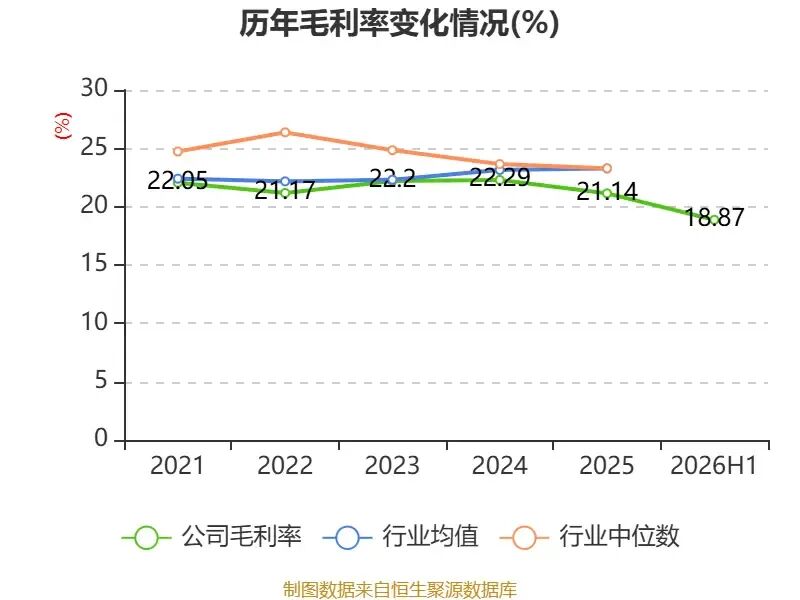
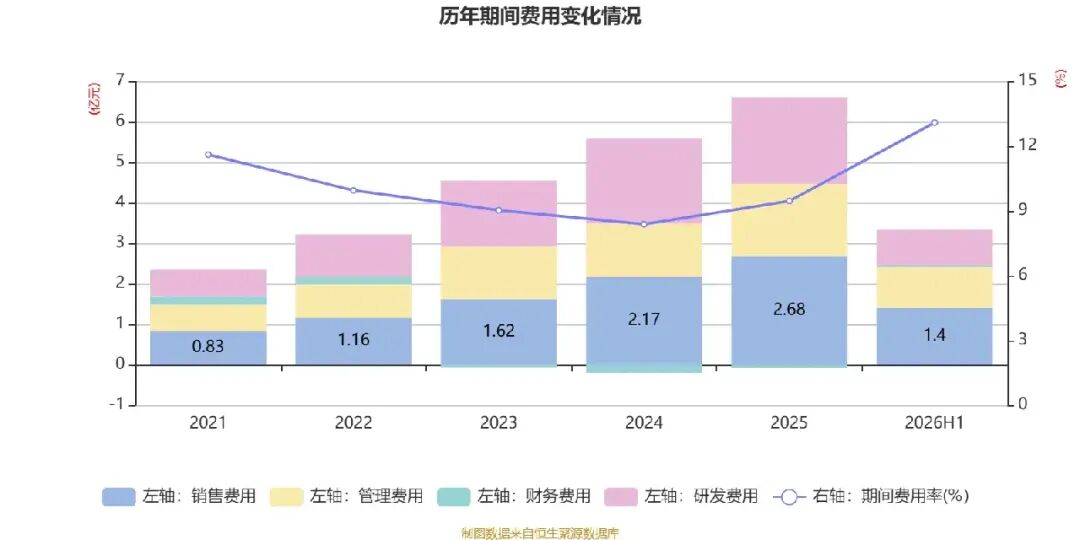
雪崩的原因不在公司自己身上。2025年上半年"430/531新政"引发光伏抢装,基数被抬得极高;2026年上半年国内光伏新增装机同比减少66%,风电减少25%。电站开工少了,箱变的订单自然断了顿。毛利率从21.66%掉到19.55%,产能利用率下滑,费用率还因为海外拓展上升了4.39个百分点——收入跌、毛利跌、费用涨,三面夹击,净利率从9.47%被压到3.41%。
这是典型的周期生意:下游装机决定一切,公司自己几乎没有定价权。问题不是"明阳电气变差了",而是"新能源的牌桌冷了"。但这也正是券商们当晚敢集体唱多的起点——因为这家公司正在换牌桌。

转身一:AI配电,一个被低估的"老玩家"

讲AI配电业务之前,先纠正一个普遍误会:明阳电气不是刚刚蹭上数据中心热点的新面孔,它给互联网大厂供货的历史比大多数"AI电力概念股"都长。
2020年8月,腾讯清远数据中心项目用的就是明阳的预制舱。2024年,自研的MyPower数据中心电力模块投放市场,中标太仓大数据产业园项目;同年拿下字节跳动火山引擎数据中心的电力模块订单。2026年5月,再进一步:中标国内头部互联网企业HVDC高压直流预制舱大额订单,金额约1亿元,采用全预制化设计,交付周期比传统方案缩短30%以上。
至此,明阳完成了UPS、HVDC、SST三大数据中心供电技术路线的全线布局——SST固态变压器样机2019年就做出来了,如今在优化产品稳定性,是国内极少数三条路线都有量产或样机储备的厂商。
这套路线图有个一以贯之的方法论:预制化、模块化。把传统"现场施工盖变电站"变成"工厂造好整舱吊装"——从"建电站"到"造电站"。这套能力最早是给风电光伏野外电站练出来的(环境恶劣、工期紧张),如今平移到数据中心场景(功率密度高、上线节奏快),意外地严丝合缝。2023年9月收购博瑞天成,把"产品+工程"一体化模式补齐,也是围绕这条主线。
AI机房供电的窗口期正在打开:GPU机柜功率密度翻着倍往上涨,互联网大厂2026-2027年的智算中心资本开支计划摆在那里,HVDC预制舱这种"快速部署+缩短交付"的品类正好踩在需求点上。明阳手里有腾讯、字节两代客户的验证记录,这是后来者买不来的。

转身二:出海,北美10亿目标

第二条腿迈得更急。上半年海外收入2.48亿元,占总收入比重升到9.7%——半年干到了接近2025年全年的水平。区域上,北美、南美、欧洲、东南亚多点开花,公司明确切入了"北美顶级客户供应链",还斩获了海外算力巨头的主变批量订单。
目标定得很激进:北美市场2026年订单10亿元(不含框架和意向单)。海外逻辑的诱惑力在毛利率:海外订单盈利能力更强,Q2毛利率环比回升1.8个百分点到19.6%,已经有高毛利海外订单交付的贡献。管理层把下半年的业绩修复都押在这上面。
产能配套也在动:马来西亚基地落地,直销+配套双出海。另外手里还有一张500kV超高压装备的自研量产能力——当前海外主变供应紧张,变压器出海是2026年电力设备行业最硬的逻辑之一,金盘科技已经吃到了肉,明阳在追。
当然,10亿是目标不是到手订单,海外直销从0到1的爬坡通常伴随试错成本,上半年费用率上升4.39个百分点就是学费的一部分。这条腿能站多稳,要看2026年报的海外收入占比能否从9.7%翻到20%以上。

财务体检:一个必须直视的窟窿

看多归看多,资产负债表不会说谎。这份中报有三个数字需要放在桌面上:
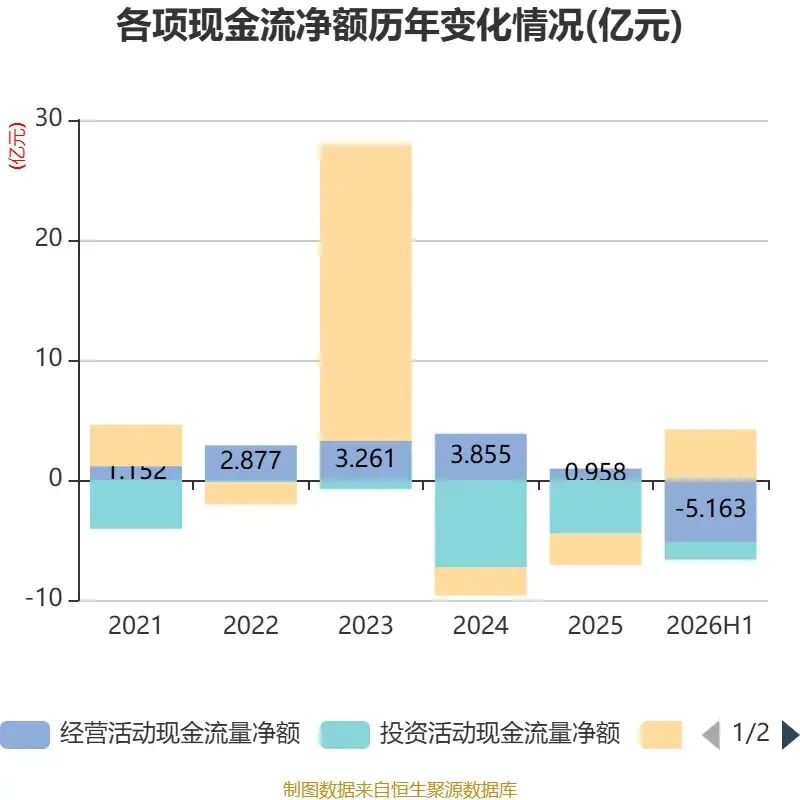
其一,经营现金流-5.16亿元。上半年净流出,虽然比去年同期的-7.34亿收窄了近三成,但连续两年上半年大额失血,说明公司的营运资金被应收和存货占用的模式没有根本改变。这是输配电设备行业的通病(下游是电站业主和总包方,账期长),但在收入下行期,现金流压力会被放大。好在公司有息负债率只有1.86%——几乎不借钱经营,流动比率1.73,短期偿债无虞。这个财务结构属于"穷但硬":赚的是辛苦钱,家底扛得住周期。
其二,Q2营收同比仍在跌,但环比已在修复。Q1营收同比-26.28%,Q2单季15.96亿、同比-26.4%,降幅没有继续扩大;毛利率环比+1.8pct。真正的考验在Q3Q4:海外订单和HVDC预制舱如果如期交付,下半年收入端能看到拐点;华泰的模型里,下半年要实现5.22亿归母净利——是上半年8716万的整整六倍。这个目标的激进程度,怎么看都像是把乐观情形当成了基准情形。
其三,关联交易的老话题。明阳电气与明阳智能同属张氏家族,上市之初风电箱变对关联方的销售占比就不低,市场一直因此给它估值折价。随着风电收入占比下降、数据中心和海外收入上升,关联交易的浓度在稀释,但家族治理的结构性因素还在——这是持有这家公司需要长期接受的折价项。

估值:四家电力公司里,它是唯二的"低动态PE"

以9月15日收盘计:市值106.32亿元,TTM市盈率28.8倍,市净率2.03倍。
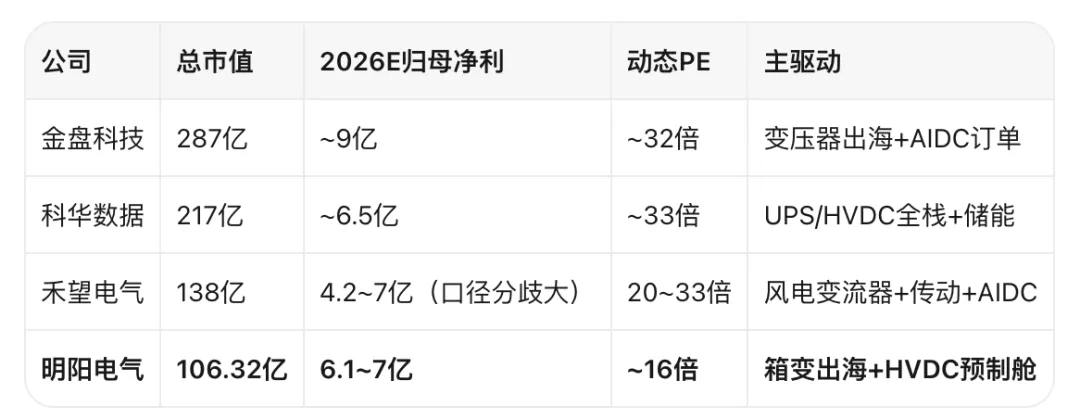
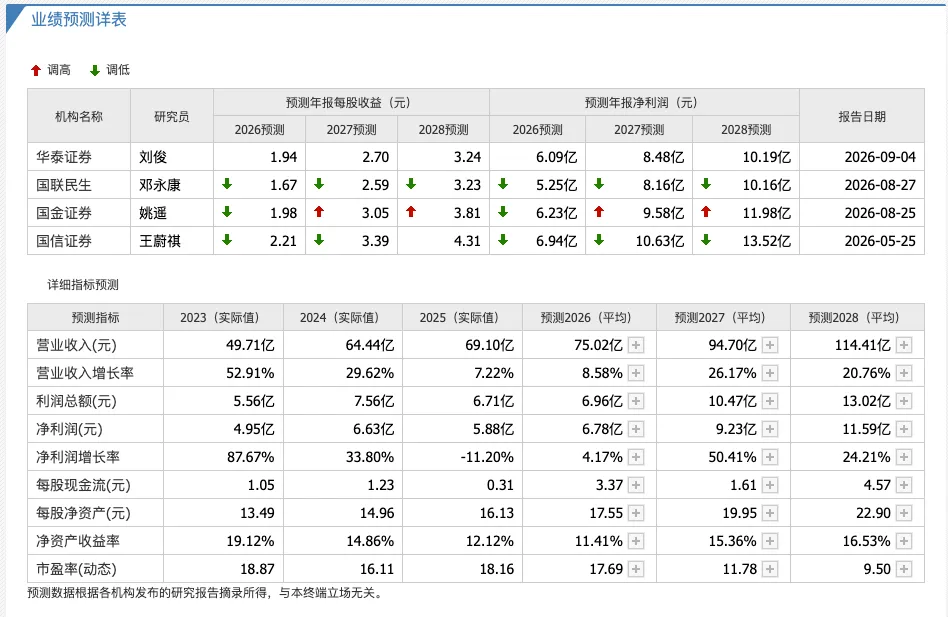
但TTM口径含着业绩最低谷,向前看更有意义。三家券商的2026年全年预测:华泰6.09亿(下调18.37%之后)、中金约6.2亿、国金7亿。取中值6.5亿上下,对应动态PE约16倍——在AI电力这条赛道里便宜得扎眼。拉个对比表:
同样是"电力设备+AI配电+海外"的组合,金盘和科华享受32-33倍,禾望20-33倍,明阳只有16倍。这个估值差的成因不难理解:市场仍在按"新能源箱变厂"给明阳定价,而券商想把它重估成"AI配电+出海"标的。估值差就是预期差,但预期差兑现的前提是下半年业绩真能翻身。
中金目标价52.9元(隐含+57%)、华泰44.62元(隐含+32%,且这个目标价已经从71.40元砍下来37%)。即使按砍完的目标价,赔率结构也是偏多头的:向上30%-60%,向下的锚——破发的发行价38.13元上方套牢盘、以及2024年低点的估值支撑,当前33.8元附近距离年初以来的低位区域并不远。
需要冷静的是:动态PE低有低的原因。16倍对应的是"下半年净利六倍于上半年"的兑现假设,若海外交付延后、Q3旺季不旺,2026全年净利落在4-5亿区间,动态PE立刻回到21-26倍,便宜的程度大打折扣。低估值不是安全垫,兑现才是。

风险清单

下半年交付兑现风险:华泰隐含的H2净利5.22亿目标极其激进,北美10亿订单目标与实际确认之间存在时滞
新能源继续探底:光伏装机若在低基数上仍未回暖,传统主业收入继续失血
现金流持续为负:经营现金流连续多年上半年大额流出,应收账款回收周期拉长的风险
家族治理与关联交易:与明阳智能的关联交易占比虽降犹存,估值折价难以彻底消除
HVDC赛道强敌环伺:科华数据(腾讯80%份额)、中恒电气、麦格米特、盛弘股份,明阳是后来者,1亿订单到规模化放量之间还隔着多个客户验证周期
破发次新属性:2023年上市,发行价38.13元上方的套牢筹码构成反弹阻力
SST量产时点不确定:样机到批量交付之间的工程化鸿沟经常被市场低估

一场对赌

明阳电气的故事讲到最底层,是一场对赌:赌这家被新能源周期打趴下的箱变厂,能在2026年下半年到2027年完成收入结构的换血——从国内电站客户换成互联网大厂和海外业主,从铁柜子粗加工换成HVDC预制舱,从20%毛利率的存量泥潭换到30%+的增量高地。
券商赌它赢,所以敢在净利-71.55%的报表之夜连夜唱多;市场疑它输,所以给了四家同类公司里最低的动态估值。两种定价不可能同时正确,而裁决权在下半年三份季报里:海外收入占比、HVDC订单交付、Q3毛利率方向。
对观察者而言,这家公司提供了一个干净的观察样本——周期股转型故事的所有要素(旧业务崩塌、新业务验证中、海外曲线陡峭、估值分歧巨大)都浓缩在这106亿市值里。样本会给出答案,只是需要一点时间。张传卫家族用了三十年把风电箱变做成行业头部,现在他们要再用两年时间证明:这家公司值得按AI配电的逻辑重新定价。
风险提示:本文所有内容均为基于公开数据的盘面记录与个人分析,提及的任何板块、个股仅用于说明当日市场情况,不构成任何投资建议或买卖推荐。文中涉及的机构观点、统计数据均为公开媒体报道转述,可能存在口径差异。历史表现不代表未来收益,市场有风险,投资须谨慎,请独立决策、自担风险。

猜你喜欢

发表评论

发表评论: