
 研报速递
最近几份汽车行业研报里,有一个词出现得越来越频繁:RoboX。
4月,国盛证券发布《ROBO-X:2026商业化落地加速》,直接判断“Robo-X为大势所趋”;东吴证券今年以来多次把“L4 RoboX”作为智能汽车的核心主线;8月,华源证券讨论自动驾驶产业链时,也把L4未来明确拆成Robotaxi、Robovan、Robotruck、Robobus以及Robosweeper等不同方向。
最近,上海证券的一份汽车行业报告里,同样出现了一张图,没有复杂的技术路线,也没有再把自动驾驶从L1一直排到L5,而是直接指出物理AI在汽车智驾领域的四种应用场景。
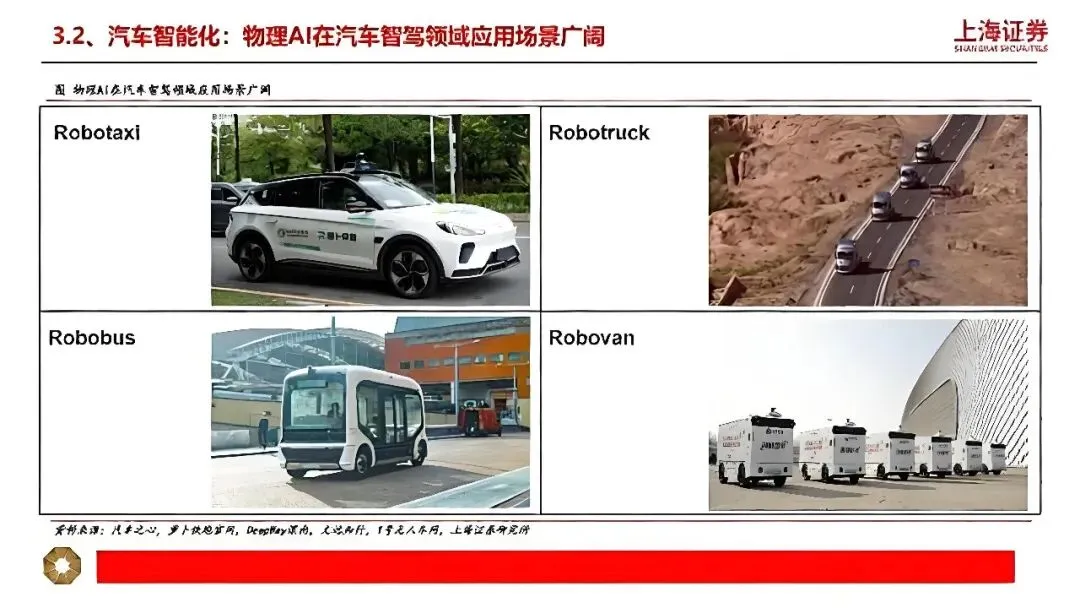
把2026年以来几家机构的报告放在一起,你会发现“RoboX”正在日益成为资本市场理解自动驾驶的新框架。过去资本市场对自动驾驶最重要的问题是:车到底有多聪明?现在开始变成:这套智能到底准备替谁干活?
1
过去十年,自动驾驶行业最熟悉的一套语言是L1、L2、L3、L4。这是一个典型的工程师视角,但站在商业世界里,L4显然不够。系统都叫L4,但配置在出租车、巴士、卡车或者物流小车上,它们代表的是完全不同的业务。
Robotaxi每天处理城市开放道路,需要不断接单、载客和周转,最终计算的是单车日均订单、空驶率、车队利用率以及一名远程安全员同时监管多少车辆。
Robovan没有乘客,甚至连驾驶舱都可能会消失,真正值得关注的是一个一天能送多少件货物、跑多少公里,单票成本能降低多少。
Robotruck进入矿山、港口和大宗物流以后,关注点又变成吨公里运输成本、车辆周转效率、安全员成本以及可持续24小时持续作业。
Robobus则进入另一套评价系统。它需要服从公交线路、站台、运行表和公共服务规则,还要服务老人、行动不便人群,处理乘客求助以及远程运营。
所以,RoboX里的“X”,表面看上去只是换了一种表达,实际上换的是“工作”。当资本市场开始按照“工作”重新划分自动驾驶,本身就意味着行业正在发生阶段变化。
因为只有当一项技术日益接近商业化时,人们才会开始认真区分它到底在给谁创造收入、节省什么成本。如果一项技术还停留在实验室里,“L4”就已经足够性感;到了真正挣钱的时候,一切都会变得更加具体。
2
一个非常现实的背景是,L2 正在迅速从精密配置转变为汽车工业的常规能力。
上海证券援引国内的数据显示,中国L2级辅助驾驶渗透率超过50%,而高速NOA正在进入10万元级别,城市NOA也不断向15万元以内下探。另一份2026年行业研究则表明,2025年L2及以上辅助驾驶坦克渗透率已经达到约66%。不同统计口径存在差异,但方向非常明显:过去只有高端汽车才有的辅助驾驶能力,正在快速普及。
这将使市场自然向前寻找下一个问题。如果L2越来越像标配,那么L4下一步在哪里最先形成规模收入?
答案肯定不是一夜之间让几亿辆私家车都自己开,更现实的路径是先去寻找那些经济账容易算清楚的方向。
Robotaxi已经开始进入算经济账的阶段。华源证券今年总结文远知行2025年经营情况时提到,其Robotaxi相关收入同比增长210%,国内远程安全员配比从2024年的1:10提高到1:40,Robotaxi总拥有成本较2024年下降38%。这些数字真正有意义的地方,不是再次证明车会自己开,而是开始出现一套能计算单车经济性的指标。
Robobus也正在从示范运营转入真实运营。
国内已经能看到一些更具体的变化。广州从2023年底开始把50辆自动驾驶小巴投入商业收费运营,部分线路直接执行普通公交收费运营;到了2026年,新开的社区微循环线路又开始尝试“企业购买服务+公众买付费”的方式。Robobus的问题已经从“没有人愿意体验”,逐渐变成谁来单、方式怎么定,以及一条线路长期怎样运营。
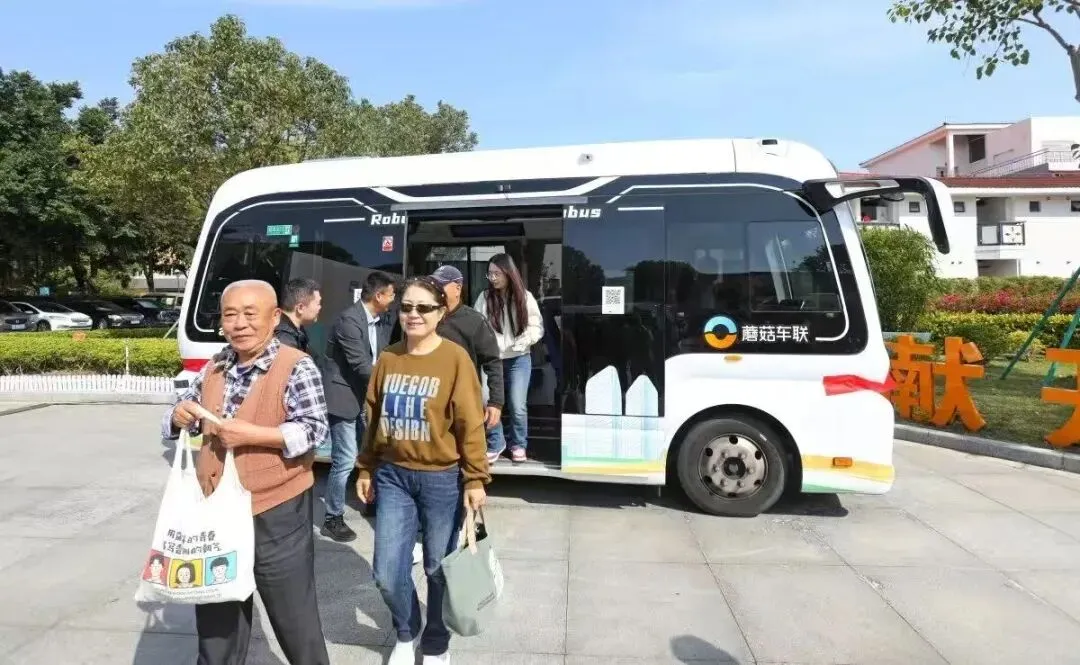
蘑菇车联的横琴医疗专线,则提供点对点的接驳,为跨境就医人群解决从口岸到医院这一段真实交通需求。
Robovan跑得甚至更快。相比Robotaxi,其带来的安全责任更轻、速度更低,运行需求又高度标准化,商业化路径反而更容易先跑。
Robotruck的逻辑类似。矿山、港口、专线运输本身就拥有相对明确的运行边界,车辆每天重复同类运输任务。一些企业现在讨论的已经不是“无人矿卡”,而是批量部署今后如何提高单车盈利、形成可复制的解决方案。希迪智驾今年披露的规划里,就包括成都国际陆港和太仓港等无人重卡规模部署。
这些就是自动驾驶进入RoboX阶段最明显的变化:正在从一种能力变成一组产品,大家开始少谈“车能不能无人驾驶”,转而讨论一条线路为什么需要它、谁愿意为它付钱,以及把司机、车辆、调度和服务全部算进去以后,经济账到底能不能成立。这大概就是“RoboX”在 2026 年突然开始有意义的原因。
3
如果按照上海证券报告里的四个主要方向继续往下拆,你会发现物理AI在汽车领域的想象力和前景,至少它可以进入很多“工作”。
Robovan走的是另一条路。它真正的竞争是快递员和传统城配车辆的部分运输工作。一旦单票、日运行达到和故障率算得过来,就能获得快速复制。
Robobus又是完全不同的一种产品。即使车内没有司机,仍然要完成停车、上下客、无障碍服务、车内监控、异常急救和线路运营。它已经不再被简单地理解成“大号Robotaxi”,自动驾驶进入公交系统以后,必须重新学习公交怎么运营,这些说明Robobus虽然都服务出行的人,但其实是一类独立产品。
这也是为什么上海证券在Robobus那一栏里,将文远知行、蘑菇车联、轻舟智航、驭势科技等单独列出来。
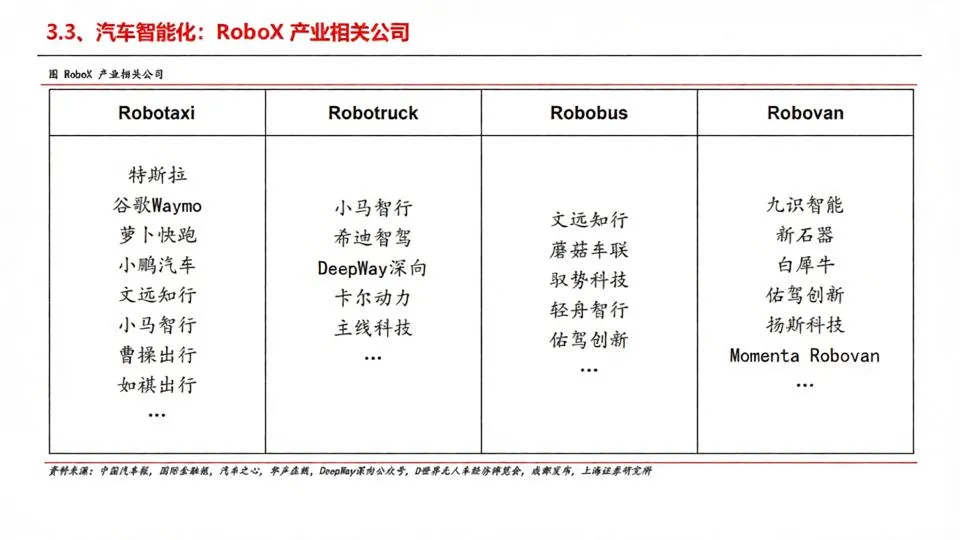
所以,把四类RoboX放在一起看,会产生一个很重要的判断:物理AI并不是同一套机器人换了四种外壳,而是已经形成一套基础智能能力,进入四套不同的社会分工。
出租车解决人们的城市出行,货车解决货物,卡车解决生产运输,巴士解决公共交通。
4
过去几年行业始终在追求一个更大的模型、更强的算法和更完整的完整性能力,似乎最终所有车辆都会被同一个“大脑”统一占领。
RoboX,X是什么,决定了客户是谁、成本怎么计算、监管由谁负责、系统需要什么额外能力,最终也决定了哪家公司真正拥有壁垒。
真正走向商业化以后,现实又把产业重新切开。不同的车开始干不同的活,不同的公司开始积累不同的Know-how。这反而可能是物理AI大规模落地真正开始的标志。
所以,“RoboX时代”真正值得一看的,并不是行业又创造了一个新名词,它反映的是自动驾驶正在经历一次研究视角的变化。
过去大家习惯遵循L2、L3、L4划分行业,因为最重要的问题是技术无法实现。到了2026年,所有券商开始按照出租车、货车、卡车、巴士重新寻找产业机会,因为问题已经向前走了一步:技术做到了,然后呢?
东吴证券今年甚至已经开始把RoboX直接称为“物理世界智能体”,尝试用它能够创造多少收入来理解这类资产的价值。7月的研究又进一步提出,RoboX正在从技术展示进入商业化验证阶段。
这种变化实际上比任何一个市场规模预测都更值得关注。市场规模到底是3300亿元还是4500亿元,很大程度上取决于统计口径;但当金融机构开始反复追踪车队规模、远程安全员配比、单车TCO、单票、日均订单和批量采购时,行业进入商业化阶段的信号反而更加真实。
当这些问题逐渐取代参数表时,自动驾驶才真正从技术行业生产力走向行业。
RoboX时代,说到底就是自动驾驶终于开始按照“工作”分类了。而X后面能填多少种工作,或许才是物理AI在汽车世界里真正有想象力的地方。


发表评论
发表评论: