
 研报速递
1
酒店规模
自有品牌占比攀升,商旅型稳居主导,中小体量成投资主流
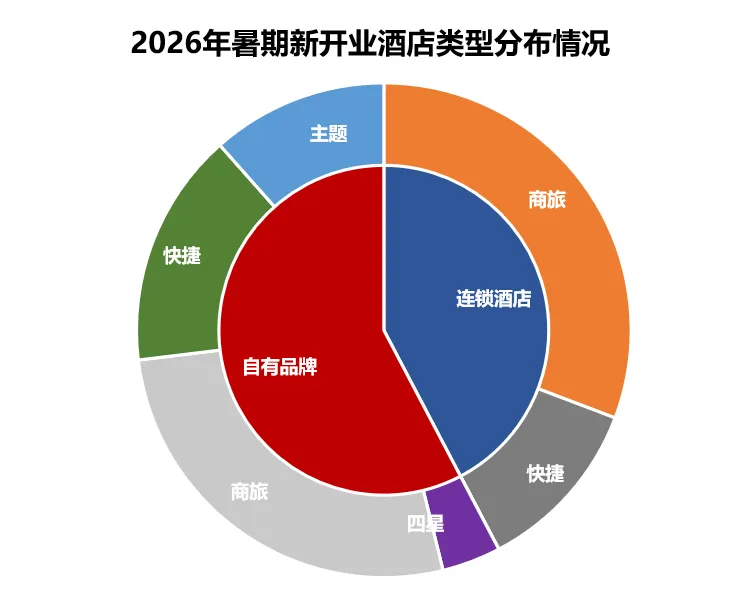
2026年7-8月,天津市新开业酒店26家,其中自有品牌酒店占比约六成,连锁品牌占四成。从酒店类型看,商旅型酒店占据市场主导地位,在连锁品牌中占比达73%,在自有品牌中占比为47%,其余主要为快捷型和主题型酒店。截至目前,自有品牌酒店占年内新开业酒店总量的44%,凭借其在运营模式上的灵活性和可控性持续抢占细分市场,预计全年该比例将升至50%左右。
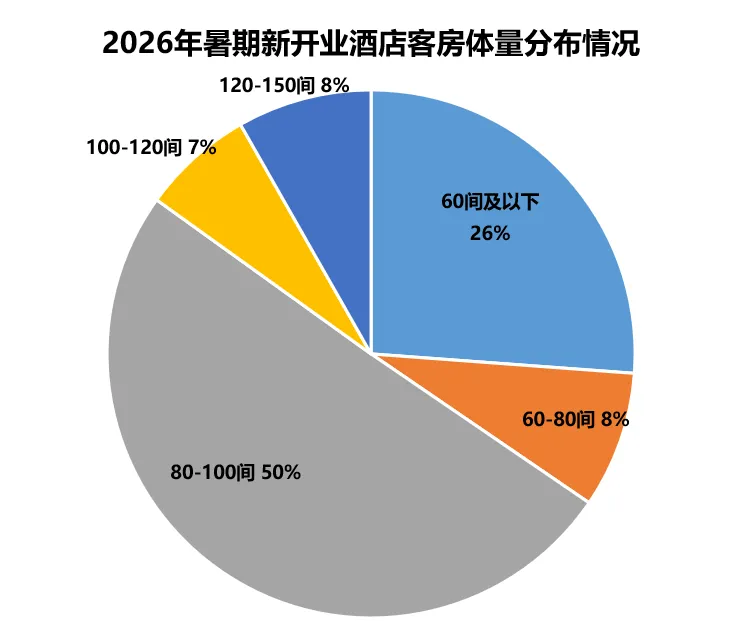
从客房规模看,暑期商旅型酒店规模明显扩大,体量在80-100间的占比达50%,成为市场主流;60间及以下的小体量酒店占比为26%,主要集中快捷型和主题型两类。整体来看,在当前市场环境下,商旅酒店普遍将客房规模控制在80-100间的“黄金区间”,以实现投入与回报效率的最大化;快捷酒店则更倾向于60间及以下的小体量,侧重成本控制与快速周转;主题酒店同样落位60间以下的小型物业,通过提升物业适配的灵活性,从而有效推进差异化布局和个性化运营。
2
区域表现
滨海新区与河西、南开为增量主力,和平、红桥调整过渡
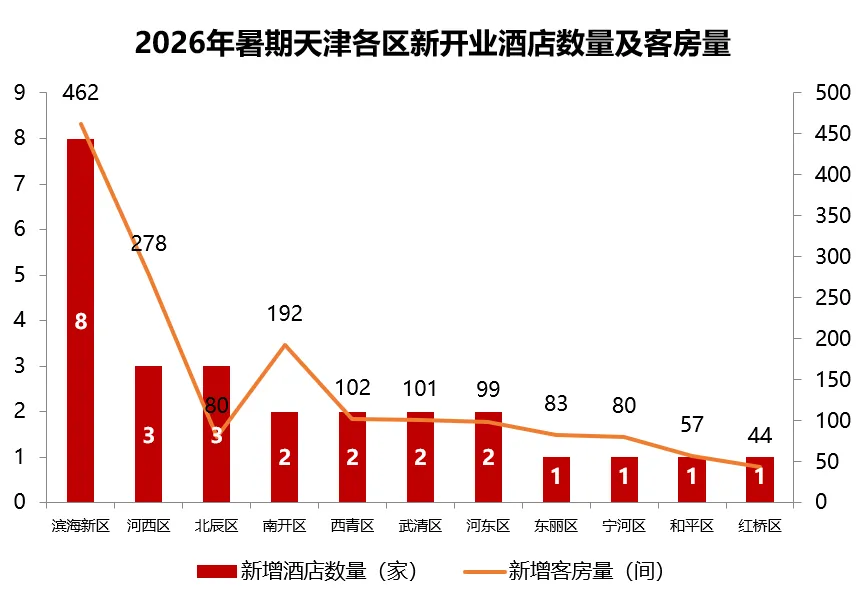
从2026年7-8月新增客房区域分布来看,市内六区和滨海新区占据市场主导地位,占比分别为35%和31%,其次为环城四区,占比23%,远郊区域暂处调整阶段。
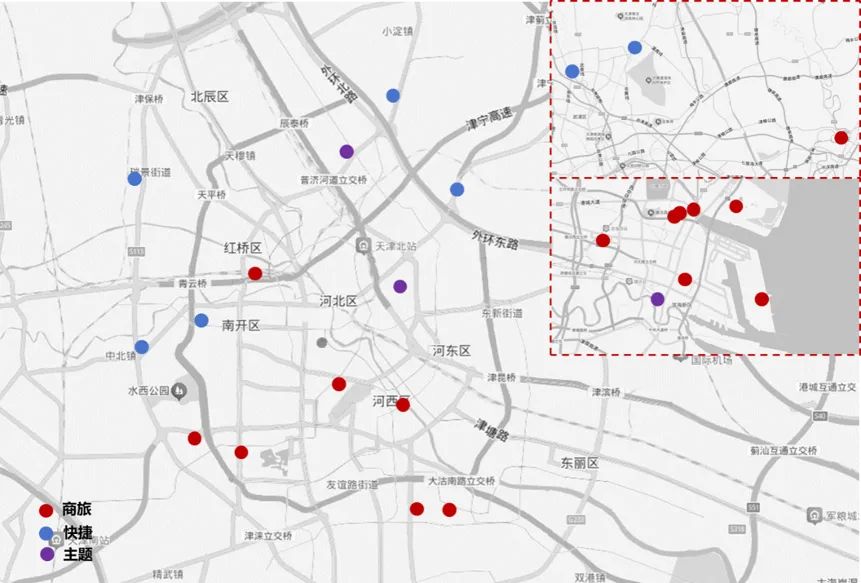
增量区:滨海新区新增客房462间,主要分布在泰达街和滨海旅游区,供应主力为本土独立经营品牌酒店,少量连锁酒店,典型供应品牌为华住汉庭、亚朵、陌上轻雅;河西区新增客房278间,集中在临近五大道旅游区、陈塘商务区及梅江会展中心等区域,均为连锁酒店品牌供应,典型为华住全季和城际、锦江维也纳;南开区新增客房192间,主要分布在地铁站交通枢纽区域,典型供应品牌为锦江7天智筑酒店。
调整过渡区:和平区和红桥区新增客房量均不足60间,其中和平区为长租公寓改造项目,区域酒店市场饱和且竞争激烈,投资方在选址上更加谨慎;红桥区依托西站商务区新开业一家酒店,其他区域尚未形成规模化供给。
3
酒店选址逻辑
依据客群属性的差异化选址
4
分产品客房价
价格梯度清晰,差异化定位协同拓展
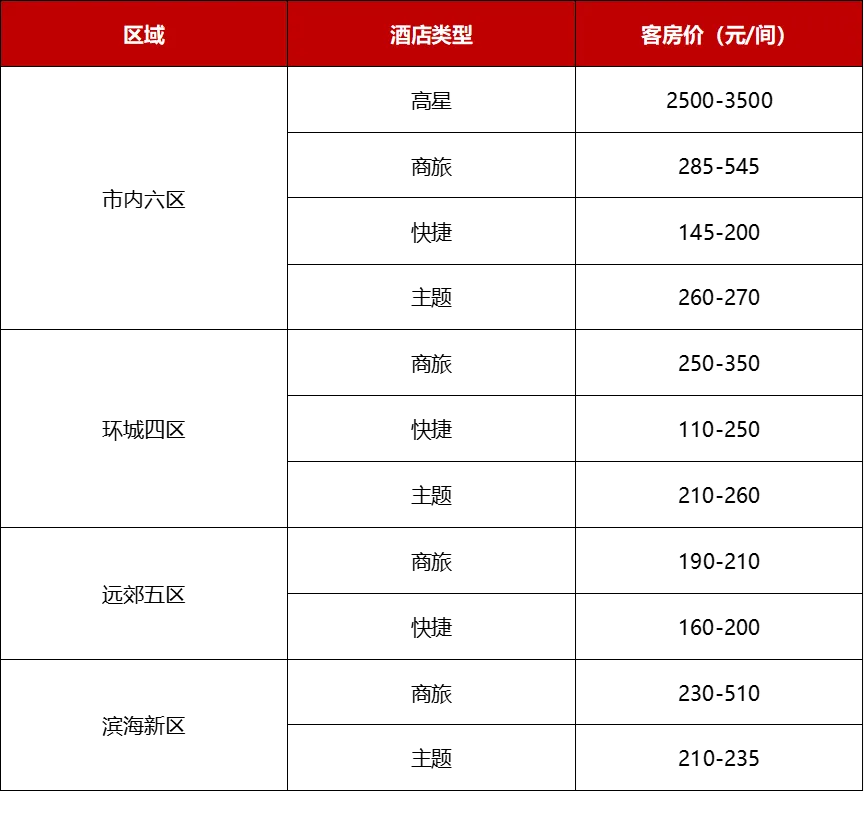
2026年7-8月,天津新开业酒店通过从高星到商旅、快捷、主题的阶梯式定价,精准对应品质商旅、中端差旅、大众性价比及年轻个性化等多元客群需求,以清晰的品类分层规避同质化竞争,从而实现各细分市场的协同与拓展。
新开业酒店中,高星酒店仅有一家,为自有品牌经营的康养酒店,承租于河东区中海城市广场配套商业,客房价集中在2500-3500元/间·天,主要承接高端康养客群;商旅酒店价格区间为230-510元/间·天,契合主流企业差旅标准与旅游消费者的预期,精准覆盖中端市场需求;快捷酒店定价在110-250元/间·天,核心客群为大众游客与基础商务客群,强调性价比和便捷性;主题酒店客房价集中在210-270元/间·天,均由电竞品牌运营,侧重年轻客群对个性化与体验感的追求,从而形成区别于标准化酒店产品的差异化竞争格局。
5
物业来源
“存量盘活“与”换牌焕新“双路径构成投资主流格局
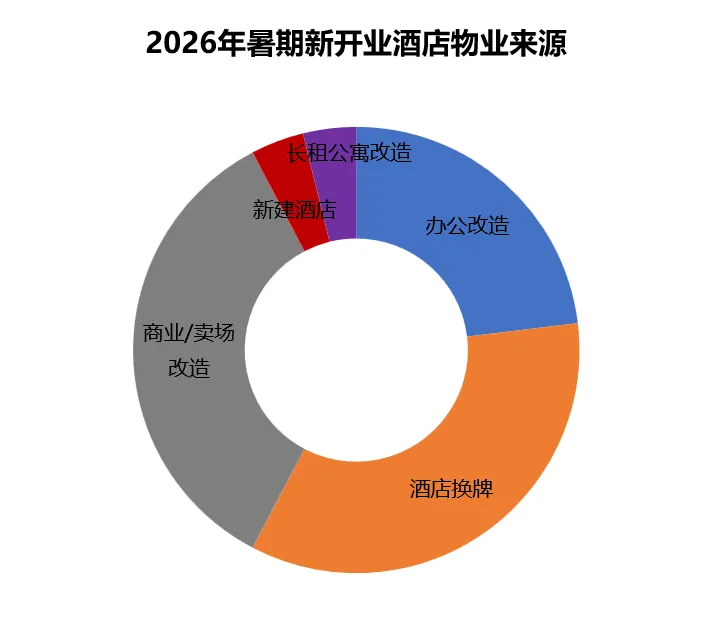
2026年7-8月,天津市酒店开发投资以“存量资产盘活”和“换牌焕新”为主要方式,总计占比超九成,已构成当前市场投资的主流路径,其中存量盘活侧重降本增效,换牌焕新聚焦品牌重塑,预计在中长期将持续带动供给结构的提质增效。
从新开业酒店具体物业来源看,存量资产盘活类酒店共16家,新增客房946间,占全市新增客房量约六成,其盘活方式集中对低效商业和办公物业的功能性改造,以及对长租公寓的改造,体现出“以存量激活实现降本增效” 已成为当前天津酒店投资中落地性最强的路径;换牌焕新类酒店共9家,新增客房551间,其主要方式是对既有酒店进行设施改造与品牌重塑,且换牌类型以自有品牌取代其他品牌为主导,这一趋势表明,在增量放缓、存量竞争加剧的行业背景下,低效酒店品牌门店将加速淘汰,而本土独立经营品牌凭借投入产出比与回报稳健性的双重优势,市场地位持续提升。
6
集团表现
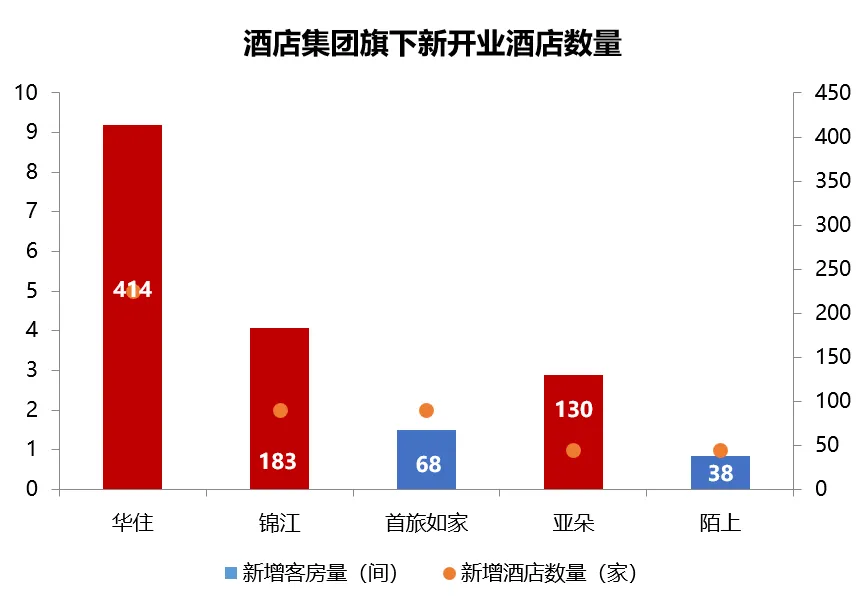
本土头部集团集中领跑,华住、锦江和亚朵主导集团化格局
7
酒店市场总结
2026年7-8月,在暑期文旅消费旺季的带动下,天津酒店市场延续了“存量焕新、供给提质、客群细分”的演进态势。
暑期全市新开业酒店共26家,新增客房1580间,存量资产盘活与换牌焕新构成市场供给主流路径,存量盘活贡献大部分新增客房,“以存量换增量”成为投资核心逻辑。区域拓展方面,市内六区与滨海新区构成增量主力,河西区、滨海新区表现活跃,和平区、红桥区暂处调整过渡期。产品结构上,商旅酒店以适中体量主导市场,快捷与主题型酒店则聚焦小体量物业,实现差异化布局;价格体系分层清晰,覆盖品质商旅、中端差旅及大众性价比客群,有效规避同质化竞争。品牌格局上,华住、锦江、亚朵三大本土头部集团占据主导地位,自有品牌换牌趋势显著,独立经营市场地位持续攀升。
整体来看,天津酒店市场正通过存量激活、品牌焕新和产品分层精准卡位,推动供给结构从规模扩张向质量效益转型。
资料来源于网络,版权归原作者所有,如有侵权请联系删除


发表评论
发表评论: