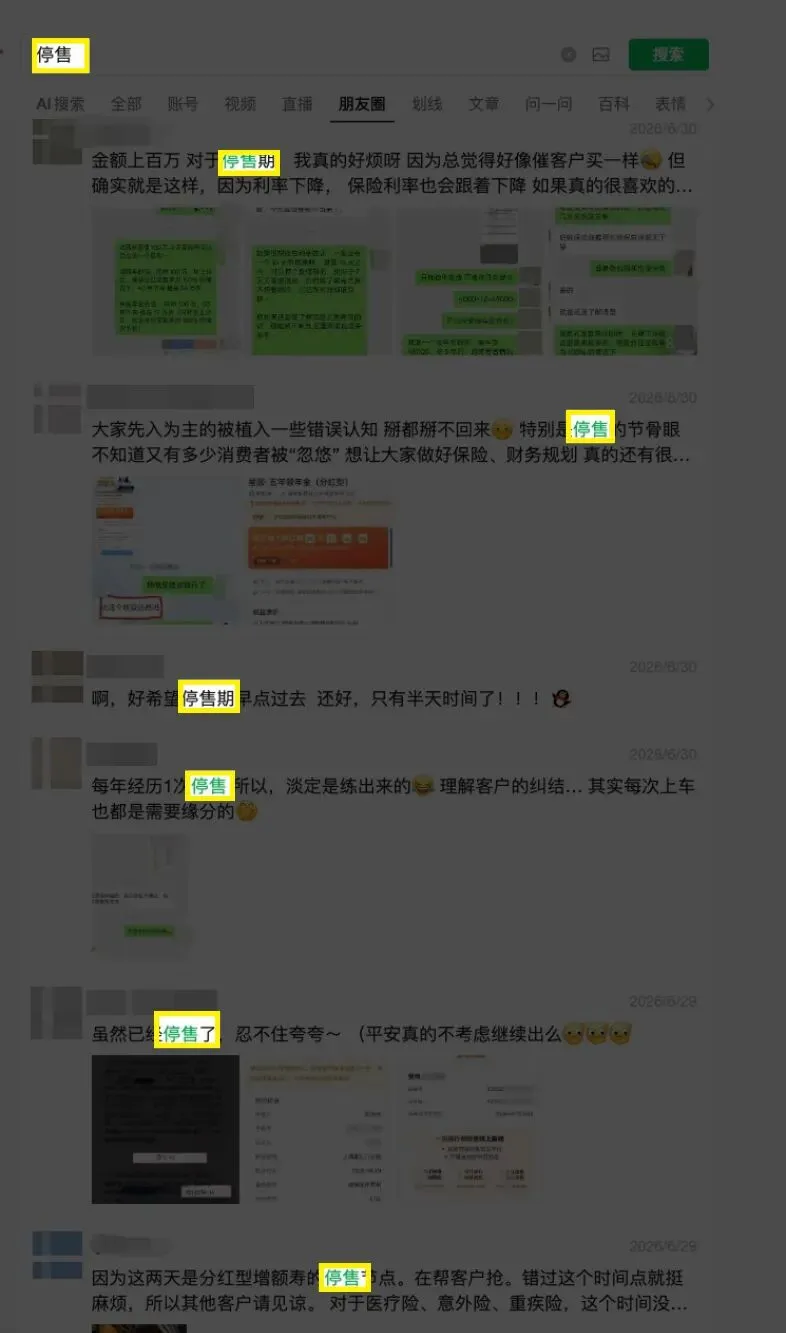
为啥做金融的券商人,孩子教育金最终选了储蓄险?全网服务600+客户MDRT/IQA/IMA等多项国际认证找我买保险前想了解我:找一个懂理赔的人买保险是什么体验星伙伴|杨柳:人力主管转型,如何用专业和真诚赢得客户信赖,蝉联 MDRT?———— 杨柳的第159篇原创文章 ————嗨,我是杨柳,你也可以叫我柳爷或者柳哥。保险经纪从业第4 年,连续达成MDRT全球百万圆桌会员、IQA 国际品质奖、IMA保险名家奖,明亚保险经纪合伙人。差不多就是2万个同行里,排前5%的水平。今天想聊一个我一位铁粉老客户的故事。他是做金融的,在证券公司上班,自己也做投资——基金、股票、权益类、固收类都配,整体下来能拿到 5% 到 8% 的收益。这个水平,说实话,比市面上大多数理财都强。他自己也很清楚。他来找我,说要给孩子买一份教育金,用储蓄险的方式,一年一年往里存。我第一反应就是问他:你都能拿到 5% 到 8% 了,储蓄险这点收益,你看得上?他说,看不上。但他还是要存。第一个理由是,资产配置必须分散。他说这话的时候特别自然,因为这就是他的职业本能。会做投资的人都清楚,钱不能押在一个地方——涨的时候一起涨,跌的时候一起跌,那不叫投资,那叫赌。第二个理由,他说的是:保险有些功能,是别的金融工具替代不了的。这句话我记住了。他还给孩子买过黄金。黄金这东西,长期看是涨的,但短期波动谁也说不好。没有人能保证,孩子要交学费那一年,黄金正好在高位。也没有人能保证,那时候你手里的股票,正好没被套住。聊到这儿我就明白了。他不是在给孩子的教育金找一个“收益率最高的工具”。他是在给一笔“确定时间、一定要用”的钱,找一个“到那天一定在”的地方。这两个目标,本来就不是一回事。想存钱?先搞懂储蓄险是啥吧!这里要说一件今年行业里的大事,很多客户可能只在朋友圈刷到过一半。从今年 7 月 1 日起,全市场在售分红险的演示利率上限,从 3.9% 统一下调到了 3.5%。高于 3.5% 的产品,要在 6 月 30 日之前完成变更备案或者停售。这就是业内说的“630”。再看另一头。分红险写进合同、必须兑现的那部分,也就是保证利益对应的预定利率上限,是 1.75%。而且这一年多来,各家公司在往同一个方向走:固定那块越来越接近,甚至有公司主动把保证部分压到 1.25%,明摆着要走“低保底、高浮动”的路子。于是现在你把两份计划书摆在一起看,会发现一个问题特别尴尬: 固定那一块,大家大差不差; 浮动那一块是显示,不是承诺监管的口径写得很清楚:演示利率只是保险公司对未来分红的假设展示,不写进合同,也不构成承诺。真正能拿到多少,取决于公司当年的经营成果。顺便说一个反直觉的细节。演示利率从 3.9% 降到 3.5% 之后,同一家公司、同一款产品,披露出来的分红实现率反而可能变好看——因为分母变小了。你看,这个数字本身,跟你到底能拿到多少钱,关系真的没那么直接。你盯了半天的那个数字,既不是你能拿到的钱,也不是你能拿来比优劣的标准。那还比什么?今年 6 月,我朋友圈里最多的文案就两种:一种叫“最后上车机会”,一种叫“产品即将全面下架”。写得跟真要绝版了一样。我当时写了好几篇文章,也拍了视频,就讲一件事:这次调整的是演示利率,不是产品停售。630分红险停售不要盲目冲演示利率是什么?是计划书上给你看的那个假设。它降下来,你合同里写着的保证利益一分不少,也不会因此缩水。当时愿意听的人不多。毕竟“要停售了”这四个字,太好卖了。现在 6 月过去了两个多月。回头看,很多产品压根没下架,还好端端摆在货架上。当时喊得最凶的那批文案,现在都安静了。我说这个,不是想打谁的脸。靠停售卖出去的保单,本身就是个隐患。客户是在“再不买就没了”的心情里签的字。他对这份保单的理解,从第一天起就是偏的。等孩子真要上大学、真要取钱的时候,才发现“当初说好的收益”根本没那么多。那时候难受的是客户,背锅的是行业,谁也没赚到。我的答案很直接:看功能。具体是四件事。第一,确定性。什么时间、一定有、有多少、给谁——这四件事,是不是白纸黑字写进合同的。第二,能不能穿越周期。这笔钱该用的时候,会不会因为市场不好就蒸发了。储蓄险的价值从来不是涨得快,而是它不跟着市场一起跌。第三,控制权。投保人是谁、被保险人是谁、受益人是谁,钱的走向是可以提前安排的。这是金融工具里很少见的属性。第四,交得进、留得住。一年一年强制存下来,不容易被临时挪用。这条听着一点都不高级,但对教育金、养老金这种“到了时间必须有一笔钱”的目标来说,恰恰最值钱。你发现没有,这四条里,没有一条叫“收益率多少”。不是说收益率不重要,而是在储蓄险这件事上,收益率排不到第一位。你看我那个证券公司的老客户。他自己就能拿到 5% 以上,他缺的从来不是收益率。他缺的是一笔“不管市场怎么走、到了那天一定在”的钱。保险确实是解决钱的事,但ta从来都不是解决“赚钱”这事。聊到后面,这位客户问了我一句挺有意思的话。他问:这个产品你佣金很低吧?是不是羊毛出在羊身上?我说,不返佣。对不起,找我买保险,不返佣他说不是那个意思。他是觉得,佣金低的产品,对客户应该更友好。我特意去看了一眼佣金率。确实不高。顺带说一句,我自己挑产品,从来不看佣金高不高。不会因为哪款佣金给得多,就推荐哪款。我平时用内部系统查方案的时候,甚至会顺手把佣金率那一页关掉。不是怕人说什么,是不想让自己被这种跟专业无关的因素影响。人一旦盯着数字,就容易跟着数字走偏。保险这件事,得回到“这个家庭到底需要什么”上头。所以这段对话我一直记着,因为它太典型了。一个证券公司的从业者,看产品第一反应是查佣金、算回本、想羊毛出在谁身上。这套思路放在金融市场里没毛病,但搬到保险上,容易跑偏。保险它不是一道算术题,而是一份规划。哪个责任该保、保多久、交几年、每年交多少、什么时候开始领、最后给谁——这些组合起来,才叫方案。而同一份计划书,套在两个人身上,答案可能完全不一样。所以我一直那句话:别拿保险去跟银行、跟理财、跟基金比数字。它们是不同的工具,干的是不同的活。你非要比,就像拿扳手去拧螺丝——不是扳手不好,是你拿错了。你要找的,是那个能帮你把这些工具摆对位置的人。杨柳总结如果你最近也在纠结储蓄险这件事——不确定自己该不该配、配多少、用哪种形态;或者手里已经攒了好几份计划书,数字看得眼花,不知道该看哪一行。可以来找我聊一次。我不推荐具体产品,也不会一上来就跟你算收益。我会先问你三个问题:这笔钱什么时候用?给谁用?中间会不会动?这三个问题聊清楚了,方案其实自己就浮出来了。我是杨柳,明亚保险经纪合伙人,保险经纪从业的第4年,坐标北京,业务范围覆盖全国。咨询请下方扫码👇🏻,备注来意(不备注的话,可能不通过哦)文中涉及的监管口径来自公开信息,具体产品的保证利益与分红水平,以合同条款和保险公司披露为准。文中客户信息已做模糊处理;本文不涉及具体产品推荐,也不构成投保建议。

 研报速递


发表评论
发表评论: