
 研报速递
9月1日。今天市场震荡小跌,成交金额2.05万亿元。
8月已经收官,按照惯例,今晚我们做个回顾,看清当下以更好展望未来。
一、大事件
海外方面,美联储在月底转鹰。
美国7月CPI环比上涨0.1%、同比上涨3.4%,核心CPI同比上涨2.5%。
联储主席沃什强调,通胀仍然偏高,市场预期9月有概率会加息。
对A股而言,利率风险反复,高估值板块会受到约束,全球风险偏好也更容易出现阶段性波动。
美伊的地缘风险也重新抬升能源溢价。
8月末,美国打击霍尔木兹海峡附近的伊朗火箭发射装置,国际油价一度上涨约3%,亚洲股市和美股期指走弱。
一方面,油气和资源品受益于风险溢价而上涨;另一方面,能源价格上涨会推高通胀、压低风险资产的估值。
国内方面,房地产融资机制继续优化。
8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,将商业性个人住房贷款最长期限由30年延长至40年,
整体来看,政策有助于稳定居民购房预期、缓解房地产销售端压力。
此外,A股中报盈利好于预期,盈利结构也在改善。
高盈利行业在全市场利润中的占比持续提升,低盈利行业造成的拖累也在逐步减弱。
从全年维度看:2024年的时候,全年非金融A股利润增速约为-10%;2025年收窄至约-2%;今年的话,非金融A股利润仍有望实现约15%的增长。
从年度趋势判断,当前市场仍处于业绩上行周期之中。
二、本月市场整体概况
8月A股主要宽基指数全线上涨。
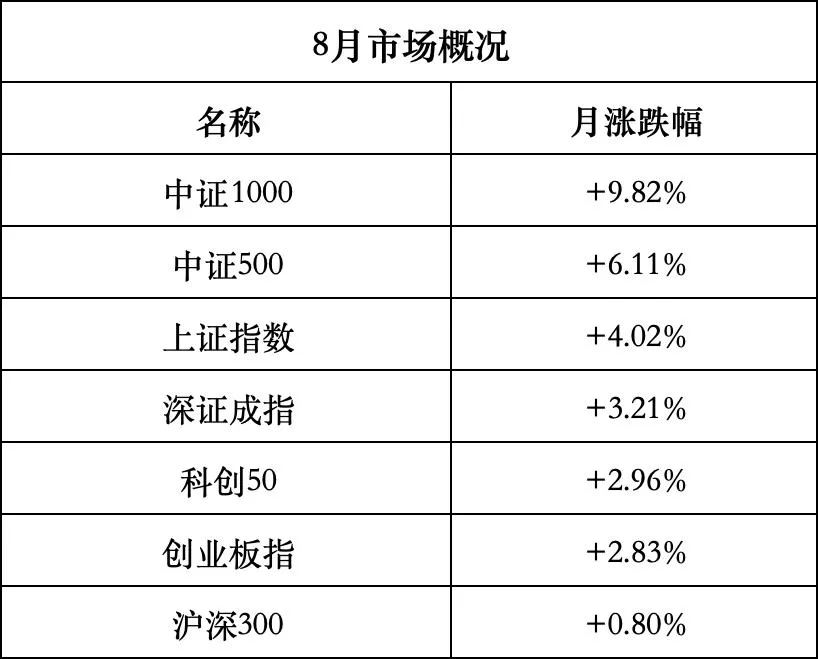
中证1000与沪深300之间接近9个百分点的差距,是本月最鲜明的风格信号,行情重心由大盘权重明显向中小盘和高弹性方向扩散。
8月,A股日均成交额约2.24万亿元。从成交和走势来看,指数层面整体反弹,同时板块轮动较快。
三、板块表现
8月,在申万31个一级行业中,24个上涨、7个下跌。行业涨跌幅中位数为+3.26%,呈现较广泛的结构性回暖。
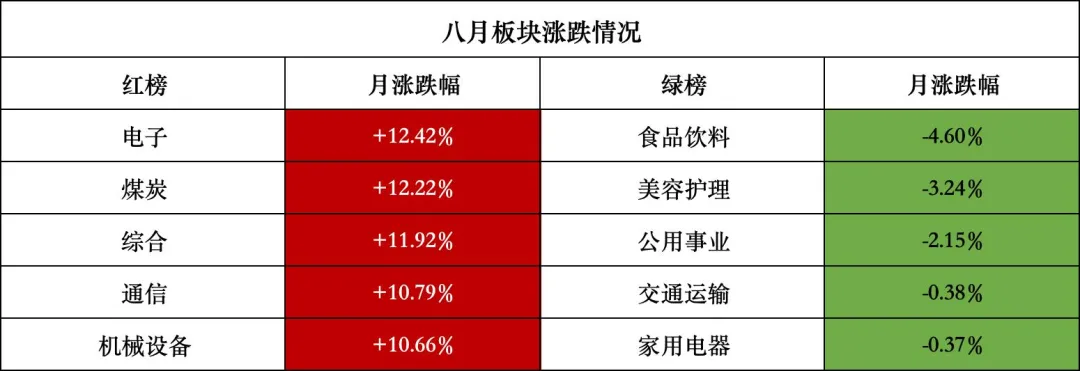
强势方向的逻辑主要有两条。
第一条是科技线。
CPO、PCB、半导体设备等方向在7月调整后迎来修复,叠加国内科技金融和产业政策预期,电子、通信与机械设备成为资金集中回补的方向。
第二条是资源线。
煤炭、有色和石油石化受益于价格预期、库存去化、地缘风险及盈利修复,既具备周期弹性,也具备一定避险属性。
四、券商金股追踪
我们在月初关注了14只券商金股,如果在月初按等权买入这一篮子金股,本月组合收益率为2.77%,跑赢同期沪深300约1.96个百分点。
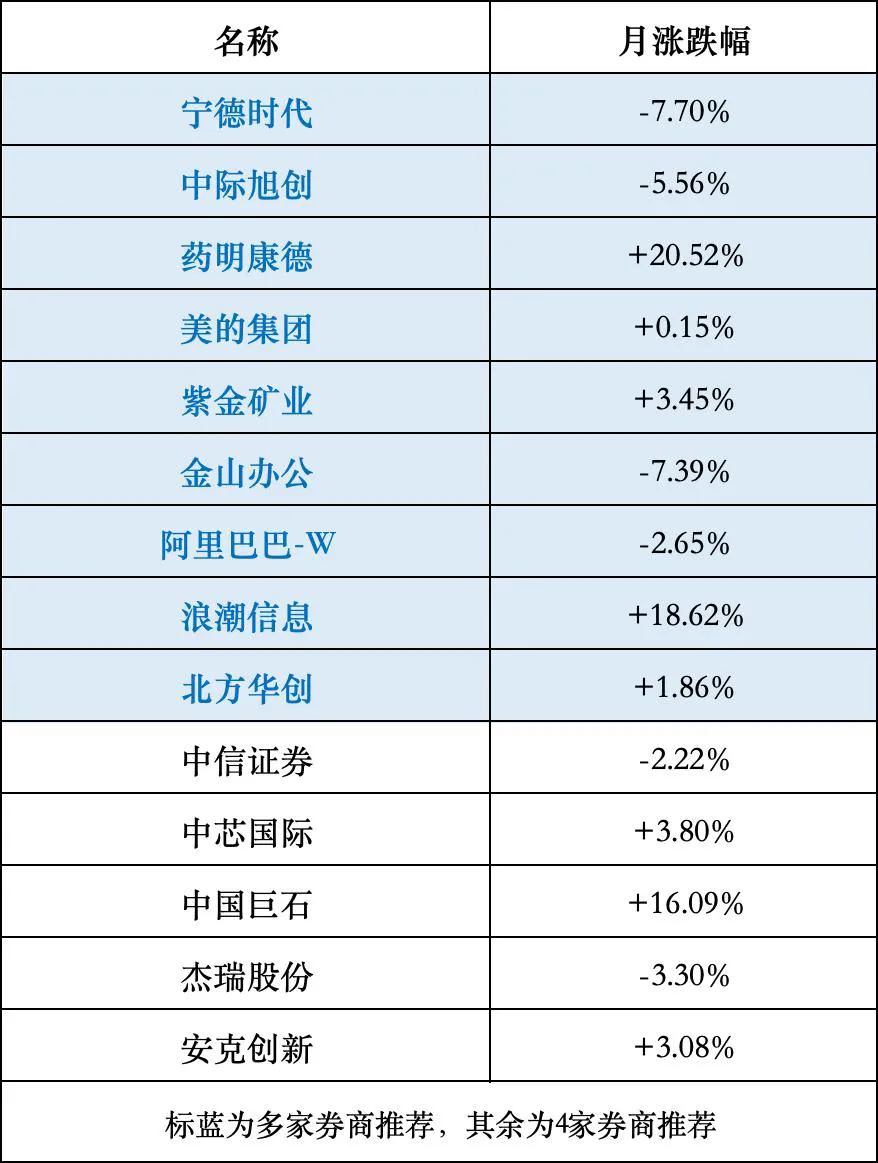
药明康德、浪潮信息、中国巨石是组合的主要拉动力量。
今天是9月的第一天,本月的券商金股也已经出炉。
获得多家券商推荐:药明康德、宁德时代、紫金矿业、中际旭创、石头科技;
获得四家推荐:中信证券,中微公司,中国巨石,淮北矿业。
五、9月展望
回看8月,A股指数普涨、结构扩散、小盘占优。
上涨并非依赖单一权重板块,而是由中小盘修复、AI及半导体产业链回暖、资源品价格预期改善共同推动。
高成交额提供了轮动基础,但板块切换较快,也意味着追高的容错率并不高。
展望9月,重点关注三条线索:
海外利率:美联储9月议息会议前后,加息预期、美国通胀与就业数据可能继续扰动美债收益率和全球成长股估值。
业绩验证:半年报披露后,市场会从主题交易转向订单、盈利和现金流验证,科技与资源板块内部的分化可能加大。
政策落地:关注国内地产和消费政策,能否转化为信用扩张和盈利预期改善。
简单归纳:缩量背景下,加上美联储加息预期和地缘局势扰动,让大盘指数在4000点附近承压,资金可能会更多关注业绩和政策两条线。
市场总体评分:6.5分,处于震荡区间。
阶段性最强指数:暂无。
风险提示:本文所列个股仅作为数据复盘展示,不构成任何投资建议。股市有风险,入市需谨慎。

发表评论
发表评论: