
 研报速递
点击上方蓝字,关注我们
截至6月末,A股43家上市券商合计总资产约18.19万亿元,较2025年末扩张18.1%;合计净资产约2.98万亿元、净资本约1.88万亿元,分别增5.6%、6.6%。整体呈现"资产扩张快于净资产积累"的特征,行业杠杆中枢上行,本轮扩张更多依赖负债与客户资金而非权益增厚。
此外,5家上市券商半年归母净利润集体跨过百亿门槛,这是A股历史上从未出现过的事:
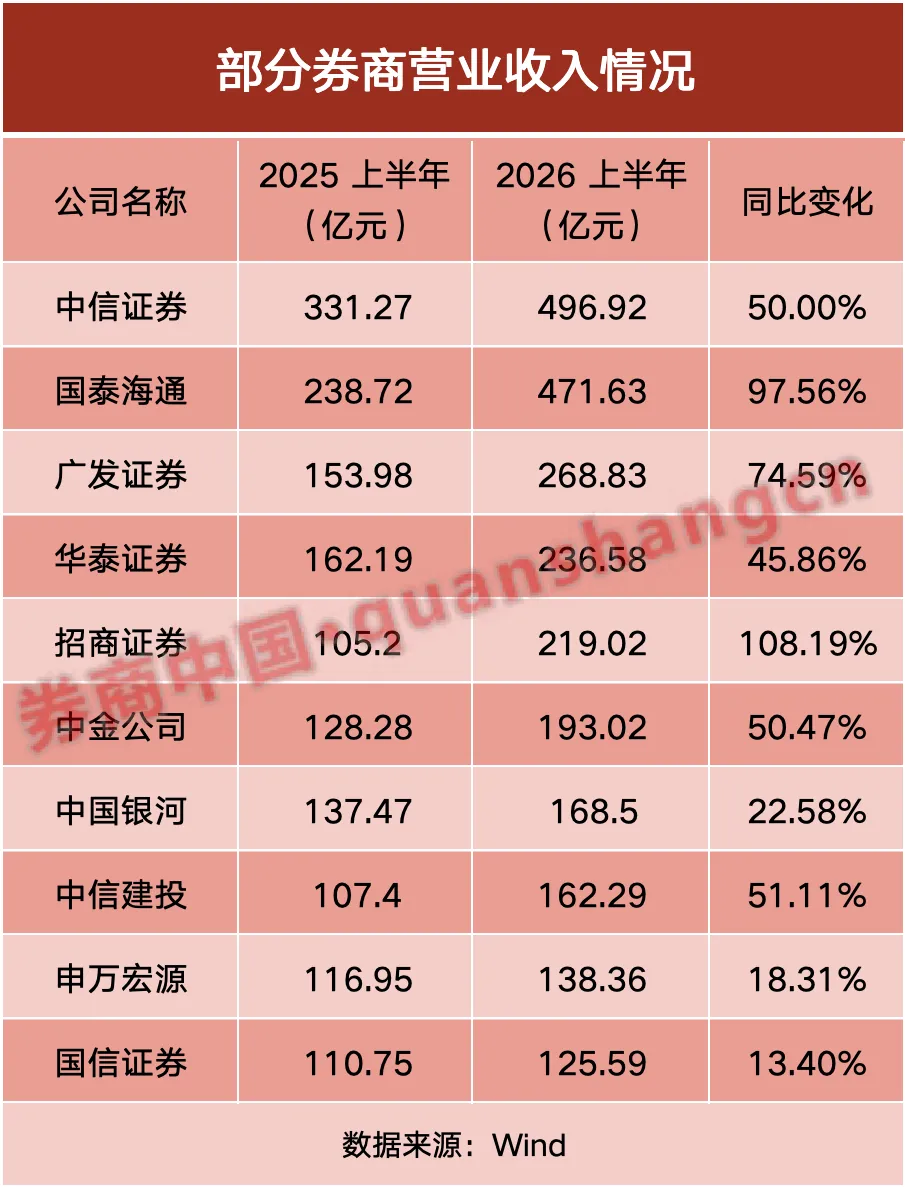
中信证券8月20日——营收496.92亿,净利233.43亿,同比暴增69.6%。
国泰海通8月18日——营收471.63亿,净利202.6亿,营收近乎翻倍。
华泰证券8月28日——营收236.58亿,净利116.92亿,同比增长54.87%。
广发证券8月28日——营收268.83亿,净利116.52亿,同比暴增80.1%。
招商证券8月25日——营收219.02亿,净利106.24亿,双双翻倍。
五家百亿俱乐部,五种完全不同的赚钱逻辑:
中信证券——最均衡。所有业务都在涨,涨得最均匀。
国泰海通——最大。规模第一,但赚钱效率垫底。
华泰证券——最AI。科技投入最大,转型最坚决。
广发证券——最快。增速80%,黑马成色最足。
招商证券——最猛。营收净利双双翻倍,冲劲最狠。
来源:综合财联社、最|投行、金透社、券商中国内容整理
上半年券商业绩如何?
截至2026年8月30日,A股43家上市券商系数披露2026年度半年报。上半年,上市券商合计实现营业收入3,647.10亿元,较2025年上半年(2,500.25亿元)同比增长45.9%;实现归母净利润1,553.70亿元,去年同期(1,042.71亿元)同比增长49.0%。
具体在营收规模方面,头部券商创收能力更为突出。中信证券及国泰海通营收规模均超过400亿元,而在去年同期,尚无一家券商达到这一量级。营收200亿元以上的“俱乐部”成员,也从去年同期的2家扩大至5家。
归母净利润及排名方面,中信证券以233.43亿元排名第一,同比增长69.6%;国泰海通以202.60亿元位居第二,同比增长28.7%。半年净利润超过百亿的还包括华泰证券(116.92亿)、广发证券(116.52亿)和招商证券(106.24亿)。
第一梯队前十券商并未发生变化:净利润超过50亿元的券商还包括中金公司(81.99亿)、银河证券(77.97亿)、中信建投(76.39亿)、国信证券(57.32亿)和申万宏源(57.30亿)。值得一提的是,在合并计算中金公司、东兴证券和信达证券后,“新中金公司”的归母净利润也超过百亿元。
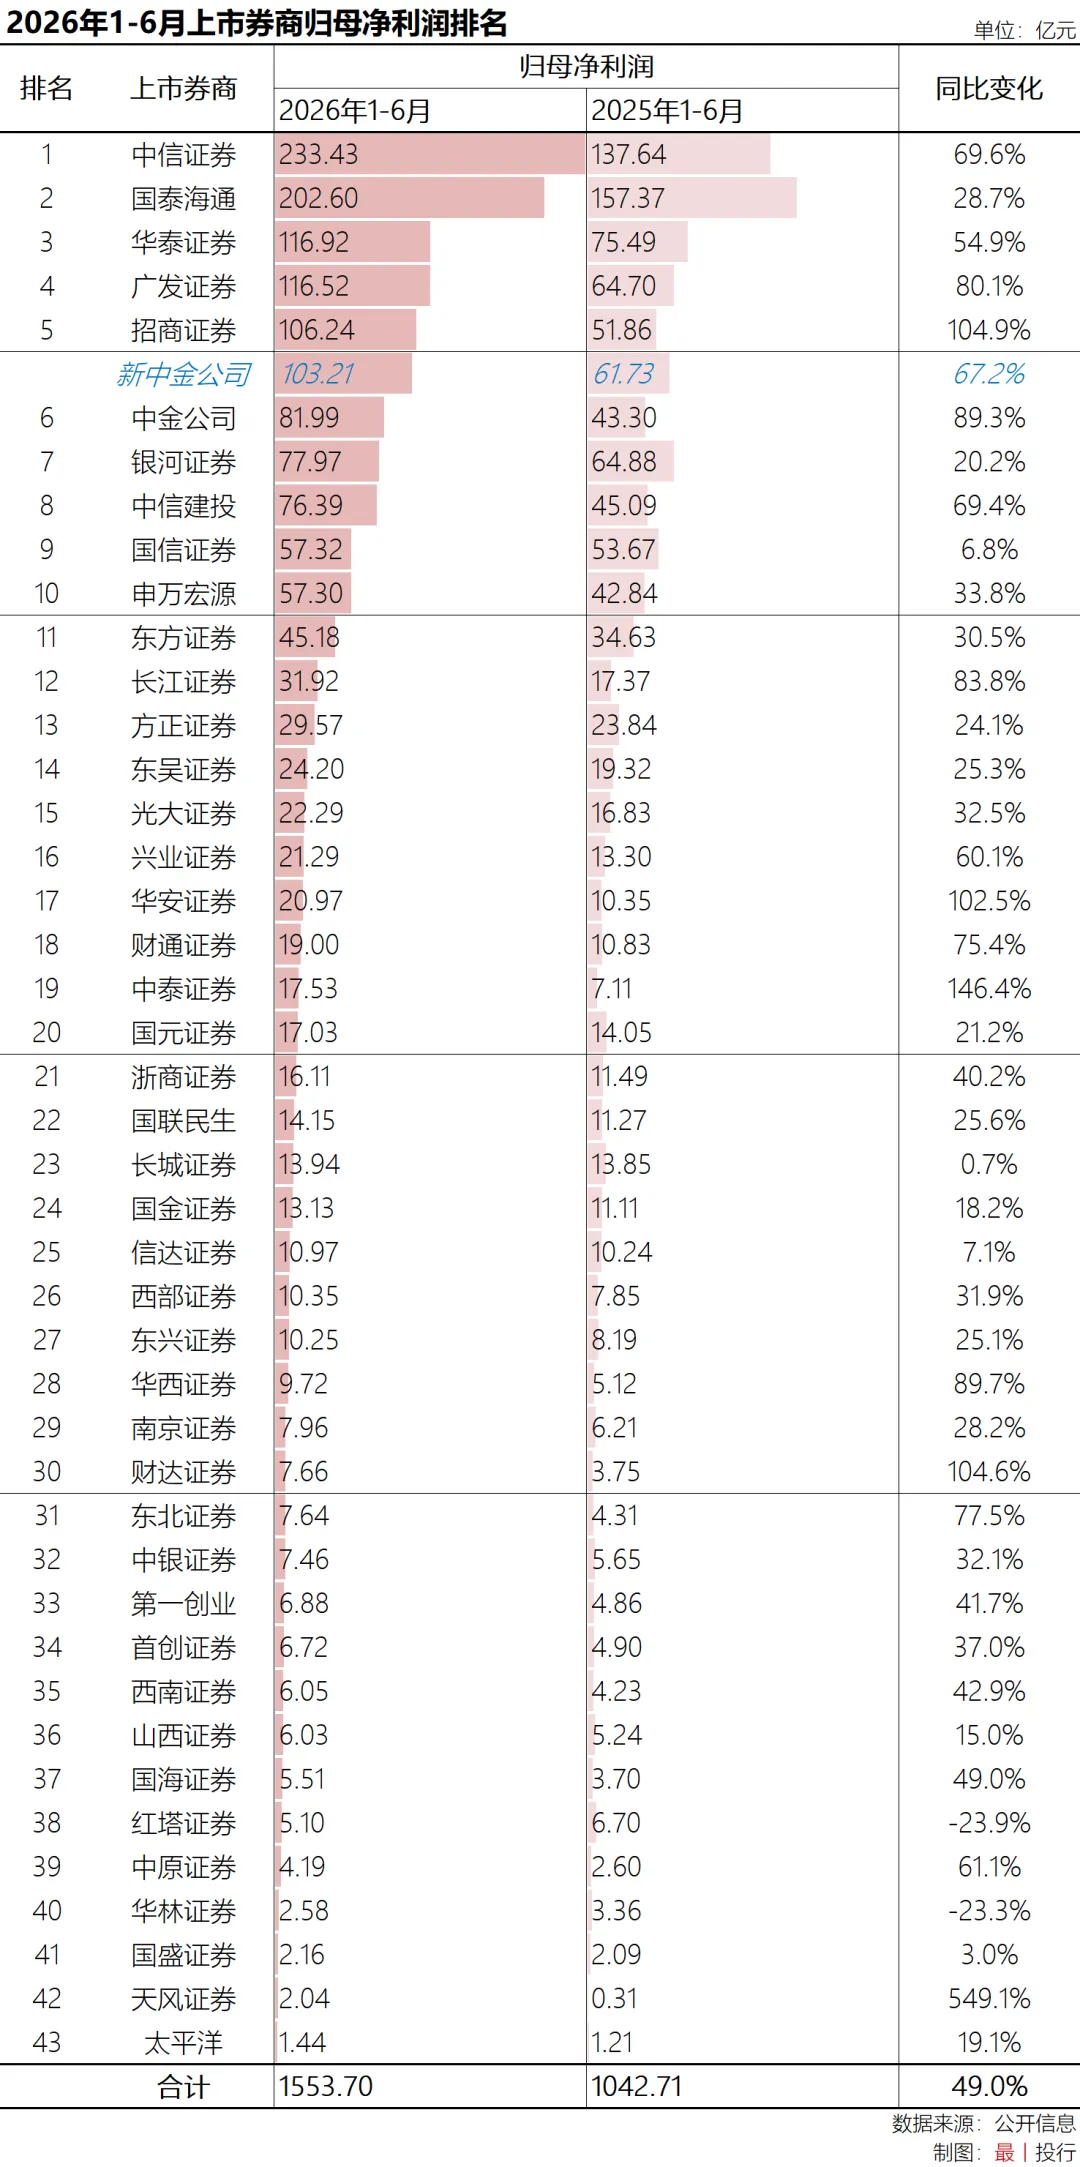
从业绩增速来看,除了招商证券之外,还有4家券商归母净利润同比增长超过100%。其中,天风证券同比增长逾5倍。而中泰证券增长146.38%、财达证券增长104.59%、华安证券增长102.55%。
在行业普遍高增长的背景下,有2家券商归母净利润同比下滑,红塔证券和华林证券降幅双双超过20%。
券商的总资产、净资产、净资本等指标这一轮的变化显然更加突出。整体来看,截至2026年6月末,上市券商合计总资产约18.19万亿元,较2025年末的15.39万亿元扩张18.1%;合计净资产约2.98万亿元,较年末的2.83万亿元增厚5.6%;合计净资本约1.88万亿元,较年末的1.77万亿元提升6.6%。
值得关注的是,国泰海通与中信证券继续以“双万亿”体量领跑总资产与净资产榜单,二者总资产合计占上市券商总体近三成,银河证券以净资本第三+总资产万亿完成卡位等。
总资产榜:前十格局高度稳定,中信建投反超申万宏源
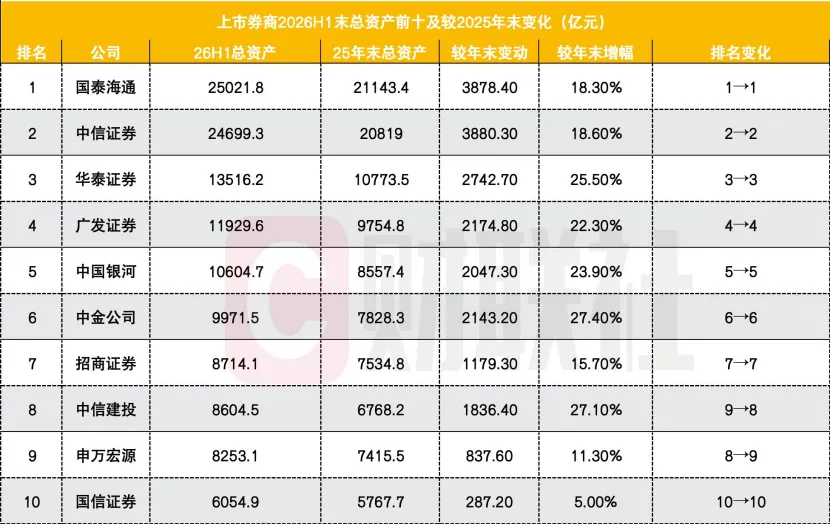
上市券商总资产前十名依次为:国泰海通、中信证券、华泰证券、广发证券、银河证券、中金公司、招商证券、中信建投、申万宏源、国信证券。前十合计约12.74万亿元,占上市券商总资产约70.0%;前五合计约8.58万亿元,行业集中度仍处高位。
净资产榜:第一梯队与第二梯队界限清晰
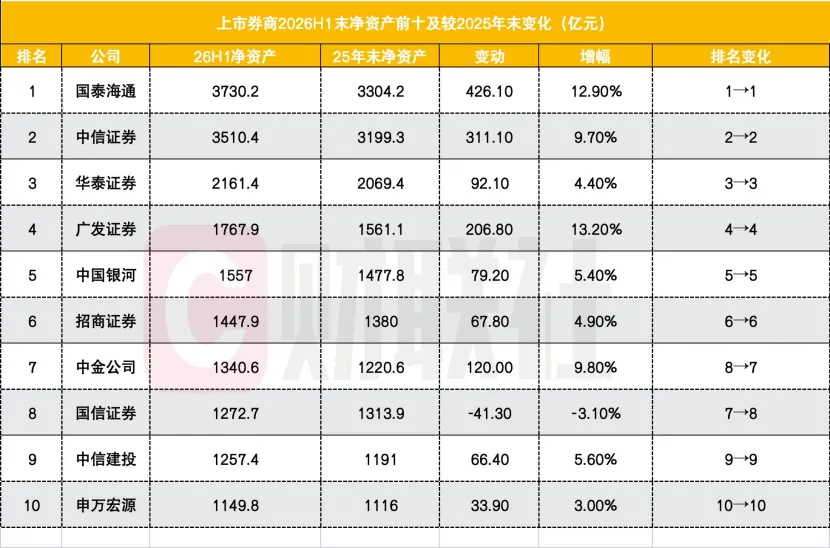
净资产是股东权益厚度的直接体现,也是券商加杠杆、抗波动与分红的基础。截至2026年中期末,净资产前十依次为:国泰海通、中信证券、华泰证券、广发证券、银河证券、招商证券、中金公司、国信证券、中信建投、申万宏源。前十合计约1.92万亿元,占上市券商总体净资产64.3%;前五约42.7%,低于总资产集中度,显示权益端头部优势仍在,但不及资产端极端。
值得关注的是,净资产增速分化正在改写腰部竞争格局。首创证券净资产增幅约15.2%领跑上市券商总体,同时总资产、净资本增幅亦靠前,展现资本与规模的共振;而净资产停滞甚至回撤的公司,在总资产扩张背景下杠杆被动抬升,未来若市场波动加大,对风险约束与融资成本将更敏感。
净资本榜:监管核心指标整体回升
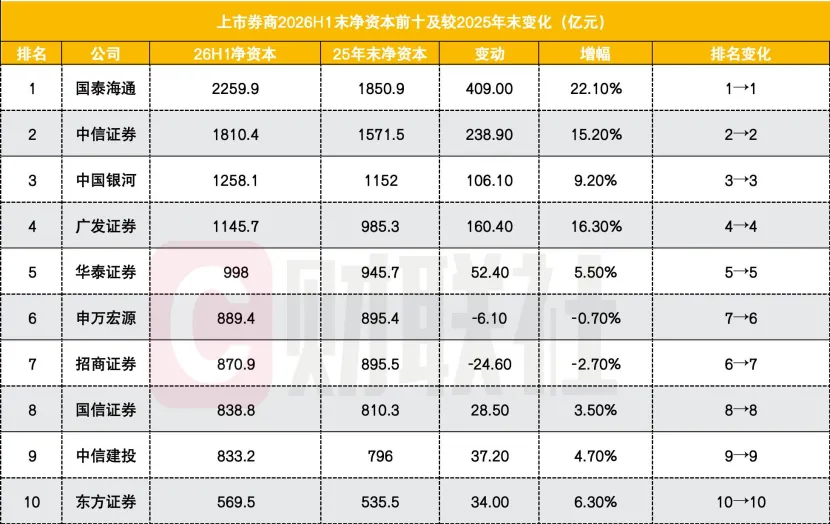
净资本是券商风险控制指标的基石,衡量流动性与风险覆盖能力。相较于净资产,净资本需扣除流动性较弱资产、或有负债等,对业务风险权重更敏感。2026年中期末,上市券商总体合计净资本约1.88万亿元,较2025年末增6.6%,增速略高于净资产,但个体分化显著大于净资产榜。
市场风格把握成胜负关键
一直以来自营投资和经纪业务是券商两大核心驱动力,上述两大板块如何把握住今年上半年二级市场机遇,成为市场关注焦点。
券商中国记者以“投资收益+公允价值变动净收益−对联营企业和合营企业的投资净收益”的口径统计自营业务,43家上市券商自营收入合计达到1687.33亿元,同比增长55.19%,继续担任行业第一大收入支柱。
自营业务的强弱,直接决定了券商业绩的弹性。共有6家券商自营收入规模突破百亿元,其中包括前述归母净利润大幅增长的招商证券,其自营收入129.14亿元,同比增长213.19%,增速位列行业第一。招商证券表示,公司上半年公司股票方向性业务表现优于沪深300指数同期表现,其中积极把握了人工智能、半导体等科技创新领域及国产替代相关产业。
此外,国泰海通、广发证券、财达证券、长江证券的自营收入规模也同比增长超过100%。财达证券表示,在波动剧烈、风格极端的市场中斩获亮眼业绩,上半年权益投资业务收益率超额完成年度阶段目标。
相较来看,有12家券商自营收入同比下滑,其中华林证券降幅最大,同比下滑70.55%至0.66亿元,成为拖累公司整体业绩的重要原因之一。华林证券在中报里解释,公司坚持低估值、低波动、高股息的投资策略,但受上半年市场风格显著分化影响,该核心策略优势未能充分发挥,权益投资业绩阶段性承压。
前述归母净利润下滑的红塔证券,一直以来以自营为特色业务,但上半年同比减少逾20%。而国盛证券自营收入规模由盈转亏,主要受到子公司所持股票HTT(趣店)市值波动影响所致。
经纪业务方面,43家上市券商经纪业务手续费收入合计为984.48亿元,同比增长55.15%。
其中,国泰海通和中信证券呈现“断层领先”态势,经纪业务手续费收入均超过98亿元。国泰海通、广发证券、华泰证券、国信证券等大型券商不仅收入规模位居前五,增速同样位列行业前十,均超过60%,显示出大型券商在经纪业务上的规模优势与增长动能兼备。
投行收入表现仍弱于资管
资管与投行是券商业绩版图中的另外两块重要板块,从上半年数据来看,资管业务稳步增长,投行板块仍在缓慢修复之中。
尽管一级市场有所回温,但43家上市券商投行收入合计仅194.22亿元,同比增长25.06%,如今已成为券商主要条线中体量最小的业务板块。相较来看,43家上市券商资管业务手续费净收入合计274.73亿元,同比增长29.62%。
据券商中国记者统计,有18家上市券商上半年投行业务手续费净收入规模低于资管,其中包括中信证券、国泰海通、广发证券。
投行方面,仅有5家券商的投行业务手续费净收入超过10亿元,“三中一华一海”占据“半壁江山”,合计108.32亿元。
有多达21家上市券商投行手续费净收入同比下滑,占比近50%。华安证券和红塔证券同比降幅均超过70%,国海证券同比减少68%。
资管方面,头部格局稳定,中信证券以71.82亿元的资管业务手续费净收入居首,广发证券48.40亿元排名第二,国泰海通37.10亿元位列第三。部分中小券商资管亮点突出,进入行业前五,数据显示,兴业证券和中泰证券双双超过10亿元。而西南证券和国金证券的资管手续费净收入均实现翻倍以上增长。
相应地,共有11家券商资管收入同比下滑,其中,中原证券资管业务手续费净收入仅0.01亿元,同比锐减96.30%,公司解释主要因集合资产管理业务手续费净收入减少。银河证券和方正证券的资管业务手续费净收入也都同比下滑超过30%。
市值管理
投关咨询
声誉管理
IPO咨询
让优秀的企业更优秀!
发表评论
发表评论: