
 研报速递
第一:为什么券商不能看PE/PB?
先记住下面一句话(2018-10-24):
"对于券商指数,我说几点认识。第一,不要再看任何券商的PEPB,我给你四个字,毫无意义。强周期品种不要看任何估值,没有意义!甚至连pb都没意义。"
为什么?E大给过一个论证(2017-12-14):
"券商的利润和净资产根本不是稳定向上的……如果出现极端的股灾,那么大量股票崩盘……目前80%多的公司重要股东都有股份质押在银行和券商。如果大量股票跌破质押线……导致连锁崩盘……你猜那时候券商甚至银行的利润/净资产还是不是现在这么多?……就在十几年前,有全国性的大券商在熊市中倒闭。金融行业,基本都是高杠杆,真的危机来了,非常危险。"
有时甚至是估值与买卖点完全倒挂:
"它pe/pb最高的时候,市场最熊的时候,坏消息最多的时候,恰恰可能是好的投资机会。而估值非常低,也许正是卖出的时候。"
更早的时候(2016年)也讲过:
"券商是个强周期品种,你不能去看它的PE/PB买。pe/pb最低的时候,那是牛市。你在那里买要出事。"
E大还补了一句为什么PB也不精确(2016-08-14):
"行情低点通常与PB值的低点并不完全同步。作为金融行业,券商的净资产变化非常大。牛市中,某些时段它的净资产增加远远高于股价涨幅,所以,看PB也不能完全精确把握券商的高点和低点。不过,从PB角度来进行模糊的正确判断是没问题的。"
最常犯的错:看到券商PE十几倍就喊"便宜"。记住——强周期行业"业绩最差的时候也许就是底部,业绩最好的时候,估值最低的时候反而是大顶" 。
第二:券商到底是什么——"全市场杠杆基金"
E大说(2018-10-24):
"那么,看什么投?很简单,全市场估值。券商并不是券商,而是一个全市场杠杆基金。你记住这点就够了。"
2017-12-13他又重申:"证券公司指数,我是当做A股杠杆指数来看的。"
E大(2018-10-24):
"股票和股市,反映的是未来,而不是现在和过去。股市走势是一个先行指标……1941年12月日本偷袭珍珠港,美国加入二战……恰恰相反。五个月后,美国股市见底……股市反映的是经济和社会的未来。而券商反映的是股市的未来。一波牛市到来,券商通常会先来一波暴涨。"
同时他认为券商具有"群众基础"(2018-10-24):
"有时候涨的最好的品种,并非是质量最好的。而是——群众基础好的……如果一个品种,几乎所有人都认为,它在牛市中一定会爆发出巨大的能量,那么,它就真的会涨幅巨大。"
券商的特点(2018-06-20):
"这个指数历史看表现一般,说白了,大多数年份表现很差。但是,当它表现好的时候,就是光芒四射。比如2014年,它上涨154%,第二名指数涨幅只有90%……高光一年,吃到3年利润。"
也就是说:券商≈"加杠杆的大盘指数"。大盘便宜它才便宜;它自己的估值数字是个烟雾弹。
第三:"全市场估值"看什么数据?
E大的全市场估值用的是等权PE/PB。他解释过为什么不直接用交易所数据:
"简单来说,等权。就是这个结果了。交易所把银行的利润摊到所有股票头上,您觉得合理可以继续参考。我们认为,不合理。"
而全市场估值之所以有用,他说过一段非常经典的话(2015-06-03首发于雪球):
"用全市场的pe和pb,对整个市场估值,有助于理解我们现在现在是处在危险的悬崖边,还是安全的广场上。毕竟,对于处在投资迷雾中的我们来说,24小时都是黑夜。整体贵还是便宜,是我们头上那盏救命灯。"
"覆巢之下岂有完卵?您真以为牛市里面您赚的是头脑的钱啊。牛市里赚的是胆子和耐心的钱。"
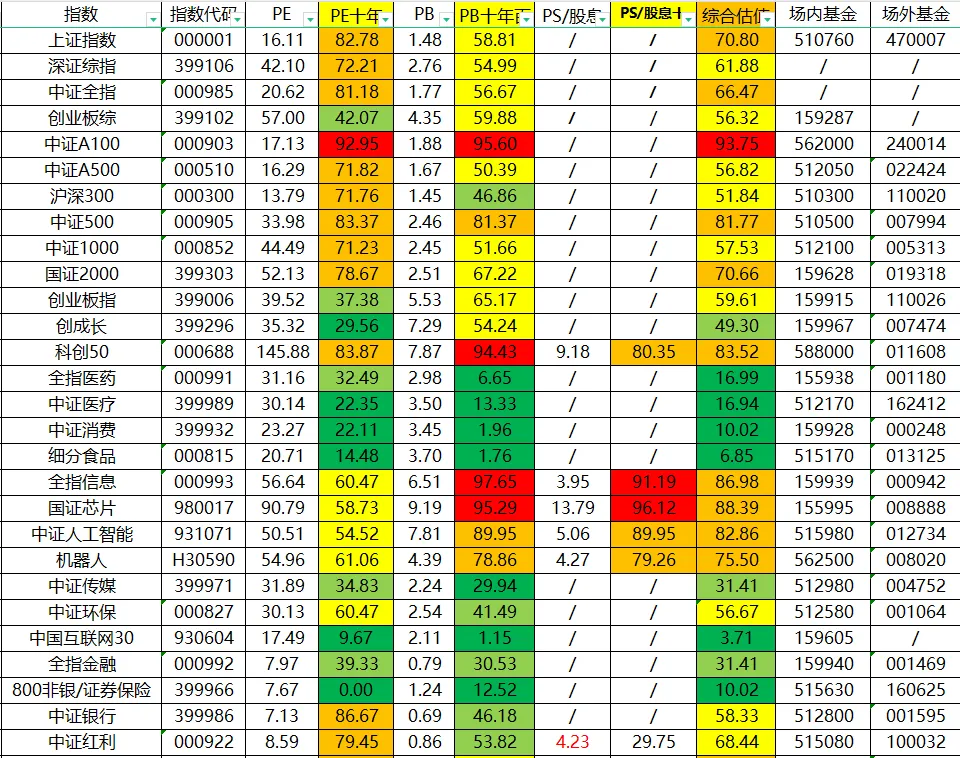
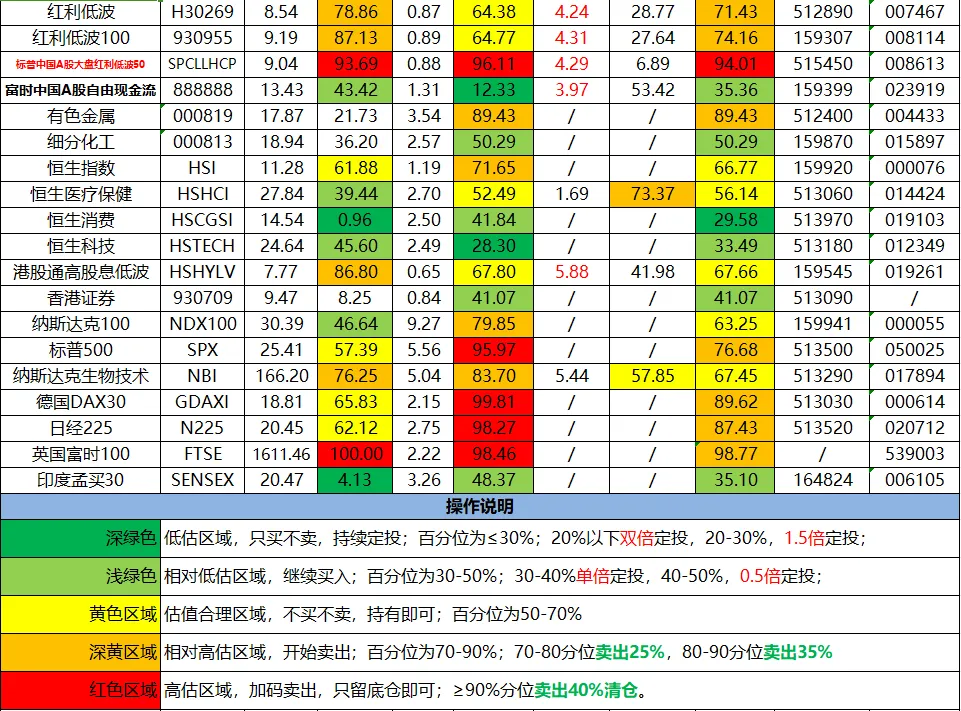
三味:非常可惜,我目前并没有全市场的等权数据来源,目前看的中证全指是加权的,百分位数值也许有一定的参考价值,如果有等权数据就好了。
第四:什么时候建仓?
大方向:全市场低于平均就开始买(170504):
"投资方法还是按照我们的,低于平均开始买,越跌买越多。不过跟踪的估值不是券商本身,而是全市场估值……全市场PE/PB低于平均时开始买券商指数基金。就是这么简单。"
具体位置:历史百分位40%以下开始建仓(2017-11-16):
"由于券商自带杠杆,所以我一般会在历史40%以下开始建仓。左侧大概会买40%-60%预计仓位。剩下的会在右侧买入。"
注意这句里的"左侧+右侧结合",E大解释过原因:
"首先要解决的是左侧还是右侧。全部左侧不靠谱,它在熊市中的杀伤力极强,恐怕会浮亏特别多。全部右侧也不靠谱。因为我的右侧不是纯右侧,是+估值的右侧。也就是说,在估值底部强势突破才算我定义的右侧。"
更低的触发点:全市场30%左右"绝对可以开网格"(2018-01-03):
"券商不要看pe/pb,毫无意义。看全市场就行了。前几天全市场pe/pb都是30%左右,绝对可以开网格了。我自己也开了券商的网格。"
(2020-09-28同样口径:"全市场已经降入历史均值以下,可以做什么?当然可以开券商网格啊。" )
总仓位限制——记住,再看好也不能重仓(2018-06-20):
"至于总体配置,大致会给10%-15%左右。不会太多。"
"计划仓位也不会加太多,最多5%。"
心理准备(2017-12-14):
"真正的熊市中,券商暴露出来的问题太大太多了,各种负面消息天天扑到你面前。谁敢买?你首先要记住两件事,第一你买的是指数,指数无论如何死不了。第二,你买的不高。"
第五:网格——券商怎么"吃波动"?
券商网格有三个要点:
1.幅度给10%(全市场唯一)(2018-01-03):
"我在券商设置的是10%。理由是,这个品种波动比较大,是大周期品种。一格赚5%太少。"
(2019-02-20:"行情启动初期,券商的涨幅会非常巨大,如果只吃5%,未免太浪费。所以我设计了10%的波动幅度。" ;2019-05-06《网格策略基础1.0版》:"普通的品种我一般给5%。波动大的品种,比如券商指数,我给10%。" ;早在2011年4月他就写"波动大的,风险较高的品种给10%,比如券商或者石油基金" 。)
2.金额放大到1.5倍(2018-01-03):
"虽然格子放到了10%,但是我会把它的金额增加到1.5倍。比如,其他品种每格是1万,则我给券商1.5万。然后设置10%网格。"
3.起始价格的"反推法"(2021-05-25):
"首先,估值低于历史平均这是必须的……找一个强支撑位。你是用均线也好,用箱体底部也好,用历史低位也好,总之先找到一个价格,然后用这个价格反推几格……证券投资没有那么精确,正确的模糊远好于错误的精确。"
E大对网格的定位(2018-01-03):
"网格是赚不了大钱的……它最大的优势,就是在未来也许会出现的波动行情中,大幅降低长线仓位持仓成本,同时贡献利润,在熊市中提供补给。想赚大钱,合适的时候还是要买入一部分做长线。"
2021-05-25:"今天在华宝的公开网格车提了一车10%的券商……长期仓位方面,只要全市场估值不高就没必要卖。波动仓位方面,给10%的波幅。"
第六:什么时候卖出?
卖出是"艺术",E大说过(2017-11-16):
"在卖的时候,永远是要艺术把握,不可能给一个公式照着卖。没有这样的公式,要视情况而定。但是买的时候差不多可以有一些定式。"
但有几条原则可以抓:
- 全市场估值高的时候卖
E大2015年逃顶就是这么做的:"我只告诉你,当时全市场估值50倍。现在呢?是23倍。我只是做了一个理性的人应该做的事:低买,高卖。" - 可以用趋势跟随,但高位要小心
"可以用目标市值,也可以跟随趋势。因为券商是趋势特别明显的指数……只是在百分位高的时候要非常小心。" - 均值回归是底层信仰
(2017-12-13)"均值回归是金融投资中几乎是最最确定的一条定理……过去太好的东西不要过于狂热。过去太差的东西不要太嫌弃。雪中送炭应该是大概率赚钱的策略。"
一句E大的心里话(2017-11-16):
"其实证券市场,金融投资,就那么点套路。你能看清楚了,一切都顺了。看不清的人,在里面摔一辈子跤……确保真的牛市到来之前吃够筹码,几年一个轮回赚够,然后割掉韭菜再重新来一轮。低买高卖,就这么点事儿。看得远一点,心态就好了。"


发表评论
发表评论: